【2026最新】学資保険の返戻率おすすめランキングと失敗しない選び方
教育費の高騰やインフレ懸念が続く2026年、子どもの将来を見据えた教育資金づくりは多くの家庭で最優先の課題となっています。かつてのような超低金利一辺倒の局面から金融環境が動きを見せるなか、確実性を重視するセーフティネットとしての学資保険が見直されています。
一方で、新NISAによる資産形成の一般化に伴い、「学資保険は本当に必要なのか」「つみたて投資枠とどちらを選ぶべきか」と迷う保護者の声も少なくありません。本記事では、返戻率105%を超える人気商品の実力値から、元本割れを防ぐ実践的なノウハウ、NISAとの使い分けまでを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の高返戻率プランは105〜109%水準に達しており、ソニー生命や明治安田生命など貯蓄重視型が上位を独占。
- 要点2:学資保険の最大の価値は「払込免除特約」による強制力と保障性であり、変動リスクのあるNISAとの役割分担が鍵を握る。
- 要点3:高校卒業年の秋〜冬に訪れる大学推薦入試の納付期限に合わせ、満期受け取り月を適切に設定しないと資金不足に陥るリスクがある。
【2026年最新】返戻率105%超えの人気商品は?学資保険おすすめランキング比較
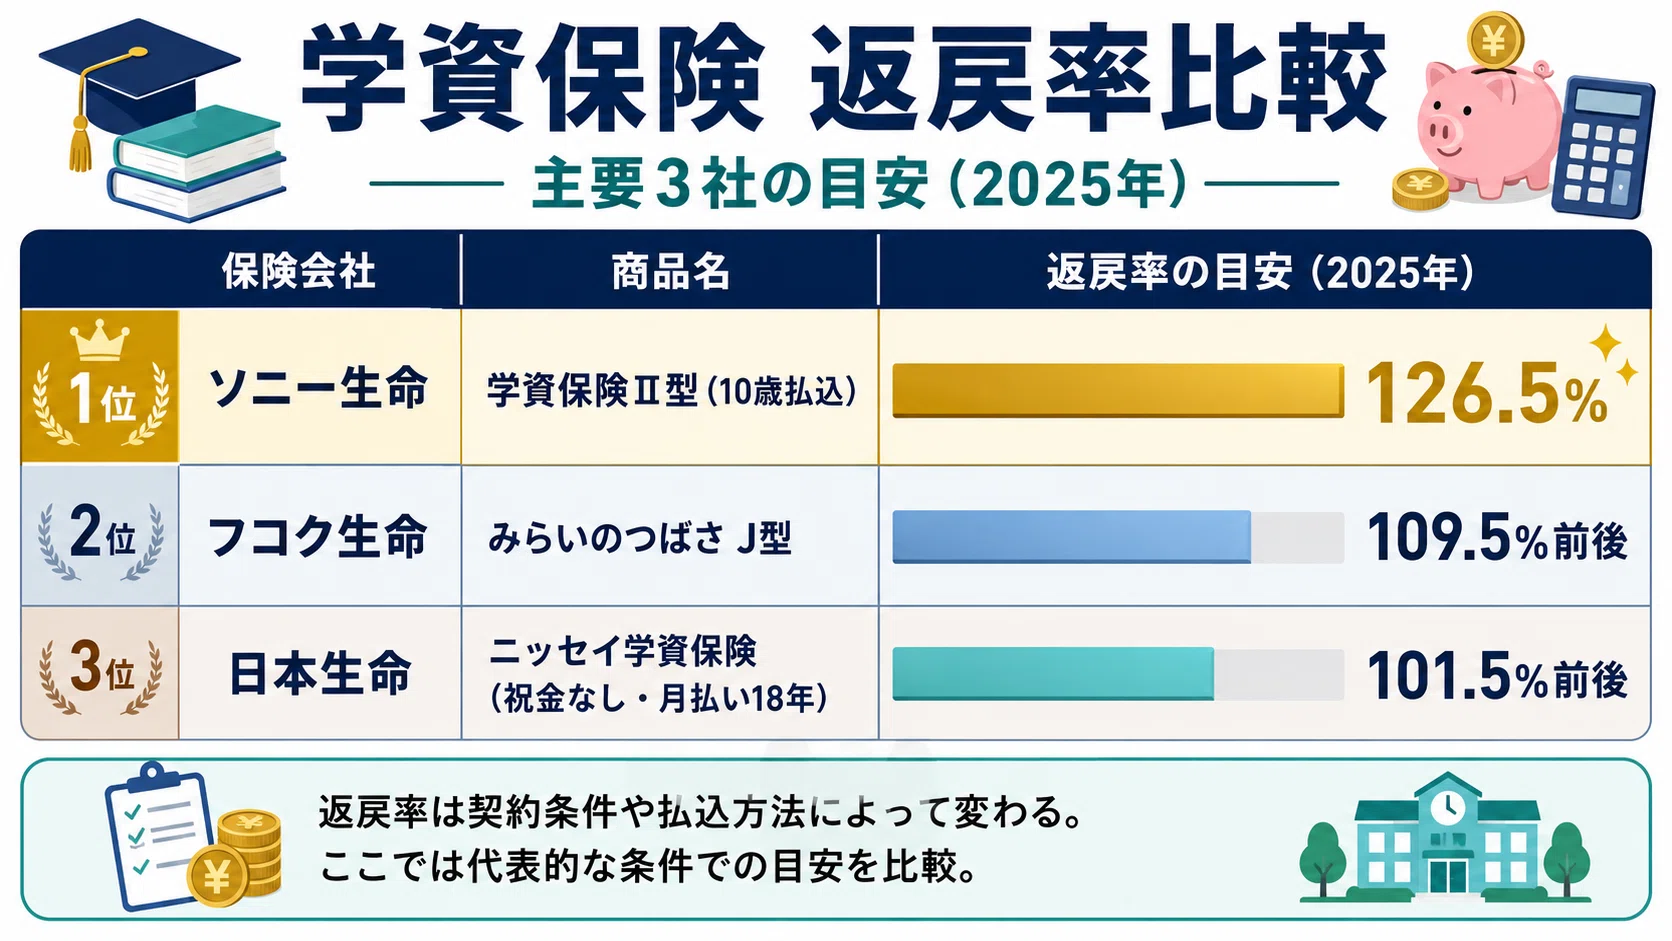
学資保険選びで最も重視される指標が、支払った保険料総額に対して受け取れる給付金総額の割合を示す返戻率(へんれいりつ)です。各社が発表している公式シミュレーション資料および保険専門ブローカーの最新データを集約し、返戻率が高く利便性に優れた上位商品を比較検証しました。
| 保険会社・商品名 | 返戻率の目安・特徴 | 払込期間・受取時期 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約105.8%〜109.0% 高額割引・短期間払込で最高水準 | 10歳・15歳払済 18歳〜21歳(毎年分割) | 大学4年間の学費を均等にカバーする設計。払込完了を早めることで業界トップクラスの返戻率を実現。 |
| ソニー生命 「学資保険(III型)」 | 約105.5%〜108.5% オーダーメイド設計が強み | 10歳・高校卒業まで 18歳〜22歳(進学別選択可) | ライフプランナーとの綿密な資金計画が可能。無駄な特約を削ぎ落とした純粋な貯蓄型として根強い信頼。 |
| フコク生命 「みらいのつばさ」 | 約103.0%〜106.0% 兄弟割引(きょうだい割引)適用時 | 11歳・14歳・17歳払済 入園・入学ごとの祝金型あり | 第2子以降の加入時に割引が効く点が秀逸。節目ごとにお祝い金を受け取るJ型と大学重点のS型から選択可能。 |
| 日本生命 「ニッセイ学資保険」 | 約102.5%〜104.5% 大手生保ならではの安心感 | 5年・10年・18歳払済 18歳または大学卒業時 | 年払い選択や短期払込で104%台を確保。知名度と全国の支社サポートを重視する層に適したスタンダード型。 |
| JA共済 「こども共済(学資応援隊)」 | 約102.0%〜105.0% 契約者の健康状態基準が柔軟 | 11歳・12歳・18歳払済 18歳〜22歳 | 割戻金(配当)の実績によっては実質利回りが向上。地域のJA窓口で加入できる手軽さが支持を集める。 |
ランキング上位の共通点は、純粋な貯蓄機能に特化し、不要な医療保障などを徹底排除している点にあります。とくに明治安田生命の「つみたて学資」やソニー生命の「学資保険」は、10歳や15歳といった短期払込を選択することで複利効果を最大化し、105%以上の高返戻率を安定して叩き出しています。

学資保険とつみたてNISAはどっちを選ぶべき?決定的な違いを徹底比較
教育資金の準備手段として、投資信託を積み立てる新NISAと学資保険のどちらを選ぶべきかという議論が続いています。両者は対立する金融商品ではなく、「資産の性格」と「果たすべき役割」が根本的に異なります。
教育資金は、大学進学のタイミングなど「使う時期」が厳格に決まっている資金です。つみたてNISAなどの投資信託は年利3〜5%以上の期待リターンが見込める反面、子どもが18歳を迎えた年に世界的な金融危機や相場急落が起きた場合、元本を大きく割り込んだ状態で換金を迫られる致命的な弱点を抱えています。
対する学資保険の最大の強みは「元本確定性と強制貯蓄力」にあります。契約時に満期保険金の額が確定するため、景気変動に左右されずに教育資金の下限を確実に防衛できます。さらに、契約者(親)に万一の事態(死亡・高度障害)が生じた場合に以降の保険料支払いが全額免除され、満期金は予定通り満額支払われる「保険料払込免除特約」は、純粋な投資信託には存在しない保険商品ならではの防壁です。
リスク許容度に応じた現実的な最適解は、「高校・大学の入学金や初年度授業料など絶対に減らせないベース資金(200万〜300万円)は学資保険で手堅く固め、余裕資金や生活費の補填分をつみたてNISAで増やす」というハイブリッド戦略です。
一般に知られていない盲点とネットの誤解|元本割れを防ぐ失敗しない選び方
「学資保険は元本割れするから損」という言説がネット上で散見されますが、その背景には契約設計の初歩的なミスが存在します。失敗を招く主な要因は以下の3点に集約されます。
第1の盲点は、「不要な医療保障特約や育英年金特約の付帯」です。子どもの入院・手術保障や死亡保障を学資保険に盛り込むと、支払った保険料の一部が掛け捨ての保障費用に充当されるため、返戻率は容易に100%を下回ります。自治体の乳幼児・子ども医療費助成制度が充実している現在、子どもの医療費リスクに対して民間の特約を重ねる必要性は極めて低く、純粋な貯蓄型プランを選択することが鉄則です。
第2の盲点は、「満期時期の設定ズレ」です。従来は「18歳満期=高校3年生の3月満期」という設計が多く見られました。しかし、現在の大学入試では総合型選抜(旧AO入試)や学校推薦型選抜の利用者が全体の過半数を占めており、高校3年生の9月〜11月に入学金や前期授業料の納付を求められるケースが急増しています。満期を18歳到達後の据え置きにしてしまうと、「合格通知が届いたのに保険金がまだ下りない」という事態に直面します。契約時には「高校3年生の秋(17歳満期)」に受け取り時期を設定できる商品を選ぶことが決定的に重要です。
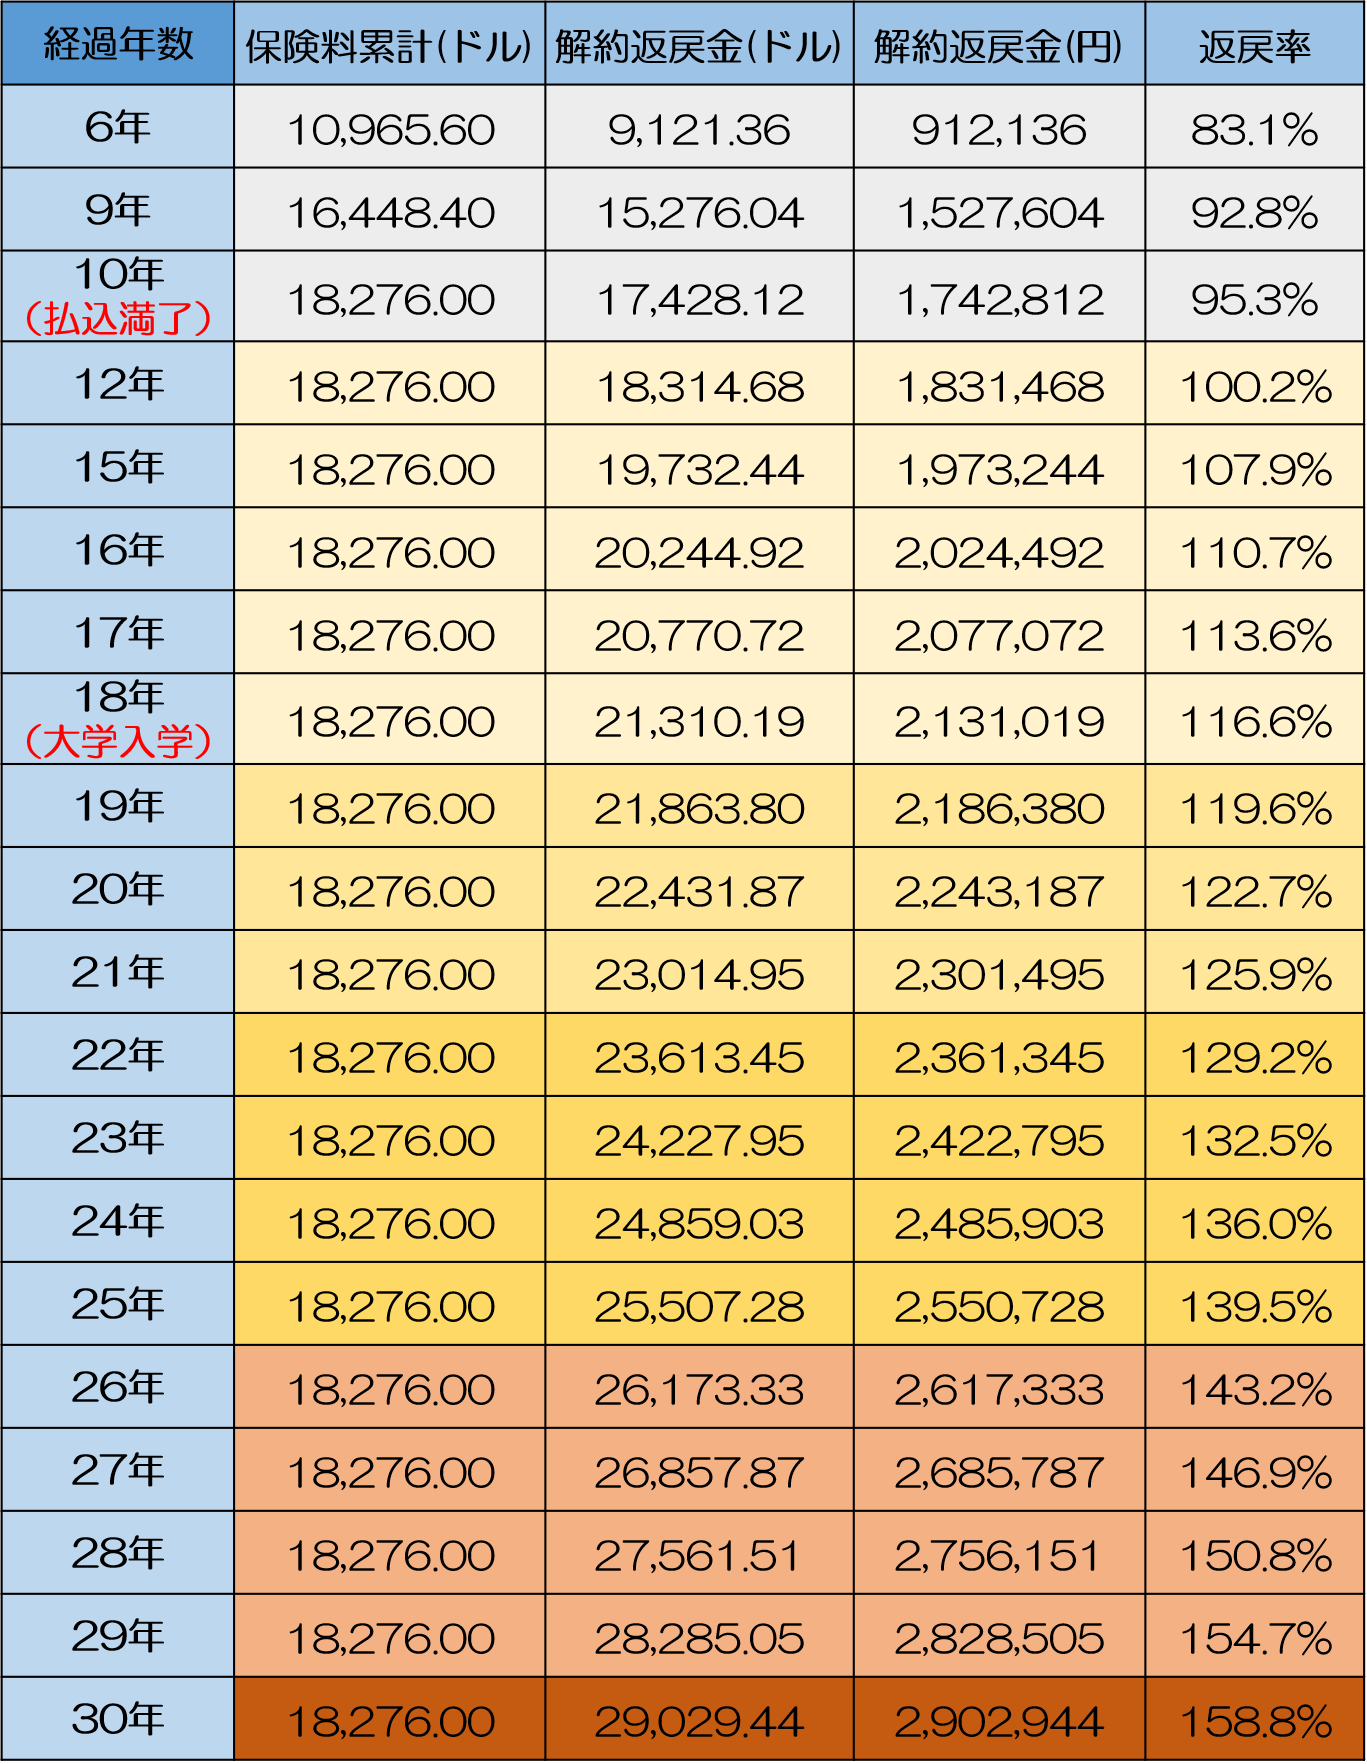
第3の盲点は、「家計に見合わない過度な保険料設定による途中解約」です。学資保険は契約から短期間で解約した場合、解約返戻金が払込総額を大幅に下回ります。児童手当の支給額(月額1万〜1万5000円)の範囲内に抑えるなど、無理のない月額設定を死守することが元本割れ回避の絶対条件です。
【実態検証】利用者の口コミ評判と現場目線で見えたリアル
大手SNSや知恵袋、FP(ファイナンシャルプランナー)への相談現場から集まる加入者のリアルな体験談を分析すると、学資保険を選んで正解だったと感じる家庭と、後悔を口にする家庭には明確な分岐点が存在します。
満足度の高い利用者が口を揃えるのは、「口座から自動引き落としされることによる貯蓄の強制力」です。「口座にお金があると使ってしまう性格だったが、学資保険のおかげで大学費用300万円を意識せずに貯められた」「投資の株価下落ニュースを見るたびに不安になるが、学資保険の確約された金額があることで精神的な余裕を保てている」という声が多数を占めます。
一方、不満を訴える声で目立つのは、「祖父母からの援助資金や別の出費が必要になった際、ペナルティなしで途中引き出しができなかった」という流動性の低さに関する指摘です。また、加入タイミングを先延ばしにして子どもが4〜5歳になってから加入したため、「月々の保険料が高騰して家計を圧迫した」「返戻率が100%ギリギリまで落ちてしまった」という後悔の声も目立ちます。
契約者の年齢が若く、子どもの年齢が0歳(または出産前)であるほど返戻率は高くなります。教育資金の準備は「妊娠中〜0歳期」にスタートさせることが、最大の運用効率を生み出す鍵となります。
返戻率を最大化するプロの裏技|一括払済・短期払込と生命保険料控除の節税効果
学資保険の返戻率をパンフレット記載の表面数値以上に高めるテクニックが2つ存在します。
1つ目は、「払込期間の短縮(短期払込)および全期前納・一括払済」の活用です。月払いで18歳まで支払うのではなく、10歳や12歳までに払い込みを完了させる設定にするだけで、保険会社が資金を運用する期間が長くなり、返戻率が2〜4%跳ね上がります。まとまった余裕資金がある場合は、「全期前納(将来の保険料を一括で保険会社に預ける方法)」を利用することで、さらなる割引率の適用を受けられます。
2つ目は、「生命保険料控除」による実質利回りの底上げです。学資保険の保険料は所得税・住民税の「一般生命保険料控除」の対象となります。
例えば、所得税率10%(住民税10%)の世帯主が年間8万円以上の学資保険料を支払った場合、所得税で4,000円、住民税で2,800円、年間合計で約6,800円の税負担が軽減されます。これを10年間継続すれば約6.8万円の節税効果となり、満期時の受取金額に実質的なプラスアルファの利益として上乗せされます。この節税効果まで含めてシミュレーションを行うと、実質返戻率は表示スペックをさらに上回る計算になります。
【プロの結論】学資保険が向いている家庭・おすすめできない家庭の明確な判断基準
家計の心理的傾向や資産状況によって、学資保険を選択すべきか否かの判断は明確に分かれます。自身の家庭状況に照らし合わせ、以下の基準で判断してください。
学資保険への加入が強く推奨される家庭
- 投資の値動きや元本割れリスクに対して強いストレスを感じる人
- 生活口座にお金があると無意識に使ってしまい、自力での貯蓄が苦手な人
- 万一の死亡時に子どもの進学資金を確実に遺せる「保障の壁」を作りたい人
- 高校・大学の入学金として絶対に削れない基礎資金を確定させておきたい人
- 祖父母から教育資金としてまとまった支援金を受け取り、確実に管理したい人
学資保険をおすすめできない(慎重になるべき)家庭
- すでに生活防衛資金とは別に十分な現預金(500万円以上)を確保できている人
- 長期的なインフレ(物価上昇)リスクに対して、株式などの高い期待リターンで対抗したい人
- 収入が不安定で、毎月の固定支出を長期間にわたり維持できるか不透明な人
- 途中で資金使途が変わる可能性が高く、柔軟にお金を引き出したい人
【学資保険 おすすめ 返戻率】に関するよくある質問(FAQ)
Q1:教育資金の準備はいつから加入するのが一番お得ですか?
A1:妊娠中(出産予定日の140日前〜)または子どもが0歳の時期に加入するのが最も有利です。子どもの年齢が上がるほど保険料の払込期間が短くなり、月々の負担額が増加して返戻率も低下します。契約者(親)の年齢が若いほど保険料が安く設定されるため、早めの加入が鉄則です。
Q2:途中で保険料の支払いが厳しくなった場合はどうすればいいですか?
A2:すぐに解約するのではなく、保険料の払込を中止してその時点の解約返戻金をもとに保障を継続する「払済保険(はらいずみほけん)への変更」を検討してください。満期受取額は減額されますが、元本割れペナルティを最小限に抑えつつ契約を維持できます。
Q3:保険料払込免除特約にデメリットはありますか?
A3:払込免除特約は多くの学資保険で基本セット(自動付帯)となっていますが、契約者の健康状態に不安がある場合、審査(告知)に通らないことがあります。また、一部の商品では免除特約を外すことで返戻率がわずかに上昇する設計もありますが、万一のリスクを考慮すれば特約を維持するのが賢明な選択です。
まとめ:今後の動向と失敗しないための判断基準
教育資金の準備において最も避けるべき事態は、「大学進学という待ったなしの期限に資金がショートすること」です。資産形成の手法が多様化した現代だからこそ、元本確定性と生命保険機能を兼ね備えた学資保険の堅実性が再評価されています。
失敗しないための鉄則は、「医療特約を付けない純粋な貯蓄型を選ぶこと」「17歳満期など入試日程に合わせた受取月を設定すること」「10歳・15歳払済など短期払込で返戻率を最大化すること」の3点です。
家族のライフプランや家計の余裕度を冷静に見極め、NISAによる攻めの資産形成と学資保険による守りの資金確保を巧みに組み合わせることで、子どもの夢を支える盤石な教育資金基盤を築いてください。 (出典: 学資保険 おすすめ 返戻率(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
