出産費用の自己負担平均はいくら?50万一時金でも手出しが出る理由
2023年4月に出産育児一時金が42万円から50万円へと大幅に増額されて以降、「これで出産時の自己負担がほぼゼロになるのでは」と期待した妊婦や家族は少なくありませんでした。しかし、厚生労働省の最新データや現場の妊婦たちの声を集計すると、2026年現在もなお約5万〜15万円前後の自己負担(手出し)が発生しているケースが大半を占めています。
施設側の分娩基本料の値上げ、個室を選択した際の差額ベッド代、さらには希望者が急増している無痛分娩の追加費用など、一時金だけではカバーしきれない構造的な実態が浮き彫りになっています。本記事では、分娩スタイル別の実額比較から地域差の内訳、家計を防衛するための公的制度の活用法まで、2026年最新の出産費用のリアルを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:一時金50万円の増額後も全国平均の出産費用は約50万〜55万円前後(東京都は60万〜70万円超)に達し、平均で5万〜15万円の手出しが発生している。
- 要点2:無痛分娩ではプラス10万〜20万円、個室利用では差額ベッド代が数万〜十数万円加算される一方、帝王切開は保険適用と高額療養費制度の活用で自己負担を抑えられる。
- 要点3:妊婦健診の助成券超過分や通院交通費は「医療費控除」で還付が可能であり、手元資金不足には直接支払制度や自治体独自の上乗せ補助金の確認が必須である。
【2026年最新】出産費用の自己負担平均と「手出し発生」のカラクリ
厚生労働省が公表している中央社会保険医療協議会(中医協)の資料および各種民間リサーチの最新統計によると、全国の公立・私立病院および診療所における普通分娩の平均総費用は約50万3,000円〜54万8,000円程度で推移しています。国からの出産育児一時金50万円を差し引いても、純粋な出産費用の手出し平均は約3万〜10万円、初産婦や時間外加算が生じた場合は10万〜15万円に達するのが標準的な実態です。
なぜ、一時金が8万円引き上げられたにもかかわらず自己負担が解消されないのでしょうか。その背景には、医療機関側が抱える水道光熱費や医療資材の高騰、助産師・看護師の人件費引き上げに伴う「分娩料の価格改定」があります。一時金増額のタイミングと前後して全国の分娩取扱施設が基本料金を1万〜5万円程度値上げしたため、増額分の恩恵が相殺されてしまったという構図が存在します。
さらに見逃せないのが、深夜・休日・早朝の出産にかかる「時間外分娩加算」です。お産はスケジュール通りに進まないことが多く、夜間や休日に陣痛が始まると2万〜5万円前後の追加費用が上乗せされます。この突発的な加算が、最終的な窓口支払額を押し上げる大きな要因となっています。

分娩方法・施設別の費用比較|普通・無痛・帝王切開で手出しはどう変わる?
出産費用は、「どのような方法でお産をするか」「どの施設を選ぶか」によって数十万円単位で変動します。分娩方法ごとの標準的な内訳と自己負担の目安を以下の比較表にまとめました。
| 分娩形態・施設種別 | 総費用の目安(総額) | 自己負担(手出し実額) | 編集部の分析・留意点 |
|---|---|---|---|
| 普通分娩(公立・総合病院) | 48万〜53万円 | 0円〜5万円前後 | 大部屋利用なら一時金50万円の範囲内に収まるケースも多い。 |
| 普通分娩(個人産科クリニック) | 55万〜65万円 | 5万〜15万円前後 | 全室個室や豪華な食事・エステ等のサービスが付帯し手出しが増加。 |
| 無痛分娩(麻酔併用) | 65万〜80万円 | 15万〜30万円前後 | 麻酔手技料(10万〜20万円)は全額自費。計画入院の処置料も加算。 |
| 帝王切開(予定・緊急) | 55万〜75万円 (保険適用前) | 0円〜10万円前後 (制度適用後) | 手術・投薬が3割負担+高額療養費で上限あり。民間の医療保険も給付対象。 |
普通分娩の入院費用内訳を検証
自然分娩における普通分娩の入院費用内訳は、主に「分娩料(医師・助産師の技術料)」「新生児管理保育料」「入院基本料(室料・食事料)」「検査・薬剤料」「産科医療補償制度掛金(1.2万円)」で構成されます。自由診療であるため施設ごとに価格設定が完全に委ねられており、都市部の人気クリニックでは分娩料単体で35万〜45万円を設定しているケースもあります。
無痛分娩の費用自己負担と増加傾向
出産時の身体的・精神的負担を軽減する選択肢として都市部を中心に利用者が増加している無痛分娩ですが、無痛分娩の費用自己負担は普通分娩に比べてプラス10万〜20万円が上乗せされます。麻酔科専門医の立ち会い費用や硬膜外麻酔カテーテルの留置、陣痛促進剤の使用管理料などが自費加算されるため、手出し総額は20万円を超えるケースが一般的です。
帝王切開と高額療養費制度の仕組み
医学的処置を伴う帝王切開の出産費用は、手術料・麻酔料・投薬料・一部の入院料が健康保険の対象(3割負担)となります。窓口支払額は一見高額になりますが、高額療養費制度を利用することで自己負担限度額(年収約370万〜770万円の世帯で約8万〜9万円)を超えた分が払い戻されます。事前に「限度額適用認定証」を健康保険組合に申請して提示すれば、窓口での支払いを最初から上限額に抑えることが可能です。さらに加入している民間の医療保険から手術給付金や入院給付金が数十万円支給されるため、結果的に普通分娩よりも手出しが少なくなる事例も珍しくありません。
【実態検証】地域格差と「見落としがちな追加出費」のリアル
出産費用における最大の不条理とも言えるのが、深刻な地域格差と入院時の隠れコストです。SNSや知恵袋、当事者のブログ手記でも「同じ出産なのに住む場所でここまで差があるのか」という不満や驚きの声が頻繁に上がっています。
出産費用の都道府県別相場に見る極端な格差
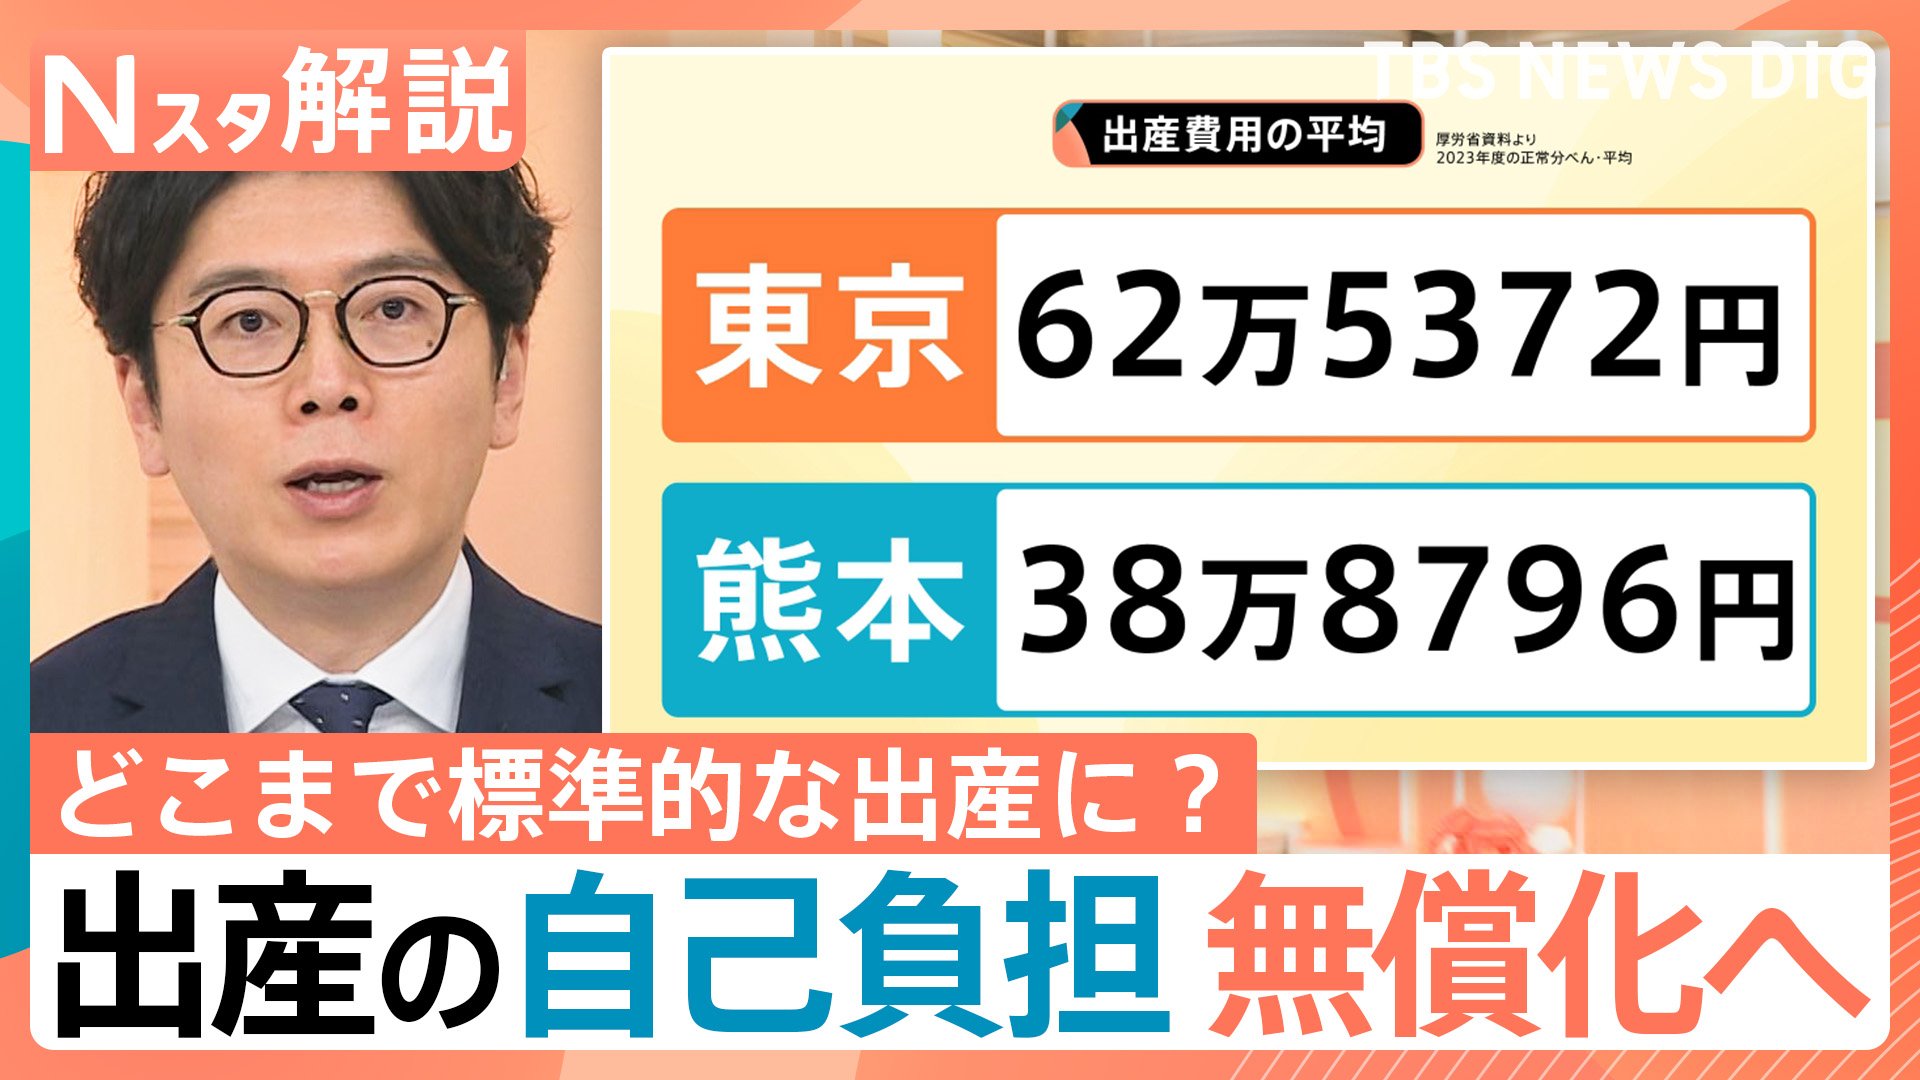
厚生労働省の統計調査を分析すると、出産費用の都道府県別相場において最も高い東京都の平均費用は約60万〜70万円超に達し、23区内のブランド産科や大学病院では80万〜100万円に及ぶ施設も存在します。一方で、鳥取県や熊本県、佐賀県などの地方都市では平均40万〜45万円前後にとどまり、一時金50万円の範囲内で収まり「お釣り(差額支給)」が出るケースすらあります。この地域間における約20万円以上のギャップは、地価や人件費の違いがそのまま医療費に転嫁されている現実を物語っています。
差額ベッド代の出産自己負担トラブル
産院選びで見落とされがちなのが、差額ベッド代の出産自己負担です。「母子同室でゆっくり過ごしたい」「授乳や夜泣きで他の入院患者に気を使いたくない」という理由から個室を希望する妊婦は全体の7割を超えますが、個室料金は1日あたり5,000円〜30,000円以上かかります。出産に伴う標準的な入院期間(5日〜7日間)で計算すると、差額ベッド代だけで3万〜15万円以上の自己負担が上乗せされます。病院側の都合で個室に入った場合は本来同意書なしの請求は無効ですが、曖昧な同意書に署名させられてトラブルになるケースも報告されています。
妊婦健診の自己負担と助成券の超過問題
出産本番だけでなく、妊娠期間中の出費も家計に重くのしかかります。自治体から交付される「妊婦健診受診票(助成券)」は14回分で計8万〜12万円相当の補助となりますが、超音波(エコー)検査の追加、血液スクリーニング検査、NST(ノンストレステスト)などは助成券の補助上限額を上回ることが大半です。この妊婦健診の自己負担助成券超過により、出産を迎えるまでに累計3万〜7万円前後の現金持ち出しが発生しているのが実情です。
一般に知られていない盲点とネットの誤解|「保険適用」はいつから?
ネット上のコミュニティやSNSでは、「2026年になれば出産費用はすべて保険適用されて完全無料になる」といった誤った情報が一部で拡散されています。しかし、制度の現状と今後の行方には冷静な理解が必要です。
現在、政府内では出産費用の保険適用に向けた最新動向として、2026年度を目途に正常分娩への健康保険適用を導入するロードマップが議論されています。しかし、保険適用が実現した場合でも「3割負担」が発生するため、全国一律の公定価格がいくらに設定されるかによって自己負担額は大きく左右されます。また、ブランド産科が提供するアメニティや個室代、無痛分娩の麻酔手技料などは「選定療養(保険外併用療養)」として自費のまま残る公算が高く、「保険適用=手出しゼロ」ではない点に留意しなければなりません。
「一時金が50万円に増えたから手持ちの資金がなくても大丈夫」と油断し、退院時の窓口清算で十数万円の一括請求を受けて慌てる妊婦も後を絶ちません。施設ごとの概算見積もりを妊娠中期までに必ず確認しておくことが防衛策となります。
手元資金が足りない時の救済策|医療費控除の申請方法と公的補助金制度
自己負担額が膨らみ、「出産費用が足りない」という事態に直面した場合には、国や自治体、健康保険組合が用意している制度をもれなく活用することが不可欠です。
医療費控除の申請方法と対象になる費用のツボ
1年間(1月1日〜12月31日)に世帯で支払った医療費の合計が10万円(または総所得金額等の5%)を超えた場合、確定申告を行うことで所得税の還付と翌年の住民税減額が受けられます。これが出産費用の医療費控除申請方法の基本です。
計算式は以下の通りです:
(支払った医療費の総額 - 出産育児一時金や保険給付金などの受取額) - 10万円 = 医療費控除額
医療費控除の対象となるのは、分娩・入院費用の自己負担分だけではありません。以下の項目も合算できます:
- 妊婦健診で助成券を超過した自費支払分
- 通院にかかった電車・バス代などの公共交通機関運賃(メモや家計簿で記録)
- 陣痛時や破水時に緊急利用したタクシー代
- 妊娠悪阻や切迫早産などで処方された医薬品代
※里帰り出産の自家用車ガソリン代や、退院時の新生児用おくるみ代などは対象外となります。
出産費用を工面するための公的制度一覧
窓口でのまとまった現金支払いを回避・軽減するために、以下の補助金や制度の申請漏れがないか確認してください。
- 出産育児一時金の直接支払制度:医療機関が妊婦に代わって健康保険組合へ一時金50万円を直接請求する仕組み。窓口では50万円を超えた差額分(数万〜十数万円)のみを支払えば済むため、手元に多額の現金を準備する必要がありません。
- 出産・子育て応援交付金(計10万円相当):妊娠届出時(5万円相当)と出生届出後(5万円相当)の面談を経て支給される国の経済的支援。ギフトカードや電子クーポン、現金給付など自治体により給付形態が異なります。
- 出産手当金(働くママ向け):勤務先の健康保険に加入している女性が産前産後休業を取得した際、給与の約3分の2が支給される生活保障制度。
- 自治体独自の上乗せ助成:東京都港区の出産費用助成(最大81万円まで助成)や、渋谷区・品川区など都市部の一部自治体では、地域の高額な出産費用に対応するため独自の上乗せ給付を行っています。
【プロの結論】施設選びと家計防衛で後悔しないための判断基準
出産は医療行為であると同時に、母子の安全と産後のメンタルヘルスを左右する人生の一大イベントです。単に「安さ」だけで選ぶのではなく、各家庭の優先順位に基づいた冷静な意思決定が求められます。
【公立・総合病院(手出し最小限)が向いている人】
・自己負担を5万円以下、あるいはゼロに抑えたい堅実派
・持病や高齢出産などで、小児科やICUが整った高度医療体制を最優先したい人
・個室や豪華な食事にこだわらず、大部屋での入院生活に抵抗がない人
【個人産科クリニック・無痛分娩(手出し10万〜25万円)が向いている人】
・痛みを最小限に抑えて産後の体力回復を早めたい人(無痛分娩希望者)
・完全個室でプライバシーを保ち、ホテルライクな食事や産後ケアサービスを受けたい人
・手出し15万〜20万円程度の追加出費を「安心料・快適料」として家計から拠出できる家庭
【出産費用 自己負担 平均】に関するよくある質問(FAQ)
Q1:出産育児一時金50万円を差し引いた実際の手出し平均額はいくらですか?
A1:公立病院の普通分娩・大部屋利用であれば手出しは「0円〜3万円程度」で収まるケースもありますが、全国の全施設平均では「約5万〜10万円前後」の手出しが発生します。個人クリニックや全室個室の産院を選んだ場合は10万〜20万円、無痛分娩を選択した場合は15万〜30万円前後が手出しの実額相場となります。
Q2:帝王切開になった場合、普通分娩より自己負担は高くなりますか?
A2:帝王切開は手術や投薬が健康保険の対象(3割負担)となり、高額療養費制度を利用できるため、窓口負担は一定の上限(年収約370万〜770万円で約8万〜9万円)に制限されます。さらに民間の医療保険に加入していれば10万〜30万円程度の手術・入院給付金が下りるため、普通分娩よりも最終的な手出しが少なくなる、あるいは黒字になるケースもあります。
Q3:妊婦健診の費用は出産育児一時金でカバーできますか?
A3:出産育児一時金は「入院・分娩」に対して支給される制度のため、妊娠中の妊婦健診代に充てることはできません。健診代は自治体から配られる14回分の受診票(助成券)で大部分がカバーされますが、追加検査等で生じた超過分(累計3万〜7万円程度)は自己負担となります。この超過分は確定申告の「医療費控除」の対象になります。
まとめ:2026年の出産費用対策と失敗しない準備の鉄則
出産育児一時金が50万円に引き上げられた現在も、物価高や医療機関の料金改定に伴い、平均して5万〜15万円前後の自己負担(手出し)を見込んでおくのが2026年の現実的なマネープランです。
予期せぬ出費で慌てないためには、妊娠初期の段階で分娩予定先の「分娩予約金」「時間外加算の有無」「差額ベッド代」を細かく確認し、直接支払制度や限度額適用認定証の手続きを漏れなく進めておくことが重要です。また、妊婦健診の領収書や通院交通費のメモを欠かさず保管し、翌年の確定申告で医療費控除を確実に申請して家計へのリターンを最大化させましょう。 (出典: 出産費用 自己負担 平均(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
