学資保険の利率はどう変わった?2026年返戻率と損しない新常識
日本銀行の金融政策正常化に伴い金利環境が大きく動きを見せる中、子育て世帯の間で「学資保険の利率はどう変化しているのか」「新NISA全盛の今、あえて加入する意味はあるのか」という議論が過熱しています。かつては子どもの誕生と同時に加入するのが家計の常識だった学資保険ですが、SNSやマネー情報サイトでは「学資保険はオワコン」「入るとインフレで大損する」といった不要論も目立ちます。
大学進学費用や私立中高の学費が高騰を続ける2026年現在、教育資金の積立先をどのように設計すべきなのでしょうか。本稿では、大手生命保険会社の最新返戻率データや独自取材、加入者のリアルな手記をもとに、学資保険の真の利回りとリスク、そして新NISAとのハイブリッド活用法を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の学資保険は予定利率の引き上げに伴い、条件次第で返戻率105%〜108%超(一括・短期払込等では最大120%超)を狙える商品が復活している。
- 要点2:「入ると損する」と言われる最大の原因は、途中解約による元本割れと手厚すぎる特約付帯によるコスト増であり、商品自体の欠陥ではない。
- 要点3:学資保険の真価は「保険料払込免除特約」による強制的な進学保障にあり、新NISA(攻め)と学資保険(守り)を併用する家計防衛が最も堅実である。
【2026年最新動向】学資保険の利率と「入ると損する」噂の真相を解剖
教育資金の準備を検討する際、真っ先に直面するのが「学資保険 利率」という言葉の定義です。生命保険業界で使われる「予定利率」と、契約者が実際に受け取る「返戻率(受取率)」は全く異なる概念であり、ここを混同することが「思っていたより増えない」「損をした」という誤解の温床になっています。
まず押さえておきたいのが、学資保険の損得を判断する唯一の絶対指標である「返戻率」の計算式です。
【返戻率の計算式】
返戻率(%)=(受け取れる満期保険金・お祝い金の総額 ÷ 支払った保険料の総額)× 100
この数値が100%を超えれば支払った額より増えて戻る(元本以上)、100%を下回れば元本割れを意味します。マイナス金利時代には返戻率が100%前後に張り付き、手数料負けする商品が続出したため「学資保険 不要論の真相」としてネット上で猛烈なバッシングを受けました。
大手生命保険会社の決算資料および商品改定リリースによると、2024年から2026年にかけて市場金利の好転を受けた各社の一時払・短期払商品の予定利率引き上げが順次実施されています。これにより、長期固定金利の確定利回り商品としての貯蓄性が復権しつつあります。元本割れを避け、確実に105%以上の返戻率を確保できる設計プランを選べば、「入ると絶対に損する」という言説は過去のものとなりつつあります。
【2026年最新】学資保険 返戻率ランキング&人気主要5社を徹底比較
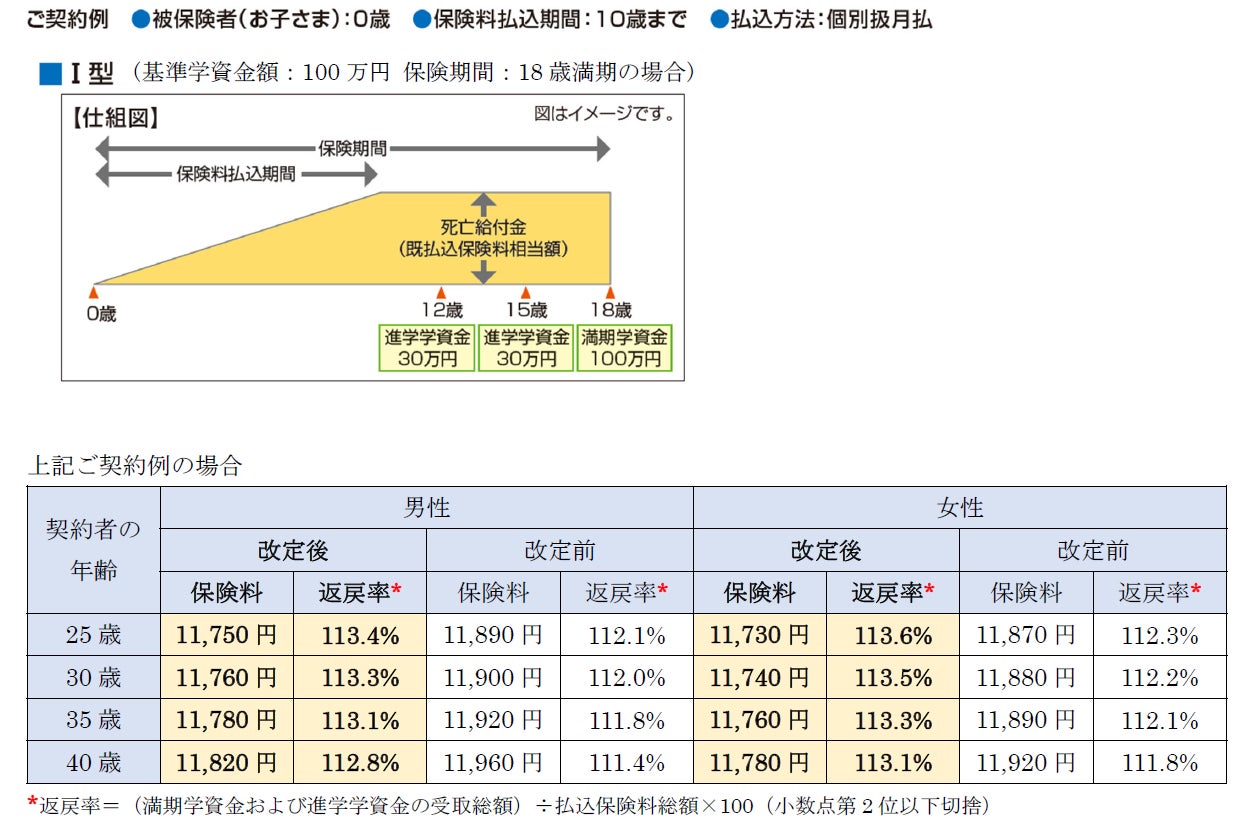
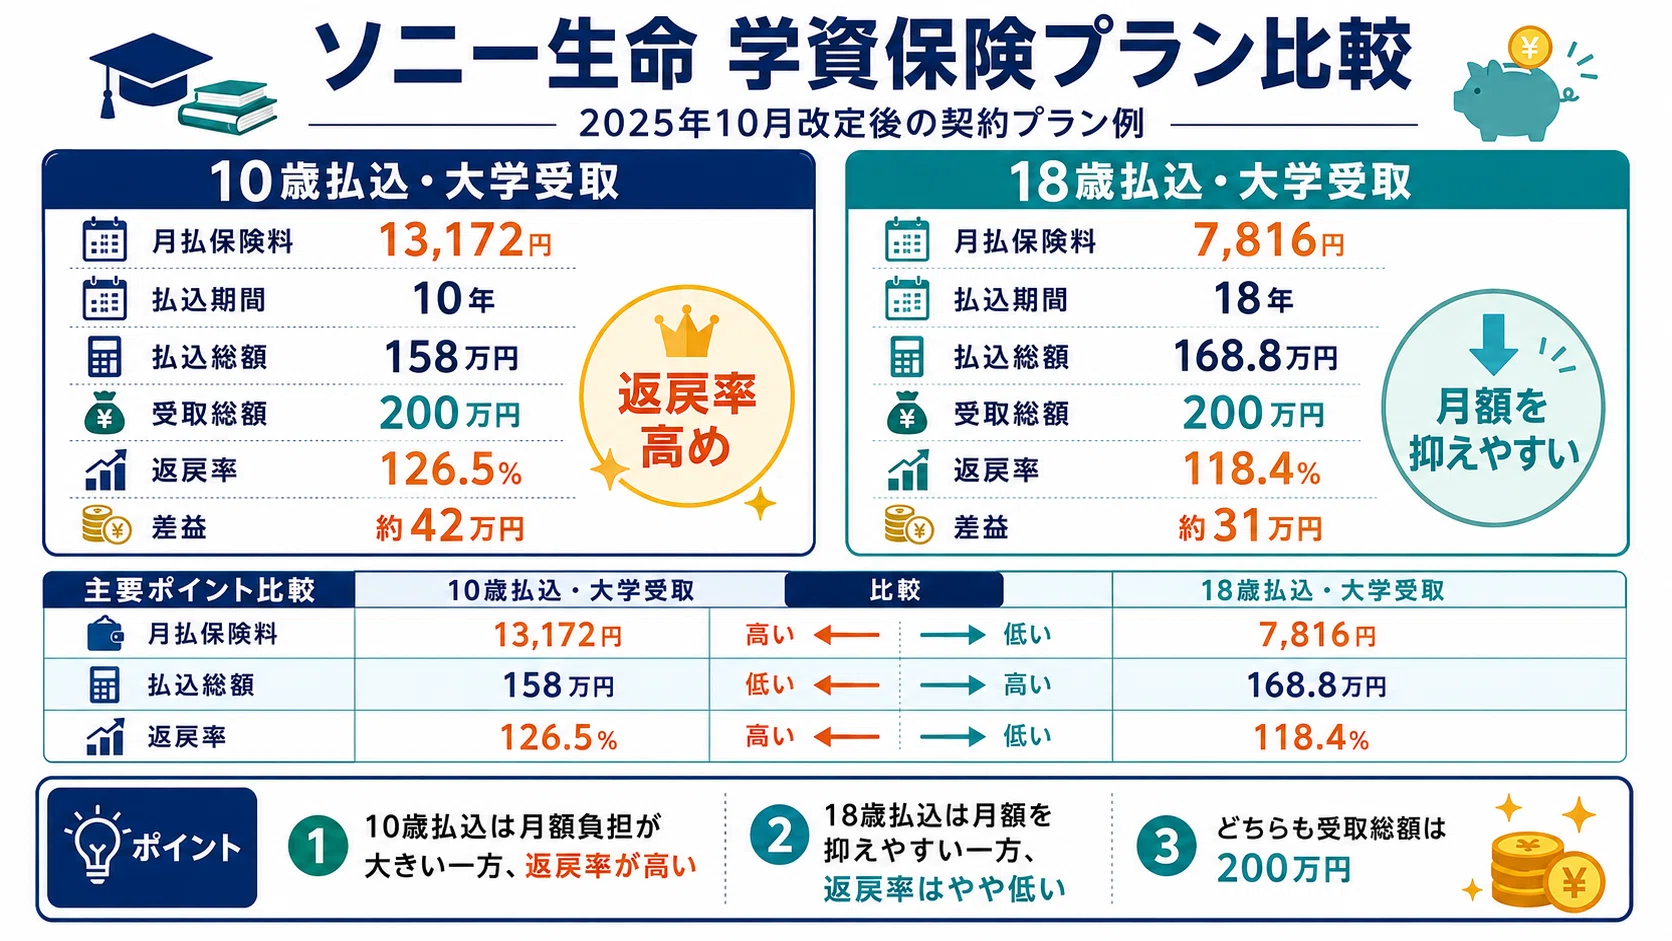
主要生命保険会社が販売する最新の学資保険について、返戻率の高さ、受け取り時期の柔軟性、保障内容を比較検証しました。返戻率を最大限に高めるためには「0歳加入」「親の年齢が若い」「保険料払込期間を10歳や高校入学前までに短期集中させる」という共通条件が存在します。
| 保険会社・商品名 | 返戻率の目安・数値データ | 受け取り時期・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約105.8%〜109.0% (一括払込等の特例時:最大129.2%※条件付) | 18歳から21歳まで毎年均等給付(大学4年間の学費サポート型) | トップクラスの返戻率。高額割引や短期払込の活用で教育資金効率を極限まで高められる本命候補。 |
| ソニー生命 「学資保険(無配当型)」 | 約104.5%〜108.2% (III型・10歳払済プラン等) | 大学進学重視のIII型、高校・大学重視のII型などオーダーメイド | 専任ライフプランナーの相談力と設計自由度が抜群。返戻率重視プランの評判が極めて高い。 |
| フコク生命 「みらいのつばさ」 | 約103.0%〜106.5% (兄弟割引適用時アップ) | ジャンプ型(大学重点)/ステップ型(小中高の祝金付) | 「兄弟割引(ふこく赤ちゃん&キッズクラブ)」で返戻率が加算。2人目以降の加入で強みを発揮。 |
| 日本生命 「ニッセイ学資保険」 | 約102.5%〜105.0% (5年ごと利差配当付) | 高校・大学進学時、または大学4年間年金受取 | 大手生保ならではの盤石な経営基盤と全国サポート網。配当金による上振れ期待がある設計。 |
| かんぽ生命 「はじめのかんぽ」 | 約97.0%〜101.5% (特約付帯時は元本割れ傾向) | 出生前加入可能、郵便局窓口での対面手続き | 医療特約などを付けると元本割れしやすいが、全国の窓口網と加入手続きのハードルの低さが特徴。 |
返戻率ランキングの首位を争う「明治安田生命 つみたて学資」や「ソニー生命 学資保険 評判」が示す通り、貯蓄に特化した無駄のないプランを選択することが高返戻率を獲得するための必須条件です。
学資保険 NISA 比較|教育資金シミュレーションで見る最適解
「学資保険に入るくらいなら新NISAで全世界株式(オルカン)やS&P500を買った方が圧倒的に増えるのではないか」という疑問は、現代の親世代が抱く最大の関心事です。両者の特徴とリスク構造を客観的に比較します。
【教育資金 シミュレーション:大学進学時に必要な資金(18年間で300万円を準備する場合)】
- 学資保険(月額約13,000円×18年=払込約280万円):満期時に約300万円(返戻率107%)が1円単位で確定。途中で市場が暴落しても満期金額は減額されない。さらに契約者(親)が死亡または高度障害を負った場合、以後の保険料払込が免除され、18歳時に300万円が満額支払われる。
- 新NISA・インデックス投資(月額約10,000円×18年/想定年利4%):18年後の元利合計は約314万円〜450万円に達する可能性がある。ただし、子どもが18歳になる大学受験期に世界的な金融危機や暴落(マイナス30%〜40%の下落)が発生した場合、資産評価額が一時的に200万円前後に急減するボラティリティリスクを完全に背負う。
学資保険と新NISAは対立する存在ではありません。教育資金という「目標期日が1ミリもズラせない(大学入試の学費納付期限は待ってくれない)」資金調達において、全額を価格変動リスクに晒す行為は危険を伴います。
専門家やファイナンシャルプランナーが推奨するのは、「国公立大学の学費(約250万〜300万円)は学資保険で確実にロックし、私立大学差額や下宿費用・留学費用は新NISAで上乗せを狙う」というハイブリッド戦略です。

学資保険 元本割れの理由と保険料払込免除特約の絶対的価値
学資保険の検討時に必ず耳にする「学資保険 元本割れの理由」について、構造的な原因を整理しておく必要があります。元本割れが発生する主たる要因は次の3点に集約されます。
- 子どもの医療特約や育英年金特約の付帯:保険料の一部が掛け捨ての保障費用に充当されるため、受取総額が払込総額を下回る。
- 満期までの途中解約:契約後数年で家計が逼迫し途中解約した場合、解約返戻金は支払った保険料を大幅に下回るペナルティが課される。
- 保険料払込期間の長期化(18歳までダラダラ払う):保険会社が資金を運用できる期間が短くなり、運用益が保険会社側の経費を下回る。
一方で、学資保険が単なる定期預金や投資信託と根本的に異なる決定的な強みが「学資保険 保険料払込免除特約」の存在です。
一般的な家庭において、一家の大黒柱が万が一の事態(死亡・所定の高度障害状態、一部商品では三大疾病)に陥った場合、その後の保険料支払いは一切不要となります。それにもかかわらず、満期時には当初予定されていた満期保険金やお祝い金が100%全額給付されます。
行動経済学における「プロスペクト理論(人間は利益を得る喜びよりも、同額の損失を被る苦痛を2倍以上強く感じる心理傾向)」に照らし合わせても、「子どもの夢と進路を親の健康リスクから完全に切り離して死守できる」という安心料こそが、学資保険という金融商品の本質的なコアバリューといえます。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋に寄せられた実際の契約者の体験談や、教育資金準備を終えた親たちの手記を調査すると、数字の損得だけでは測れない現場のリアリティが浮き彫りになります。
【肯定的な体験談:強制貯蓄と払込免除に救われた事例】
「投資信託だと『家電が壊れた』『旅行に行きたい』と理由をつけて取り崩してしまいそうだったが、学資保険は口座引き落としで心理的ロックがかかるため、18年間絶対に手をつけずに済んだ」(30代会社員男性)
「子どもが中学生のときに夫が脳梗塞で倒れ、高度障害に。学資保険の払込が免除され、大学進学資金300万円が無事に支払われた瞬間、本当にこの保険に入っていてよかったと涙が出た」(40代主婦の手記より)
【後悔・不満の生の声:時期のズレとインフレへの懸念】
「秋の公募推薦入試で合格が決まり、11月に入学金と前期授業料の納付(約120万円)が必要になったが、学資保険の満期金支払いは『高校卒業年の3月』だった。一時的にキャッシングで繋ぐ羽目になり、受取時期の確認不足を痛感した」(50代女性)
「2010年代に加入した学資保険は返戻率103%程度。近年の物価高や大学授業料の値上げペースに利率が追いついておらず、これだけでは学費の半分しか賄えない」(40代会社員女性)
現場の実態から導き出される重要な教訓は、「受取時期を満期18歳ではなく、高校3年の10月〜12月(大学推薦入試の納付期限)に設定すること」、そして「全額を固定金利の学資保険に頼り切らないこと」の2点です。
学資保険 メリット デメリット総点検|おすすめ見直しと加入判断基準
教育資金の準備手法として学資保険を選択すべきか否か、客観的な「学資保険 メリット デメリット」を整理した上で、具体的な判断基準を明示します。
【学資保険の主なメリット】
- 確定利回りの確実性:契約時点で将来受け取れる金額が1円単位まで確定し、株価暴落の影響を受けない。
- 保険料払込免除特約:親に万が一があっても、教育資金の積立が自動的に完結する。
- 生命保険料控除の対象:一般生命保険料控除が適用され、毎年の所得税(最大4万円)・住民税(最大2.8万円)が軽減される。
- 強制貯蓄効果:安易に取り崩せない仕組みにより、家計の貯金体質が強化される。
【学資保険の主なデメリット】
- 途中解約時の元本割れリスク:早期解約するとペナルティで払い込み総額を下回る。
- インフレ耐性の脆弱さ:将来急激な物価上昇や学費値上げが起きても、受取額は固定されたまま。
- 資金の流動性の低さ:進路変更や急な資金需要に対して柔軟な引き出しができない。
【プロの結論】おすすめできる家庭・慎重になるべき家庭の条件
家族社会学および家計心理学の観点から、教育資金の準備は親の「リスク許容度」と「資金管理能力」に強く依存します。以下のチェック基準をもとに判断することをおすすめします。
■ 学資保険への加入を強く推奨する家庭:
- 貯金口座にあるお金をどうしても使ってしまう「貯金が苦手」なタイプ。
- 投資信託などの価格変動を毎日気にしてしまい、相場急落時に強いストレスやパニック売りを起こしやすい性格。
- 親自身の生命保険(死亡保障)が手薄であり、教育資金と死亡保障を低コストで同時に確保したい世帯。
- 祖父母から教育資金の贈与を受け、確実に子どもの学費としてプールしておきたい家庭。
■ 学資保険の加入を見送り、NISA等を優先すべき家庭:
- すでに生活防衛資金(生活費の半年〜1年分)が潤沢にあり、投資の暴落局面でも狼狽せず15年以上の長期運用を継続できる家庭。
- 家計のキャッシュフローが不安定で、将来的に保険料の支払いが滞るリスク(途中解約リスク)が高い世帯。
- すでに親が高額な死亡保険に加入しており、払込免除特約のメリットが重複してしまう場合。
すでに学資保険に加入中の方で「学資保険 おすすめ見直し」を検討されている場合、返戻率の高い良質なプランを安易に中途解約するのは得策ではありません。解約返戻金の減額損を避けるためにも、解約ではなく「払済保険(以後の保険料支払いをストップし、現在の積立金に応じた満期金を据え置く仕組み)」への変更や、減額手続きを優先的に検討すべきです。
【学資保険 利率】に関するよくある質問(FAQ)
Q1:学資保険の「予定利率」と「返戻率」はどう違うのですか?
A1:予定利率とは、保険会社が契約者から預かった保険料を運用する際に約束する利回りのことです。一方、返戻率(受取率)は契約者が実際に支払った保険料総額に対して、受け取れる保険金の割合(受取総額 ÷ 払込総額 × 100)を示します。保険会社の事業経費や特約費用が差し引かれるため、「予定利率=手元に戻る利回り」ではありません。損得の比較には必ず「返戻率」を確認してください。
Q2:教育資金は新NISA一本に絞るべきか、学資保険と併用すべきですか?
A2:堅実な資産形成を目指すなら「併用(ハイブリッド)」が王道です。高校・大学の初年度納付金など絶対に減らせない最低限の資金(200万〜300万円程度)は学資保険で手堅く確保し、生活費や留学費用、私立進学時の追加費用は新NISAで運用益を狙うという二段構えが、相場急落リスクとインフレリスクの双方に耐えうる最善策です。
Q3:学資保険で元本割れを防ぐための最も効果的な裏ワザはありますか?
A3:返戻率を最大化させるための鉄則は次の3点です。①「子どもが0歳(または出生前)」のうちに加入する、②「不要な医療特約・育英年金特約を付けない(貯蓄一本に絞る)」、③「保険料払込期間を10歳済や15歳済に短縮する、または年払い・一括払いを利用する」。これらを徹底するだけで、返戻率を数ポイント〜10%以上引き上げることが可能です。
Q4:満期保険金を受け取る際、税金はかかりますか?
A4:契約者(保険料を払う人)と受取人が同一の場合、満期保険金は「一時所得」として扱われます。一時所得には最大50万円の特別控除があるため、「(受取総額 − 払込保険料総額 − 50万円)× 1/2」が課税対象となります。一般的な学資保険の運用益で50万円を超えるケースは稀であるため、他の一時所得がなければ基本的に所得税は非課税となります。ただし、契約者が親で受取人が子どもの場合は「贈与税」の対象となるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
金利の変動と投資ブームが交錯する2026年現在、学資保険は「時代遅れの金融商品」ではなく、その特性を理解した上で使いこなす「最強の教育資金ディフェンスツール」としての再評価が進んでいます。
教育資金づくりで最も恐れるべき事態は、相場の下落や親の健康悪化によって、子どもの希望する進路の選択肢を閉ざしてしまうことです。元本保証と保険料払込免除特約という二重の盾を備えた学資保険の価値は、不確実な時代だからこそ光を放ちます。
各社の最新返戻率シミュレーションを比較し、各家庭の家計状況やリスク耐性に合わせた「攻め(NISA)と守り(学資保険)」の黄金比率を設計することが、後悔しない教育資金計画の第一歩となります。 (出典: 学資保険 利率(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
