学資保険の返還率で損しない!2026年最新ランキングと元本割れの真実
子どもの将来を見据えて教育資金の準備を始める際、真っ先に検討候補へ挙がるのが「学資保険」です。しかし、契約内容を十分に精査しないまま加入し、満期を迎えた段階で「支払った総額よりも受取額が少なかった」「これなら預貯金や投資に回せばよかった」と後悔する保護者が後を絶ちません。
日本銀行の金融政策修正に伴い預金金利や運用環境が大きく変動する2026年現在、学資保険の「返還率(返戻率)」の相場はどう推移しているのでしょうか。本稿では、最新の保険商品データと利用者のリアルな実態をもとに、元本割れを回避して受取額を最大化するための実践的なノウハウを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険における返還率(返戻率)の相場は102%〜108%前後であり、貯蓄重視型に絞り込まなければ元本割れのリスクが生じる。
- 要点2:元本割れを招く主因は「手厚すぎる医療特約の付加」「頻繁な祝い金の受取設定」「家計急変による途中解約」の3点にある。
- 要点3:新NISAとの併用(ハイブリッド戦略)や「10歳払済」「全期前納(一括払い)」の活用が、インフレ下で教育資金を守り抜く最適解となる。
【2026年最新】学資保険の返戻率相場と元本割れを引き起こす3大原因
学資保険を検討する上で最も重視される指標が「返還率(返戻率)」です。これは、契約期間中に支払う保険料の総額に対して、将来受け取れる学資金(満期保険金や祝い金)の総額がどれくらいの割合になるかを示す数値です。
計算式は極めてシンプルであり、「受取総額 ÷ 払込保険料総額 × 100」で算出されます。この数値が100%を超えていれば支払った以上のお金が戻る「プラス運用」となり、100%を下回ると実質的な損失を意味する「元本割れ」となります。
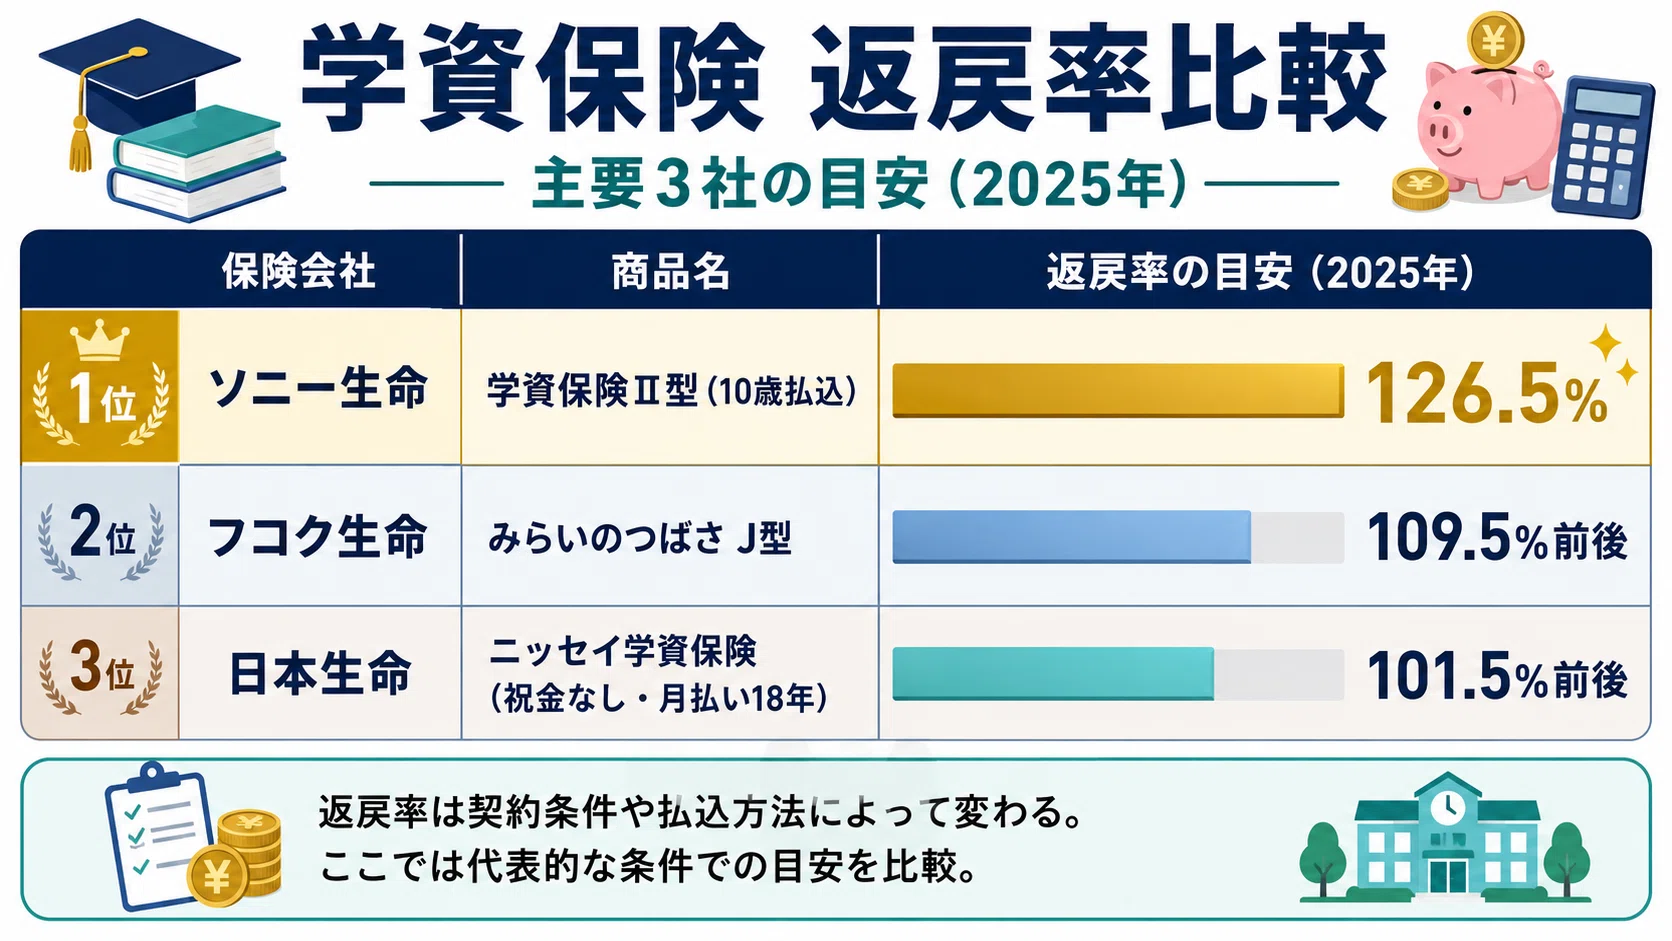
2026年における主要各社の貯蓄重視型プランの返戻率の目安は102%〜108%前後です。メガバンクの定期預金金利が引き上げ傾向にあるとはいえ、長期固定で確実に数パーセントの上乗せを狙える点は依然として堅実な選択肢と評価されています。しかし、営業担当者に勧められるがまま契約した結果、返戻率が90%台に落ち込み元本割れに陥るケースが後を絶ちません。その背景には、以下の明確な3大原因が存在します。
① 医療保障や死亡保障などの「特約」を過剰に付加している
子どもの入院特約や育英年金特約などを付加すると、支払った保険料の一部が「保障にかかる掛け捨てコスト」に充当されます。その結果、純粋な貯蓄へ回る資金が目減りし、返戻率が100%を大きく割り込む構造です。
② 小中学校や高校の入学ごとに「祝い金」を受け取る設定にしている
小刻みに祝い金を受け取るプランは一見便利に思えますが、保険会社側で資金を長期複利運用できる期間が短くなるため、大学入学時にまとめて受け取る据置型に比べて最終的な返還率は著しく低下します。
③ 無理な保険料設定による「途中解約」
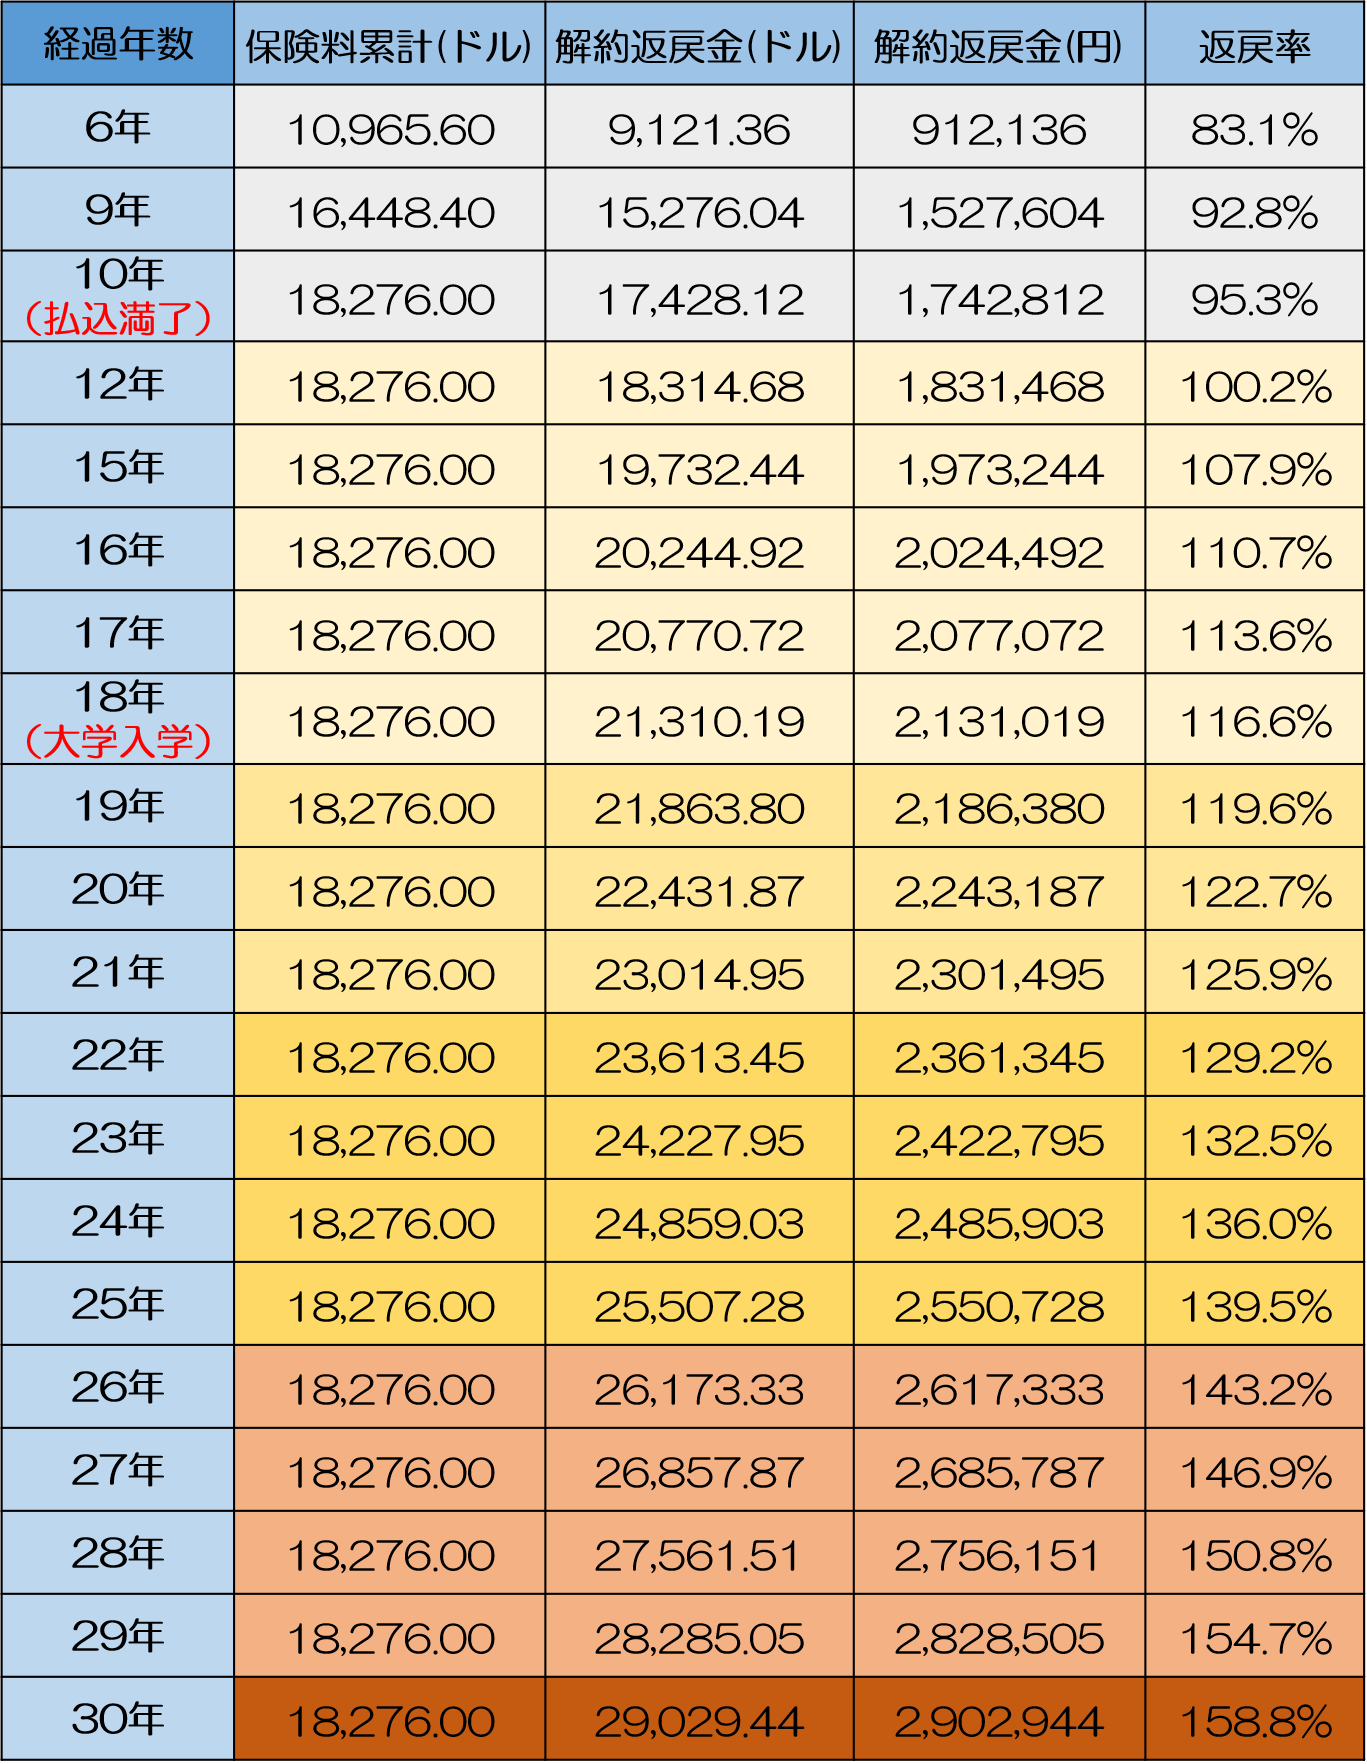
学資保険は満期まで継続することを前提に設計されています。家計の圧迫などを理由に加入後数年で早期解約した場合、解約返戻金は支払った保険料を大幅に下回るペナルティを受けることになります。

【徹底比較】2026年最新学資保険おすすめランキングと返戻率シミュレーション
教育資金のピークとなる「大学入学時(17〜18歳)」に最大限の資金を確保するためには、各保険会社が提示するプランの特性を見極める必要があります。大手生命保険各社が公開する最新データに基づき、返戻率と受取条件を構造化して比較します。
| 保険商品名(引受会社) | 返戻率の目安(0歳加入時) | 保険料払込期間・受取時期 | 特徴・編集部の分析評価 |
|---|---|---|---|
| ソニー生命 「学資保険(無配当)」Ⅲ型 | 約105.5%〜108.0% | 10歳払済 / 18歳〜22歳(大学4年間分割受取) | 業界最高水準の返戻率を維持。大学在学中の学費に特化し、短期払済で効率を極限まで高める設計。 |
| 明治安田生命 「つみたて学資」 | 約104.0%〜106.5% | 10歳・15歳払済 / 18歳〜21歳満期 | 高額割引制度(基準保険金額70万円以上等)の適用で返戻率が跳ね上がる。受取時期の確実性で高評価。 |
| フコク生命 「みらいのつばさ」ジャンプ型 | 約102.5%〜105.0% | 11歳・14歳・17歳払済 / 22歳満期 | 大学進学時に重点配分する「ジャンプ型」が高返戻。兄弟割引制度があり、第2子以降の加入で有利に働く。 |
| 日本生命 「ニッセイ学資保険」 | 約101.5%〜104.0% | 5年・10年払済 / 18歳・22歳満期 | こども祝い金なしプランを選択することで返戻率を確保。大手ならではの対面サポートと経営基盤の安心感。 |
返戻率をシミュレーションする際、単に「パンフレットに記載された最大値」だけを見るのは危険です。親の契約年齢(30歳か40歳か)や払込期間(10年か18年か)、月払・年払・一括払いの違いによって、実際の返還率は2%〜5%程度上下します。加入前に必ず自身の年齢と払込可能期間に基づいた個別試算を行う姿勢が求められます。
【実態検証】利用者の生の声と現場目線で見えたリアル|祝い金の落とし穴
インターネット上の相談窓口やSNS、知恵袋の投稿を詳細にリサーチすると、加入者の「心理的な油断」が家計の損失につながっている実態が浮き彫りになります。
特に問題視されているのが、小学校・中学校・高校の各入学時に数十万円単位で支給される「祝い金」の扱いです。実際に契約した保護者の手記や体験談には、次のような生々しい証言が並びます。
「子どもの節目ごとに5万円や10万円のお祝い金が出るプランを選んだが、日々の生活費や家族旅行の足しに消えてしまい、高校卒業時には何も残っていなかった。一番お金がかかる大学進学の段階で、満期金が想定より百万円以上少なくて青ざめた」(30代後半・会社員男性の手記より)
行動経済学において、人間は「まとまった大金」よりも「小分けにして手元に入った少額の臨時収入」を浪費しやすいという心理バイアス(メンタル・アカウンティングの罠)を持っています。祝い金付きプランは、親に「教育資金が順調に給付されている」という錯覚を与えやすい一方で、複利効果を著しく削ぎ落とす要因になります。純粋な大学資金の積立を目的とするならば、祝い金を一切排除し、満期一括または大学4年間分割で受け取る設計が鉄則です。
学資保険vsつみたてNISA|インフレ時代の教育資金づくりを徹底比較
教育資金の準備を巡り、多くの家庭で議論が紛糾するのが「学資保険と新NISA(つみたて投資枠)のどちらを選ぶべきか」という問題です。この2つは対立構造として捉えられがちですが、金融商品としての根本的な機能が異なります。
学資保険の最大の強みは、契約時に将来受け取る満期金額が確定する「確実性(元本確保)」と、万が一契約者である親が死亡・高度障害状態になった場合に以後の保険料払込が免除される「保険料払込免除特則」にあります。親に不測の事態が起きても、予定していた教育資金が子どものために100%確保されます。
一方で、学資保険の最大の弱点は「インフレに対する耐性のなさ」です。年利換算すると0.5%〜1.0%前後の固定利回りにとどまるため、今後大学の授業料や物価が年2%以上のペースで上昇し続けた場合、実質的な購買力が低下するリスクを内包しています。
対するつみたてNISAは、全世界株式やS&P500などのインデックスファンドを活用することで、過去の長期実績から年3%〜7%程度の期待リターンが見込めます。インフレに対する強力なヘッジとなる反面、子どもが18歳になるタイミングで世界的な金融危機が発生した場合、元本割れを起こして進学費用が不足する市場リスクを負います。
したがって、2026年における最も合理的な戦略は「ゼロサム思考の二者択一」ではなく、「学資保険で大学入学金の最低防衛ライン(200万円〜300万円)をロックし、余剰資金をつみたてNISAで運用して増額を狙うハイブリッドアプローチ」です。
返戻率を最大化する「3つの裏ワザ」と満期保険金の税金ルール
同じ保険商品であっても、払込方法や契約設計を少し工夫するだけで、返戻率を数パーセント引き上げることが可能です。現場のファイナンシャルプランナーが活用する実践的なアプローチを紹介します。
① 保険料払込期間を「10歳払済」に短縮する
18歳までダラダラと月払いを続けるのではなく、家計に比較的余裕のある小学校修了(10歳)までに保険料を払い終える設定にします。保険会社が運用できる期間が長くなるため、返戻率が1.5%〜3.0%程度跳ね上がります。中学校以降に本格化する塾代や部活動費と保険料の支払いが重複しないという家計管理上のメリットも絶大です。
② 「全期前納(一括払い)」を活用する
手元にまとまった預貯金や出産祝い金がある場合、将来支払う全期間の保険料を一括して保険会社に預ける「全期前納」を利用します。保険会社から割引が適用され、通常月払いと比べて返戻率を最大で2%〜4%程度押し上げる効果があります。
③ 満期保険金の「受取人と契約者」を同一にして税金をゼロに抑える
学資保険の満期保険金には税金が課されます。契約形態によって課税区分が劇的に変わる点に注意が必要です。
- 契約者:親 / 受取人:親 →「一時所得」扱い
- 契約者:親 / 受取人:子ども →「贈与税」扱い
一時所得の場合、「(受取総額 - 払込保険料総額 - 特別控除50万円)× 1/2」が課税対象となります。学資保険の利益(受取総額と払込保険料の差額)が50万円を超えない限り、所得税は一切発生しません。受取人を安易に子ども名義にしてしまうと年間110万円を超える部分に贈与税が課されるリスクが生じるため、必ず「契約者=受取人」の形に設定することが重要です。
一般に知られていない盲点とネットの誤解|「学資保険オワコン論」の嘘
SNS上では「投資信託全盛の今、学資保険に入るのは金融リテラシーが低い証拠」「学資保険は完全にオワコン」といった過激な論調が散見されます。しかし、この主張には重大な視座の欠落があります。
最大の盲点は、投資信託には決して付帯できない「強制貯蓄力」と「親の死亡・就労不能リスクに対する防衛機能」です。人間は意志の弱い生き物であり、証券口座の積立投資は家計が苦しくなった際にワンクリックで取り崩したり停止したりしてしまいがちです。学資保険という「簡単には引き出せない半強制的な枠組み」があるからこそ、確実に目標資金を形成できる家庭は少なくありません。
また、一家の大黒柱が病気や事故で倒れた際、NISA口座は以降の積立が止まるだけですが、学資保険なら以後の支払いが全額免除され、契約通りの満期金が満額支給されます。学資保険は単なる「金融投資」ではなく、「教育資金を絶対に途絶えさせないための生命保険」であることを再認識する必要があります。
【プロの結論】学資保険が向いている家庭・おすすめできない家庭の明確な境界線
家計構造や親のリスク許容度によって、学資保険を選ぶべきか否かの判断は明確に分かれます。以下の基準を照らし合わせ、自身の家庭にとって最適な手段を選択してください。
【学資保険への加入を強くおすすめできる家庭】
- 手元にお金があるとつい使ってしまうため、強制力のある仕組みで確実に貯めたい家庭
- 投資の元本割れリスクに対する精神的ストレスが大きく、1円たりとも教育資金を減らしたくない家庭
- 世帯主の健康状態や就労リスクに不安があり、親に万が一のことがあっても確実に大学資金を残したい家庭
- 児童手当を生活費と明確に分離し、自動的に18年後の学費へとスライドさせたい家庭
【学資保険への加入を慎重に見送るべき家庭】
- すでに生活防衛資金(生活費の半年〜1年分)が潤沢にあり、家計の自己管理が徹底できている家庭
- 新NISAなどの非課税投資枠を活用し、15年以上の長期・分散投資でインフレを上回る資産拡大を目指したい家庭
- 直近で転職や独立、住宅購入を控えており、毎月の固定費を固定化すると途中解約のリスクが高い家庭
【学資保険 返還率】に関するよくある質問(FAQ)
Q1:返還率(返戻率)を重視する場合、いつまでに加入するのが最もお得ですか?
A1:子どもが0歳(または出生前加入)のタイミングが最も返戻率が高くなります。親の年齢が若く、保険会社が資金を運用できる期間が最長になるためです。年齢が上がるごとに保険料が上がり、返戻率は段階的に低下します。
Q2:途中でどうしてもお金が必要になった場合、損をせずに引き出す方法はありますか?
A2:解約すると元本割れを起こす可能性が極めて高いため、どうしても一時的な資金が必要な場合は解約ではなく「契約者貸付制度」の利用を検討してください。解約返戻金の一定範囲内で比較的低い金利で借入を行うことができ、契約自体を継続させることが可能です。
Q3:インフレが進んで現金の価値が下がった場合、学資保険はどうなりますか?
A3:固定金利型の学資保険は、将来受け取る金額が日本円で固定されているため、インフレによって実質的な購買力が低下するリスクがあります。このリスクを相殺するためには、教育資金の全額を学資保険に依存するのではなく、3〜5割を投資信託(NISA)などの変動型資産に分散配置することが有効です。
まとめ:今後の動向と失敗しないための判断基準
学資保険の返還率(返戻率)は、単にランキングの順位や目先のパーセンテージだけで選ぶべきものではありません。「特約を排した純粋な貯蓄型プランの選択」「10歳払済などの払込期間短縮」「契約者と受取人の税務設計」といった基本原則を愚直に守ることで、初めて本来のパフォーマンスを発揮します。
教育資金の準備において何より優先されるべきは、「子どもが進路を選択するその瞬間に、必要なお金が確実に手元にあること」です。学資保険が持つ確固たる元本確保機能と払込免除というセーフティネットを土台に据えつつ、家庭の資金余力に応じて新NISAなどを組み合わせる。この柔軟なハイブリッド戦略こそが、不確実な時代において後悔しない教育資金づくりの決定打となります。 (出典: 学資保険 返還率(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
