学資保険見直しで損しない極意!新NISA乗換と解約リスク検証【2026】
教育費のピークである大学進学時に向け、かつて盤石の選択肢とされてきた学資保険のあり方が大きな転換期を迎えています。長引くインフレ傾向や私立大学を中心とした学費の上昇、そして2024年に抜本拡充された新NISAの定着とジュニアNISAの廃止を経て、子育て世帯のマネープランはこれまでにない再編を迫られています。「数年前に加入した学資保険をこのまま継続すべきか」「新NISAに一本化したほうが効率的ではないか」と悩む保護者は少なくありません。
しかし、感情的な判断やネット上の断片的な情報に流されて性急に途中解約を選ぶと、重い元本割れペナルティを背負う事態に陥ります。本稿では、2026年現在の金融情勢やリアルな家計相談現場の証言をもとに、学資保険の見直しにおける損益分岐点、払済保険の賢い活用法、新NISAとのハイブリッド設計まで、後悔しないための判断基準を網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:加入後数年以内の途中解約は解約返戻金の元本割れリスクが極めて高いため、全解約ではなく「払済保険」や「減額」での固定化が有力な防衛策となる。
- 要点2:新NISAへの一本化はインフレ耐性に優れる半面、暴落時の出口戦略に脆さがあるため、「確実性の学資保険+成長性のNISA」によるハイブリッド運用が鉄則。
- 要点3:ソニー生命や明治安田生命など高返戻率商品の既存契約は安易に手放さず、予定利率と残込期間を冷静に試算したうえで見極める必要がある。
【2026年最新】学資保険の見直しで損しない?新NISA乗り換えと途中解約の真相
「学資保険を解約して新NISAに乗り換えるべきか」という問いに対し、大手FP相談窓口や独立系ファイナンシャルプランナーの元には連日多くの相談が寄せられています。結論から言えば、契約から数年しか経過していない学資保険を単純解約して全額を投資信託へ移す行為は、最も損を生み出しやすい典型的な悪手です。
学資保険の途中解約における最大の落とし穴は、契約初期の解約返戻率の低さにあります。保険会社は契約初期に代理店手数料や管理コストを差し引くため、加入から1〜5年程度で解約した場合、支払った保険料総額に対して戻ってくる解約返戻金が70%〜85%程度まで落ち込む元本割れが日常的に発生します。たとえば、すでに100万円を払い込んでいたとしても、解約返戻金が80万円にしかならなければ、その瞬間に20万円の確定損失を抱える計算です。
新NISAで年利5%の運用成果を出せたとしても、失われた20万円のディスアドバンテージを取り戻すには数年単位の歳月を要します。さらに、相場のボラティリティによっては大学入学時に株安が直撃するリスクも否定できません。インフレヘッジとしての新NISAの優位性は確かですが、確定利回りで教育費のベースを保証する学資保険の「強制貯蓄力」と「元本保全機能」を全否定して乗り換えるのは、資産形成の観点からも極めて危険なギャンブルと言わざるを得ません。
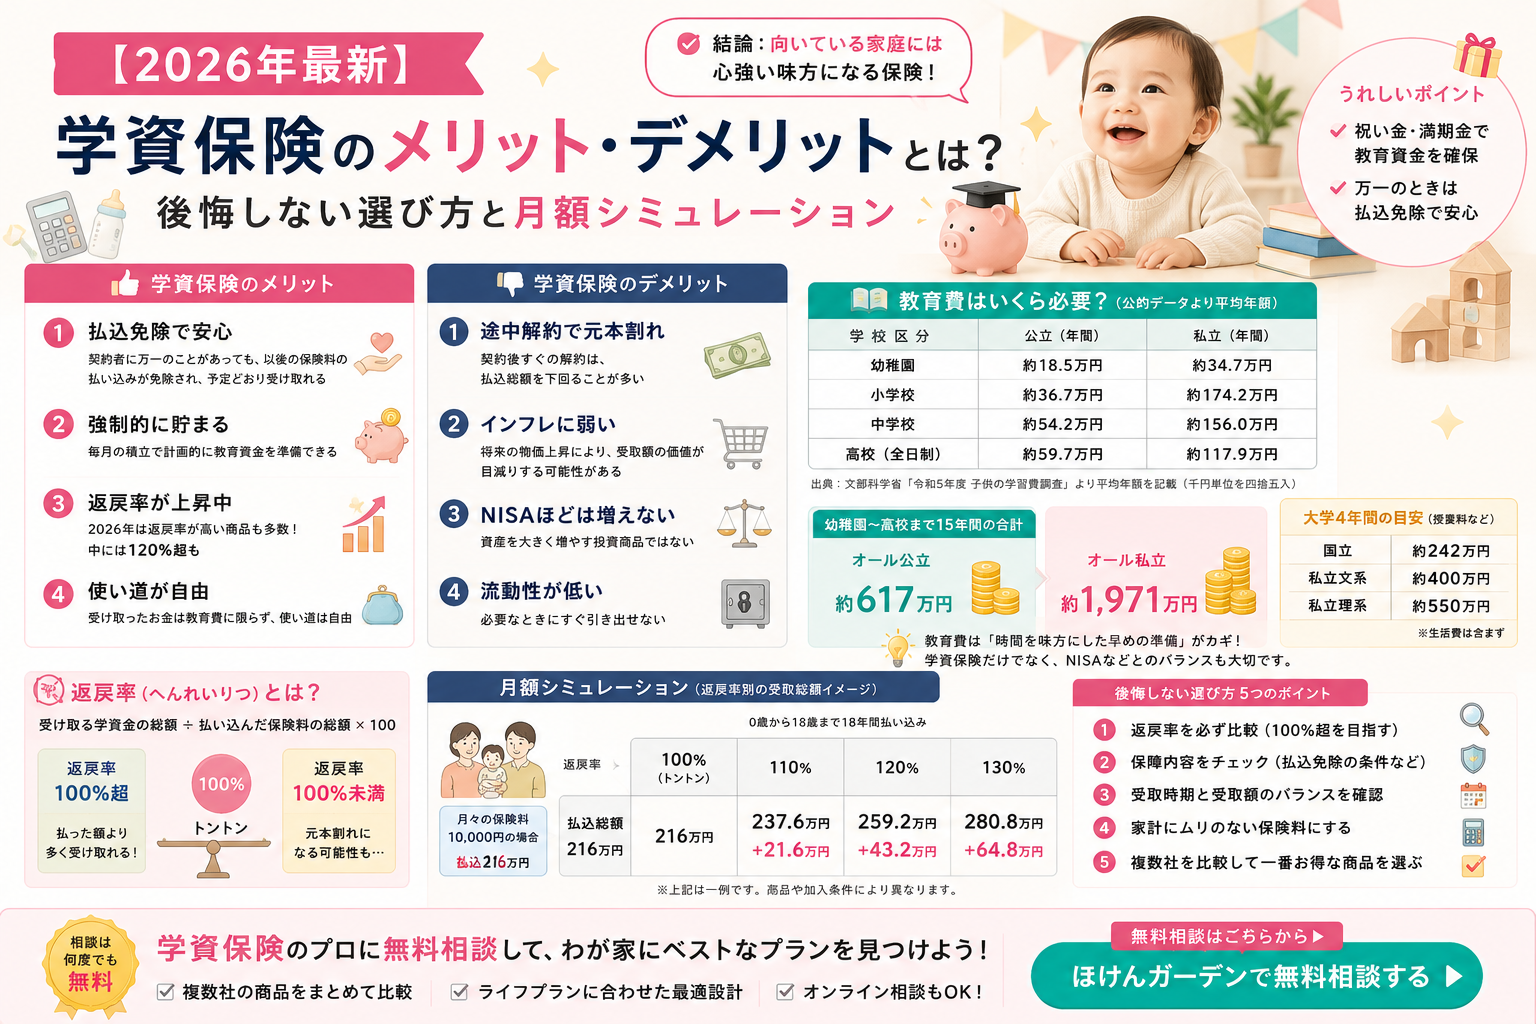
【実態検証】教育資金準備の現場データ比較|学資保険と新NISAのシミュレーション
教育資金の計画において把握すべきは、目標金額と金融商品の特性の整合性です。文部科学省の「私立大学等の令和5年度入学者に係る学生納付金等調査結果」および最新の文科省統計によれば、私立大学文系の初年度納付金は約120万円、4年間の総額は約410万円〜460万円に達し、私立理系では初年度約160万円、4年間で約560万円〜600万円超が平均値となっています。国公立大学でも学費値上げの動きが相次ぐ中、最低でも18歳時点で300万円〜500万円の確実なキャッシュを用意することが親世代の標準目標です。
ここで、代表的な学資保険(ソニー生命、明治安田生命など)と新NISAによる積立投資のシミュレーションを比較検証します。
| 準備手段・金融商品 | 満期時・18年後の想定リターン | 主なメリットと強み | 主なリスク・編集部の評価 |
|---|---|---|---|
| ソニー生命 学資保険(無配当) | 返戻率 約103.5%〜106.0% (払込期間10年等の場合) | ・受取総額が確定 ・契約者死亡時の保険料払込免除 ・オーダーメイド設計が可能 | 物価高に追従できない固定利率。途中解約は元本割れ必至。安全資産枠として極めて優秀。 |
| 明治安田生命 つみたて学資 | 返戻率 約104.0%〜108.5% (全期前納・高額割引時) | ・業界最高水準の返戻率 ・大学4年間の分割受取に対応 ・高額割引制度の適用が可能 | 払込完了時期を早める設計が基本のため、毎月の家計負担が大きくなりやすい点に留意。 |
| 新NISA (つみたて投資枠) | 想定年利3〜5%で 元本の約1.3倍〜1.6倍 | ・運用益が非課税 ・インフレに強い ・資金使途と引出タイミングが自由 | 大学入学時に株安・暴落局面と重なる元本割れリスク。相場下落時に狼狽売りする心理的脆弱性。 |
| ハイブリッド型 (保険50%+NISA50%) | 手堅い確実性+ 年利2〜3%相当の総合成長 | ・学費の最低ラインを保険で担保 ・余力部分でインフレヘッジ ・親の万一の保障も維持 | 家計のバランス管理が必須。2026年現在、専門家が最も推奨する王道のポートフォリオ。 |
明治安田生命の「つみたて学資」やソニー生命の学資保険は、長きにわたり貯蓄性特化型として高い評判を維持しています。これら既契約を持つ家庭が単純解約するのは、せっかく積み上げた確定リターンと保険料払込免除特約(親に万一があった際に以後の保険料が免除され満期金が全額給付される機能)をドブに捨てるに等しい行為です。
途中解約で損しない裏技|「払済保険」のメリットと契約者変更手続きの要点
保険料の支払いが家計の重荷になった際、ただちに解約届を取り寄せるのは早計です。制度上用意されている救済措置を活用すれば、元本割れの損失を最小限に抑えつつ、将来の満期金を確保できます。
救済策1:以後の保険料支払いを止める「払済保険」の威力
学資保険の「払済保険(はらいずみほけん)」への変更は、資金ショートに直面した家庭にとって最も強力な選択肢です。これは、現時点で積み立てられた解約返戻金を元手に、保険期間はそのままで保障額(満期金)を減額した保険へ切り替える手続きを指します。
払済保険へ変更する主なメリットは次の3点に集約されます。
- 翌月以降の保険料支払いが完全にストップする:家計の固定費を即座に削減可能。
- 据置期間中に返戻率が回復する:解約せず満期まで据え置くことで、運用原資が維持され、満期時には払い込んだ総額と同等以上の金額を受け取れるケースが多い。
- 途中解約による元本割れを回避できる:現金化を急がず満期まで眠らせることで、確定損失を防ぐ防壁となる。
ただし、払済保険に変更した時点で「保険料払込免除特約」や各種特約は消滅する点には注意を払う必要があります。
救済策2:一部のみを減額して負担を軽くする「減額(一部解約)」
毎月の保険料を全額止めるのではなく、「毎月2万円の積立を1万円に減らしたい」という場合は「減額手続き」が適合します。減額した分は一部解約扱いとなり、その割合に応じた解約返戻金が口座に振り込まれます。無理のない金額で契約を維持しつつ、手元資金も一部回収できる柔軟な手法です。
救済策3:離婚・名義変更時のトラブルを防ぐ「契約者変更手続き」
共働き家庭の家計管理変更や離婚、あるいは契約者である親の就労状況変化に伴い、「契約者変更」を検討する場面も増えています。学資保険の契約者を夫から妻へ変更する場合、保険会社への名義変更書類提出自体は比較的平易に進行します。しかし、税務上の取り扱いに厳格な注意が必要です。
保険料を支払っていた名義人と、満期金を受け取る名義人が異なる場合、満期保険金に対して「贈与税」が課税されるリスクが生じます。契約者変更を行う際は、変更前後の実質的な保険料負担割合を明確に記録し、受取時の税負担(一時所得になるか贈与税になるか)をシミュレーションしたうえで手続きを完了させることが不可欠です。

一般に知られていない盲点とネットの誤解
SNSや動画プラットフォーム上では「学資保険はオワコン」「新NISAをやらない親は情弱」といった極端な言説が散見されます。しかし、これらの言説には金融実務の現場から見ると重大なバイアスと盲点が存在します。
第1の誤解は、「投資信託なら教育費が必要な18年後に必ず増えている」という過信です。過去のインデックスデータ上、15年以上の長期保有で元本割れ確率が極めて低くなる傾向は確認されているものの、それはあくまで「途中で一切引き出さず、暴落時も売却しなかった場合」の理論値です。大学入学という「期日が1ミリも動かせない資金使途」において、入学の年に世界的な金融危機が発生して資産が30%下落した場合、親はその暴落価格で株式投資信託を現金化せざるを得ません。
第2の盲点は、学資保険が持つ「育英・保障機能」の軽視です。学資保険の本体には、契約者(親)が死亡または所定の高度障害状態になった際、その後の保険料支払いが免除され、祝い金や満期金がスケジュール通り満額支払われる特約が付帯しています。新NISAにはこの機能は存在せず、親が万一の事態に陥れば、それ以降の積立は完全に途絶えます。生命保険としてのセーフティネットを代替手段なしに削ぎ落とす行為は、家計のリスクマネジメント上、極めてアンバランスです。
学資保険を見直すべきベストなタイミングと見落としがちなデメリット
学資保険の見直しを検討するにあたり、最も適したタイミングと、見直しによって生じるデメリットを精査します。
見直しを断行すべき4つのベストタイミング
- 家計収支が構造的に変化したとき:住宅ローンの実行、転職、第2子・第3子の誕生など、毎月の固定費設計を見直すタイミング。
- 子どもの進路方針が大きく変動したとき:当初想定していた公立志向から私立中学・高校受験へシフトし、大学入学前の中間資金が必要になったタイミング。
- 契約から5年以上が経過し、払済保険の条件が整ったとき:返戻金が一定水準まで積み上がり、払済化しても損が出にくくなったタイミング。
- 制度改定(児童手当の高校生年代までの延長・所得制限撤廃など)を活用するとき:拡充された給付資金をNISA等に回し、既存の保険契約を最適化するタイミング。
知っておくべき見直しのデメリット
見直しや乗り換えに伴う最大のデメリットは、「親の健康状態の悪化による再加入不可」です。学資保険を解約して別の保障型商品へ乗り換えようとした際、過去数年間の病歴や健康診断の告知事項に引っかかり、新規加入を断られる事例が後を絶ちません。また、契約時の年齢が上がっているため、新規契約時の月額保険料が以前より割高になる年齢ペナルティも確実に発生します。

ジュニアNISA廃止後の選択肢|乗り換えおすすめ戦略【2026年最新】
2023年末で廃止されたジュニアNISAですが、2026年現在、当時保有していた資産は18歳まで非課税で据置運用が継続されています。問題は「ジュニアNISA廃止後に生まれた子どもや、新規で教育資金を準備する層がどの器を選ぶべきか」という点です。
2026年最新の教育資金構築における最適解は、「親の新NISA非課税枠(つみたて投資枠・成長投資枠)の活用」と「既存または新規の低リスク学資保険」の明確な役割分担です。
おすすめの資産配分比率は、子どもの年齢と家計の余力によって異なります。
- 子どもが0〜6歳(未就学期):新NISAへの配分比率を60%〜70%、学資保険を30%〜40%に設定。運用期間が12年以上確保できるため、複利の成長力を最大限に享受する。
- 子どもが7〜12歳(小学生期):新NISAと学資保険を50%ずつの均等配分。相場変動を注視しつつ、学資保険の払込完了を視野に入れる。
- 子どもが13〜18歳(中高生期):新NISAの積立投資枠のうち、教育費として確保した利益確定分を順次、定期預金や個人向け国債などの確定利回り資産へスイッチング。相場下落リスクを完全に遮断する出口戦略へ移行。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手相談窓口やSNSコミュニティに寄せられた実際の見直し事例を検証すると、理論通りにはいかない生々しい実態が浮かび上がります。
都内在住の30代会社員夫婦は、知人の勧めで契約していた外貨建て学資保険の月額保険料が円安の進行によって想定外に膨らみ、家計を圧迫。「このままでは毎月の生活が破綻する」と無料相談窓口に駆け込みました。当初は全解約を希望していましたが、FPの試算により大幅な元本割れが判明。結果として「払済保険への変更」を選択し、以後の支払いをゼロにしたうえで、浮いた月々3万円を新NISAの全世界株式インデックスファンドへシフトさせました。これにより、既存の積立分を満期まで安全に温存しつつ、将来の運用益を狙う体制へ軟着陸させることに成功しています。
一方、ネットの「新NISA最強論」を鵜呑みにして契約後2年目の学資保険を勢いで解約し、約35万円の元本割れを被った地方在住の40代男性は、「解約した直後に相場が急落し、精神的なパニックから一時積立を止めてしまった。元本割れの損失だけが手元に残り、子どもの大学資金に対するプレッシャーが倍増した」と手記で後悔を吐露しています。数字のシミュレーションだけでなく、親自身の「リスク許容度」と「心理的耐性」を無視した見直しがいかに危険であるかを物語る証言です。
【プロの結論】親の不安心理から見る教育費設計と「相談窓口」の正しい見極め方
教育資金の準備は、単なる金融工学の計算式では片付きません。そこには、「我が子に不自由な思いをさせたくない」「学歴格差の波に乗り遅れさせたくない」という親特有の強い愛情と将来への不安が色濃く反映されています。
家族社会学と心理的バウンダリーの視点
現代の家族関係において過剰な教育投資や無理な資産運用に走る背景には、親の自己実現と子どもの進路が過度に同化してしまう「心理的境界線(バウンダリー)の曖昧さ」が存在します。親が家計の限界を超えてリスクを取り、相場の変動に一喜一憂して家庭内の空気が険悪になるようでは本末転倒です。学資保険という「確実なベースキャンプ」を敷くことは、親のメンタルを安定させ、家族関係の調和を保つための心理的安全弁として機能します。
見直しに向いている人・慎重になるべき人の判断基準
客観的な判断基準を以下に整理します。
- 学資保険の見直し(払済・減額・NISA併用)に向いている人:
- 毎月の保険料負担が重く、家計の貯蓄率が著しく低下している世帯
- すでに契約から5年以上経過しており、払済にしても元本割れリスクが極めて低い世帯
- 親の死亡保障や医療保障が別途、掛け捨て型生命保険で十分に確保されている世帯
- 安易な見直しを絶対に避けるべき人:
- 契約から1〜3年未満で、解約返戻率が70%〜80%台前半にとどまる世帯
- 親に既往症があり、保険を見直すと二度と新規の生命保険に加入できない恐れがある世帯
- 株式市場の乱高下に耐えられず、下落局面で積立を解約してしまう傾向がある世帯
- 大学入学まで残り5年を切っており、運用期間を長期で確保できない世帯
無料相談窓口を使いこなすプロのチェック眼
学資保険の見直しをプロに相談する際は、「ほけんの窓口」や「ほけんの110番」といった来店型・訪問型の無料相談窓口、あるいは独立系ファイナンシャルプランナーを上手に活用するのが定石です。ただし、相談窓口を利用する際は「特定の保険商品や投資信託の手数料稼ぎに誘導していないか」を厳密に見抜く視点が求められます。優秀な相談員は、安易な乗り換えを勧めず、まずは既存契約の「払済」「減額」の試算を提示し、保険と新NISAを組み合わせた家計全体のキャッシュフロー表を作成してくれます。
【学資保険 見直し】に関するよくある質問(FAQ)
Q1:ソニー生命や明治安田生命などの高返戻率な学資保険に入っていますが、新NISAへ乗り換えるべきですか?
A1:すでにこれらの高返戻率な学資保険に加入している場合、全解約して乗り換える必要性は極めて低いです。確定利回りと保険料払込免除特約が付帯しているため、教育資金の「絶対防衛ライン」として継続保有することをお勧めします。余剰資金がある場合は、解約ではなく追加で新NISAのつみたて投資枠を併用するハイブリッド戦略が最も合理的です。
Q2:学資保険を払済保険に変更した場合、万一のときの「払込免除特約」はどうなりますか?
A2:払済保険に変更した時点で、特約部分はすべて消滅します。したがって、その後に契約者である親が死亡または高度障害状態になっても、以後の保険金が増額されることはなく、変更時に確定した減額後の満期金のみが据え置かれます。万一の保障が不足する場合は、格安の掛け捨て型収入保障保険などで別途カバーする手当てが必要です。
Q3:契約者を夫から妻に変更した場合、税金(贈与税)のペナルティはかかりますか?
A3:契約者の名義変更手続き自体には税金はかかりません。しかし、満期保険金を受け取った際、保険料を支払っていた人と受取人が異なる場合に贈与税の課税対象となります。たとえば「夫が保険料を全額払い込み、受取人を妻に変更して妻が満期金を受け取った」場合、年間110万円の基礎控除を超えた部分に贈与税が課されます。税務上のリスクを避けるため、名義変更時は税理士や保険会社の担当者に必ず相談してください。
Q4:途中解約で損しないための最も安全な手順は何ですか?
A4:第1に保険会社から「現在の解約返戻金額」と「払済保険に変更した場合の満期金額」の試算書を取り寄せることです。第2に、解約返戻金が払込総額を下回る場合は解約を選ばず、「払済保険」または「保険金額の減額」を選択して確定損失を防ぎます。第3に、浮いた月々の保険料を新NISA等の積立投資に振り分け、時間をかけて運用益を狙う手順を踏むのが最も安全です。
まとめ:今後の動向と失敗しないための判断基準
2026年以降の教育資金づくりにおいて求められるのは、「学資保険か、新NISAか」という二者択一の思考から脱却することです。インフレが進行し学費が高騰を続ける局面において、新NISAの成長力は心強い武器となります。しかし同時に、大学入学の期日に確実に現金を用意できる学資保険の元本保全性と保障機能は、何物にも代えがたい安心の土台となります。
学資保険の見直しとは、単に保険を捨てることではなく、家計のリスク許容度に合わせて「安全資産」と「成長資産」のバランスを再調整する作業に他なりません。途中解約の元本割れリスクを回避し、払済保険や減額などの制度を賢く駆使しながら、インフレにも暴落にも揺るがない盤石な教育資金ポートフォリオを構築してください。 (出典: 学資保険 見直し(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
