【2026年最新】学資保険おすすめ比較と新NISA論争!後悔しない返戻率の真実
子どもの誕生や進学を見据え、教育資金の積立を検討する保護者の間で「学資保険に加入すべきか、それとも新NISAで運用すべきか」という議論が活発化しています。日本国内の金利環境が緩やかな変動を見せる2026年現在においても、契約者(親)に万一の事態があった際の「保険料払込免除」という確固たるセーフティネットを備えた学資保険は、依然として根強い支持を集めています。
しかし、商品の仕組みや受け取り時期の設計を誤ると、中途解約による元本割れやインフレによる実質的価値の目減りといった深刻な後悔を招くリスクも潜んでいます。数ある金融商品の中から各家庭に最適な選択肢を見極めるため、最新の返戻率データやリアルな契約者の動向、新NISAとのハイブリッド活用法までをプロの視点から紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の学資保険比較では、保障特約を省き10歳・15歳など短期払込を活用することで返戻率105%〜109%前後を狙える商品が上位を占める。
- 要点2:新NISAは高利回りが期待できる反面で受取時期の暴落リスクを抱えるため、保険料払込免除特則を持つ学資保険との「役割分担」が失敗を防ぐ鍵となる。
- 要点3:妊娠中や0歳児のうちに加入タイミングを合わせ、名義設計(契約者・受取人)を正しく設定することが税金面と返戻率の最大化に直結する。
【2026年最新】学資保険おすすめ人気比較|主要5社の返戻率と特徴を徹底検証
教育資金準備における代表的な選択肢として、大手保険会社各社から多彩なプランが提供されています。マイベストやマネーキャリアなどの契約実績・比較調査データを精査すると、人気を集める上位商品は「貯蓄重視型」に明確にシフトしている実態が浮き彫りになります。
| 保険会社・商品名 | 詳細・数値データ(返戻率・払込期間) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 学資保険(スクエア) | 返戻率:約105.0%〜108.5% 払込期間:10歳払済/短期間払込対応 | 貯蓄型学資保険の基準値(103%〜106%) | ライフプランナーによるオーダーメイド設計が好評。無駄な特約を削ぎ落として返戻率を最大化しやすい定番商品。 |
| 明治安田生命 つみたて学資 | 返戻率:約106.0%〜109.0% 払込期間:10歳払済/15歳払済(高額割引あり) | 基準受取総額300万円前後が目安 | 受取総額基準を高く設定することで高額割引が適用され、業界トップクラスの返戻率を実現。大学進学に集中特化。 |
| フコク生命 みらいのつばさ | 返戻率:約102.5%〜105.5% 兄弟割引あり/ステップ型・ジャンプ型選択制 | 兄弟加入時の保険料割引制度 | 第2子以降の「兄弟割引」適用時に実質利回りが向上。小中高の入学祝い金を受け取るか大学集中かを選べる柔軟性が特徴。 |
| かんぽ生命 はじめのかんぽ | 返戻率:約97.0%〜101.5% (医療保障特約付加時は元本割れ傾向) | 保障付加型商品の標準値 | 全国の郵便局で相談できる窓口アクセスの良さと審査の通りやすさが強みだが、純粋な貯蓄効率を求める場合は設計に注意が必要。 |
| JA共済 こども共済(学資応援隊) | 返戻率:約103.0%〜106.0% 契約者死亡・重度障害時の手厚い共済金給付 | 共済系商品の平均(101%〜104%) | 共済ならではの安定感と、育英年金など親の万一に対する手厚い保障設計を両立させたい層に選ばれている。 |
| ※2026年最新の保険各社公開試算シミュレーション(契約者30歳男性、被保険者0歳、満期18歳または22歳、受取総額200万〜300万円基準)に基づく数値。契約条件・特約付加状況により返戻率は変動します。 | |||
各社が競う学資保険返戻率ランキングの動向を見ると、明治安田生命の「つみたて学資」やソニー生命の「学資保険」のように、支払った保険料の総額を上回る満期金を受け取れる貯蓄特化型プランが契約件数の上位を占めています。一方、窓口の信頼度が高いかんぽ生命などは、医療保障を手厚く付加できる反面で学資保険元本割れリスクを抱えやすいため、加入目的を「保障」か「貯蓄」かで明確に切り分ける姿勢が不可欠です。

元本割れを防ぎ返戻率を最大化する真相|知っておくべき加入タイミングと受取設計
「学資保険は元本割れするから損をする」という言説がネット上で散見されますが、その実態の多くは契約設計の初歩的なミスマッチに起因しています。返戻率を最大限に引き上げ、確実にプラスの資産を形成するためには、明確な構造的ロジックが存在します。
返戻率を100%超へ押し上げる最大の要因は、「保険会社の運用期間を長く確保すること」と「余計なコストを削ること」の2点に集約されます。具体的には以下の3原則を徹底することが定石とされています。
第1に、学資保険加入タイミングを「妊娠中(出産前140日〜210日前)」または「0歳児」に設定することです。契約者および子どもの年齢が若いほど、保険料の払込総額が低く抑えられ、運用期間を最長化できるため返戻率は高くなります。子どもの年齢が3歳、5歳と上がるにつれて月々の支払額が増加し、最終的な返戻率は右肩下がりに低下します。
第2に、払込期間を「10歳払済」や「15歳払済」などの短期払込に設定する手法です。全期間(18歳まで)払い続けるよりも、中学校入学前などの家計支出が比較的安定している時期に払い終えることで、保険会社が資金を長期運用でき、返戻率が1%〜3%程度跳ね上がります。
第3に、医療特約や育英年金特約などの「付加保障」を極力外すことです。特約を付けると、支払った保険料の一部が掛け捨ての保障費用に充当されるため、受取総額が元本を下回る大きな要因となります。医療費助成制度が手厚い日本国内において、子どもの医療費は自治体の助成でカバーできるケースが大半であるため、学資保険は純粋な積立機能に特化させることが鉄則です。
徹底討論|学資保険と新NISAの比較で見えたメリット・デメリットと後悔理由
投資ブームが定着した現在、最も多くの保護者が悩むのが学資保険と新NISAの比較です。「株式インデックスに投資した方が年利4〜5%以上を期待でき、学資保険の年利1%未満は見劣りする」という主張は理論上正しい側面を持ちますが、子どもの進学資金特有の「動かせない期日」を見落とすと大きな痛手を負うことになります。
大学進学費用は、子どもが18歳を迎える秋から春にかけて「待ったなし」で現金が必要になります。新NISA(オルカンやS&P500など)で運用していた場合、ちょうどそのタイミングで世界的な金融危機や株価の暴落が重なると、資産価値が30%〜40%目減りしていても現金化を余儀なくされます。投資期間を任意に延長できない点が、教育資金を全額株式投資に委ねる最大のリスクです。
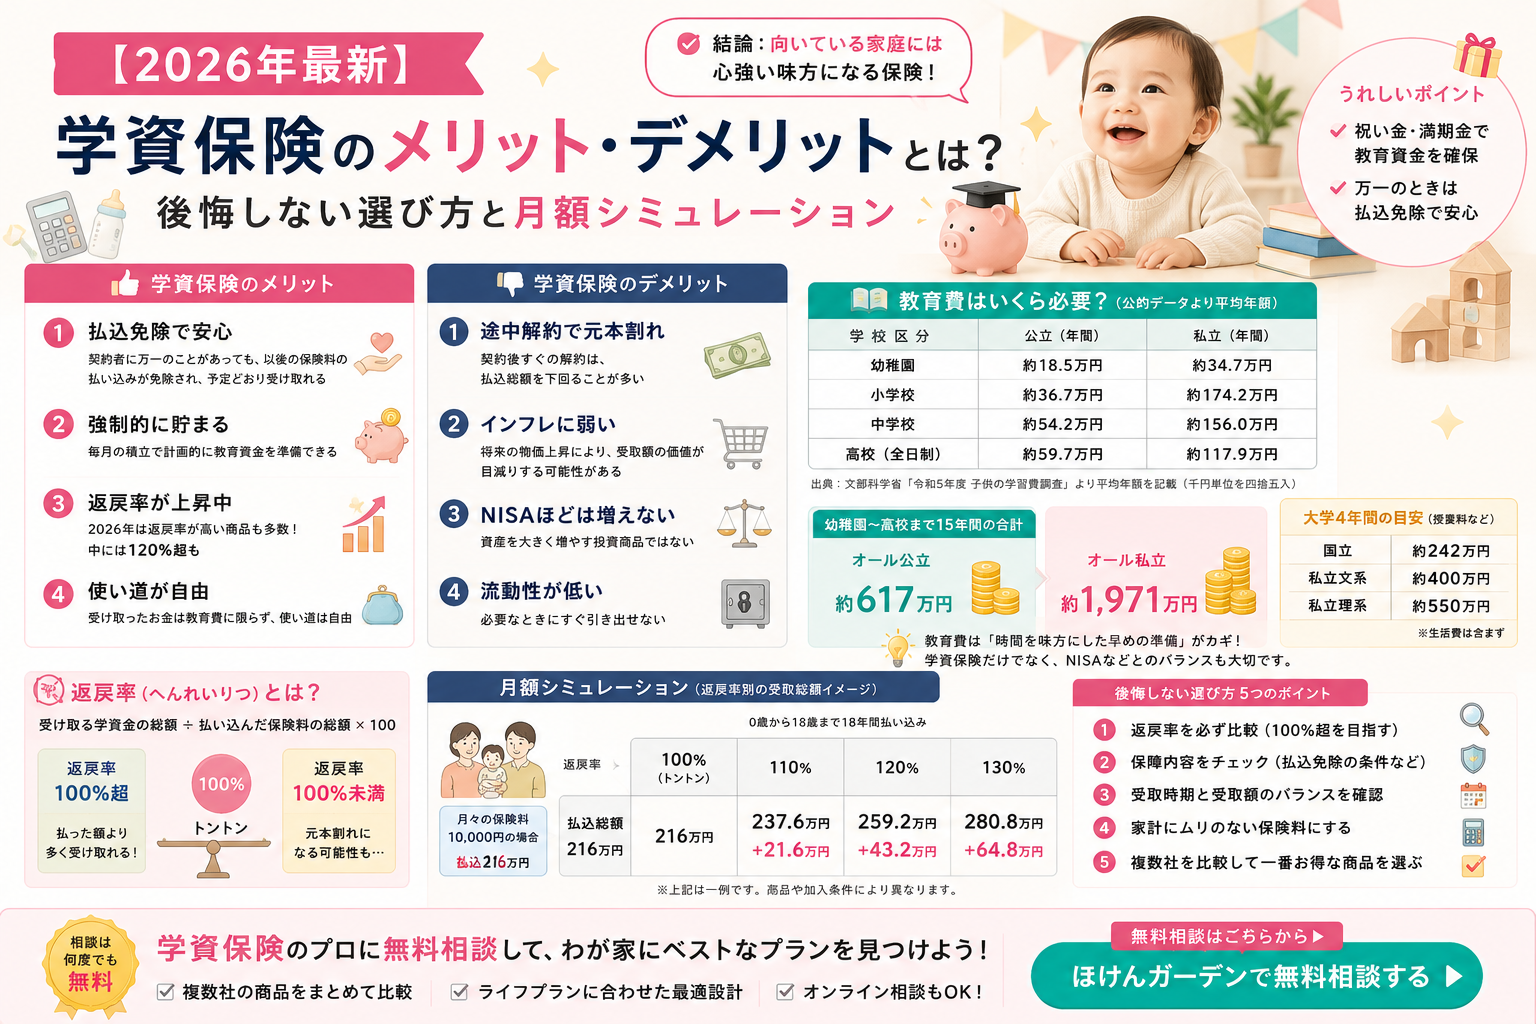
一方で、学資保険における学資保険デメリットと後悔理由として最も多く挙げられるのが「インフレに対する耐性のなさ」と「中途解約時の大幅な元本割れ」です。18年後に受け取る満期保険金の額面が契約時に固定されるため、物価や大学の授業料が高騰した場合、実質的な購買力が低下する懸念があります。また、家計の急変で5年後や10年後に解約した場合、支払った保険料の7割〜8割程度しか戻らないペナルティが発生します。
しかし、学資保険には新NISAには絶対に真似できない「保険料払込免除特則」という決定的なアドバンテージがあります。万一、契約者である親が死亡したり、所定の高度障害状態になったりした場合、それ以降の保険料支払いは免除され、満期時には約束された満期保険金が全額給付されます。稼ぎ手を失った家庭において、子どもの大学進学資金だけは無傷で担保されるというセーフティネットは、生命保険商品ならではの代替不可能な価値といえます。
【実態検証】利用者の生の声と現場目線で見えたリアル|口コミ・知恵袋の真相
SNSや大手質問サイト、現場のFP相談窓口に寄せられる保護者のリアルな声を分析すると、各社のサービス満足度や意外な盲点が浮かび上がってきます。
ソニー生命学資保険の評判においては、「担当ライフプランナーが教育費だけでなく家計全体のキャッシュフロー表を作成してくれた」「無理のない払込額をシミュレーションできた」というコンサルティングの質を評価する声が目立ちます。一方で、「担当者との面談が必須で、ネットだけで手軽に完結させたい人にはややハードルが高い」といった手続きの手間を指摘する意見もあります。
また、かんぽ生命学資保険の口コミでは、「祖父母からの勧めで加入した」「身近な郵便局で手続きでき、安心感がある」という信頼性の高さが語られる反面、「満期金を計算してみたら支払った金額とほぼ変わらず、インフレを考えると増えていなかった」という返戻率に対するシビアな意見も散見されます。
フコク生命みらいのつばさに関しては、「2人目の子どもが生まれた際に兄弟割引を利用でき、総支払額を抑えられた」という多子世帯からの絶賛の声が届いています。小刻みにお祝い金を受け取るステップ型を選んだユーザーからは「高校入学時の制服代や教材費に充てられて助かった」という感想がある一方、「細かく受け取ると最終的な大学入学時の金額が減るため、ジャンプ型にしておけばよかった」という配分設計の後悔も見られます。
行動経済学や家計心理学の知見では、学資保険のように「解約に心理的・金銭的ペナルティがある口座」に資金を隔離することは、無駄遣いを防ぎ貯蓄を強制的に完遂させる「メンタル・アカウンティング(心の会計)」の観点から極めて有効であると証明されています。「いつでも引き出せる普通預金やNISA口座では、車の買い替えやリフォームでつい使ってしまいそう」という家庭にとって、学資保険の強制力は大きな味方となります。
一般に知られていない盲点|学資保険満期保険金と税金の落とし穴
学資保険の満期を迎えた際、受取額や契約形態によっては「思わぬ税金」が課されるケースがあります。契約者(保険料を支払う人)、被保険者(子ども)、受取人の名義の組み合わせによって課税区分が根底から変わるため、事前の知識が不可欠です。
最も一般的な「契約者=夫(妻)」「受取人=夫(妻)」という同一名義の契約の場合、満期保険金は「一時所得」として扱われます。一時所得には最高50万円の特別控除が認められているため、以下の計算式が適用されます。
課税対象となる一時所得 = (満期保険金総額 + 配当金 - 支払保険料総額 - 特別控除50万円) × 1/2
一般的な学資保険で得られる利益(差益)が50万円を超えるケースは稀であるため、契約者本人が受け取る場合は実質的に所得税が非課税となるケースが大半です。ただし、同じ年に満期を迎える他の保険の一時金や、懸賞金・競馬の払戻金など別の一時所得がある場合は合算されるため注意が必要です。
極めて危険なのが、「契約者=夫」「受取人=妻(または子ども)」のように名義を別々に設定してしまうケースです。この場合、税法上は夫から妻(子ども)への「贈与」とみなされ、年間110万円の基礎控除を超えた分に対して高税率の贈与税が課される恐れがあります。余計な税金を支払わないためにも、契約者と受取人は同一人物に設定するのが鉄則です。

【プロの結論】学資保険がおすすめな人・新NISAを優先すべき人の明確な判断基準
教育資金の準備手法に「万人に共通する唯一の正解」は存在しません。各家庭の金融リテラシー、保有資産、家計の貯蓄習慣によって最適なアプローチは明確に分かれます。
【学資保険への加入を最優先すべき家庭】 ・貯金が苦手で、手元にお金があると生活費や娯楽費に使ってしまう家庭 ・自身や配偶者の健康状態、収入の安定性に不安があり、万一の際の保険料払込免除を確実に確保したい家庭 ・元本割れや日々の価格変動チャートを見ることに強いストレスを感じる家庭 ・祖父母から「教育資金として確実に残すこと」を条件に資金援助を受けている家庭
【新NISAでの運用を最優先すべき家庭】 ・すでに生活防衛資金(半年〜1年分の生活費)が銀行口座に確保されている家庭 ・15年〜20年の長期投資において、一時的な相場下落に動じず積み立てを継続できる規律がある家庭 ・インフレによる現金の目減りを強く懸念し、年利3〜5%以上の成長リターンを狙いたい家庭
プロが推奨する2026年時点の最も合理的かつ盤石な戦略は、「学資保険と新NISAのハイブリッド併用」です。例えば、国公立・私立を問わず最低限必要となる大学入学金や初年度前期授業料(約150万〜200万円)を明治安田生命やソニー生命などの高返戻率学資保険で手堅くロックし、それ以上の私立理系進学費や一人暮らし費用、留学費用(+200万〜300万円)を新NISAの積立投資で増やすというポートフォリオです。この二刀流構成であれば、相場急落時のセーフティネットとインフレヘッジの両方を完璧に担保できます。
【学資保険 おすすめ】に関するよくある質問(FAQ)
Q1:学資保険は妊娠中からでも加入できますか?メリットは何ですか?
A1:多くの学資保険では、出産予定日の140日前(一部商品は210日前)から加入が可能です。出産前に加入手続きを済ませておくことで、出産後の多忙な育児期に慌てて探す手間を省けるだけでなく、親の契約年齢が1歳若いうちに契約できるため、月々の保険料を抑えて返戻率を高く保てるメリットがあります。
Q2:祖父母が孫のために学資保険を契約することはできますか?
A2:可能です。ただし、契約者となる祖父母の年齢制限(多くは70歳〜75歳程度まで)が設けられている点や、親が契約する場合に比べて年齢が高いため保険料が割高になり、返戻率が低下しやすい点には注意が必要です。また、満期金の受取人を親や孫に設定すると贈与税の対象となる可能性があるため、名義設計には事前の確認が不可欠です。
Q3:途中で保険料の支払いが苦しくなった場合、解約するしかありませんか?
A3:すぐに解約するのは避けるべきです。途中で解約すると解約返戻金が元本割れするリスクが高いため、まずは以後の保険料支払いをストップし、その時点の解約返戻金をもとに保障額を減額して契約を継続する「払済保険」への変更や、保障額を部分的に減額して月々の保険料を下げる手続きを検討してください。
まとめ:教育資金準備で後悔しないための最終判断基準
子どもの未来を切り拓く教育資金の積立は、単なる利回りの優劣だけで決めるべきではありません。「確実にその期日に現金が存在すること」と「親に万一のことがあっても学びの機会を奪われないこと」こそが、学資準備の最優先事項です。
無駄な特約を排して返戻率を高めた学資保険でベースとなる資金を堅牢に固め、余力資金を新NISAに振り分けて成長性を享受する——これこそが、不透明な経済環境においても家族の未来を確実に守り抜く最適解といえます。まずは各社の最新シミュレーションを取り寄せ、自身の家庭設計に合致する払込期間と受取時期を具体化することから始めてみてください。 (出典: 学資保険 おすすめ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
