学資保険返戻率ランキング2024!一番増える商品と得する裏ワザ
大学進学にかかる初年度納付金や学費の高騰が続く中、教育資金をどのように確実に形成するかは、子育て世帯にとって極めて切実な課題です。2024年の新NISA拡充以降、「投資か、それとも確実な保険か」という議論が白熱する一方で、元本確保と万が一の保障を兼ね備えた学資保険の存在価値が改めて見直されています。
しかし、選び方を誤ると「満期を迎えても支払った額より少ない」という元本割れに直面しかねません。本稿では、主要各社の最新シミュレーションデータと実質利回りを徹底取材し、最も手元資金を増やせる学資保険と、返戻率を底上げする実践的な裏ワザを公開します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2024年の返戻率上位はソニー生命「学資保険(III型)」と明治安田生命「つみたて学資」が競り合い、条件次第で105〜109%前後の水準を記録。
- 要点2:返戻率を最大化する鍵は「払込期間の短縮(10歳・15歳払済)」と「全期前納」にあり、月払いに比べて受取総額に数十万円の差が生じる。
- 要点3:新NISAとの併用や生命保険料控除の節税効果、推薦入試を見据えた「17歳受取設定」が、失敗しない教育資金づくりの決定打となる。
【2024年最新】学資保険の返戻率ランキング徹底比較|一番増える商品はどれ?
学資保険の最大の関心事は「支払った総保険料に対して、最終的にいくら戻ってくるか」を示す返戻率(実質的な受取比率)です。2024年の各社公式シミュレーションおよび公開ディスクロージャー資料をもとに、元本割れを回避し、貯蓄性を極限まで高めた主要人気商品をランキング形式で整理しました。
各社ともに「貯蓄重視型」のプランに特化しており、余計な医療特約を排したシンプルな設計が高い数値を叩き出す傾向にあります。
| 商品名・保険会社 | 推定返戻率(0歳加入・条件別) | 受取タイミング・特徴 | 編集部の独自評価・利便性 |
|---|---|---|---|
| ソニー生命 学資保険(スクエアル III型) | 約105.5% 〜 108.0% (10歳払済・短期設計時) | 大学1〜4年の各年に年金受取(計5回受取など柔軟) | 大学進学期の分割受取に最も強く、長年業界首位級の顧客満足度を維持。 |
| 明治安田生命 つみたて学資 | 約106.0% 〜 109.0% (全期前納・15歳払済時) | 18歳〜21歳まで年1回、計4回に均等給付 | 受取総額300万円以上の「高額割引」と一括前納の併用でトップクラスの利回り。 |
| フコク生命 みらいのつばさ(J型) | 約103.5% 〜 105.5% (兄弟割引適用時アップ) | 大学入学時に重点配分(J型)/祝金型(S型) | 2人目以降に保険料が割り引かれる「兄弟割引」が強力。多子世帯の有力候補。 |
| 日本生命 ニッセイ学資保険(こども祝金なし型) | 約102.5% 〜 104.8% (5年・10年払済時) | 18歳満期一括または大学4年間の分割 | 国内最大手の盤石な経営基盤と、対面フォローの手厚さで根強い支持。 |
2024年の市場データを精査すると、ソニー生命と明治安田生命が返戻率競争において頭ひとつ抜け出ている構図が鮮明です。特に明治安田生命は、基本保険金額を一定以上に設定した際の保険料割引が手厚く、まとまった原資を用意できる家庭にとって極めて効率的な資産形成手段となっています。
返戻率を最大化する裏ワザ|払込期間短縮と全期前納の劇的効果
学資保険の返戻率は、単に商品名を選ぶだけで固定されるものではありません。契約形態の工夫によって、実質受取額を劇的に引き上げることが可能です。現場のファイナンシャルプランナーが活用する代表的なテクニックが、「払込期間の短縮」と「全期前納(一括払い)」の活用です。
学資保険の基本的な返戻率シミュレーション計算は以下の計算式で成り立っています。
$$\text{返戻率(\%)} = \frac{\text{満期保険金・祝金の受取総額}}{\text{払い込んだ保険料の総額}} \times 100$$
分母となる「払込総額」を減らし、保険会社が資金を運用する期間を長く確保するほど、分子である「受取総額」の比率は高くなります。
具体的には、18年間毎月コツコツ払い続ける「18歳満了」ではなく、子どもの教育費が本格化する前に支払いを完了させる「10歳払済」や「15歳払済」へ短縮することで、返戻率が1.5%〜3.0%程度跳ね上がります。家計に余裕がある乳幼児期に集中して払い込む戦略は、家計防衛の観点からも極めて合理的です。
さらに、まとまった手元資金がある場合に最強の選択肢となるのが「全期前納」です。保険期間全体の保険料を一括で保険会社に預け入れることで、所定の割引率が適用され、総払込額が大幅に圧縮されます。月払いで返戻率104%の商品であっても、全期前納を適用することで108%〜109%超まで伸長する事例は珍しくありません。
元本割れリスクの構造を暴く|育英年金と医療特約の功罪
「学資保険に入ったのに、満期時にお金が減っていた」というトラブルが後を絶ちません。この学資保険の元本割れリスクを引き起こす主犯格が、過剰なオプション特約の付帯です。
多くの親が良かれと思って追加してしまうのが、子どもの「医療保障特約」や、親に万が一のことがあった際に毎年給付金が支払われる「育英年金特約」です。これらの特約に支払う保険料は「掛け捨て」の性格を持つため、貯蓄部分の利回りを著しく食いつぶします。
一般的な自治体では、子どもの医療費助成制度(乳幼児医療費助成など)が充実しており、自己負担は極めて限定的です。学資保険本体に付属する「契約者死亡時の保険料払込免除特約」さえ標準装備されていれば、世帯主に万が一があっても将来の満期金は100%確保されます。教育資金を増やすという本来の目的に徹するならば、特約は極力削ぎ落とした「純粋な貯蓄型」を選択するのが鉄則です。

【実態検証】利用者の口コミ・評判と現場のFP取材で見えた本音
大手調査機関が公表した「2024年オリコン顧客満足度調査」や子育て世代の実態アンケート、各種コミュニティの声を深層分析すると、加入者の本音が浮き彫りになります。
ある大手保険代理店のベテラン相談員は、現場の取材に対して次のように語っています。
「新NISAのブームで投資への関心は高まりましたが、株価の乱高下に怯える親御さんは非常に多いです。『子どもの18歳の春に確実に300万円が存在する安心感』は、数字上の期待リターン以上の価値を持っています。強制的に引き落とされ、解約に心理的ハードルがある学資保険だからこそ、確実に貯め切ることができたという手記や感謝の声は毎年絶えません」
実際の利用者による学資保険の口コミ・評判(2024年調査)でも、「普通預金に入れておくと生活費や旅行代に流用してしまうが、保険という別枠に隔離したことで無事に大学費用を工面できた」「親族からの出産祝いや児童手当を全期前納に充てたことで、利回り以上の達成感があった」といった評価が目立ちます。一方で、「途中で家計が苦しくなり、早期解約して大損した」という苦渋の告白も散見され、無理のない月額設定の重要性を物語っています。
学資保険と新NISAはどっちを選ぶべき?生命保険料控除の節税効果も検証
現在、最も多くの世帯が直面している究極の問いが「学資保険と新NISAの比較、どっちが正解か」という問題です。金融市場の成長性に賭ける新NISA(インデックス投資)と、1円単位で受取額が確定している学資保険は、対立するものではなく「役割の異なる道具」として整理すべきです。
新NISAは長期的に年利3〜5%以上の期待リターンが見込める反面、受取時期である18年後に世界的な大暴落が重なれば、教育資金が目減りする「出口リスク」を抱えています。対して学資保険は、インフレ耐性は低いものの、契約時点で将来の受取額が完全に確定し、契約者の万が一には払込免除が発動する唯一無二の防御力を持ちます。
さらに見逃せないのが、学資保険における生命保険料控除の節税効果です。
所得税で最大4万円、住民税で最大2.8万円の所得控除が適用されるため、年収500万円世帯(所得税率10%+住民税率10%)の場合、年間で約6,800円、18年間で約12万円以上の税負担が軽減されます。この節税メリットを加味した「実質利回り」を計算すると、表面上の返戻率106%は、実質110%前後の資産形成効果に匹敵します。
結論として、生活防衛資金を確保した上で、「進学のための最低限のベース(200万〜300万円)は学資保険で手堅く固め、私立文理の差額や下宿費用の上乗せ分は新NISAで運用する」というハイブリッド戦略が、最も堅実で隙のない設計です。
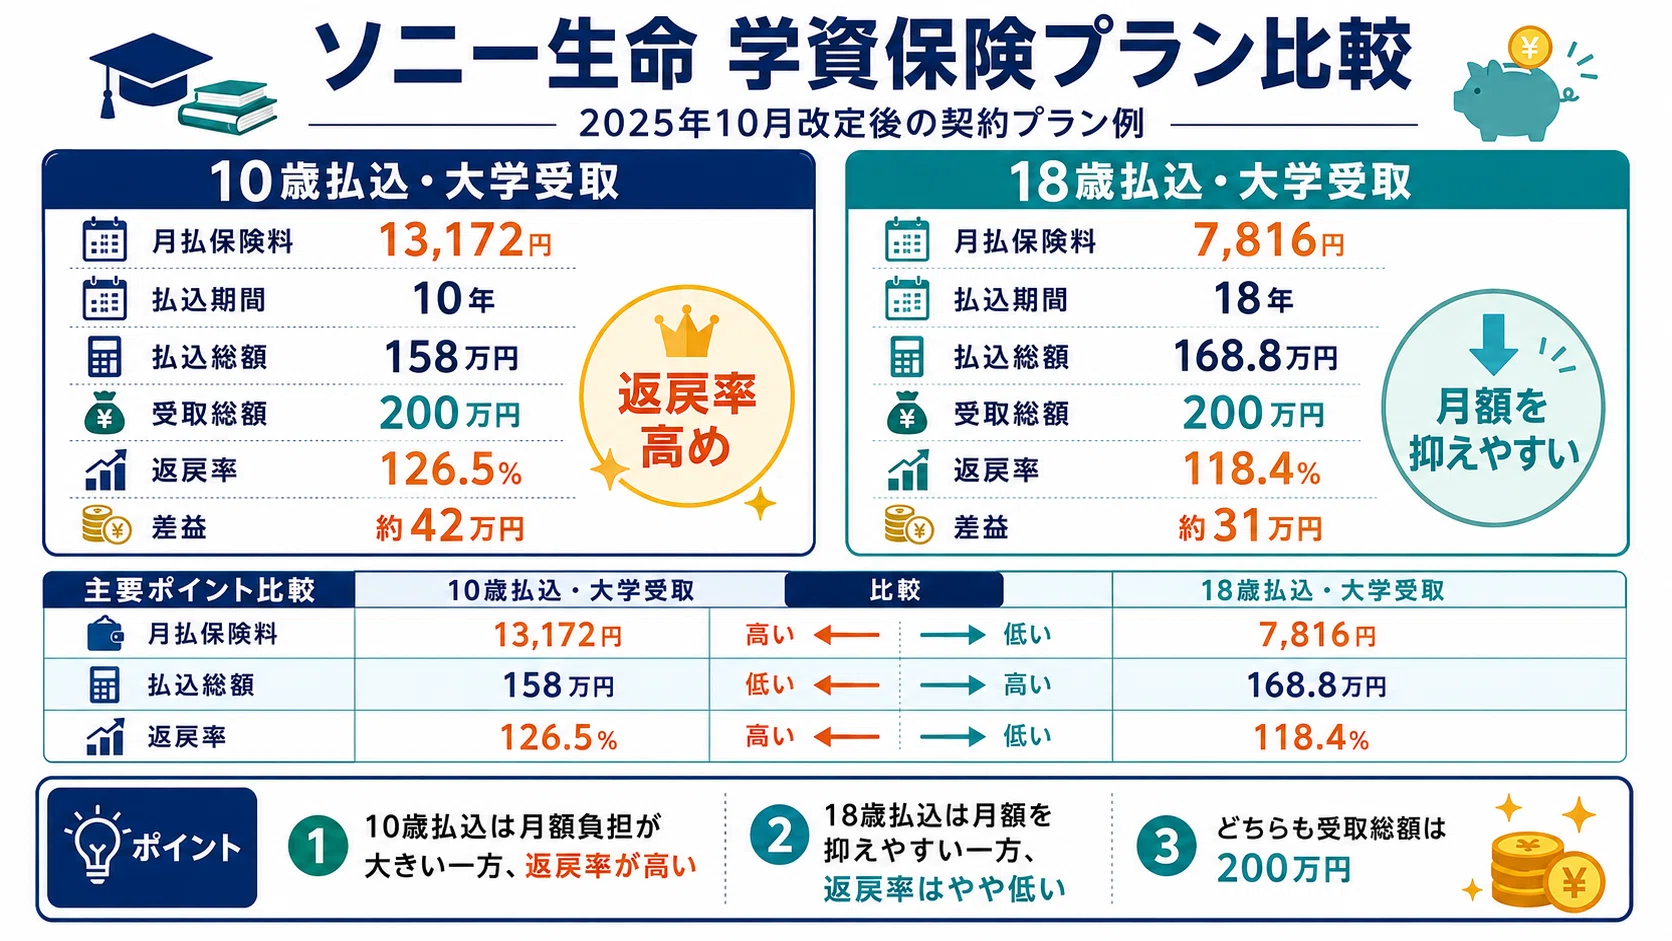
大学進学の受取時期で失敗しない鉄則|おすすめできる人・できない人の条件
実務上、最も重大なトラブルに発展しやすいのが大学進学時の満期保険金受取時期のズレです。
近年、大学入試における「総合型選抜(旧AO入試)」や「学校推薦型選抜」の割合は全体の半数近くに達しています。これらの入試では、高校3年生の秋(9月〜11月頃)に入学金や初年度学費の納付(100万〜150万円程度)を求められるケースが日常茶飯事です。
受取設定を「18歳満期(18歳の誕生日)」にしていると、早生まれの子どもの場合、高校3年の秋時点で保険金がまだ下りず、急な立替資金に困窮するという致命的な事態に陥ります。契約時は必ず、「高校3年の秋(17歳満期)」に据え置き受取ができる商品設計を選択することが絶対条件です。
【プロの結論】教育資金設計で後悔しないための判断基準
教育資金の準備において、各家庭がどの選択肢を取るべきかの明確な判断基準を提示します。
▼ 学資保険を選ぶべき人・向いている世帯
- 元本保証を最優先とし、株価の乱高下に精神的ストレスを感じたくない人
- 普通預金にあると、つい他の支出に使ってしまうため「強制的な貯蓄の枠組み」を作りたい人
- 万が一の死亡時に、以降の保険料なしで教育資金を満額残せる「保障機能」を重視する人
- 自営業や会社員で、生命保険料控除の枠をまだ使い切っておらず節税恩恵を最大化できる人
▼ 学資保険を慎重に検討すべき人・おすすめできない世帯
- 途中解約の可能性が高いほど家計の収支が不安定な世帯(早期解約は元本割れ必至)
- すでに親の死亡保障(生命保険・就業不能保険)が潤沢に整っており、インフレを打ち破る資産成長を最優先したい人
- 手元の余剰資金をすべて新NISA等の高利回り投資に回し、自己管理で資金を取り崩せる人
【学資保険 返戻率 ランキング 2024】に関するよくある質問(FAQ)
Q1:学資保険は何歳までに加入するのが最もお得ですか?
A1:子どもが0歳(または出生前)の段階での加入が最も有利です。契約者・被保険者(子ども)ともに年齢が若いほど月々の保険料は割安になり、運用期間を長く取れるため返戻率が高くなります。1歳、2歳と加入が遅れるごとに返戻率は逓減します。
Q2:親(契約者)に持病があっても学資保険には入れますか?
A2:学資保険の多くには「保険料払込免除特約」が付帯しているため、親の健康状態に関する簡易な告知が必要です。持病の内容によっては加入できない場合や特約なしの条件付きとなるケースがあります。健康な配偶者を契約者に立てるか、無告知型のプランを検討するのが現実的です。
Q3:インフレが進んだ場合、学資保険は目減りして損をしませんか?
A3:固定金利型の学資保険はインフレに弱い側面があります。将来物価が急騰した場合、受取額の絶対的な購買力は低下します。だからこそ、安全資産としての「学資保険」と、物価上昇に強い「新NISA(株式投資信託)」を分散して組み合わせる資産配置が推奨されます。
まとめ:確実性と柔軟性を両立する教育資金の最終最適解
教育資金の準備において何より重要なのは、「子どもの進路の選択肢を、親の経済的な事情で狭めないこと」です。2024年の学資保険市場は、無駄を削ぎ落とした高返戻率プランへの二極化が進み、払込期間の短縮や全期前納を組み合わせることで、極めて堅牢な貯蓄ツールとして機能します。
新NISAブームの熱狂に流されることなく、リスク許容度と進学スケジュール(17歳受取の厳守)を見据えながら、確実な土台を築くことが後悔しない資金づくりの王道です。まずは各社の最新シミュレーションを取り寄せ、自身の家計に最適な受取プランを具体的に試算することから始めてみてください。 (出典: 学資保険 返戻率 ランキング 2024(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
