学資保険の返戻率2026比較!元本割れの罠と105%超の選び方
子どもの教育資金準備において、依然として根強い選択肢である学資保険。しかし、低金利環境の継続や新NISAの普及に伴い、「学資保険は意味がない」「元本割れして損をするのでは」といった疑問を抱く保護者が急増しています。2026年現在の各社プランを見渡すと、加入条件や特約の有無によって返戻率が105%を超える商品が存在する一方で、設計を誤ると払込総額を下回る元本割れのリスクも潜んでいます。
教育費のピークである大学進学期に「資金が手元にない」「受け取りのタイミングが合わない」という最悪の事態を防ぐためには、返戻率の数値だけに惑わされず、保険本来の仕組みと正しい出口戦略を把握しておく必要があります。本稿では、最新データをもとに主要保険会社の徹底比較と、損をしないための実践的な活用法を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険返戻率は、保障型で90〜95%の元本割れが生じる一方、貯蓄重視型かつ短期払込なら105%以上を狙える二極化が進行。
- 要点2:元本割れの主な原因は「不要な医療特約」と「途中解約」にあり、純粋な貯蓄目的であれば特約なし・払込期間短縮が鉄則。
- 要点3:新NISAとの比較では「全額投資」ではなく、暴落リスクを避ける学資保険の確実性とNISAの成長性を組み合わせたハイブリッド設計が賢明。
【2026年最新】学資保険の返戻率ランキングと主要プランの徹底比較
学資保険の返戻率(支払った保険料総額に対して受け取れる学資金の総額の割合)は、契約者の年齢、子どもの加入年齢、保険料払込期間、据置期間によって大きく変動します。現在、貯蓄性を最優先する保護者から高い支持を集めている主要各社のプランを比較検証します。
| 保険商品名・会社 | 想定返戻率(モデル値) | 主な受取時期・受取総額 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 つみたて学資 | 約105.0%〜106.2% (10歳・15歳払込済設定時) | 18歳から21歳まで毎年均等給付(計4回・300万円等) | 払込期間を短縮することで業界トップクラスの高返戻率を実現。大学4年間の学費補填に最適。 |
| ソニー生命 学資保険(III型) | 約103.5%〜105.5% (10歳払込済・短縮時) | 大学進学以降、年1回×5回支払いなど柔軟な設計が可能 | ライフプランナーによる個別設計の自由度が高く、受取時期を大学進学のピークに合わせやすい。 |
| フコク生命 みらいのつばさ(ジャンプ型) | 約102.5%〜104.0% (兄弟割引適用時含む) | 18歳満期時に一括給付+22歳満期保険金 | 兄弟姉妹で加入すると保険料が割り引かれる「兄弟割引」が強力。第2子以降の選択肢として有力。 |
| 日本生命 ニッセイ学資保険 | 約102.0%〜103.8% (こども祝金なし型) | 18歳進学時に基準学資金、以降年次給付 | 大手ならではの経営基盤の安心感。祝金を省き大学進学に特化させることで返戻率を底上げ可能。 |
| JA共済 こども共済(学資応援隊) | 約101.0%〜103.0% (プランによる) | 大学入学・在学中の年次給付+充実した保障特約選択可 | 親の万一の保障(共済掛金免除)が手厚い反面、保障重視型に偏ると返戻率は低下傾向になる点に注意。 |
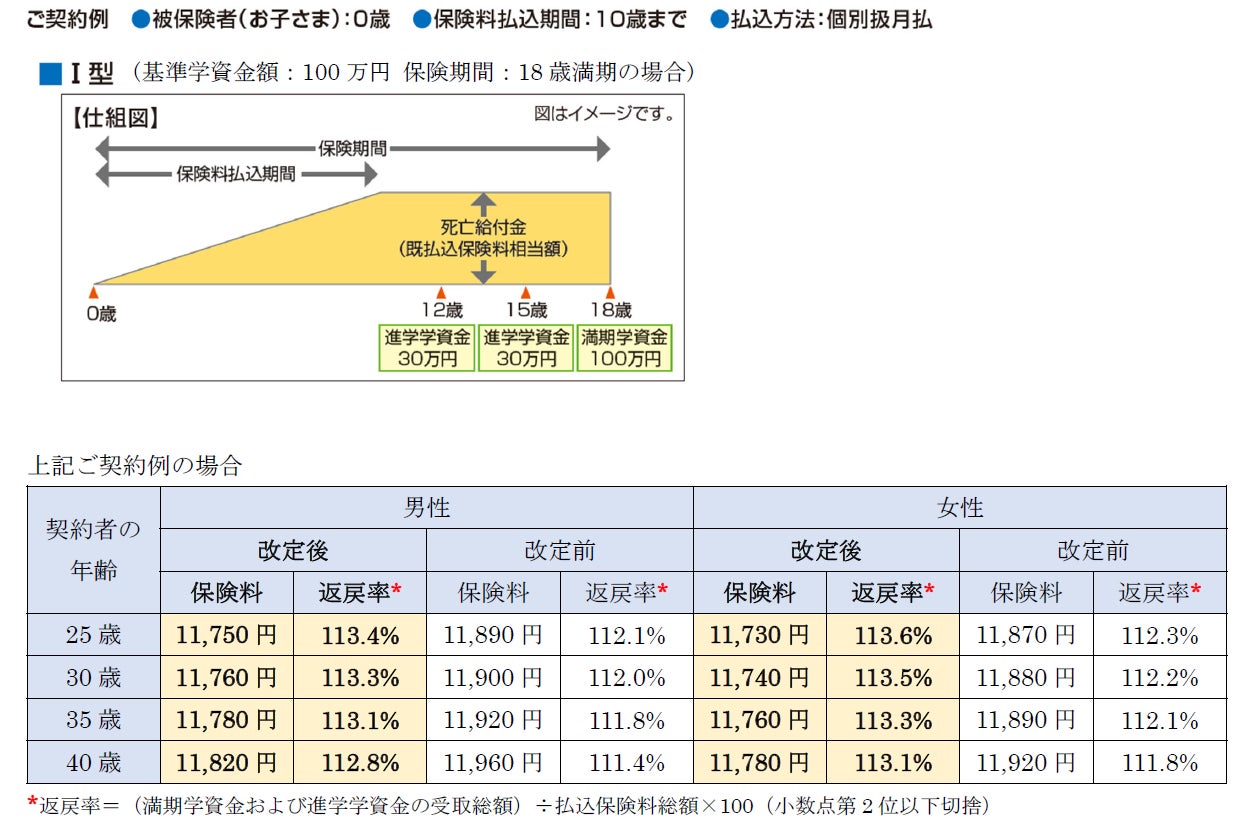
返戻率を105%以上に引き上げる最大の鍵は「払込期間の短縮」にあります。全期間を通じて月々均等に支払う18歳払込満了ではなく、家計に比較的余裕のある小学校卒業まで(10歳払済)や中学卒業まで(15歳払済)に保険料を払い終えることで、保険会社が資金を運用する期間が長くなり、返戻率の跳ね上がりが期待できます。

なぜ元本割れするのか?学資保険で損する3大理由と仕組みの裏側
「学資保険に入ったのに、払い込んだ金額より数十万円も減ってしまった」という失敗談は後を絶ちません。元本割れが起きる理由は、保険商品の欠陥ではなく、契約者の設計ミスや契約内容の誤解に起因しています。
元本割れを引き起こす決定的な要因は以下の3点です。
- 1. 医療特約や育英年金など「手厚い保障」の付加:子どもの入院・手術給付金や、親が死亡した際の育英年金を付加すると、支払った保険料の一部が「掛け捨ての保険料」として消滅します。結果として返戻率は85〜95%程度まで落ち込み、確実に元本割れします。自治体による子ども医療費助成が手厚い地域であれば、学資保険に医療保障を組み込む合理性は極めて低いです。
- 2. 途中解約による解約返戻金のペナルティ:学資保険は中長期の継続を前提に設計されています。契約後数年〜10年未満で解約した場合、戻ってくる解約返戻金は支払総額を大幅に下回ります。「毎月の固定費が高すぎて家計を圧迫し、途中で解約せざるを得なくなった」というケースが最も大きな損失を生みます。
- 3. 18歳までの長期分割払込:保険料の払込を17歳や18歳まで引き延ばすと、運用に回せる原資と期間が短縮され、手数料コストが相対的に高くなるため、返戻率が100%ギリギリまで低下します。
【実態検証】「新NISAがあるのに学資保険?」ネットの反応と利用者の生の声
SNSや大手掲示板、Q&Aサイトでは「新NISAが主流の時代に、返戻率数パーセントの学資保険に入るのは情報弱者ではないか」という極論が散見されます。しかし、現場の利用実態や家計相談の最前線を検証すると、全く異なるリアルが浮かび上がってきます。
実際に学資保険を選択・継続している保護者のリアルな証言をまとめました。
「新NISAでオルカンやS&P500を満額積み立てていますが、長男の大学進学費用として200万円分だけ明治安田生命のつみたて学資を契約しました。理由は極めて明快で、進学のまさにその年に大暴落が起きた場合、株を取り崩す精神的負担に耐えられないからです。学資保険は利回りこそ高くありませんが、『確実に指定の期日に現金化される』という絶対的な安心感のコストとして割り切っています。」(30代後半・IT企業勤務・2児の父)
「貯金がどうしても苦手で、銀行口座にお金があると使ってしまうタイプでした。ソニー生命の学資保険で毎月口座から自動引き落としにすることで、10年間で強制的に300万円を貯め切ることができました。投資の勉強をする時間がない私にとって、払込免除特約が付いた強制貯蓄ツールとしてこれ以上のものはありませんでした。」(40代前半・看護師・1児の母)
ネット上の声では「新NISA一択」という投資効率重視の意見が目立つ一方、実生活においては「株価の変動リスクから教育費を隔離したい」「万一の親の死亡時に保険料が免除され、学資金が全額残る安心感が欲しい」という堅実派の親たちから強い支持を得ています。
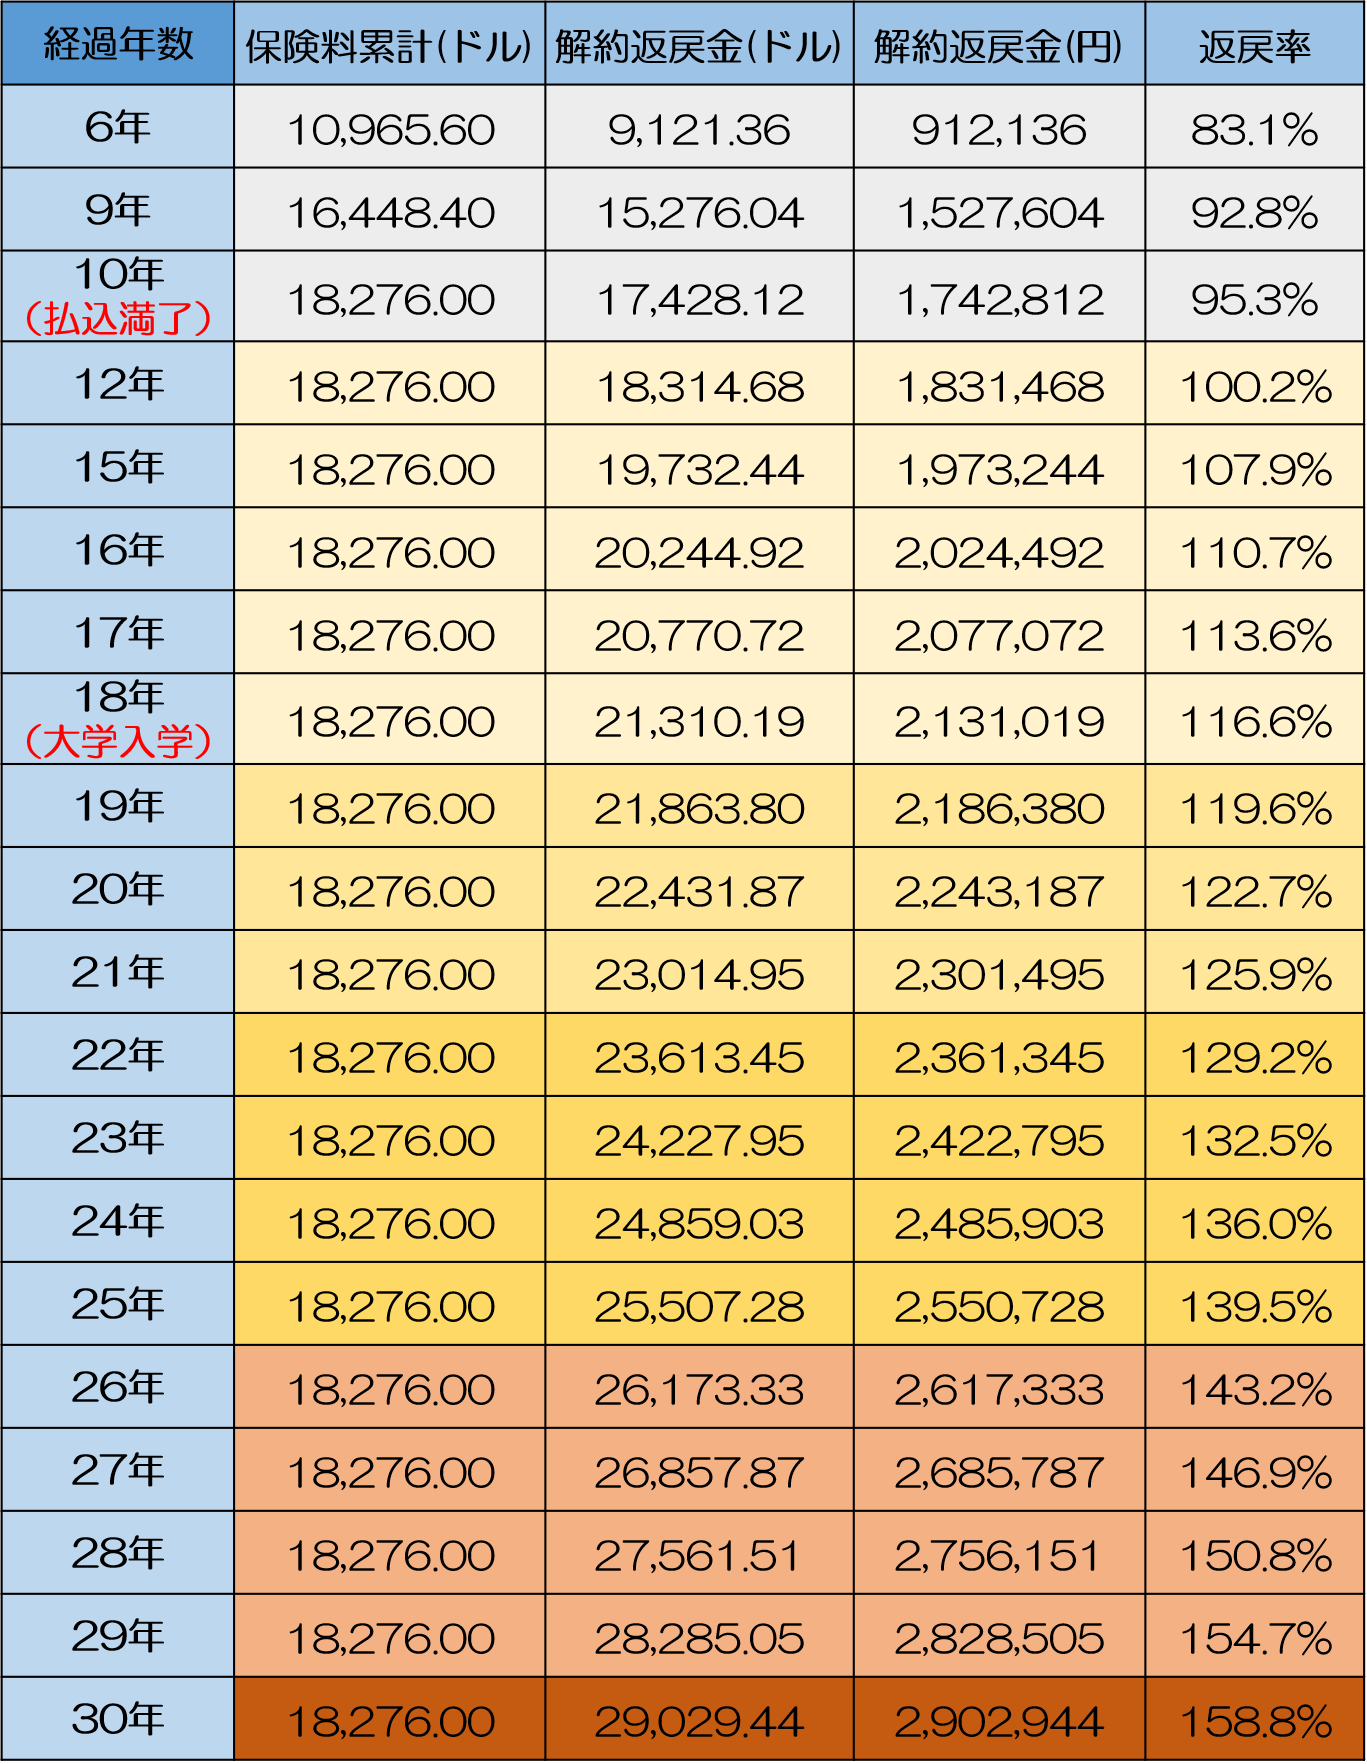
知らないと大学入学に間に合わない?「満期保険金受け取り時期」の致命的な罠
学資保険における最も恐ろしい失敗の一つが、「満期金の受取時期が入試や入学金の支払い期日に間に合わない」というタイミングのズレです。これは契約時に受取時期の規定を細かく確認していない保護者が陥る典型的な落とし穴です。
特に注意すべきは「早生まれ(1月1日〜4月1日生まれ)」の子どもと、現在の大学入試の主流である「総合型選抜(旧AO入試)・学校推薦型選抜」のスケジュールです。
- 早生まれのタイムラグ問題:満期金の支払いが「18歳に達した後の最初の年契約応当日」などと設定されている場合、高校3年生の秋〜冬の入試直前期に保険金が下りず、大学1年生の秋になって初めて支払われるという事故が発生します。
- 推薦・総合型選抜の納付ラッシュ:現在の大学入試では、半数以上の受験生が一般選抜ではなく総合型・学校推薦型選抜を利用します。この場合、入学金や初年度前期授業料の納付期日は「高校3年生の9月〜12月」に集中します。「18歳の3月満期」で設計していると、最も資金が必要な出願・合格発表時に満期金が口座に届きません。
この罠を回避するためには、満期受取時期を「18歳満期」ではなく「17歳(高校3年生の10月〜12月)」に前倒し設定できる商品(ソニー生命や明治安田生命など)を選ぶか、据置機能を活用して柔軟に出金できるプランを選択することが必須条件となります。
学資保険と新NISAはどっちを選ぶべき?専門家が教えるリスク分散の黄金比
「学資保険 vs 新NISA」という二者択一の議論は、教育資金計画においては不適切です。教育資金には「時期を絶対にずらせない」「減額が許されない」という特異な性質があるため、両者のメリットを組み合わせたポートフォリオ構築が論理的な正解となります。
行動経済学における「メンタル・アカウンティング(心の会計)」の観点からも、資金を用途別に分別管理することは家計の防衛本能を高めます。全額を投資信託に投入していると、リーマンショックやコロナショックのような世界的な金融危機が進学期と直撃した際、元本割れした状態での狼狽解約を強いられるリスクがあります。
教育費の目安とされる「子ども1人あたり大学資金500万円」を想定した場合の理想的なアロケーションは以下の通りです。
- 学資保険(または定期預金):200万〜300万円(約50%)
大学の入学金や初年度授業料など、「絶対に目減りしてはならない確定支出」に充当。親の万一の際には払込免除特約で全額確保。 - 新NISA(全世界株式やS&P500):200万〜300万円(約50%)
2年目以降の授業料、下宿費用、留学費用など、相場が良ければ大幅な利益を享受し、万一相場が悪化していても調整可能な余力資金として運用。
確実な土台を学資保険の元本確定性と保険機能で固め、余力分を新NISAのインフレヘッジ力で伸ばすというハイブリッド戦略こそが、最も破綻確率の低い教育資金設計です。
【プロの結論】学資保険が向いている人・おすすめできない人の明確な判断基準
教育資金の準備方法は、世帯の年収水準、保有金融資産、投資リテラシー、そして保護者のリスク許容度によって明確に向き不向きが分かれます。
学資保険をおすすめできる家庭
- 投資や相場変動に対して強いストレスを感じる人:株価の日々の値動きに一喜一憂したくない、元本割れの可能性をゼロにしたい堅実派。
- 意志の力での貯金が苦手で、強制的な先取り貯蓄が必要な人:銀行口座にあるとつい使ってしまうため、保険料控除を活用しながら半強制的にロックしたい家庭。
- 大黒柱の万一の事態に備えたい人:生命保険としての「保険料払込免除特約」を重視し、万一の際も子どもに大学進学を諦めさせたくない親。
- 祖父母から教育資金の援助を受け、一括払込を活用したい人:一時払や全期前納により、贈与を兼ねて確実な高返戻率を確保したい場合。
学資保険をおすすめできない(慎重になるべき)家庭
- 生活防衛資金(生活費の半年〜1年分)が手元にない人:急な出費で早期解約に至り、大きな元本割れペナルティを被るリスクが高い。
- 将来のインフレ(物価上昇)リスクを最も警戒している人:固定金利型の学資保険は、将来的に大学授業料が20%〜30%高騰した場合、実質的な購買力が低下する。
- すでに潤沢な金融資産を保有しており、資産運用に慣れている人:新NISAや特定口座を活用した長期積立投資の方が、期待リターンが圧倒的に高い。
【学資保険の返戻率】に関するよくある質問(FAQ)
Q1:返戻率が最も高くなる契約の組み合わせは何ですか?
A1:子どもが0歳のうちに加入し、特約(医療保障など)を一切付けず、保険料払込期間を「10歳」や「15歳」など可能な限り短縮し、年払いまたは一括前納を選択する組み合わせです。この条件を揃えることで、明治安田生命やソニー生命などで105%超の返戻率を実現しやすくなります。
Q2:学資保険の満期保険金には税金がかかりますか?
A2:契約者(保険料を支払う人)と受取人が同一の場合、「一時所得」として扱われます。一時所得には年間50万円の特別控除があるため、利益(受取総額 − 払込保険料総額)が50万円以内であれば所得税は課税されません。通常の学資保険の利益幅であれば非課税枠内に収まるケースが大半ですが、他の満期保険金や一時所得がある年は合算に注意が必要です。
Q3:契約者である親に万一のことがあった場合、どうなりますか?
A3:ほとんどの学資保険には「保険料払込免除特約」が標準付帯されています。契約者が死亡または所定の高度障害状態になった場合、それ以降の保険料の支払いは一切免除され、学資金や満期保険金は契約通りのスケジュール・金額で全額支払われます。これは新NISAにはない保険独自のセーフティネットです。
Q4:すでに加入している学資保険が元本割れ商品だった場合、解約すべきですか?
A4:経過年数によります。加入から間もない場合は、解約返戻金が極めて少なく大きな損が出るため、安易な解約は禁物です。特約部分だけを解約して純粋な貯蓄型に変更できるか保険会社に確認するか、払込をストップして満期まで据え置く「払済保険」への変更を検討してください。
まとめ:2026年からの教育資金づくりで後悔しないためのロードマップ
学資保険は、決して「オワコン」でも「絶対的な正解」でもありません。その本質は、教育資金という絶対に失敗できないゴールに向けた「元本確定型の安全資産」かつ「万一の保障機能付き貯蓄システム」です。
2026年の環境下で後悔しない教育資金づくりを進めるステップは極めて明快です。まずは不要な医療特約を排除した上で、払込期間を短縮した高返戻率プラン(105%前後)をシミュレーションし、高校3年生の秋に間に合う受取時期を設定すること。そして、学資保険で手堅く固めた基盤の上に、新NISAの成長性を組み合わせることです。
各家庭の収支状況やライフプランを冷静に見極め、数字のトリックやネットの極論に惑わされない堅実な選択を行ってください。 (出典: 学資 保険 返戻 率(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
