学資保険の戻り率ランキング2026!元本割れを防ぐ選び方の真相
子どもの教育資金準備において、避けて通れない選択肢が「学資保険」です。大学進学費用の高騰や物価高が家計を圧迫する中、将来の進学資金をいかに確実かつ有利に準備できるかは、すべての保護者にとって切実なテーマとなっています。ネット上には膨大な情報が溢れていますが、「どの保険会社が一番増えるのか」「なぜ元本割れする商品があるのか」という根本的な疑問に対する明確な答えを見出すのは容易ではありません。
教育資金の積立は、単に高い利率を追うだけでなく、受け取り時期のズレや万が一の保障機能、家庭のキャッシュフローに合わせた設計が命運を分けます。主要保険会社が公表している最新データやFP(ファイナンシャルプランナー)への取材に基づき、2026年における最新の返戻率事情と賢い選び方の本質を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険の最高峰返戻率は約105%〜109%水準であり、ソニー生命、フコク生命(兄弟割引適用時)、明治安田生命が上位を維持しています。
- 要点2:元本割れを引き起こす主因は「不要な医療特約・育英年金の付加」「払込期間の長期化」であり、貯蓄重視設計への徹底が不可欠です。
- 要点3:新NISAとの二者択一ではなく、「元本確定の学資保険」+「成長期待のNISA」というハイブリッド併用が、インフレと下落リスク双方に対処する最も合理的な選択肢となります。
【2026年最新】学資保険の返戻率ランキング|主要5社の戻り率と実質利回りを徹底検証
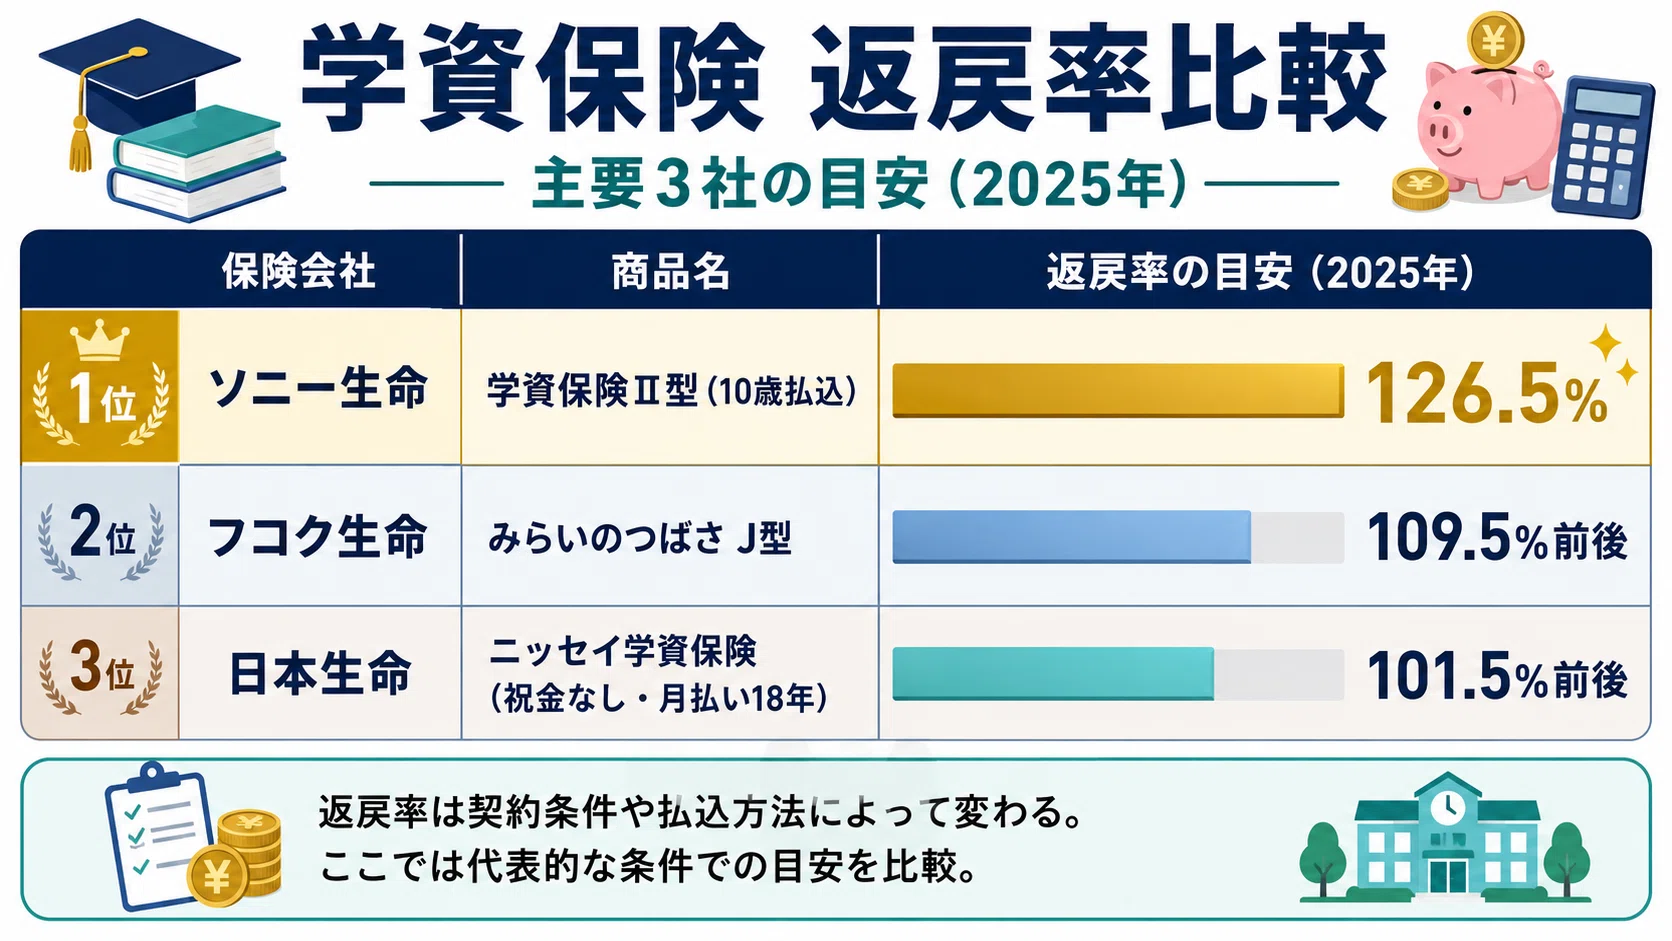
学資保険を比較する上で最大の指標となるのが「戻り率(返戻率)」です。これは、支払った保険料総額に対して、将来受け取れる学資金総額の割合を指します。2026年現在、各社が提示している主力プランの数値を精査すると、貯蓄性を追求した商品と保障を手厚くした商品で戻り率に極めて大きな格差が生じている実態が浮き彫りになります。
教育資金相談の現場データや各社パンフレット・約款をもとに、代表的な学資保険の返戻率と特徴を一覧表に整理しました。
| 保険会社・商品名 | 詳細・数値データ(返戻率目安) | 払込期間・受取設計 | 編集部の見解・評価 |
|---|---|---|---|
| フコク生命 「みらいのつばさ」 | 約105.0%〜108.8% (兄弟割引適用で最大化) | 11歳・14歳・17歳払込満了 大学進学重視のJ型/祝金付のS型 | 兄弟姉妹が加入している場合の「兄弟割引」が強力。業界トップクラスの戻り率を誇る。 |
| ソニー生命 「学資保険(III型)」 | 約104.5%〜108.0% (払込期間短縮・高額割引時) | 10歳・15歳払込満了選択可 大学4年間の毎年の学資金受取 | 返戻率の安定性とオーダーメイド設計の柔軟性が抜群。FPのコンサル力にも定評あり。 |
| 明治安田生命 「つみたて学資」 | 約104.0%〜106.5% (受取総額300万円以上基準) | 15歳払込満了 大学進学〜卒業まで4回受取 | 15歳で払込完了するため高校・大学の学費ピーク前に負担終了。シンプルで無駄がない。 |
| 日本生命 「ニッセイ学資保険」 | 約102.5%〜104.2% (基準給付金額・払込年数による) | 5年・10年払込/18歳払込満了 大学進学時+年金受取 | 大手生保の安心感と窓口サポートの手厚さが強み。戻り率は上位陣に一歩譲る。 |
| かんぽ生命 「はじめのかんぽ」 | 約92.0%〜98.5% (特約なしでも元本割れ傾向) | 12歳・15歳・18歳払込満了 小中高の入学祝金+満期金 | 全国の郵便局で加入できる手軽さはあるが、貯蓄目的では元本割れが常態化しており要注意。 |
学資保険 返戻率ランキング 2026年最新の比較から見えてくるのは、貯蓄性を最優先にするならフコク生命の「みらいのつばさ」やソニー生命の「学資保険」が群を抜いているという点です。特にフコク生命は、2人目以降の子どもの加入時に「兄弟割引」が適用されると返戻率が大幅に底上げされるため、多子世帯からの支持が際立っています。
一方、明治安田生命 つみたて学資 評判を調査すると、「15歳で保険料の支払いが終わるため、高校受験や大学受験の出費が本格化する時期に家計が助かる」という設計面への高評価が多数寄せられています。返戻率のパーセンテージだけでなく、家計のキャッシュフローと受取タイミングの合致こそが満足度を左右する重要ポイントです。

学資保険の元本割れはなぜ起きるのか?低返戻率を生む構造的要因と「かんぽ生命」の教訓
学資保険を検討する親が最も警戒すべきリスクが「元本割れ」です。支払った総保険料よりも受け取る総額が少なくなってしまう現象ですが、これには明確な構造的理由が存在します。
学資保険 元本割れ 理由の根本は、保険会社が徴収する「付加保険料(経費・人件費)」と「保障にかかるコスト」にあります。保険会社は契約者から預かった保険料を運用して増やしますが、その中から保険金支払いのための積立金だけでなく、契約管理費や営業員の報酬、店舗維持費を差し引きます。金利環境が低水準にある時期に組成された商品は、運用益よりも差し引かれるコストが上回ってしまい、結果として元本を割り込むのです。
かんぽ生命 学資保険 戻り率 低い理由もまさにここにあります。全国津々浦々の郵便局ネットワークを維持するための巨大な固定費がかかる上、商品設計に「子どもの医療保障」や「育英年金特約」が最初から組み込まれているケースが多いためです。病気やケガの入院給付金を受け取れる保障は安心感があるように見えますが、その分の保険料は掛け捨てとなり、教育資金の貯蓄効率を劇的に押し下げてしまいます。
自治体の子ども医療費助成制度が拡充されている現在、未就学児や小中学生の医療費は実質無料または数百円程度の自己負担で済む地域がほとんどです。高額な医療特約を学資保険に付加して元本割れさせるのは、資産形成の観点からは明らかな悪手と言わざるを得ません。「貯蓄」と「保障」は明確に切り離すことが、元本割れを回避する鉄則です。
【シミュレーション早見表】払込期間・加入時期で戻り率はどう変わる?一括払いの破壊力
学資保険の返戻率は、同じ商品であっても「加入時期」「払込期間」「払込方法」の組み合わせによって数パーセント以上変動します。どのような設定が最もお金を増やせるのか、具体的なシミュレーション早見表で確認してみましょう。
| 条件パターン | 払込期間の設定 | 受取総額300万円時の返戻率目安 | メリット・特徴 |
|---|---|---|---|
| 0歳加入・一時払い/全期前納 | 一括(契約時に全額払い) | 約107.5%〜110.0% | 保険会社が全期間を最大運用できるため返戻率が最高値に。まとまった余剰資金がある方向け。 |
| 0歳加入・短期払込(10歳満了) | 月払い/年払い(10年間) | 約105.0%〜107.5% | 小学校卒業までに払込終了。中学校以降の教育費増額期に家計の負担を大幅軽減。 |
| 0歳加入・標準払込(18歳満了) | 月払い(18年間) | 約102.0%〜104.0% | 毎月の支払負担を最小限に抑えられるが、資金の運用期間が短いため返戻率は控えめ。 |
| 3歳以降加入・標準払込 | 月払い(18歳満了まで) | 約100.5%〜102.0% | 運用期間が短縮され、契約者の年齢も上がるため保険料が割高になり、増える幅が激減。 |
上記の学資保険 シミュレーション 早見表から明らかな通り、学資保険 一括払い 返戻率 メリットは非常に大きく、資金を早期に一括投入することで運用効率を極限まで高めることが可能です。ただし、一度に数百万円の手元資金が固定されるため、手元の生活防衛資金を枯渇させない慎重な判断が求められます。
また、学資保険 加入時期 おすすめは「妊娠中(出産予定日の140日前から加入可能なプランが多い)〜0歳児の間」です。契約者である親の年齢が若いほど、また子どもの年齢が低いほど保険料は安くなり、満期までの運用期間を長く確保できるため戻り率が劇的に向上します。
見落とされがちですが、学資保険 生命保険料控除 節税の効果も実質利回りを押し上げる大きな要素です。所得税で年間最大4万円、住民税で最大2.8万円の所得控除が受けられるため、所得税率や住民税率に応じて毎年数千円〜1万円前後の税金が軽減されます。18年間の累計節税額を換算すると、実質的な利回りはカタログスペックの返戻率数値をさらに上回る計算になります。
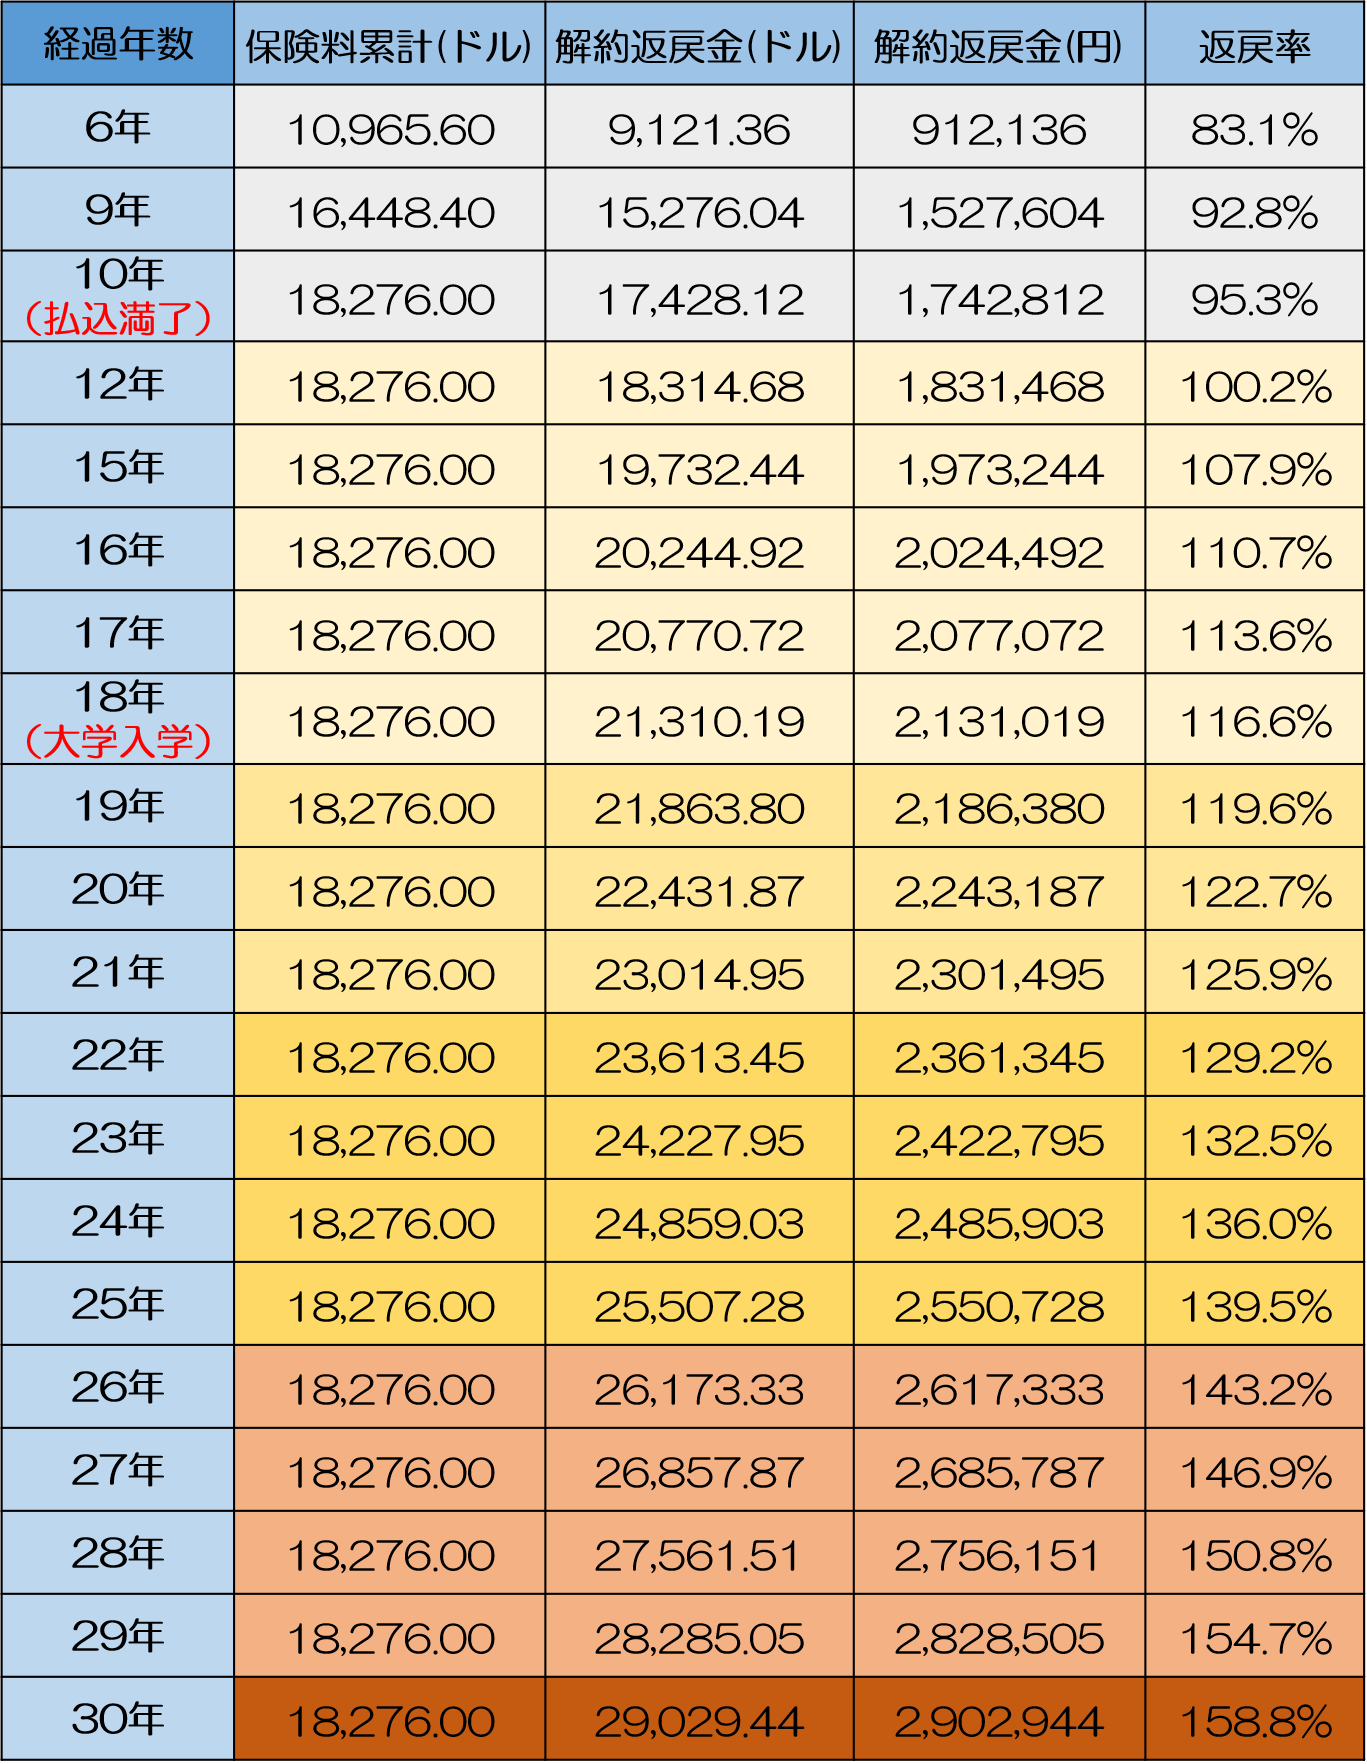
学資保険 vs つみたてNISA徹底比較|インフレ時代の教育資金形成の最適解
2024年の新NISA制度拡充以降、親世代の間で「学資保険はもう不要ではないか」「新NISAで投資信託を積み立てた方が圧倒的に増えるのではないか」という議論が活発化しています。教育資金という絶対に減らせない資金使途において、両者をどのように位置付けるべきなのでしょうか。
学資保険 つみたてNISA 比較の本質は、「確実性(元本保証性)」と「インフレ追従性(成長期待)」のトレードオフにあります。
学資保険の最大の強みは、「契約した時点で18年後に受け取れる金額が確定している」点と、「契約者(親)が万が一死亡・高度障害となった場合に以後の保険料払込が免除され、学資金は満額支払われる(保険料払込免除特則)」という生命保険固有のセーフティネット機能です。家計の主たる稼ぎ手に不測の事態が起きても、子どもの大学進学費用だけは100%守り抜くことができます。
一方、つみたてNISA(成長投資枠・つみたて投資枠)の強みは、世界経済の成長を取り込むことで年利3〜5%以上の高いリターンが期待できる点です。18年という長期運用であれば、インデックス投資によって元本を大きく増やせる可能性は極めて高くなります。しかし、「子どもが18歳を迎えた大学進学のまさにその年に、世界的な大暴落(リーマンショック級の下落)が直撃するリスク」を完全に排除することはできません。教育資金は住宅購入や老後資金と異なり、「受取時期を2〜3年後ろに延ばす」という融通が利かない資金だからです。
したがって、最も合理的なアプローチは「全額をどちらか一方に賭ける」ことではありません。大学入学金や初年度授業料など絶対に減らせない最低限の資金(200万〜300万円)は学資保険で固め、将来の学費インフレや留学・私立医歯薬系など選択肢を広げるための上乗せ資金はNISAで運用するという「ハイブリッド戦略」こそが、2026年における最適解といえます。
【実態検証】利用者の生の声と現場目線で見えたリアル|SNS・知恵袋の評価
ネット上の掲示板やSNS、知恵袋には、実際に学資保険に加入した先輩保護者たちの生々しい体験談や後悔の声が蓄積されています。生の証言を検証すると、カタログの数字だけでは見えない実情が浮き彫りになります。
学資保険 口コミ ネットの反応を分析すると、成功パターンと失敗パターンには顕著な共通項が見られます。
【満足度の高い利用者の生の声】
「妊娠中にソニー生命の担当者にライフプランを作ってもらい、10歳払込完了で契約しました。現在子どもが中学に入学し、塾代や部活費用が跳ね上がっていますが、学資保険の支払いがすでに終わっているため精神的な余裕が全く違います」(30代後半・会社員男性)
「明治安田生命のつみたて学資で口座引き落としにしていたおかげで、無駄遣いせずに強制的に大学資金が貯まりました。投資だと下落時にメンタルをやられそうですが、元本が保証されている安心感は何物にも代え難いです」(40代前半・公務員女性)
【後悔・不満を吐露する利用者の生の声】
「親戚の勧めで郵便局のかんぽ生命に加入。手厚い医療特約をつけられた結果、18年間で250万円払って受取額が230万円という元本割れに後から気づきました。途中で解約するとさらに損をするため、泣く泣く払い続けています」(30代前半・専業主婦)
「毎月の保険料を高く設定しすぎて、夫の転職時に家計が苦しくなり途中解約してしまいました。数万単位の元本割れをしてしまい、無理のない金額設定にしておくべきだったと痛感しています」(20代後半・パート女性)
現場の声から得られる教訓は極めて明確です。家計の固定費を圧迫しすぎない無理のない掛金に設定すること、そして不要な特約を徹底して排除すること。この2点を遵守できた家庭のみが、高い満足感を得ています。
一般に知られていない盲点とネットの誤解
学資保険をリサーチする際、多くの人が陥りがちな「情報の落とし穴」が存在します。正しい知識を持たないまま契約すると、将来思わぬトラブルや機会損失に直面することになります。
誤解1:学資保険の受取時期はすべて「18歳の高校卒業時」である
多くの契約者が「18歳の満期時に全額受け取れる」と思い込んでいますが、商品の設計によって満期金の支払時期は大きく異なります。子どもの誕生日や早生まれ・遅生まれの関係で、「大学の入学金納付期日(高校3年の10月〜12月頃)に満期金が間に合わない」という事態が頻発しています。受取時期が「17歳(高校3年の秋)」に設定できる商品や、契約時に支払日を細かく指定できるプランを選ぶことが致命的なミスを防ぐ鍵となります。
誤解2:インフレ下では学資保険は完全に無意味である
インフレ(物価上昇)によって現金の価値が目減りするのは事実ですが、教育資金のすべてを高リスク資産に晒すのは家計管理のセオリーから逸脱しています。行動経済学における「メンタル・アカウンティング(心の会計)」の観点からも、「子どもの教育資金」という不可侵の聖域を別口座・別契約として心理的にロックしておく強制力は、散財を防ぎ着実に入学資金を用意する上で極めて有効な防壁として機能します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計の資産状況や投資リテラシーに応じて、学資保険を選ぶべき家庭とそうでない家庭は明確に分かれます。
【学資保険への加入を強くおすすめできる人】
- 元本割れのリスクを絶対に避け、1円単位で確実に入学資金を確保したい人
- 投資信託などの値動きに一喜一憂し、日々の株価下落でストレスを感じてしまう人
- 毎月のお金をあるだけ使ってしまう傾向があり、強制的に先取り貯蓄する仕組みが欲しい人
- 万が一、自分(親)に万が一のことがあった際の子どもの進学資金を保険料払込免除で確実に遺したい人
【学資保険への加入を慎重に検討・見送るべき人】
- すでに十分な預貯金(教育資金として500万円以上)をキャッシュで保有している人
- 家計のキャッシュフローに余裕がなく、途中で保険料を払えなくなって解約するリスクが高い人
- 18年以上の長期運用において、資産をすべてNISA等の株式インデックスで運用し最大リターンを狙いたい人
【学資保険 戻り率】に関するよくある質問(FAQ)
Q1:契約者である親に万が一(死亡・高度障害)があった場合、その後の支払いや学資金はどうなりますか?
A1:ほぼすべての主要な学資保険には「保険料払込免除特則」が標準付帯されています。契約者に万が一の事態が生じた場合、以後の保険料の支払いは一切不要となり、契約時に設定した学資金や満期保険金は予定通りの期日に満額支払われます。このセーフティネットこそが、単なる銀行預金や投資信託にはない学資保険最大の独自価値です。
Q2:途中でどうしてもお金が必要になり解約した場合、戻り率はどうなりますか?
A2:学資保険は満期まで継続することを前提に設計されているため、途中で解約した際の「解約返戻金」は、支払った総保険料を大きく下回り元本割れすることがほとんどです。特に契約後数年以内の早期解約では大幅な損失が出ます。契約時は、途中で無理なく払い続けられる月額保険料(1万〜2万円程度など)に設定することが鉄則です。
Q3:児童手当をそのまま学資保険の保険料に充てるのは効果的ですか?
A3:非常に賢明で実践的な活用法です。児童手当は給付される口座に入ったままだと生活費に紛れて消費されがちですが、児童手当の支給額に合わせて学資保険の保険料を設定し自動引き落としにしておけば、家計に新たな負担をかけることなく、高校卒業時までに200万円前後のまとまった進学資金を確実にプールできます。
Q4:祖父母が孫のために学資保険を契約することは可能ですか?
A4:可能です。多くの保険会社で祖父母を契約者、孫を被保険者とする契約が認められています。ただし、祖父母の契約時年齢制限(70歳〜75歳程度まで)が設けられている点や、贈与税・所得税の課税関係(保険料負担者と学資金受取人が異なる場合の贈与税の発生など)に注意が必要です。税理士やFPなどの専門家に事前に相談した上で契約を結ぶことを推奨します。
まとめ:今後の動向と失敗しないための判断基準
子どもの教育資金準備において、「学資保険」と「投資」は対立するものではなく、それぞれの役割と特性を正しく理解して使い分けるべき車の両輪です。
学資保険を選ぶ際は、目先のブランド知名度に惑わされず、「不要な医療特約を排除した貯蓄特化プランを選ぶ」「払込期間を10歳〜15歳に短縮して返戻率を最大化する」「推薦入試や秋の納付に間に合う受取時期を設定する」という3つの原則を徹底してください。
教育資金の準備期間は、子どもが生まれた瞬間から大学進学までの限られた18年間しかありません。後から「知らなかった」と後悔することのないよう、各社の無料シミュレーションやパンフレットを取り寄せ、家庭の将来設計に最も合致した堅実な資金計画を一歩踏み出して構築してください。 (出典: 学資保険 戻り率(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
