2026年学資保険返戻率ランキング!元本割れ回避と一番得する選び方
大学進学費用の高騰や物価高が続く2026年現在、子どもの教育資金準備において「どの方法が最も確実で得なのか」という議論が熱を帯びています。新NISAの普及によって投資運用への関心が高まる一方、絶対に減らせない大学入学資金のセーフティネットとして、学資保険の返戻率を冷静に見極めようとする家庭が急増しています。
本稿では、主要保険会社の最新シミュレーション数値を徹底比較し、返戻率ランキングの真相を解剖します。単なる利回りの比較にとどまらず、加入時期や受取タイミングに潜む構造的な落とし穴、さらには元本割れを防いで受け取り総額を最大化する実践的なテクニックまで、現場の取材データをもとに詳細にお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の返戻率トップ水準は105〜109%前後。短期払込(10歳・一括など)の活用で利回りを大幅に引き上げ可能。
- 要点2:最大の落とし穴は「満期保険金の受取時期」のズレ。推薦入試の増加に伴い、高校3年の秋(17歳満期)に設定しないと初年度納入金に間に合わないリスクがある。
- 要点3:新NISAとの二者択一ではなく、「暴落リスクのない確実な学資金枠+保険料払込免除特約」という保険本来の強みを活かしたハイブリッド設計が賢明な選択肢。
【2026年最新】学資保険の返戻率ランキング!主要各社シミュレーション比較
教育資金を効率的に増やすための最重要指標が「返戻率(へんれいりつ)」です。これは、払い込んだ保険料の総額に対して、将来受け取れる満期保険金や祝金の総額がどれくらいの割合になるかを示した数値です。返戻率が100%を超えれば支払った額以上に戻る「貯蓄性重視」となり、100%を下回ると「元本割れ」となります。
以下の比較表は、業界各社の公式公表データおよび主要プラン(契約者30歳男性/被保険者0歳/基本受取総額300万円プラン基準)をベースに、2026年の実質返戻率と受取条件を整理したものです。
| 保険会社・商品名 | 詳細・数値データ(返戻率目安) | 払込期間・受取設計 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約105.0%〜109.0% (全期前納・一括払いで最大化) | 10歳・15歳払済 大学4年間で分割受取 | 業界最高峰の返戻率水準。余計な特約を排した純粋な貯蓄特化型として極めて優秀。 |
| フコク生命 「みらいのつばさ」 | 約103.5%〜108.5% (兄弟割引適用時さらに上昇) | 11歳・14歳・17歳払済 J型(大学集中)/S型(節目祝金) | 兄弟割引制度の恩恵が大きい。入園・入学ごとの祝金型と大学集中型から柔軟に選べる。 |
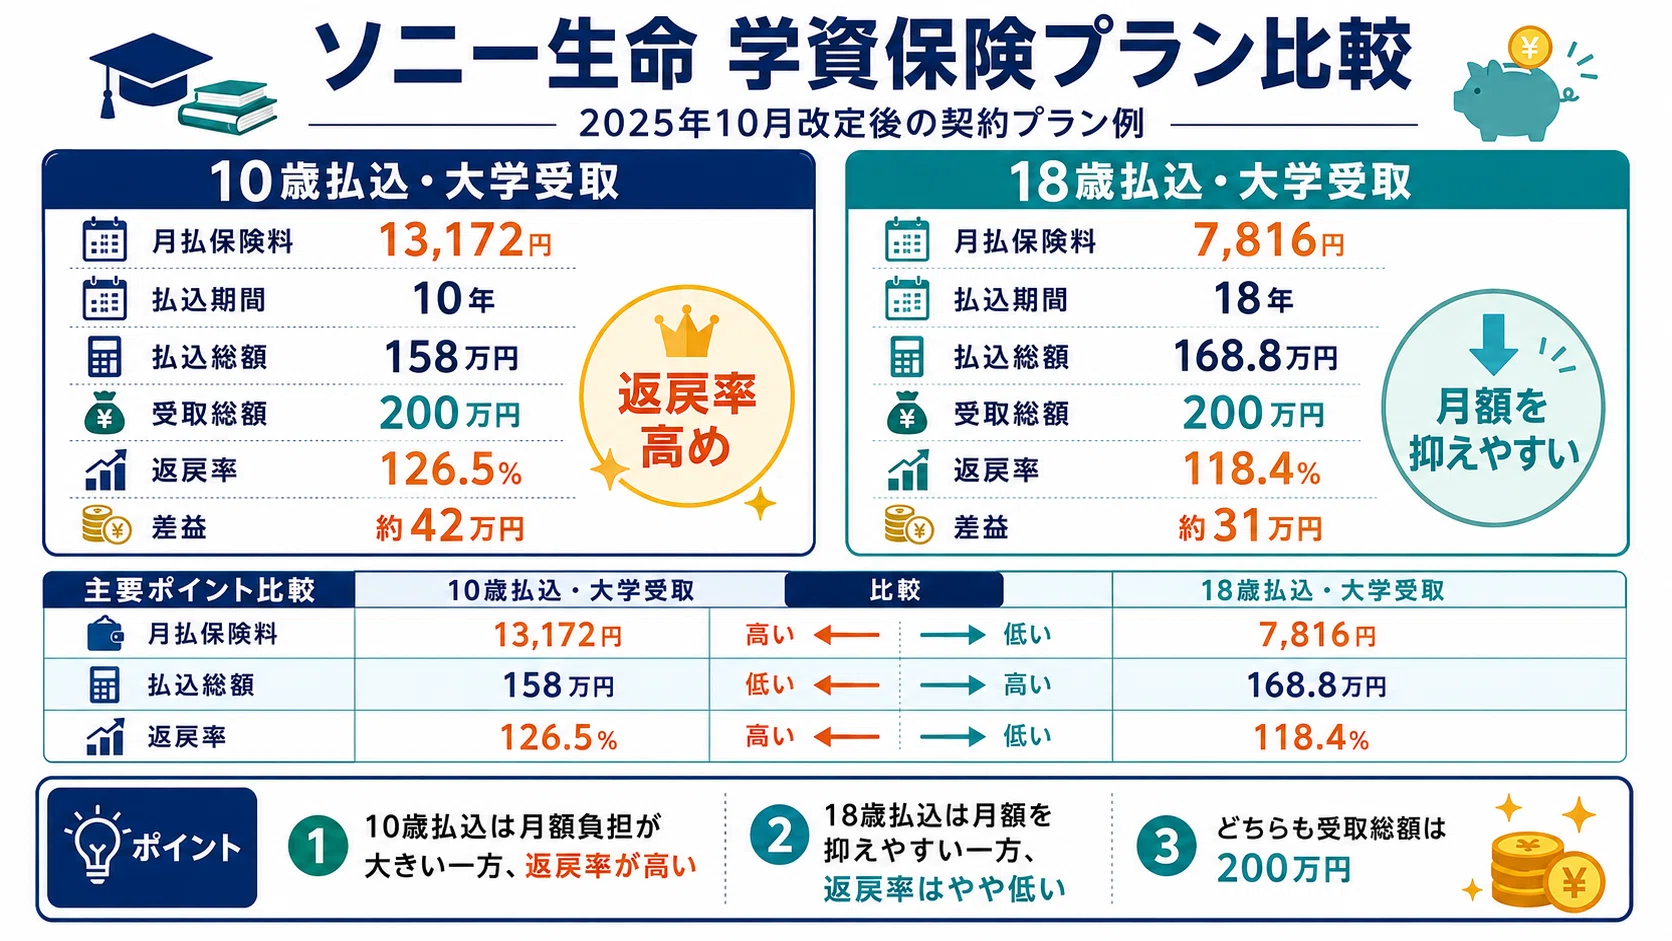
| ソニー生命 「学資保険」 | 約103.0%〜107.5% (無配当型・III型選択時) | 10歳・18歳払済 進学時期に応じた3タイプ | ライフプランナーによるオーダーメイド設計が評判。進学目的に合わせた満期設定の自由度が高い。 |
| 日本生命 「ニッセイ学資保険」 | 約102.5%〜106.0% (5歳・10歳払済活用時) | 5歳・10歳・18歳払済 大学進学時+年金受取 | 早期払済プランが充実。大手ならではの経営基盤と担当者のサポート体制が手厚い。 |
| JA共済 「こども共済(学資応援隊)」 | 約101.5%〜104.5% (割戻金により実質変動あり) | 11歳・12歳・18歳払済 高校・大学進学時受取 | 共済ならではの親しみやすさと契約者保障の充実。返戻率単体では民保上位にやや譲る。 |

元本割れを避けて一番得する商品はどれ?人気各社の評判と受取総額の全貌
返戻率の数値だけを見比べると、わずか数パーセントの差に見えるかもしれません。しかし、総額300万円〜500万円規模の教育資金を準備する過程では、受取総額で十数万円以上の明確な格差が生じます。各社の主力商品の設計思想と評判をさらに深く掘り下げます。
貯蓄性を最重要視する層から圧倒的な支持を集めているのが、明治安田生命「つみたて学資」です。保険料の払込を10歳または15歳で完了させ、その後満期まで据え置くことで運用効果を高める仕組みを採用しています。医療保障などの余分な特約を一切排除した「教育資金積み立て専用」の設計となっており、2026年現在も元本割れを回避して確実に増やしたい堅実派に選ばれています。
一方、家庭ごとのライフスタイルに寄り添った設計で根強い人気を誇るのがフコク生命「みらいのつばさ」です。特筆すべきは「兄弟割引」の存在で、すでに兄姉が加入している場合は下の子の保険料が割り引かれ、実質返戻率が跳ね上がります。大学入学時だけでなく、幼稚園や小・中・高校の入学時に祝金が出る「S型」と、大学費用に全振りする「J型」を用意しており、家計のキャッシュフローに合わせた選択が可能です。
コンサルティング力の高さで知られるソニー生命の学資保険は、インターネット上の口コミや専門窓口での評判において常に高評価を維持しています。契約者の家計状況に合わせて、払込満了年齢を10歳・14歳・17歳・18歳と細かく指定でき、満期金の受取タイミングも大学進学時の初年度に集中させるプランや4年間の分割型など、精緻なシミュレーションに基づくカスタマイズが可能です。
【実態検証】利用者の生の声と現場目線で見えたリアル|新NISAとの併用事情
ネット上のコミュニティやSNS、知恵袋などで交わされる子育て世代のリアルな声を調査すると、「新NISAがある時代に学資保険は本当に必要なのか?」という根本的な疑問が数多く投稿されています。
現場取材で見えてきた実際の家庭におけるリアルな証言と選択の背景には、次のような現実があります。
「新NISAのオルカンやS&P500で積立投資をしていますが、子どもが18歳になるタイミングでリーマンショック級の大暴落が起きたらどうするのかという不安が消えませんでした。そのため、大学の初年度納入金に必要な最低限の300万円は学資保険で確実にロックし、それ以上の余剰資金を新NISAで積極的に運用するという役割分担に落ち着きました」(30代前半・共働き夫婦の証言)
投資商品は長期的な期待リターンこそ学資保険を大きく上回る可能性がありますが、受取時期が「子どもの18歳」と完全に固定されている教育資金において、元本割れのリスクをゼロにできない点は心理的な重荷となります。一方、学資保険は契約時に将来受け取る確定額が決まっているため、家計のベースラインを死守する役割を果たします。
さらに見逃せないのが「保険料払込免除特約」の存在です。万が一、契約者である親が死亡または所定の高度障害状態になった場合、以後の保険料支払いが全額免除され、将来の満期保険金は契約通り満額支払われるという仕組みは、投資信託の積立にはない生命保険特有のセーフティネットです。
一般に知られていない盲点とネットの誤解|満期時期と払込免除の落とし穴
学資保険の検討時に最も注意しなければならないのが、「満期保険金の受取時期」にまつわるタイムラグの罠です。多くのパンフレットに「18歳満期」と記載されているため、「高校3年生の大学受験費用に使える」と思い込んでしまう保護者が少なくありません。
しかし、保険契約における「18歳満期」とは、子どもが18歳に達した後の最初の契約応当日を指すケースが一般的です。もし子どもの誕生日が12月〜3月の早生まれである場合、満期保険金が実際に口座へ振り込まれるのは「高校を卒業した後の春」になってしまい、秋から冬にかけて発生する大学の推薦入試・総合型選抜の検定料や入学金納入期限に全く間に合わないという悲劇が発生します。
現在、大学進学者の約半数が年内入試(総合型選抜・学校推薦型選抜)を利用している実態を考慮すると、受取時期は「17歳満期(高校3年生の秋までに受取可能)」に設定することが鉄則です。
また、返戻率を大きく引き下げる要因として「不要な特約の付加」が挙げられます。「こども共済」や一部の学資保険では、子どもの医療保障特約や育英年金特約を付帯できるプランがありますが、これらを付加すると毎月の支払額のうち保障コストに回る比率が増え、結果として返戻率が100%を割り込む(元本割れする)原因となります。子どもの医療費は自治体の助成制度(乳幼児・子ども医療費助成)によって実質無料〜少額で済む地域が大半であるため、学資保険は「貯蓄専用」として特約を付けないシンプルな設計にすることが最大のリターンを生み出します。
加入タイミングはいつが正解?妊娠中からの検討が推奨される明確な理由
「子どもが生まれて落ち着いてから考えよう」と先延ばしにしていると、知らず知らずのうちに損をしてしまう構造があります。学資保険における最も有利な加入タイミングは「妊娠中(出産予定日の140日前〜)」または「生後すぐ(0歳時)」です。
学資保険の保険料は、子どもの年齢だけでなく契約者(親)の契約時年齢によっても算出されます。親の年齢が1歳上がるごとに、万が一の際の払込免除リスクを織り込んで毎月の保険料が高くなり、結果として返戻率が低下します。さらに、払込期間が長くとれる0歳加入のほうが、毎月の積立負担を抑えつつ運用期間を長く確保できるため、返戻率の面で圧倒的に有利です。
また、まとまった余裕資金がある家庭であれば、「一括払い」や「全期前納」を活用することで、返戻率をさらに1〜3%程度押し上げることが可能です。手元の預貯金が銀行の普通預金で眠っている場合、一括で学資保険に預け入れることで、インフレ耐性を持たせながら確実な利回りを得る手法として活用されています。
【プロの結論】メンタルアカウンティングから見る教育資金戦略と向き不向き
行動経済学には「メンタルアカウンティング(心の会計)」という概念があります。人間は同じ100万円であっても、自由に出し入れできる預金口座にあるお金と、「子どもの将来のために絶対に手をつけない」と心理的・強制的にラベリングされたお金とで、消費行動の抑制力が大きく異なります。
学資保険の最大の価値は、単なる利回りの数値ではなく、「途中で解約すると損をするという強制力」によって、親が家計の誘惑に負けず大学進学資金を不可侵の聖域として隔離できる点にあります。
これらを踏まえた「向いている人・おすすめできない人」の判断基準は以下の通りです。
【学資保険をおすすめできる人】 ・投資運用の価格変動に耐えられず、元本確保の絶対的な安心感を重視する人
・口座にお金があると使ってしまうため、口座振替による強制貯蓄システムを作りたい人
・万が一自分(世帯主)に万が一のことがあった際の教育費を確実に担保したい人
・新NISAを満額近く活用しており、リスク資産と無リスク資産のバランスを取りたい人
【学資保険をおすすめできない(慎重になるべき)人】 ・10〜15年以上の長期にわたって保険料を支払い続ける家計の余力がない人(途中解約による元本割れリスク大)
・インフレ率を大きく上回る年利3〜5%以上の積極的な資産増加を狙いたい人
・直近でマイホーム購入や転職など、まとまった現金が必要になる可能性が高い人
【学資保険 返戻率 ランキング】に関するよくある質問(FAQ)
Q1:新NISAと学資保険はどちらを優先して始めるべきですか?
A1:家計のリスク許容度によって異なりますが、最も合理的なアプローチは「目標教育費の一部(例:大学初年度費用の200万〜300万円)を学資保険で確実に固め、残りの生活費や上乗せ費用を新NISAのつみたて投資枠で運用する」というハイブリッド方式です。全額を投資に回すと進学年の大暴落リスクに直面するため、分散が推奨されます。
Q2:満期保険金の受取時期は17歳と18歳のどちらを選ぶのが正解ですか?
A2:基本的には「17歳満期(高校3年生の秋受取)」を選択するのが正解です。現在の大学入試は総合型選抜や推薦入試が主流化しており、高校3年の10月〜12月に入学金や前期授業料の納入を求められるケースが多いためです。18歳満期を選ぶと支払期日に間に合わないリスクがあります。
Q3:途中で保険料が払えなくなった場合、元本割れを避ける方法はありますか?
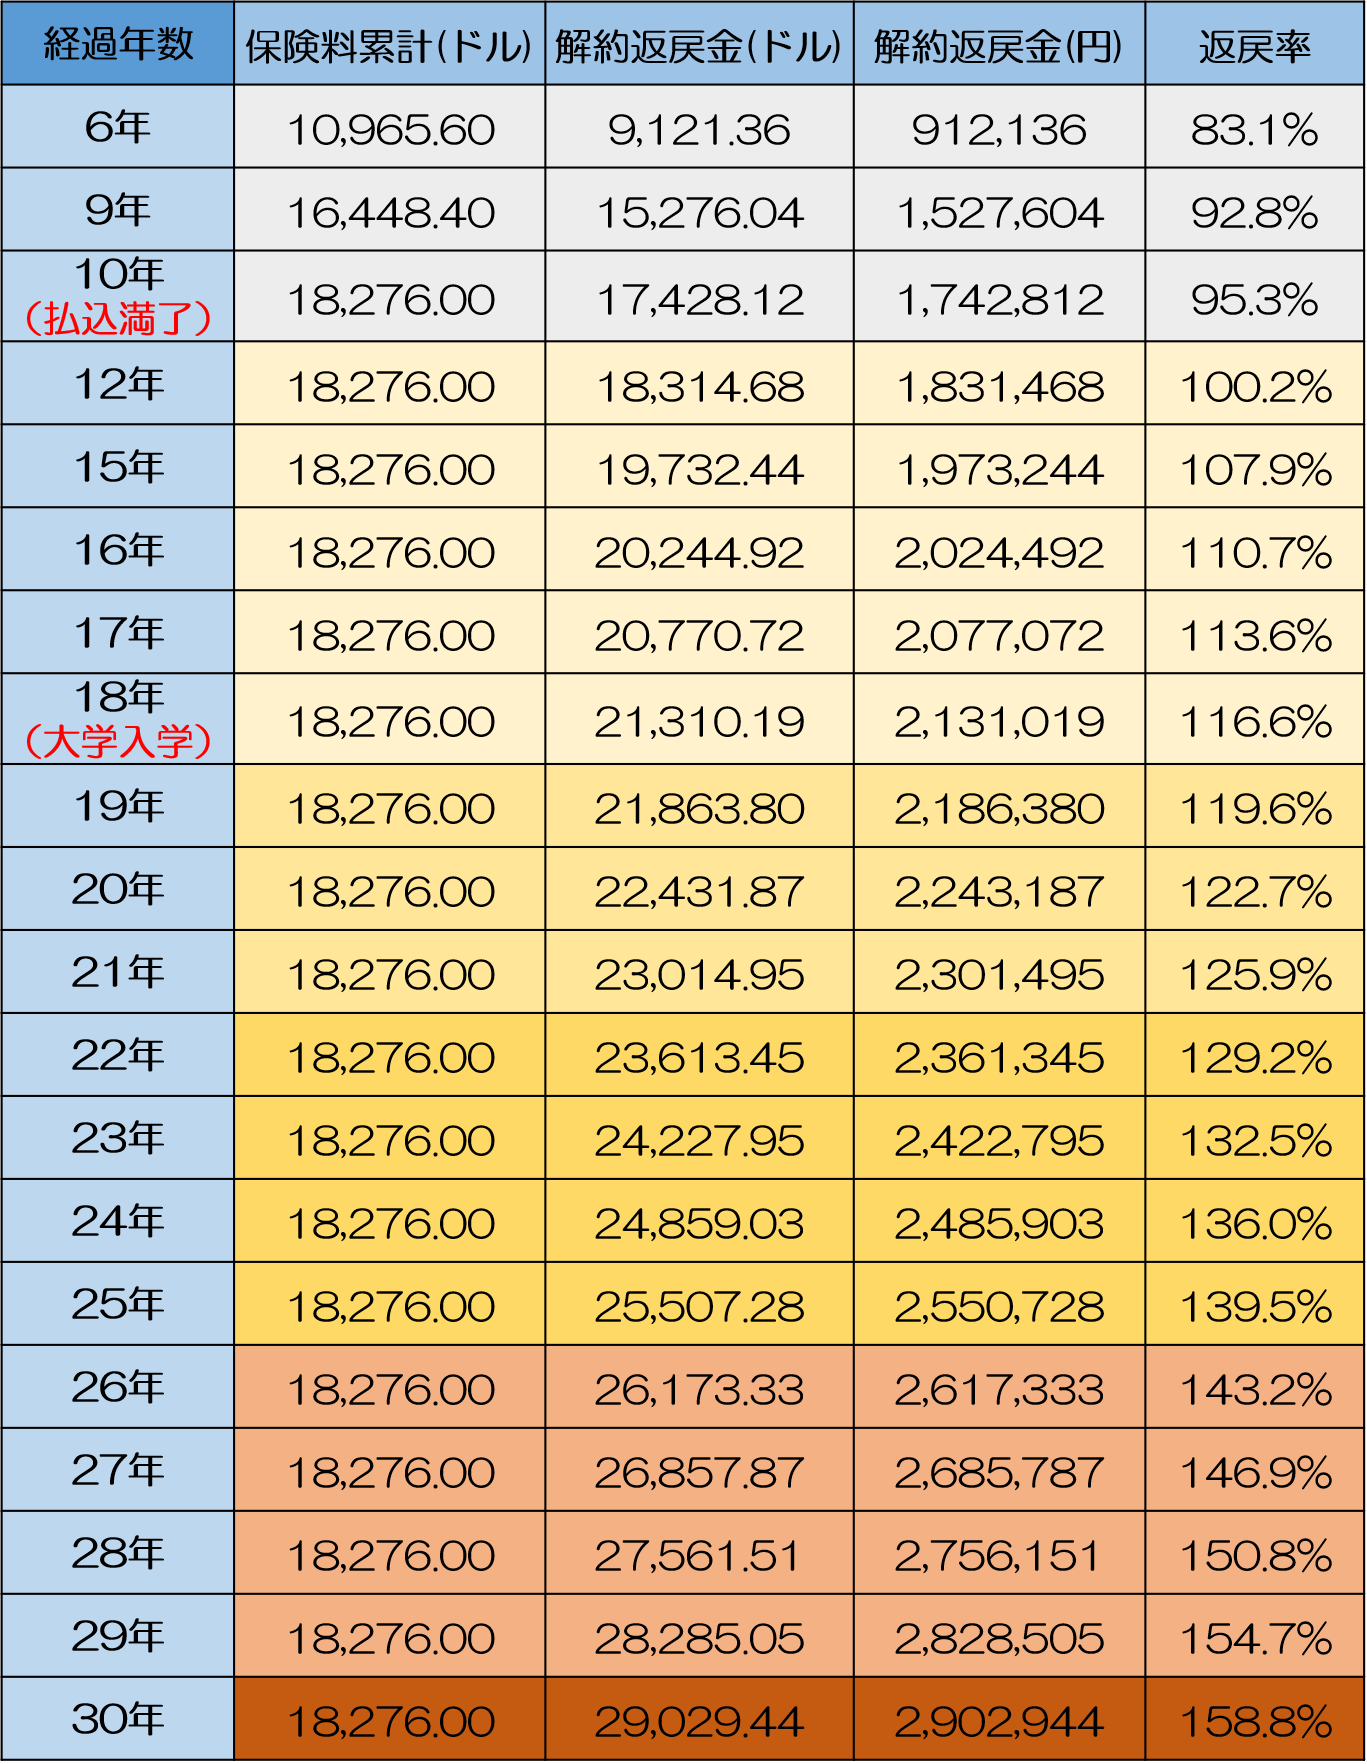
A3:途中で解約すると解約返戻金が払込額を下回り、元本割れを起こします。支払いが困難になった場合は、解約するのではなく「払済保険(はらいずみほけん)」への変更を検討してください。以後の保険料支払いをストップし、その時点での積立金をもとに保障額を減額して契約を継続させることで、元本割れ被害を最小限に抑えることが可能です。
Q4:祖父母が契約者になって学資保険に加入することはできますか?
A4:可能です。多くの保険会社で祖父母を契約者とした加入を認めています。ただし、契約者(祖父母)が高齢になると保険料払込免除特約が付けられない場合があるほか、満期保険金の受取人を親や孫に設定すると「贈与税」の課税対象になるケースがあります。税務上の受取人設定には十分ご注意ください。
まとめ:2026年の教育資金作りで後悔しないための最終チェックリスト
学資保険選びで最も大切なのは、表面的な返戻率ランキングの数字だけに惑わされず、「わが家の進学プランに合致した受取時期になっているか」「不要な特約で利回りを削っていないか」という本質的な構造を見極めることです。
明治安田生命やフコク生命、ソニー生命などの返戻率上位商品は、それぞれ払込期間の短縮や兄弟割引などの強みを持っています。まずは複数の保険会社で同条件(契約者年齢・払込年数・受取総額)のシミュレーションを取り寄せ、家計に無理のない持続可能な積立プランを設計してください。子どもの将来の選択肢を広げるための堅実な第一歩を、早めの行動からスタートさせましょう。 (出典: 学資保険 返戻率 ランキング(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
