学資保険の年利は実際何%?返戻率の罠と新NISA比較の真実【2026】
子どもの誕生や進学を見据え、教育資金の準備として真っ先に選択肢へ挙がる「学資保険」。各保険会社のパンフレットやWeb広告に並ぶ「返戻率105%」「受取率108%」といった数字を目にして、「5%も利益が出るなら銀行よりはるかにお得だ」と直感的に捉えている親御さんは少なくありません。
しかし、家計取材や保険数理の現場を丹念に追うと、この「返戻率」という指標と金融商品本来の「年利(実質利回り)」の間には、目を疑うほどの乖離が存在することが分かります。預金金利の変動や新NISAの定着によって個人の資産形成環境が激変した2026年現在、学資保険の本当の利回りは何%なのか。客観的なデータと取材証言をもとに、その実態と失敗しない教育資金戦略を浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「返戻率105%」は18年間の通算増加率であり、年利換算(複利実質利回り)ではわずか「年0.25%〜0.45%前後」に留まる。
- 要点2:最大の強みは「万一の際の保険料払込免除」と「解約しにくい強制貯金力」だが、インフレ耐性の低さと途中解約時の元本割れが最大の急所となる。
- 要点3:2026年の教育費形成は、明治安田生命やソニー生命などの高返戻率プランで大学受験・初年度納付金のベースを固めつつ、新NISAを組み合わせる「ハイブリッド設計」が王道となる。
【衝撃の計算結果】返戻率105%を年利換算すると驚きの実質利回りに
学資保険の検討時に誰もが目にする「返戻率(へんれいりつ)」とは、支払った保険料総額に対して、将来いくら受け取れるかを示した割合です。公式な計算式は以下の通りです。
【返戻率の計算式】
返戻率(%)=(受け取れる満期保険金やお祝い金の総額 ÷ 支払う保険料の総額)× 100
例えば、18年間で総額300万円の保険料を払い込み、満期時に315万円を受け取った場合、差額の15万円が増加したため返戻率は「105%」となります。一見すると「5%の利益」と錯覚しがちですが、ここに大きな落とし穴があります。投資信託や定期預金で用いられる「年利(利回り)」は「1年あたりの増減率」を指すのに対し、学資保険の返戻率は「契約期間(15〜18年間)全体を通した総増減率」にすぎません。
金融工学で用いられる内部収益率(IRR)の手法を用い、毎月積み立てた資金が18年後に返戻率105%になる条件を学資保険の年利換算計算で厳密に算出すると、実質利回りは複利でおよそ年0.28%〜0.40%程度という極めて控えめな数値に落ち着きます。業界関係者やファイナンシャルプランナーへの取材でも、「返戻率105%という数字の響きから『年利5%』に近い運用成果を期待して窓口に来られる相談者が後を絶たない」という証言が数多く聞かれます。
返戻率108%という業界トップクラスのプランであっても、年利換算すれば年0.5%前後に過ぎません。「資金が大きく増える金融商品」ではなく、「わずかな利息がつく長期の定期積立」に近い性質を持っているのが実態です。
【2026年最新比較】学資保険・新NISA・定期預金の利回りと決定的な差
2026年現在、教育資金の積立先として「学資保険」「新NISA(つみたて投資枠)」「銀行預金」のどれを選ぶべきかという議論が白熱しています。毎月1万5,000円を18年間積み立てた場合(元本総額324万円)のリアルな試算と特徴の違いを以下の比較表にまとめました。
| 比較項目 | 学資保険(高返戻率型) | 新NISA(インデックス投資) | 銀行定期預金 |
|---|---|---|---|
| 年利換算(実質利回り) | 約0.3% 〜 0.6% | 約3.0% 〜 5.0%(想定) | 約0.2% 〜 0.3% |
| 18年後の受取総額(元本324万円) | 約340万 〜 350万円(返戻率105〜108%) | 約430万 〜 520万円(年利3〜5%複利) | 約330万 〜 335万円 |
| 元本保証・確実性 | 満期まで継続すれば確定(高水準) | 元本割れリスクあり(相場変動) | 預金保険制度(1,000万円まで保証) |
| 万一の保障(払込免除) | あり(親死亡時に以後の払込免除) | なし(積立停止・自己管理) | なし(遺産分割の対象) |
| 流動性(途中引き出し) | 極めて低い(解約で元本割れの恐れ) | 高い(いつでも時価で売却可能) | 極めて高い(いつでも解約可能) |
| インフレリスクへの耐性 | 極めて弱い(受取額が固定) | 強い(物価上昇に連動して成長期待) | 極めて弱い(実質価値の目減り) |
データから明らかなように、資産を増やすパワーにおいては新NISAが学資保険を圧倒しています。一方で、学資保険には「親に万一のことがあった際に以後の保険料が全額免除され、満期金が100%支払われる保険料払込免除特約」が標準装備されている点が、純粋な投資信託にはない絶対的な強みです。
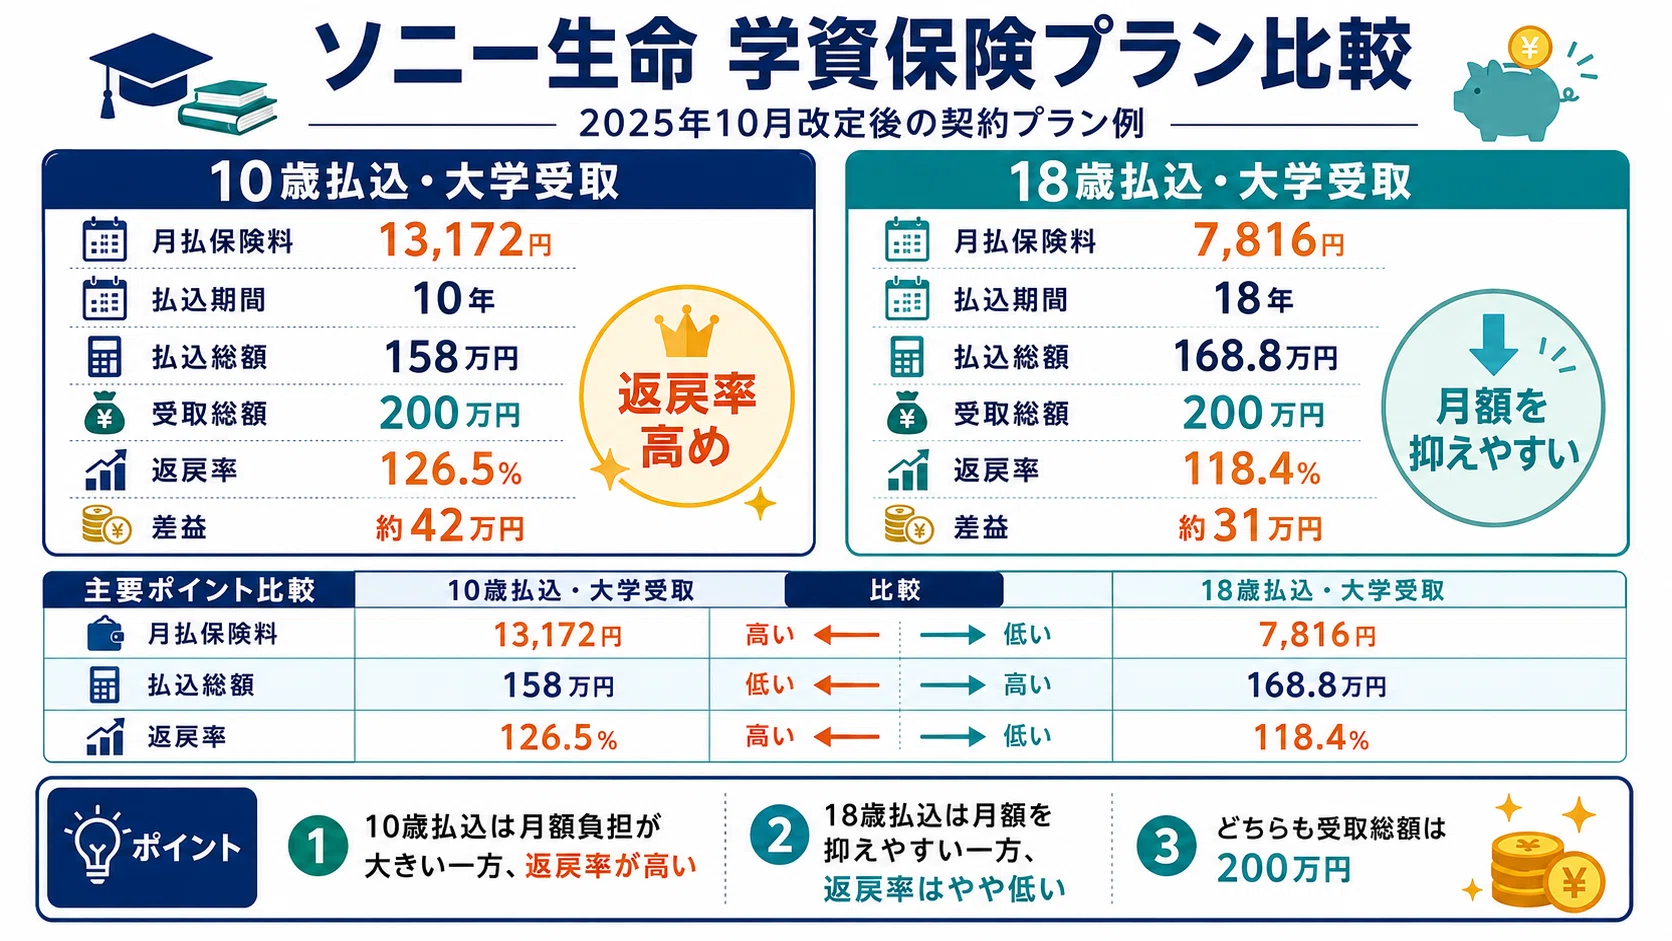
【実態検証】明治安田生命とソニー生命の評判|返戻率ランキング上位の真価
返戻率を重視して学資保険を選ぶ際、現場で常にトップシェアを争っているのが「明治安田生命」と「ソニー生命」の2社です。SNSや利用者の声、業界資料から両社の特徴と実効性を検証します。
1. 明治安田生命「つみたて学資」の仕組みと特徴
貯蓄性を徹底追求した設計で知られる明治安田生命の「つみたて学資」は、公式サイト等でも公表されている通り、払込期間の短縮(10歳・15歳完了)や受取期間の工夫によって受取率(返戻率)を極限まで高める設計が可能です。教育費のピークである大学4年間にわたり毎年均等に給付金を受け取れる構造になっており、「推薦入試や国公立・私立を問わず、大学在学中の学費にピンポイントで充当しやすい」と子育て世帯から根強い支持を集めています。
2. ソニー生命の学資保険の評判とオーダーメイド性
ライフプランナーによる綿密なコンサルティングが特徴のソニー生命は、契約者の希望に合わせて受取時期(高校進学時、大学進学時、満期時など)を柔軟にカスタマイズできる点が強みです。ネット上の口コミや知恵袋での相談履歴を分析すると、「無駄な特約を省いて返戻率を最大化する提案をしてくれた」「家計全体のバランスを見直す契機になった」という好意的な評価が目立つ一方、「担当者によって提案の質に差がある」といった指摘も見られます。
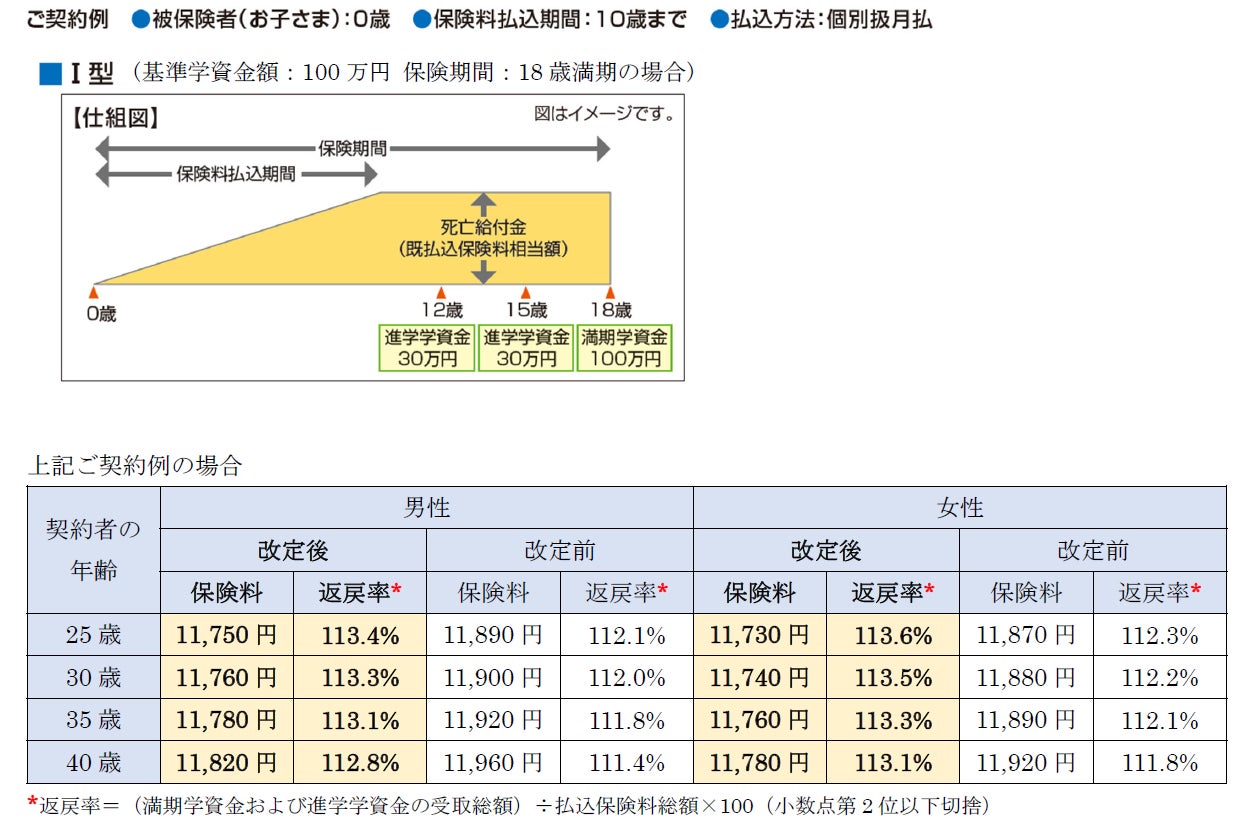
ただし、ランキング上位のプランで高い返戻率を達成するには「保険料の払込を10歳や12歳で早期に終わらせる」「年払いや全期前納を活用する」といった条件が前提となるケースがほとんどです。毎月均等に18歳まで支払う標準的な契約プランでは、返戻率が102〜104%程度に落ち着く点には留意が必要です。
一般に知られていない盲点とネットの誤解|元本割れ理由と解約リスク
「学資保険に入っておけば安心」という認識には、パンフレットの小さな注記に隠された構造的リスクが見落とされがちです。契約前に知っておくべき決定的な落とし穴を解説します。
1. 医療特約・育英年金の付加による「元本割れ」の罠
窓口で「子どもの入院特約」や「親死亡時の育英年金特約」を勧められるままに追加すると、支払った保険料のかなりの割合が掛け捨ての保障費用に充てられます。その結果、満期時の返戻率が90%〜95%前後に落ち込み、構造的な元本割れを引き起こします。保障を付けたい場合は学資保険に盛り込まず、掛け捨ての共済や安価な定期保険を別契約で用意するのが鉄則です。
2. 途中解約による甚大な金銭的損失
家計の急変や住宅ローンの圧迫により、契約から数年〜10年未満で途中解約せざるを得なくなった場合、戻ってくる解約返戻金は支払った保険料総額を大幅に下回ります。「最初の数年で解約したら半分以下しか戻らなかった」という体験談は決して珍しくありません。学資保険は一度始めると満期まで資金を絶対に引き出せない「超・固定化資金」となります。
3. 物価上昇に対する「インフレリスク」
将来受け取る受取金額があらかじめ確定していることは、見方を変えれば「将来のインフレに対応できない」ことを意味します。仮に年2%の物価上昇が18年続いた場合、現在の300万円の購買力は約2,100万円相当の価値へと実質的に目減りします。大学の授業料や生活費が引き上げられた際、固定金利型の学資保険単体では教育費の高騰をカバーしきれなくなる危険を孕んでいます。
学資保険のメリット・デメリットと最適な加入タイミング
学資保険の性質を整理すると、単なる利回りの優劣だけでは測れない独自の機能が見えてきます。
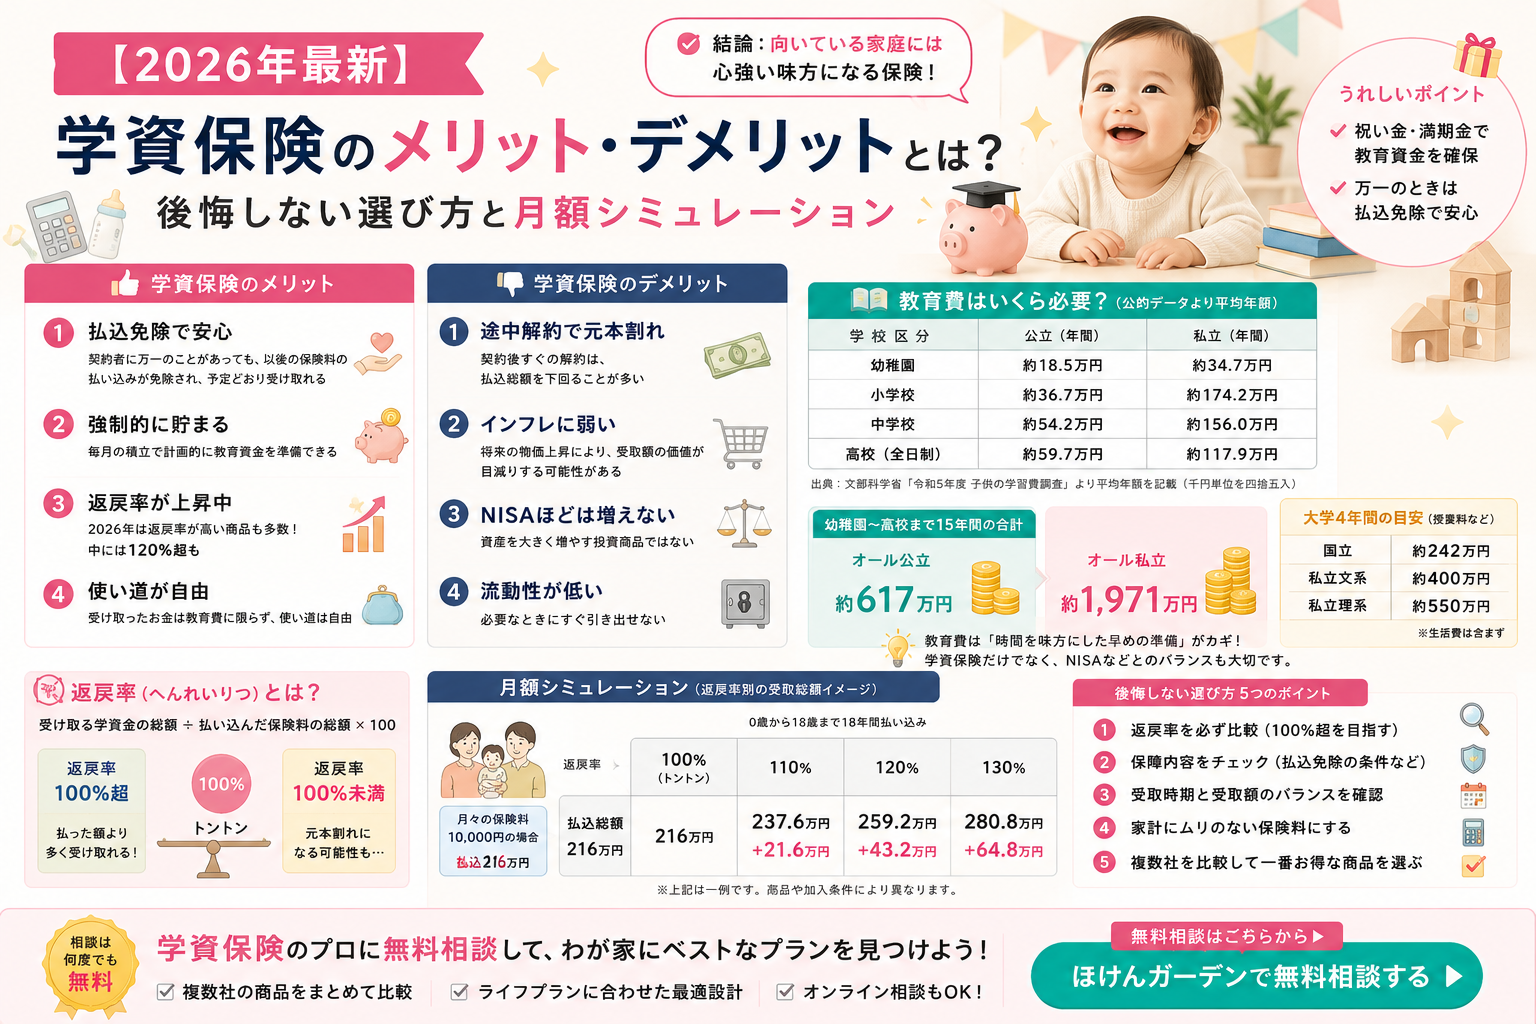
【学資保険のメリット】
- 保険料払込免除特約:親(契約者)が死亡または所定の高度障害になった場合、以後の保険料支払いが不要となり、所定の満期金が確実に遺される。
- 強制貯蓄効果:口座引き落としで強制的に積み立てられ、解約ペナルティがあるため「生活費として使ってしまう」ことを防げる。
- 生命保険料控除:所得税・住民税の一般生命保険料控除枠を活用でき、毎年の税負担を一定額軽減できる。
【学資保険のデメリット】
- 実質利回りの低さ:年利換算で0.3〜0.5%程度と、インフレや株式市場の成長率に劣後する。
- 流動性の喪失:子どもの急な進路変更や家計悪化時に、ペナルティなしで引き出すことができない。
なお、加入を検討する場合の最適な加入タイミングは「出生前(出産予定日の140日前から)または0歳児のうち」です。学資保険は親と子どもの年齢が上がるにつれて死亡保障コストが上がり、運用期間も短くなるため、年齢が1歳上がるごとに返戻率が低下していきます。加入を決めているのであれば、1ヶ月でも早く契約を結ぶことが返戻率を最大化する条件となります。
【プロの結論】2026年最新見直し基準|向いている人・おすすめできない人
教育費形成における意思決定は、家庭ごとの家計規律やリスク許容度によって明確に分かれます。行動経済学や家計心理学の観点を踏まえた判断基準は以下の通りです。
学資保険がおすすめできる人の条件
- 「手元にお金があるとつい使ってしまう」という家計管理に不安がある人
- 投資の値動きや元本割れのストレスに耐えられず、確定した金額で安心を得たい人
- 親自身の生命保険の加入額が少なく、万一の際の学費確保を最優先したい人
学資保険をおすすめできない(新NISA等を優先すべき)人の条件
- すでに十分な死亡保障(掛け捨ての収入保障保険など)を確保できている人
- 15年以上の長期運用でインフレを上回る資産形成を目指したい人
- 家計に余裕がなく、将来的に途中解約するリスクが少しでもある人
2026年における最も合理的で盤石なアプローチは、「安全資産と運用資産のハイブリッド戦略」です。例えば、大学受験料や初年度納付金として絶対に減らせないベースの200万〜300万円を高返戻率の学資保険(または預金)でガチガチに確保し、それ以上の仕送り費用や私立進学時の追加費用を新NISAのつみたて投資枠で長期運用する設計が、リスクとリターンのバランスを最適化します。
【学資保険 年利】に関するよくある質問(FAQ)
Q1:学資保険の年利(実質利回り)はメガバンクの定期預金より本当にお得ですか?
A1:利回りという点では、学資保険の年利換算(年0.3〜0.5%前後)は一般的なメガバンクの定期預金金利と同等かやや上回る程度です。ただし、預金にはない「保険料払込免除特約」が付帯しているため、親の万一に備えつつ確実に貯める目的であれば学資保険に優位性があります。
Q2:教育資金をすべて新NISAで準備するのは危険でしょうか?
A2:新NISAには元本割れリスクがあり、子どもが18歳を迎えて資金が必要になったタイミングで世界的な株安・金融危機が重なる可能性があります。売却タイミングを選べない教育資金を全額投資に回すのはリスクが高いため、必ず現金預金や学資保険などの安全資産と組み合わせる必要があります。
Q3:学資保険に途中で加入し直す「見直し」は有効ですか?
A3:過去の超低金利時代に契約した返戻率の極めて低いプラン(返戻率100%未満など)を保有している場合、早期の解約返戻金と新NISAでの運用期待値を比較して乗り換える選択肢はあります。ただし、解約損が確定するため、単純な解約ではなく「払済保険(保険料の払込を中止し、現在の積立分だけで満期まで据え置く)」に変更できるか保険会社に確認するのが安全です。
まとめ:2026年からの教育資金戦略と後悔しない選択
学資保険の「返戻率105%」という数字は、18年間の長期にわたる積み立ての結果であり、年利換算すれば年0.3%前後の手堅い預金に近い商品です。過度な利回りを期待して加入するとギャップを感じることになりますが、「親の死亡保障」と「手を付けられない強制貯金」という2つの盾を備えたツールとしての実用性は依然として失われていません。
新NISAによる資産形成が主流となった現在だからこそ、数字のからくりに惑わされず、家庭のリスク許容度に応じた資金の色分けが求められます。絶対に削れない基礎学費は手堅い手段で守り、余力部分で成長を取りにいく複眼的な視点を持つことが、子どもの将来の選択肢を広げる確実な一歩となります。 (出典: 学資保険 年利(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
