学資保険の加入率は今や4割?新NISA台頭で変わる教育資金の新常識
「子どもが生まれたら、まずは学資保険に入るのが当たり前」――かつて日本の家庭で常識とされていたこの慣習が、いま大きな転換期を迎えています。子育て世代のマネー相談現場や各種調査データを分析すると、かつて過半数を誇っていた学資保険の利用割合は減少を続け、現在は「入らない選択」をする家庭が約6割に達している現実が浮き彫りになってきました。
長引く低金利環境下での返戻率の伸び悩み、物価高や大学授業料の高騰、そして新NISAの普及に伴う資産形成手段の多様化が、親世代の意識を根本から塗り替えています。2026年現在の最新データをもとに、加入率が変動している背景、新NISAとの徹底比較、人気商品の実態、そして後悔しない教育資金づくりの新基準を客観的な視点から解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の加入率は2020年度の約42%から現在も4割前後の低水準が続いており、加入しない世帯が約6割を占める時代へシフトしています。
- 要点2:加入率低下の決定打は新NISAの定着とインフレ懸念であり、「増えない固定金利」への敬遠と「強制貯蓄・万が一の保障」への評価で二極化が進んでいます。
- 要点3:ソニー生命や明治安田生命など返戻率上位商品への需要は根強く、全額投資ではなく「学資保険+新NISA」のハイブリッド併用が2026年の新常識です。
【2026年最新】学資保険の加入率推移と「約4割」に落ち込んだ決定的な理由
金融広報中央委員会や保険業界の各種リサーチ機関が公表した調査データを総合すると、子育て世帯における学資保険の加入率は約4割前後にとどまり、加入していない家庭が約6割に達しています。2000年代初頭には「出産後の必須手続き」とまで言われ、60〜70%近い普及率を記録していた時代と比較すると、その凋落ぶりは数字の上でも明白です。2020年度時点で約42%まで落ち込んでいた加入率は、その後も反転することなく横ばいから微減のトレンドを維持しています。
これほど急激に「学資保険離れ」が進んだ背景には、3つの構造的な要因が存在します。
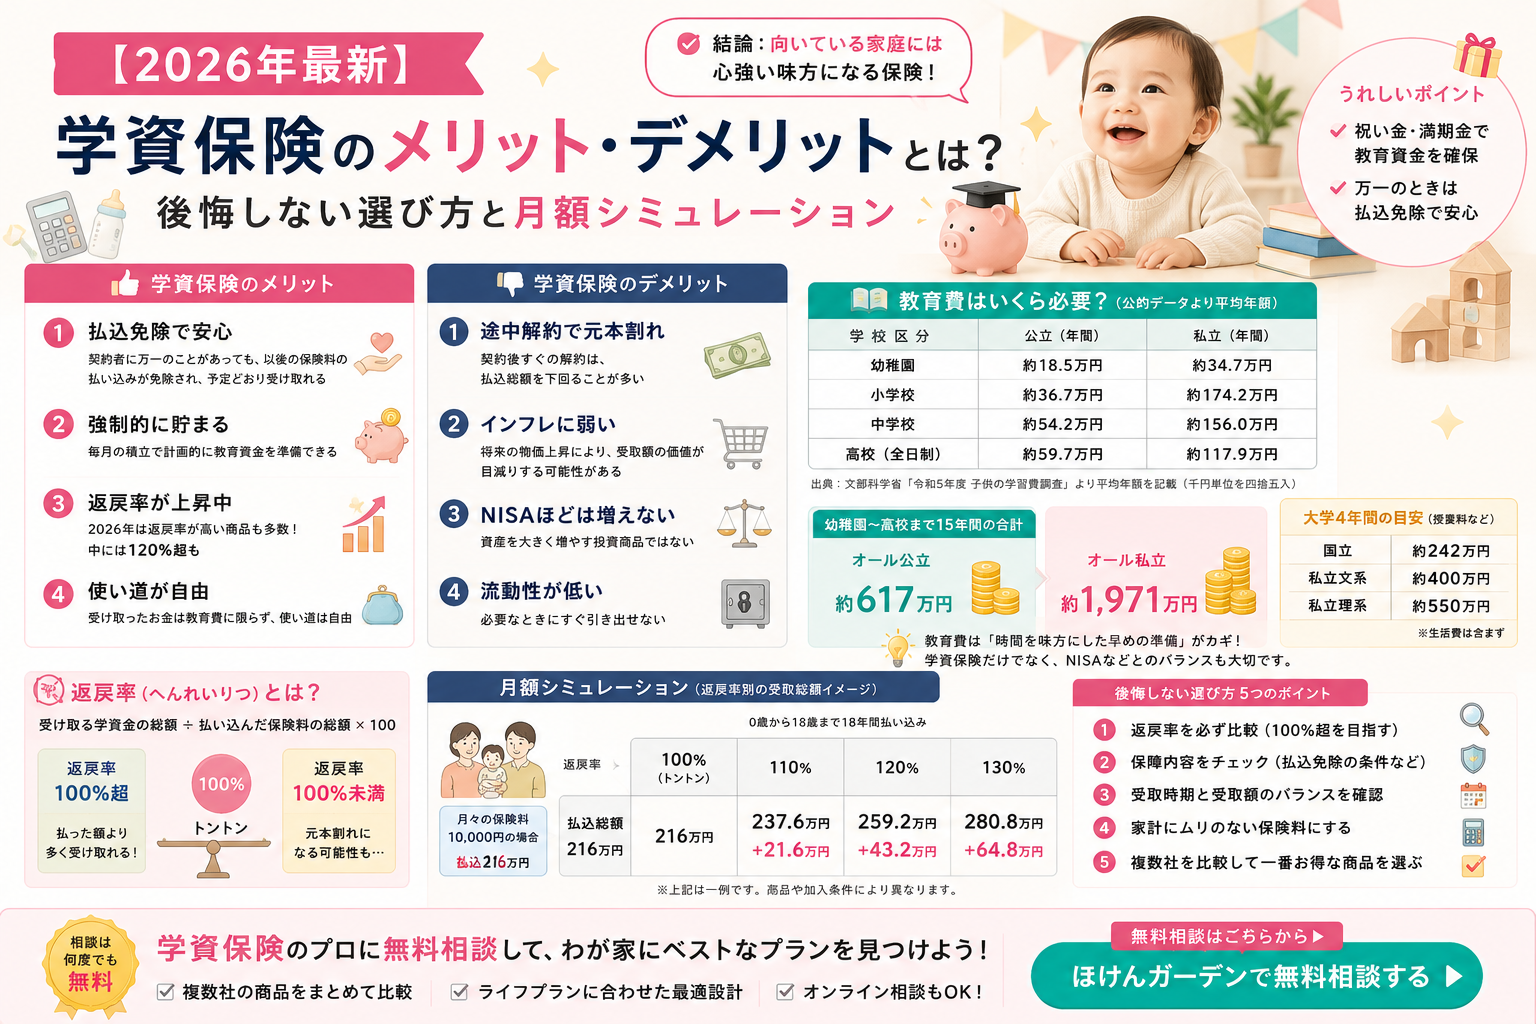
第1の要因は、超低金利政策に伴う返戻率の劇的な低下です。バブル期には150%〜200%を超えていた返戻率(支払った保険料の総額に対して受け取れる学資金の割合)は、現在では最も条件が良い商品でも105%〜108%前後に頭打ちとなっています。18年間という長い年月、資金を完全に拘束される金融商品としては「手間の割にリターンが少なすぎる」というシビアな判断が親世代に浸透しました。
第2の要因は、世界的なインフレと大学費用の高騰です。文部科学省の学校基本調査や私立大学の学費推移を見ても明らかな通り、大学4年間の学費や一人暮らしにかかる仕送り費用は右肩上がりを続けています。18年後に受け取る「額面200万円〜300万円」が確定している学資保険は、物価上昇局面においては実質的な購買力が低下する「インフレ負け」のリスクを抱えています。
そして第3の決定打となったのが、新NISAの浸透による資産運用の大衆化です。スマートフォン1つで手軽に世界分散投資ができるインフラが整ったことで、20代〜30代のデジタルネイティブな親層を中心に「学資保険はいらない」という判断が急速に拡大しました。

【徹底比較】学資保険vs新NISA|教育資金の貯め方シミュレーション
現在、教育資金の積立先として「学資保険」と「新NISA(つみたて投資枠)」のどちらを選ぶべきかという議論が各所で活発に行われています。双方の特性を客観的に把握するため、主要スペックと18年間の運用シミュレーションを比較表に整理しました。
| 比較項目 | 学資保険(主力商品) | 新NISA(全世界株式/S&P500) | 編集部の見解・評価 |
|---|---|---|---|
| 期待リターン・返戻率 | 約103%〜108%(契約時に確定) | 年利3〜5%想定で130%〜180%超(非確定) | 資金効率では新NISAが圧倒的に優位 |
| 元本割れリスク | 満期保有なら元本割れなし(中途解約は損) | 市場変動により元本割れの可能性あり | 絶対的な確実性を求めるなら学資保険に分がある |
| 万が一の保障機能 | 保険料払込免除特約あり(親死亡時も満期金受給) | 保障なし(親の死亡時は残高のみ相続) | 学資保険最大の独自強みであり保険本来の価値 |
| 途中解約・資金流動性 | 原則不可(中途解約時は高確率で元本割れ) | いつでも売却・現金化可能 | 学資保険の「下ろせない不自由さ」は強制貯蓄にもなる |
| 税制優遇 | 生命保険料控除(年最大4万円の所得控除等) | 運用益が恒久的に全額非課税 | 非課税枠のインパクトは新NISAが群を抜く |
仮に「毎月1万5,000円」を0歳から18歳までの18年間(総払込額:324万円)積立した場合の教育資金シミュレーションを比較すると、その差は歴然です。
学資保険(返戻率106%想定)の場合、18年後の受取総額は約343万円(利益:約19万円)です。一方、新NISAでインデックスファンドに毎月1万5,000円を積立投資し、年利4%で複利運用できた場合、18年後の資産総額は約471万円(利益:約147万円)に達します。約128万円もの差が生まれる計算となり、この資産形成スピードの差が、投資に抵抗のない共働き世代を新NISAへと向かわせる直接の動機となっています。
【人気商品検証】返戻率ランキング上位のソニー生命と明治安田生命の評判
学資保険の市場規模が縮小する一方で、加入率の約4割を支える「返戻率上位の定番商品」には根強い需要が集まっています。現在、学資保険返戻率ランキングで常にトップ争いを繰り広げているのが、ソニー生命の「学資保険(無配当)」と明治安田生命の「つみたて学資」です。
ネット上の口コミや現場のFP相談における評判を検証すると、それぞれの特徴と支持される理由が浮き彫りになります。
ソニー生命の学資保険は、長年にわたり返戻率の高さとライフプランナーによる手厚いコンサルティングで高評価を維持しています。特に「大学進学時(18歳満期)」に資金を一括で受け取るプラン(III型)や、進学準備金の時期を柔軟に設計できる点が特徴です。利用者からは「担当者が教育費の全体像をシミュレーションしてくれたため、家計の不安が消えた」「余計な医療保障を排除して貯蓄性に特化しているため納得感がある」という好意的な声が多く寄せられています。
対する明治安田生命の「つみたて学資」は、受取総額が高額になるほど返戻率がアップする高額割引制度や、10歳〜15歳など早い段階で保険料の払込を終える短期払込プランが強みです。口コミでは「児童手当が支給される中学卒業までに支払いを完了させ、高校以降の家計負担をゼロにできる点が合理的」「大手の安心感とシンプルで分かりやすい受取スケジュールが魅力」と評価されています。
なお、これらの高返戻率を最大限に享受するためには、「いつから加入するか」というタイミングが極めて重要です。子どもの年齢が上がるほど親の年齢も上がり、死亡リスクの上昇から保険料が高くなるため、返戻率は低下します。最も有利な条件で契約するためには、「0歳〜妊娠中(出産前140〜210日前から加入可能)」の早期加入が鉄則とされています。
【実態検証】利用者の口コミ・ネットの反応と現場目線で見えたリアル
SNS(X、Instagram)や知恵袋、大手子育てコミュニティで交わされるリアルな本音を調査すると、学資保険に対する世間の評価は完全に二分されています。
加入して後悔した、あるいは見送った層の意見として最も目立つのは、「固定化された資金の使い勝手の悪さ」です。
「子どもが小さいうちにマイホームを購入しようとしたが、学資保険で手元資金がロックされていて頭金の工面に苦労した」「物価が上がっているのに、満期で戻ってくる金額は数十年前の契約時のまま。実質的に目減りしている気がしてならない」「家計が急変してやむを得ず8年目に解約したら、15万円以上も元本割れして泣き寝入りした」といった、ペナルティに対する手痛い告白が散見されます。
一方で、あえて学資保険を選んで「大正解だった」と語る親たちの声も決して少数派ではありません。
「自分は浪費家で、口座にお金があると使ってしまうタイプ。自動引き落としで強制的に別口座に隔離されたおかげで、大学の入学金200万円を確実に用意できた」「投資信託は日々の株価暴落ニュースを見るたびに胃が痛くなるが、学資保険は預けっぱなしで精神的に一切ストレスがない」「夫に万が一のことがあった際、以後の保険料が全額免除されて満期金が満額支払われた親戚を見て、保険機能のありがたみを痛感した」
現場取材を通じて見えてくるのは、学資保険の価値は単なる「利回り計算」だけでは測れないという事実です。お金の自己管理に対する自信の度合いや、リスク許容度という心理的ファクターが、満足度を大きく左右しています。
一般に知られていない盲点とネットの誤解|元本割れリスクとインフレの罠
ネット上の情報や保険セールストークには、消費者が誤解しやすい落とし穴がいくつか存在します。後悔しない判断を下すために、絶対に押さえておくべき2つの盲点を解説します。
1つ目の盲点は、「元本割れリスクの構造」です。「学資保険は元本保証だから安全」と信じ込んでいる人が少なくありませんが、これはあくまで「満期まで決められた保険料を1回も滞納せず払い続けた場合」に限られます。
実際には、急な失業、転職による収入減、住宅ローンの返済苦などを理由に、契約者の約10〜15%が満期を迎える前に中途解約に至っています。学資保険は加入から5〜10年未満の早期解約時における返戻率が極めて低く設定されており、支払った金額の70%〜80%程度しか戻らないケースが一般的です。「途中でやめると大きなペナルティを背負う金融商品である」という本質を認識しておく必要があります。
2つ目の盲点は、「特約の付けすぎによる実質元本割れ」です。保険ショップの窓口などで「子どもの医療保障や育英年金も一緒に付けましょう」と勧められるがままに契約すると、支払う保険料のうち「保障の掛け捨て部分」が増加し、満期時の返戻率が100%を大きく下回る事態に陥ります。
自治体の子ども医療費助成制度が手厚い日本において、未就学児〜中学生の医療特約を学資保険に付加する必要性は極めて低く、貯蓄性を追求するならば「特約を一切付けない単体プラン」を選ぶのが鉄則です。
【プロの結論】2026年の学資保険必要性と失敗しない「最適ハイブリッド戦略」
行動経済学や家計管理心理学の視点から教育資金問題を分析すると、人間は「いつでも引き出せる資金」を将来のために長期間守り続けることが極めて苦手な生き物です(現在志向バイアス)。投資の正論だけを追求して新NISAに全振りした結果、途中の相場急落に耐えかねて狼狽売りしてしまったり、旅行や車の買い替えなどの誘惑に負けて取り崩してしまっては本末転倒です。
【プロの結論】おすすめできる人・慎重になるべき人の明確な判断基準
▼学資保険をおすすめできる人
・リスク資産の価格変動にストレスを感じやすく、元本確保を最優先したい人
・手元にお金があると使ってしまうため、強制的な天引きで確実に隔離したい人
・一家の大黒柱に万が一のことがあった際の「払込免除特約」を生命保険代わりに確保したい人
・契約時の金利で将来の受取額を1円単位まで確定させ、計算通りの進学計画を立てたい人
▼学資保険に慎重になるべき人(新NISA等を優先すべき人)
・インフレヘッジ(物価上昇に伴う資産価値防衛)を重視し、資金効率を最大化したい人
・家計の流動性を重視し、いざというときにペナルティなしで現金化できる柔軟性を保ちたい人
・既に十分な死亡保障(掛け捨ての定期保険や収入保障保険)に加入している人
・過去の相場変動に動揺せず、15年以上の長期インデックス投資を淡々と継続できる人
2026年の教育資金戦略として最も合理的かつ多くの家庭におすすめできる最適解は、「学資保険(または預貯金)+新NISA」のハイブリッド併用戦略です。
例えば、大学進学時の最低限の防衛ライン(入学金や初年度前期学費として確実に必要な200万円程度)はソニー生命や明治安田生命などの高返戻率な学資保険で手堅く固めます。そして、毎月支給される児童手当(第1子・第2子は月1万円〜1.5万円、第3子以降は月3万円)を原資にして新NISAで全世界株式インデックスファンドを積み立てるという設計です。
この手法をとれば、親に万が一の事態が起きても学資保険の払込免除で最低限の大学進学資金は100%確保され、市場が好調であれば新NISAの運用益によって私立理系進学や下宿生活、留学などの選択肢を大きく広げることが可能になります。
【学資保険 加入率】に関するよくある質問(FAQ)
Q1:学資保険の加入率はなぜ年々下がっているのですか?
A1:長引く低金利によって満期時の返戻率が105%前後に低下し「お金が増える商品」としての魅力が薄れたこと、大学費用の高騰によるインフレ懸念、そして税制優遇が手厚い新NISAの普及によって、より利回りの期待できる資産運用へ資金をシフトする家庭が増えたことが主因です。
Q2:学資保険にはいつから加入するのがベストですか?
A2:結論として「0歳(または出産予定日の140日前〜210日前)」の加入が最も有利です。契約者(親)と被保険者(子ども)の年齢が若いほど月々の保険料が抑えられ、最終的な返戻率が高くなります。子どもの年齢が上がるにつれて加入できるプランの選択肢が狭まり、返戻率も低下するため、検討は妊娠中から進めるのが理想です。
Q3:既に加入している学資保険は、新NISAに乗り換えるために解約すべきですか?
A3:原則として、契約から数年しか経っていない学資保険の中途解約はおすすめしません。高い確率で支払った保険料を下回る「元本割れ」となり、確定損を被るためです。どうしても新NISAの積立額を増やしたい場合は、解約ではなく「保険金の減額(一部解約)」や、以後の払込をストップして現時点の価値で残す「払済保険への変更」を検討してください。
まとめ:時代の変化に合わせた賢い教育資金戦略を
学資保険の加入率が約4割まで低下したという事実は、「学資保険が時代遅れになった」ことを単純に意味するわけではありません。かつての「盲目的に全員が入る時代」が終わり、各家庭が自分たちの家計状況、リスク許容度、ライフプランに応じて主体的に手段を選択する時代へと成熟したことを示しています。
確実に守るべき「守りの資金(学資保険・預貯金)」と、インフレに打ち勝つための「攻めの資金(新NISA)」の役割を明確に切り分けること。これこそが、激動の時代において子どもの将来の選択肢を広げ、後悔のない教育資金を築くための最も確実な道筋です。 (出典: 学資保険 加入率(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
