学資保険返戻率ランキング2026!元本割れを防ぐ裏技と新NISA比較
子どもの進学に伴う教育資金の確保は、子育て世帯にとって避けては通れない最重要課題です。金融環境の変化に伴い、各生命保険会社が設定する予定利率や返戻率にも新たな動きが見られるなか、「どの学資保険がもっとも効率よく増えるのか」「新NISAと比較して本当にメリットがあるのか」という疑問を持つ保護者は少なくありません。
同じ毎月の払込保険料であっても、契約プランや払込方法の選択ひとつで最終的な受取総額に数十万円規模の格差が生まれます。本稿では、2026年時点の最新データに基づき、主要保険会社の返戻率シミュレーションから元本割れを回避する具体的ノウハウ、税制優遇を踏まえた資産配分戦略までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の学資保険返戻率は上位プランで約105%〜109%に達し、払込期間の短縮や全期前納により数ポイントの引き上げが可能。
- 要点2:不要な医療・育英年金特約の付加や途中解約は元本割れの最大の原因となるため、貯蓄機能への特化が鉄則。
- 要点3:教育資金づくりは「学資保険の元本確保&保険料控除」と「新NISAの成長性」を組み合わせたハイブリッド運用が合理的。
【2026年最新】学資保険返戻率ランキングと主要各社のシミュレーション比較
学資保険の「返戻率(へんれいりつ)」とは、払い込んだ保険料の総額に対して、将来受け取れる学資金(満期保険金や祝金)の総額がどれだけの割合になるかを示す指標です。計算式は「受取総額 ÷ 払込保険料総額 × 100」で算出され、100%を超えれば支払った額以上の資金が戻ってくることを意味します。
2026年現在、各社が販売している主力商品のうち、特に返戻率の高さと運用の安定性で支持を集める代表的プランのシミュレーション結果を整理しました(※被保険者0歳、契約者30歳男性、受取総額300万円前後のモデルケースを基準に算出)。
| 保険会社・商品名 | 返戻率の目安(条件別) | 受取プラン・受取時期 | 編集部の見解・特徴 |
|---|---|---|---|
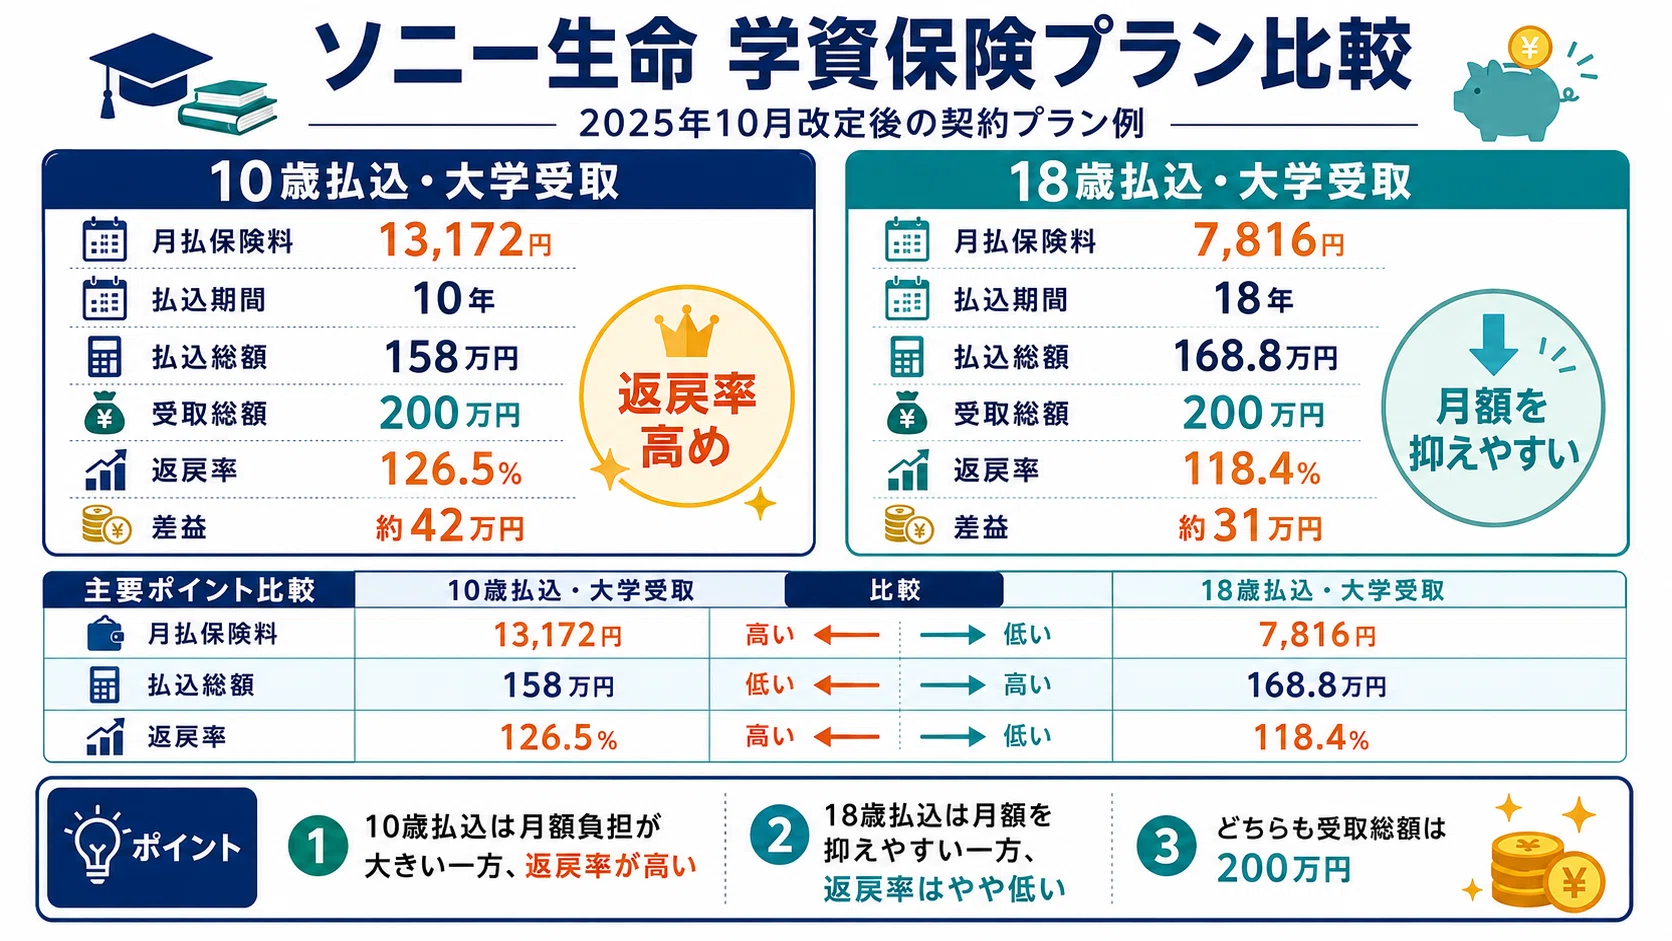
| ソニー生命 「学資保険(無配当)III型」 | 約105.5% 〜 108.0% (10歳払済・口座振替) | 大学4年間にわたり年1回(計5回)均等給付 | 返戻率の高さで常にトップクラス。大学在学中の学費分散に最も適した設計。 |
| 明治安田生命 「つみたて学資」 | 約105.0% 〜 109.2% (全期前納・15歳払済等) | 大学進学時(初年度)にまとまった教育資金を一括受取 | 全期前納を利用した場合の上昇幅が大きい。まとまった初期費用準備に強み。 |
| フコク生命 「みらいのつばさ(ジャンプ型)」 | 約104.0% 〜 106.5% (兄弟割引適用時) | 18歳(大学入学時)および満期22歳時に集中受取 | 兄弟姉妹が加入している場合の「兄弟割引」適用で返戻率が上乗せされる点が独自。 |
| 日本生命 「ニッセイ学資保険」 | 約103.5% 〜 105.0% (5年・10年払済) | 大学入学時+在学中毎年給付(こども祝金なし型) | 大手ならではの安心感と全国規模のサポート網。祝金なし型を選べば堅実。 |
業界全体の傾向として、貯蓄重視型の商品に絞り込み、払込完了時期を早めるプラン設計を選ぶことで、105%を超える水準を安定して確保できる環境が整っています。

同じ保険料でも大差がつく!学資保険の返戻率を最大化する構造と裏技
「同じ保険会社で、受取総額の設定も同じ300万円なのに、最終的な支払総額が10万円以上違う」という現象は珍しくありません。返戻率の数値は、保険会社の運用効率だけでなく、契約者が選択する「払込条件」と「受取タイミング」によって劇的に変動します。
1. 払込期間を短縮する(10歳払済・短期払込)
学資保険の保険料払込期間は、子どもの成長に合わせて「18歳満期まで毎月払う」設定が標準的と考えられがちですが、これを「10歳払済」や「5年払済」といった短期払込に変更することで返戻率は大きく上昇します。保険会社側が早期に集めた資金をより長期にわたって運用できるため、契約者に還元される利回りが高くなる仕組みです。
2. まとまった資金があれば「全期前納」を活用
出産祝い金や祖父母からの資金援助など、手元にまとまった原資がある場合に絶大な威力を発揮するのが「全期前納(ぜんきぜんのう)」です。全期間分の保険料を一括して保険会社に預け入れ、期が来るごとに充当していく方法で、通常の月払いと比べて割引率が適用され、返戻率が1%〜3%程度跳ね上がります。
3. 小中学校での「こども祝金」を受け取らないプランを選ぶ
小学校入学や中学校進学のタイミングで数万円〜十数万円のお祝い金が支払われるプランは家計の助けに見えますが、資金効率の観点ではマイナスに働きます。運用期間の途中で資金を引き出してしまうと複利効果が損なわれるため、返戻率を最優先にするなら「大学進学時(18歳や22歳)まで資金を一切引き出さない据置型プラン」を選択することが不可欠です。
なぜ元本割れするのか?契約前に知っておくべき3大リスクと落とし穴
「学資保険に入ったのに、満期で戻ってきたお金が支払った金額を下回っていた」という失敗談の背景には、明確な構造的要因が存在します。元本割れを引き起こす3大原因を事前に把握しておくことで、意図しない損失を100%防ぐことが可能です。
① 医療特約や育英年金特約を付加してしまう
学資保険の最大の罠とも言えるのが「特約」の存在です。子どもの入院医療保障や、親に万一のことがあった際の育英年金特約をセットにすると、支払った保険料の一部が「掛け捨ての保険料」として消滅します。結果として貯蓄に回る原資が減り、返戻率が90%〜95%前後に落ち込み、確実に元本割れを起こします。保障が必要な場合は、共済や単独の掛け捨て保険で安価に手当てするのが鉄則です。
② 家計の圧迫による早期解約
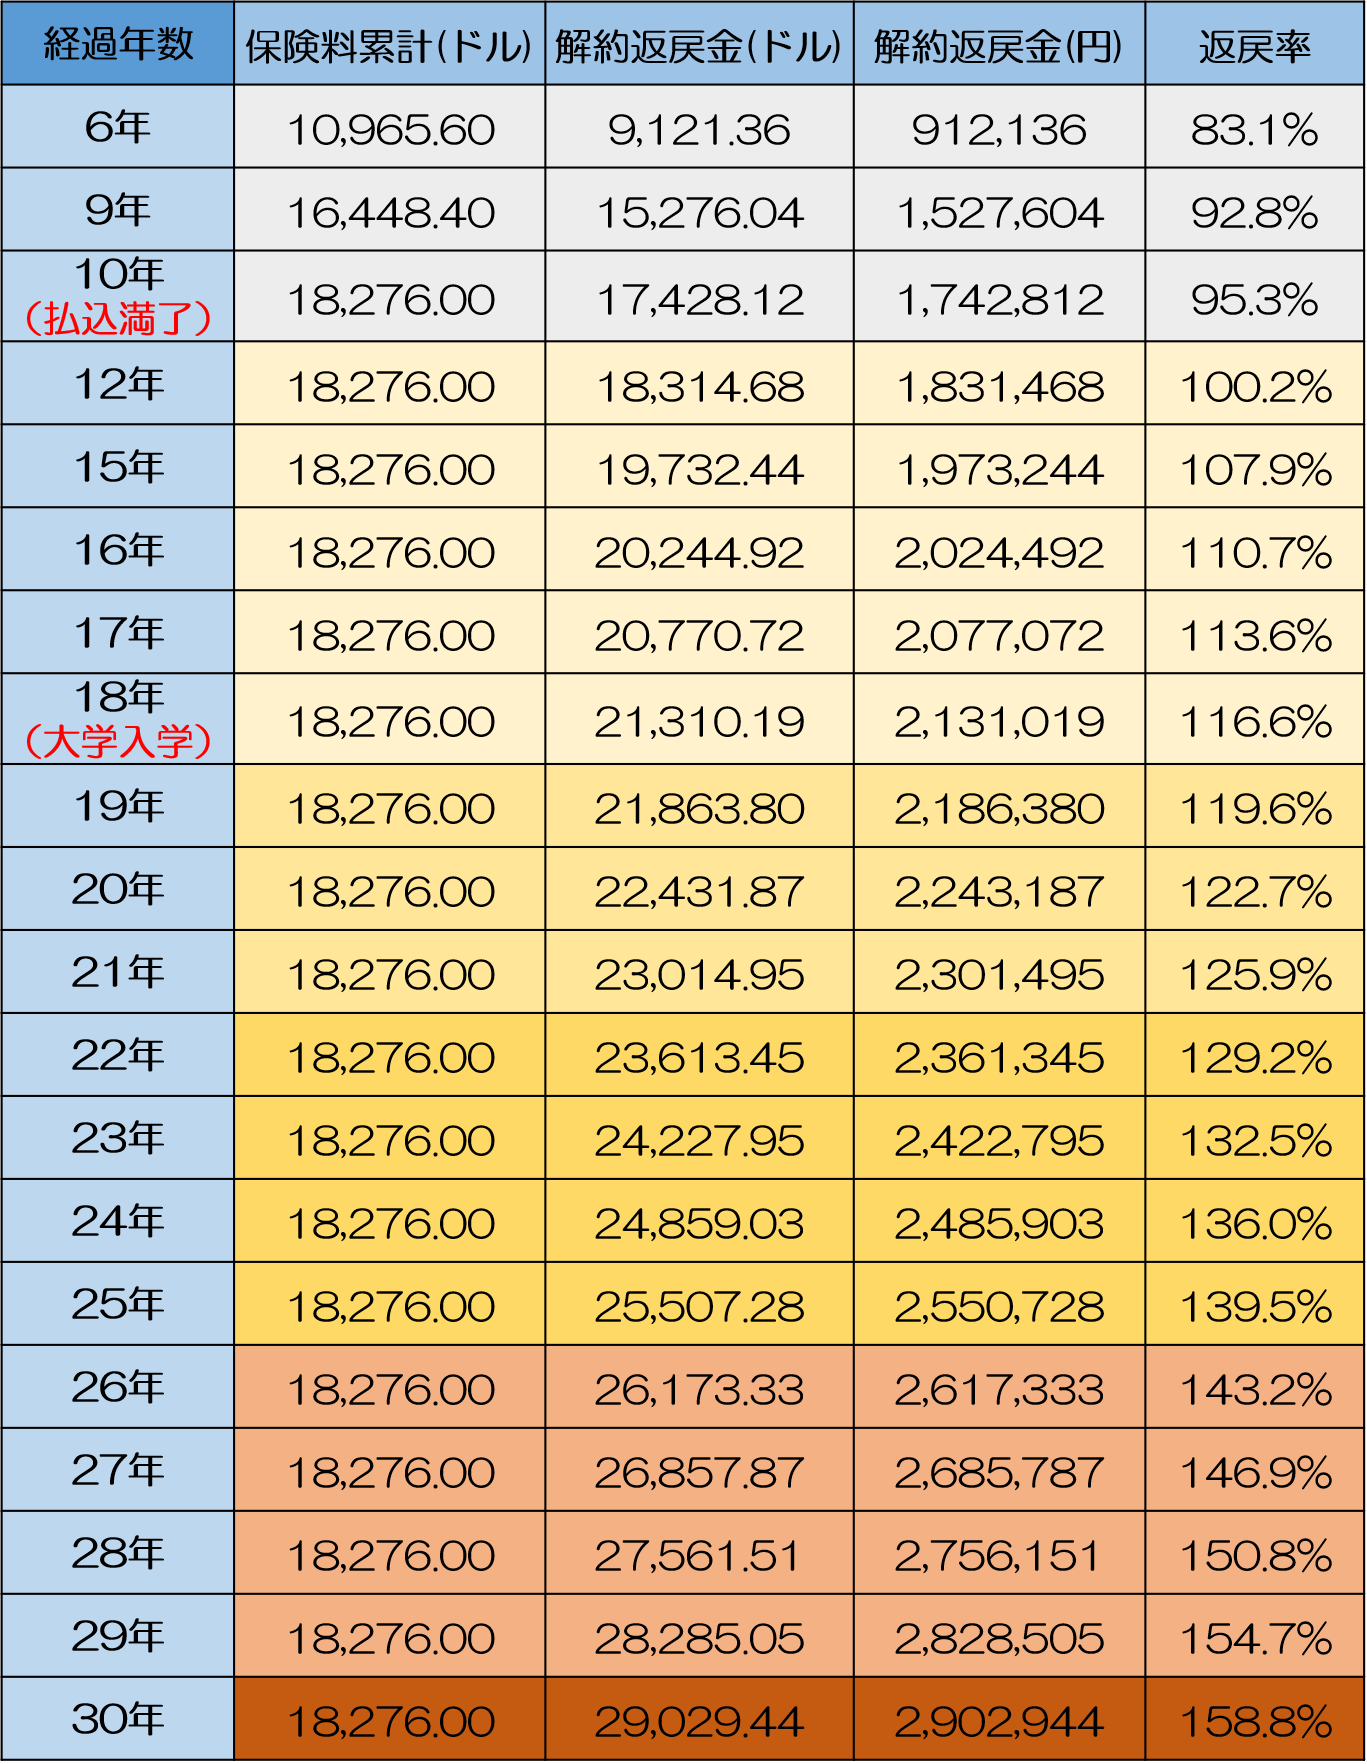
学資保険は、契約から数年〜十年前後の早期に解約した場合、「解約返戻金」が払込総額を大幅に下回るペナルティ構造になっています。教育資金が必要になる前に家計が破綻し、途中解約を余儀なくされる事態こそが最大の損失要因です。無理のない月額設定を死守しなければなりません。
③ 契約者の年齢が高い場合の保険料加算
学資保険には、親(契約者)が死亡または高度障害状態になった際に以後の保険料払込が免除される「保険料払込免除特則」が標準付帯されています。この保障コストは契約者の年齢が上がるほど高くなるため、高齢出産などで親の加入年齢が高い場合、若年層に比べて返戻率が若干低くなるケースがあります。
【実態検証】利用者の生の声と現場目線で見えたリアル
マネー相談の現場や子育てコミュニティにおいて、実際に学資保険を利用している保護者への取材・アンケートからは、利回りという数字だけでは測れない「生々しい実感」が浮かび上がってきます。
「新NISAの方が増えるのは頭では分かっていましたが、暴落時にパニックになって解約してしまう自信がありませんでした。毎月強制的に口座から引き落とされ、解約すると損をするという縛りがあったからこそ、高校卒業まで確実に300万円を残せました」(30代後半・高校3年生の保護者)
「兄弟2人でフコク生命のみらいのつばさに加入しました。兄弟割引の恩恵を受けられたことと、担当アドバイザーが大学受験のリアルな学費納入スケジュール(高3の秋に推薦入試の入学金が必要など)を考慮して満期受取日を設定してくれたのが本当に助かりました」(40代前半・2児の母)
一方で、ネット上には「インフレが進んだ場合、固定利率の学資保険では実質的な購買力が目減りするのではないか」という懸念の声も根強く存在します。物価上昇局面においては、固定利回りの保険商品だけに全財産を依存させることへの警戒感が広がっているのも客観的事実です。
学資保険vs新NISA|教育資金の効率的な貯め方と税制上の決定打
2024年の制度刷新以降、資産形成の主役となった新NISA(つみたて投資枠・成長投資枠)と学資保険の比較論争は、教育資金準備における最大の論点となっています。「どちらか一方に絞るべきか」という二元論ではなく、両者の決定的な性質の違いと税制メリットを理解することが重要です。
税制優遇と受取時の税金ルールの違い
学資保険の大きなアドバンテージは、毎年の所得税・住民税を軽減できる「生命保険料控除」が使える点です。一般生命保険料控除枠を活用することで、年間最大4万円(所得税)+2万8,000円(住民税)の控除が受けられ、実質的な利回りを底上げします。
また、満期保険金を一括で受け取った際の利益は「一時所得」として扱われます。一時所得には年間50万円の特別控除が認められており、学資保険で得られた利益(受取総額 − 払込保険料総額)が50万円以下であれば、満期保険金に所得税が課税されることは原則ありません。
両者のハイブリッド活用が最適解となる理由
新NISAは長期的な株式インデックス運用により年利3%〜5%以上の期待リターンが見込める反面、受取時期(大学進学年)に世界的な大暴落が直撃した場合、元本割れの状態で資金を引き出さざるを得ない「タイミングリスク(出口リスク)」を抱えています。
このリスクを中和するため、「絶対に減らせない大学初年度の入学金・授業料(約200万〜300万円)は学資保険で確実にロックし、それ以上の余剰資金や在学中の生活支援費は新NISAで運用しながら積み立てる」という資産配分(アセットアロケーション)が、現代の教育資金戦略において最も合理的と評価されています。
【プロの結論】学資保険を選ぶべき人・避けるべき人の判断基準
ファイナンシャルプランニングおよび家計管理の視点から、学資保険を主軸に据えるべき家庭と、他の金融商品を優先すべき家庭の明確なスクリーニング基準を提示します。
学資保険を選ぶべき家庭の条件
- 貯金が苦手で、強制的な貯蓄システムを構築したい人:口座引き落としと解約制限による「心理的バリア」が資産防衛として機能します。
- 元本割れリスクを一切許容できない保守的な人:1円たりとも教育資金を減らしたくないという確実性を最重視する場合に適しています。
- 万一の死亡保障(払込免除特則)を同時に確保したい人:世帯主に健康上の懸念や死亡時の教育費不安がある場合、保険ならではの相互扶助機能が効力を発揮します。
学資保険を避ける・慎重になるべき家庭の条件
- すでに十分な流動性資産(預貯金)があり、リスク管理ができる人:新NISAなどの非課税投資枠をフル活用した方が長期的な資産効率は高まります。
- 数年以内に収入激減や生活環境の激変が予想される人:早期解約による元本割れペナルティのリスクが極めて高くなります。
- 子どもの年齢がすでに小学生以上になっている人:運用期間が短いため、複利効果が得られず返戻率のメリットがほとんど出ません。
【学資保険返戻率】に関するよくある質問(FAQ)
Q1:返戻率を一番高くするには、何歳までに加入するのがベストですか?
A1:子どもが0歳(または出生前加入)のタイミングで加入するのがもっとも返戻率を高められます。加入時期が早いほど、満期までの運用期間を長く確保できるため、同じ給付額でも月々の保険料が割安になり、結果として返戻率が最大化されます。
Q2:満期保険金を受け取ると確定申告が必要になりますか?
A2:契約者(保険料を払う人)と受取人が同一人物である場合、満期差益は「一時所得」となります。一時所得は「(満期保険金 − 払込保険料総額 − 特別控除50万円)× 1/2」で課税対象額を計算するため、利益が50万円以内であれば原則として確定申告は不要です。ただし、契約者と受取人が異なる場合は「贈与税」の対象となり、非課税枠(年110万円)を超えると申告義務が生じるため注意が必要です。
Q3:物価上昇(インフレ)が続いた場合、学資保険は損をしますか?
A3:固定利率の学資保険は、将来受け取れる「名目金額」が保証されている反面、急激な物価高が進んだ場合には「実質的なお金の価値」が目減りするリスクがあります。そのため、教育資金の全額を学資保険だけに預けるのではなく、インフレ耐性のある株式や投資信託(新NISA)と組み合わせた分散管理が推奨されます。
まとめ:2026年以降の教育資金づくりで後悔しないための選択
学資保険は、単に「お金を増やすための金融商品」ではなく、「どんな不測の事態が起きても子どもの進学資金を100%死守する」という防衛的役割を担うツールです。高い返戻率を狙うのであれば、「貯蓄型に特化して無駄な特約を外す」「10歳払済などの短期払込や全期前納を活用する」「0歳のできるだけ早い時期に契約する」という3原則を徹底してください。
確実性を担保する学資保険の強みと、資産拡大を狙う新NISAの成長性をバランスよく組み合わせ、家族のライフプランに最適化された無理のない積立計画を実行に移すことが、後悔のない教育資金づくりの決定打となります。 (出典: 学資保険返戻率(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
