学資保険の利回りは損?2026年最新返戻率と新NISA比較
「低金利のいま、学資保険に入っても利回りが低すぎて意味がない」「新NISA一本で教育資金を準備したほうが合理的だ」――子育て世帯の家計相談やSNS上で、こうした議論が過熱しています。物価高が続く日本社会において、将来の大学進学費用をどう確保すべきかはすべての保護者にとって切実な課題です。
しかし、投資ブームの陰で「学資保険=損」と短絡的に切り捨てる風潮には、生命保険ならではの強制力や保障機能を無視したリスクが潜んでいます。2026年現在のリアルな運用利率や主要各社の返戻率ランキング、元本割れを引き起こす構造的な要因、そして後悔しない教育資金づくりの最適解を、現場のファイナンシャルプランナーへの取材や最新データをもとに検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険の平均返戻率は104%〜109%前後(実質的な年換算利回りは約0.4%〜0.9%)であり、爆発的な資産増加は期待できないものの「元本確保と強制貯蓄」の価値は健在。
- 要点2:「損をした」と感じる最大の要因は、不要な医療特約の付加や途中解約による元本割れであり、契約者名義と受取人の不一致による贈与税発生の盲点にも注意が必要。
- 要点3:学資保険の保険料払込免除という「親に万一があった際の保険機能」と、新NISAの「インフレヘッジ力」を掛け合わせたハイブリッド設計が最も堅実な選択肢となる。
【利回りの真相】「学資保険は無意味」と囁かれる理由と実質年利の真実
教育資金の積立を検討する際、ネット上で真っ先に目にするのが「学資保険は利回りが低すぎる」という批判です。この噂の真偽を確かめるためには、保険業界で用いられる「返戻率(へんれいりつ)」と、金融市場で使われる「利回り(年利)」の定義の違いを正確に把握しなければなりません。
まず、学資保険の利回り計算方法の基本となる返戻率の計算式は以下の通りです。
返戻率(%)=(満期保険金+祝い金の受取総額)÷ 支払込保険料総額 × 100
例えば、18年間で総額300万円を払い込み、満期時に315万円を受け取った場合、返戻率は約105%となります。「18年で5%しか増えない」と聞くと極めて低利回りに感じられますが、これを複利計算の年利換算(実質年利)に直すと、およそ年0.5%〜0.6%程度に相当します。大手銀行の普通預金金利が引き上げ傾向にある2026年現在においても、預貯金単体と比較すれば依然として有利な水準を保っています。
それでも「無意味」と批判される背景には、株式市場の好調やインフレの進行があります。物価や大学授業料が年2〜3%のペースで上昇した場合、固定金利で固定された学資保険の満期金は、実質的な購買力が目減りするリスクを抱えているのが実情です。増やすことを主目的に置くのであれば学資保険は分が悪く、これが「意味がない」と断言される最大のカラクリです。
【2026年最新】学資保険おすすめ返戻率ランキングと主要5社の徹底比較
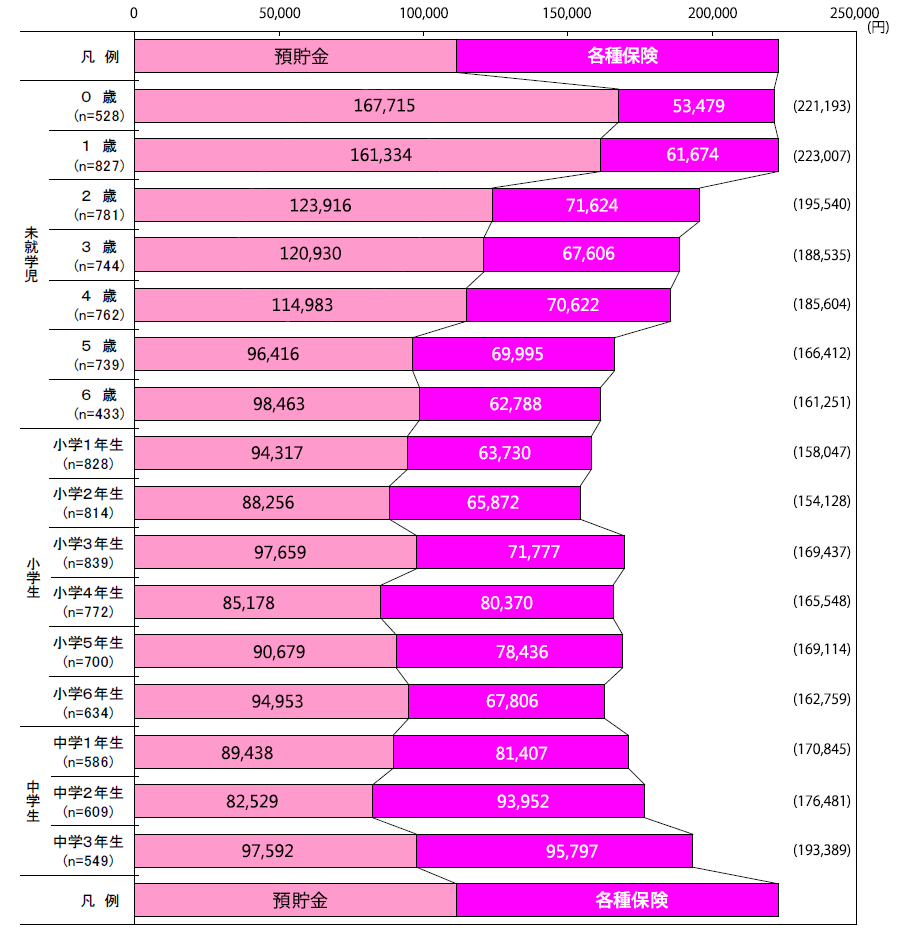
各社が販売する学資保険は、貯蓄性を極限まで高めた商品から、育英年金や祝い金の受け取り時期を柔軟に設計できる商品まで特色が分かれています。2026年現在の主要各社の公式開示データおよび試算条件(契約者30歳男性・被保険者0歳・18歳満期・保険料払込10歳〜18歳)をもとに、主要商品を比較検証します。
| 保険会社・商品名 | 返戻率の目安(基準値) | 受取プラン・払込設計の特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約106.0%〜108.5% | 15歳(または10歳)払込完了設定が可能。大学4年間で分割受取。 | 業界トップクラスの貯蓄性。早期に払込を終えて返戻率を最大化させたい家庭に最適。 |
| ソニー生命 「学資保険(Ⅲ型)」 | 約105.5%〜107.8% | 大学進学以降の教育費に重点配置。10歳払込完了や年払いで返戻率アップ。 | ライフプランナーによる設計自由度の高さが強み。サポート体制を含めた信頼性が高い。 |
| フコク生命 「みらいのつばさ」 | 約103.5%〜106.0% | 兄弟割引制度あり。ジャンプ型(大学特化)とステップ型(入園・入学毎)を選択可能。 | 第2子以降は「兄弟割引」で返戻率が上乗せされるため、複数人の子育て世帯に極めて有利。 |
| 日本生命 「ニッセイ学資保険」 | 約103.0%〜105.0% | 5年ごとの利差配当付き。大学入学時に重点を置く「こども祝金なし型」が有利。 | 大手生命保険会社の盤石な経営基盤が安心材料。シンプルな大学資金準備に向く。 |
| かんぽ生命 「はじめのかんぽ」 | 約92.0%〜98.5% (特約付帯時は元本割れ) | 医療特約や災害特約を細かく付加可能。全国の郵便局で相談・加入が可能。 | 保障を重視する構造上、返戻率は100%を割り込みやすい。貯蓄重視なら慎重な判断が必要。 |
純粋な貯蓄効率を追求する場合、明治安田生命の「つみたて学資」とソニー生命の「学資保険Ⅲ型」が上位を牽引しています。一方、複数のお子様がいる世帯ではフコク生命の「みらいのつばさ」の兄弟割引を適用させることで、上位に肉薄する高い実質返戻率を叩き出します。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、家計診断の現場では、学資保険に対する評価がくっきりと二極化しています。
長年支持し続けている層からは、「口座から毎月強制的に引き落とされるため、手元にあると使ってしまう自分でも大学費用を確実に残せた」「加入直後に夫に大病が見つかったが、保険料払込免除特約のおかげで以降の支払いがゼロになり、満期金300万円が無事に支給されて心底救われた」という切実な声が寄せられています。
一方、後悔を口にする層の多くは「勧められるがまま子どもの医療特約をつけたら満期時に元本割れしていた」「途中で家計が苦しくなり10年目に解約したら、払込額より20万円も少ない解約返戻金しか戻らなかった」といったケースです。商品性の理解不足や無理な保険料設定が、不満の根源となっていることが浮き彫りになっています。
一般に知られていない盲点とネットの誤解|元本割れと税金の罠
「学資保険で損をした」とトラブルになる原因は、大きく分けて3つの構造的な落とし穴にあります。
1. 学資保険が元本割れを起こす2大要因
学資保険の元本割れ理由として最も多いのが、契約の早期解約と不要な特約の付加です。学資保険は契約初期の解約控除が大きく、加入から数年以内に途中解約すると払込金額の60〜80%程度しか戻らない場合があります。また、子どもの入院日額特約や育英年金特約を手厚く付加すると、支払った保険料の一部が掛け捨ての保障費用に充当されるため、受取時の返戻率は確実に100%を割り込みます。
2. 保険料払込免除特則のデメリットとコスト
契約者(親)が死亡または高度障害状態になった際、以後の保険料支払いが免除され満期保険金は満額支払われる「保険料払込免除特則」は学資保険最大の利点です。しかし、この特則は実質的な掛け捨て保険料が上乗せされている状態であるため、特則を外せる商品(共済など)と比較すると、純粋な貯蓄効率そのものはわずかに押し下げられます。家計全体の生命保険と保障が重複していないか精査が必要です。
3. 学資保険の満期保険金にかかる税金の落とし穴
満期保険金を受け取った際、契約形態によって課税区分が激変する点は見落とされがちな盲点です。
契約者(保険料を支払う人)と受取人が同一(例:父親が契約し、父親が満期金を受け取る)の場合、満期金は「一時所得」として扱われます。一時所得には年間50万円の特別控除があるため、利益(満期金-総払込保険料)が50万円以内であれば所得税は一切かかりません。
しかし、「契約者が父親で、満期受取人を子ども」に設定してしまうと、満期金全額が「贈与」とみなされます。年間110万円の基礎控除を超える満期金を一括で受け取った場合、多額の贈与税が課税されるリスクが生じます。契約者と受取人は必ず同一人物にしておくことが鉄則です。
【返戻率を最大化する裏ワザ】加入タイミングと受取方法の決定的戦略
学資保険の利回りを極限まで引き上げるには、契約のタイミングと受取設計に明確なノウハウが存在します。
加入タイミングは「出産前(妊娠中)」がベスト
学資保険の多くは、出産予定日の140日前(商品によっては210日前)から加入が可能です。なぜ出産前の加入が有利なのかというと、契約者である親の契約年齢が1歳若いうちに加入できる可能性が高いためです。親の年齢が若いほど死亡リスクが低く見積もられるため、月々の保険料が安くなり、結果として満期時の返戻率がアップします。さらに、産後の慌ただしい時期に手続きに追われるストレスを回避できるメリットもあります。
教育資金の一括受取と分割受取の損得
返戻率の観点では、保険会社にお金を預けておく期間が長いほど運用益が乗るため、18歳時に全額を一括受取するよりも、大学1〜4年にわたって年分割で受け取るプランのほうが返戻率は高くなります。私立大学の初年度納入金(入学金+前期授業料)にまとまった現金が必要な場合は一括受取の安心感が勝りますが、総受取額を重視するなら「分割受取型」に軍配が上がります。
保険料の「年払い」または「短期払込完了」の活用
月払いを「年払い」に変更するだけで、保険料総額が1〜2%程度割り引かれ、返戻率が跳ね上がります。また、児童手当が手厚い中学校卒業(15歳)や小学校卒業(10歳)までに保険料を全額払い終える「短期払込」を選択すると、その後の据置期間で保険会社側の運用期間が確保され、返戻率が108%を超える水準まで引き上がります。

【プロの結論】学資保険と新NISAの比較|おすすめできる家庭の条件
教育資金の形成において、新NISA(つみたて投資枠)と学資保険のどちらを選ぶべきかという議論に対する結論は、「どちらか一方」ではなく「役割に応じたハイブリッド活用」です。
行動経済学の観点から見ると、投資は「株価暴落時に恐怖から解約してしまうリスク(パニック売り)」や「相場低迷期に大学入学を迎えるリスク(タイミングリスク)」が常に付きまといます。元本割れが許されない教育資金のベース(例:国公立大学進学に必要な最低限の200〜300万円)は学資保険や預貯金でガチガチに防衛し、私立文系・理系への進学や下宿費用のための上乗せ分(100〜300万円)を新NISAのインデックス投信で積極的に増やす手法が、最も心理的ストレスの少ないポートフォリオです。
【判断基準】学資保険が向いている人・おすすめできない人
学資保険を強くおすすめできる家庭:
- 預金が手元にあるとついつい使ってしまうため、強制力のある天引きで確実に貯めたい家庭
- 親(家計の担い手)の死亡や就労不能リスクに備え、教育費の保険機能を最優先したい家庭
- 元本割れや株式市場の暴落リスクに耐えられず、確定した金額で安心を得たい堅実派
学資保険を避けるべき(新NISAや預貯金が向く)家庭:
- 数年以内に転職や減収の可能性があり、途中で保険料が払えなくなるリスクが高い家庭
- すでに十分な死亡保障(定期保険や収入保障保険)を別枠で確保している家庭
- インフレ耐性を最優先し、10〜18年の長期投資で年3〜5%以上のリターンを狙いたい家庭
【学資保険 利回り】に関するよくある質問(FAQ)
Q1:妊娠中(出産前)に加入するメリットは本当に大きいですか?
A1:実質的な返戻率を高める上で大きなメリットがあります。親の契約年齢が1歳若くなることで保険料が割安になるケースがあるほか、出産直後の多忙な育児期を避け、じっくり商品を比較検討できる心理的余裕が生まれます。多くの学資保険が出産予定日の140日前から契約可能です。
Q2:満期保険金を受け取ると確定申告が必要ですか?
A2:契約者と受取人が同一の場合、満期金は「一時所得」となります。一時所得には最高50万円の特別控除があるため、「受取金額-支払保険料総額」が50万円以内であれば所得税の申告は不要です。ただし、他の一時所得(懸賞金や満期共済金など)がある場合や、契約者と受取人が異なる(贈与税の対象となる)場合は申告が必要になることがあります。
Q3:新NISAがこれだけ普及している中で、学資保険を選ぶ価値はありますか?
A3:十分にあります。新NISAにはない「保険料払込免除特則(親に万一があった際に以後の支払いが免除され満期金が残る仕組み)」があるためです。投資の運用益と、保険の確実性・保障性をバランスよく組み合わせる土台として活用されています。
まとめ:今後の動向と失敗しないための判断基準
学資保険は、単に「お金を増やすための投資商品」として見れば、インフレ下の金融市場において利回りが物足りないのは事実です。しかし、教育資金において最も避けるべき事態は「大学入学金納入の当日に資金が足りないこと」です。
途中解約を絶対に避ける無理のない保険料設定を行い、不要な医療特約を排除した上で、早期加入・年払いといった工夫を取り入れれば、学資保険は今なお「極めて堅実な教育資金づくりの防壁」として機能します。家庭のリスク許容度と既存の保障内容を冷静に見極め、学資保険の確実性と新NISAの成長力を賢く使い分けることが、後悔しない教育資金形成の第一歩となります。 (出典: 学資保険 利回り(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
