学資保険の返戻率で損しない!2026年最新ランキングと賢い選び方
大学進学をはじめとする子どもの教育資金づくりにおいて、多くの保護者が一度は検討する学資保険。検索窓には「返礼率」と打ち込まれることも多いこの指標は、正しくは「返戻率(へんれいりつ)」と呼ばれ、支払った保険料に対してどれだけの学資金が戻ってくるかを示す極めて重要な判断基準です。
日本銀行の金融政策転換を受けて金利ある世界が定着した2026年現在、各生命保険会社の予定利率改定や新NISAの普及に伴い、教育資金準備を取り巻く環境は大きく様変わりしました。大切なわが子の将来を支える資金だからこそ、1円たりとも無駄にはできません。元本割れを防ぐ鉄則から最新の返戻率比較、新NISAとのリアルな使い分けまで、現場の最新取材データをもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険返戻率はトップクラスで105〜109%前後。払込期間の短縮や受取時期の据え置きで最大化が可能。
- 要点2:元本割れの主な原因は「不要な医療・死亡特約の付加」と「早期解約」。貯蓄重視なら特約なしのシンプル設計が鉄則。
- 要点3:元本保証と保険料払込免除を重視するなら学資保険、インフレ対策と長期的リターンを狙うなら新NISAとのハイブリッド運用が最適解。
そもそも「返戻率」とは?計算方法と元本割れする根本的な理由
学資保険を検討する上で最優先で確認すべき指標が「返戻率」です。これは、契約期間中に支払う保険料の総額に対して、満期保険金やお祝い金として受け取る総額の割合を数値化したものです。
学資保険の返戻率の計算方法は以下の計算式でシンプルに求められます。
受取総額(満期保険金+祝金) ÷ 払込保険料総額 × 100 = 返戻率(%)
たとえば、総額で300万円の保険料を払い込み、満期時に315万円を受け取れる場合、計算式は「315万円 ÷ 300万円 × 100 = 105.0%」となります。この数値が100%を超えていれば支払額以上の利益(受取増)が発生し、逆に100%を下回ると「元本割れ」となり、支払ったお金より手元に戻る額が少なくなります。
ここで疑問となるのが、なぜ貯蓄を目的とした保険で「元本割れ」が起きるのかという構造的な原因です。取材と約款分析から判明した学資保険が元本割れする理由は、主に以下の2点に集約されます。
第1の原因は、子どもの医療特約や育英年金といった「保障特約」を手厚く付加してしまうことです。保険会社は契約者から預かった保険料を運用に回すだけでなく、万が一の保障コスト(危険保険料)や会社の運営経費(付加保険料)に充当します。手厚い保障をセットにするほど、貯蓄に回る純粋な原資が削られ、返戻率が90%台前半まで落ち込むケースが多発します。
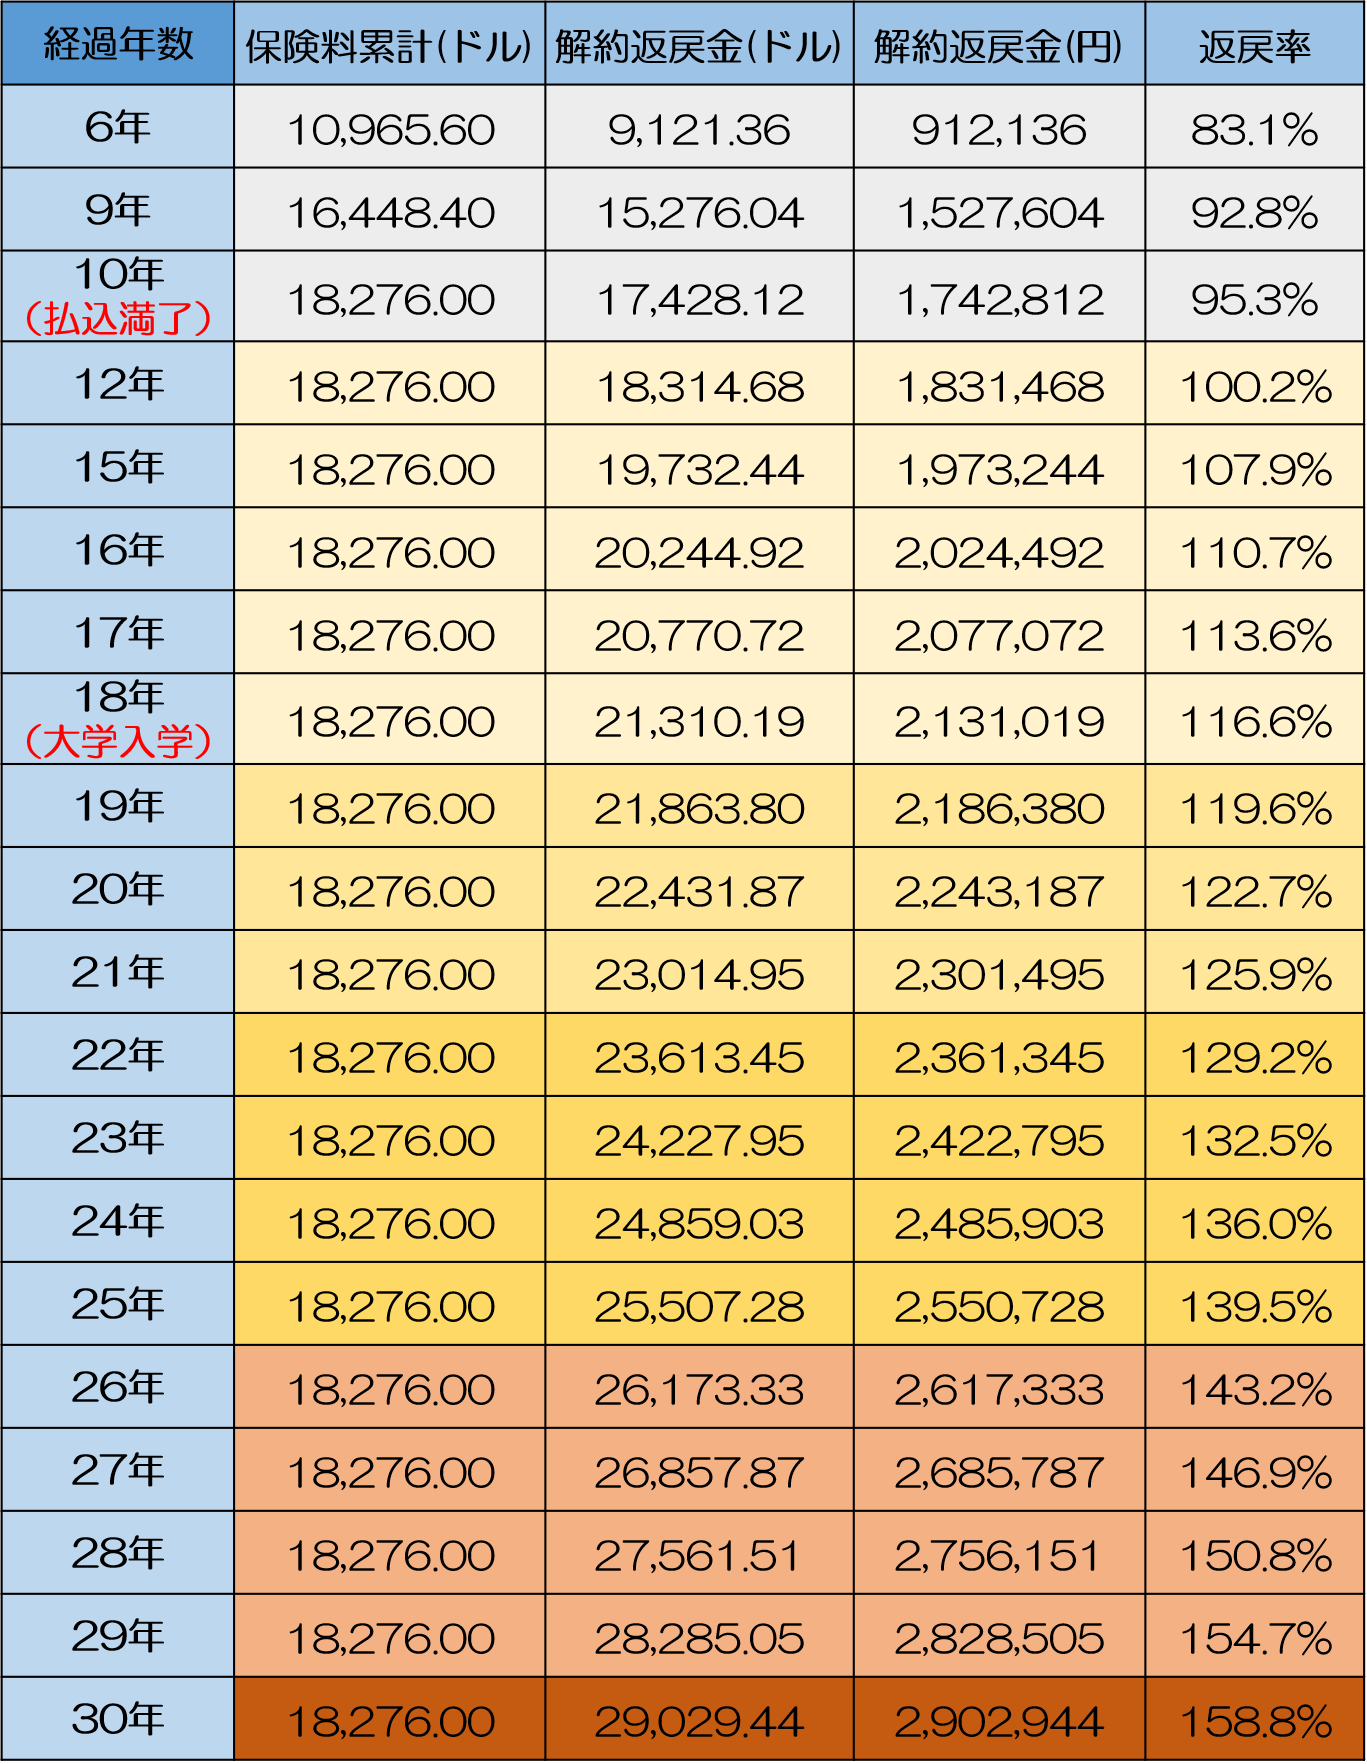
第2の原因は、契約後わずか数年で解約してしまう「途中解約」です。学資保険は長期保有を前提に設計されているため、初期費用が差し引かれる加入初期の解約控除が大きく、払い込んだ金額を大幅に下回る解約返戻金しか手元に戻りません。

【2026年最新】学資保険おすすめ返戻率ランキングと主要5社の徹底比較
各社が発表している公式シミュレーションおよび保険設計書データに基づき、2026年現在の主要学資保険の返戻率ランキングと特徴を整理しました。契約者30歳男性、被保険者0歳、満期受取総額300万円前後の基準モデルで客観的に比較します。
| 保険商品名(保険会社) | 標準的な返戻率(目安) | 主な払込・受取プランの特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約105.5% 〜 109.0% (10歳払済・全期前納時) | ・15歳までで短期払込完了 ・大学4年間で分割受取 | トップクラスの返戻率を誇り、教育資金ピークの大学4年間に手厚く配分できる王道商品。 |
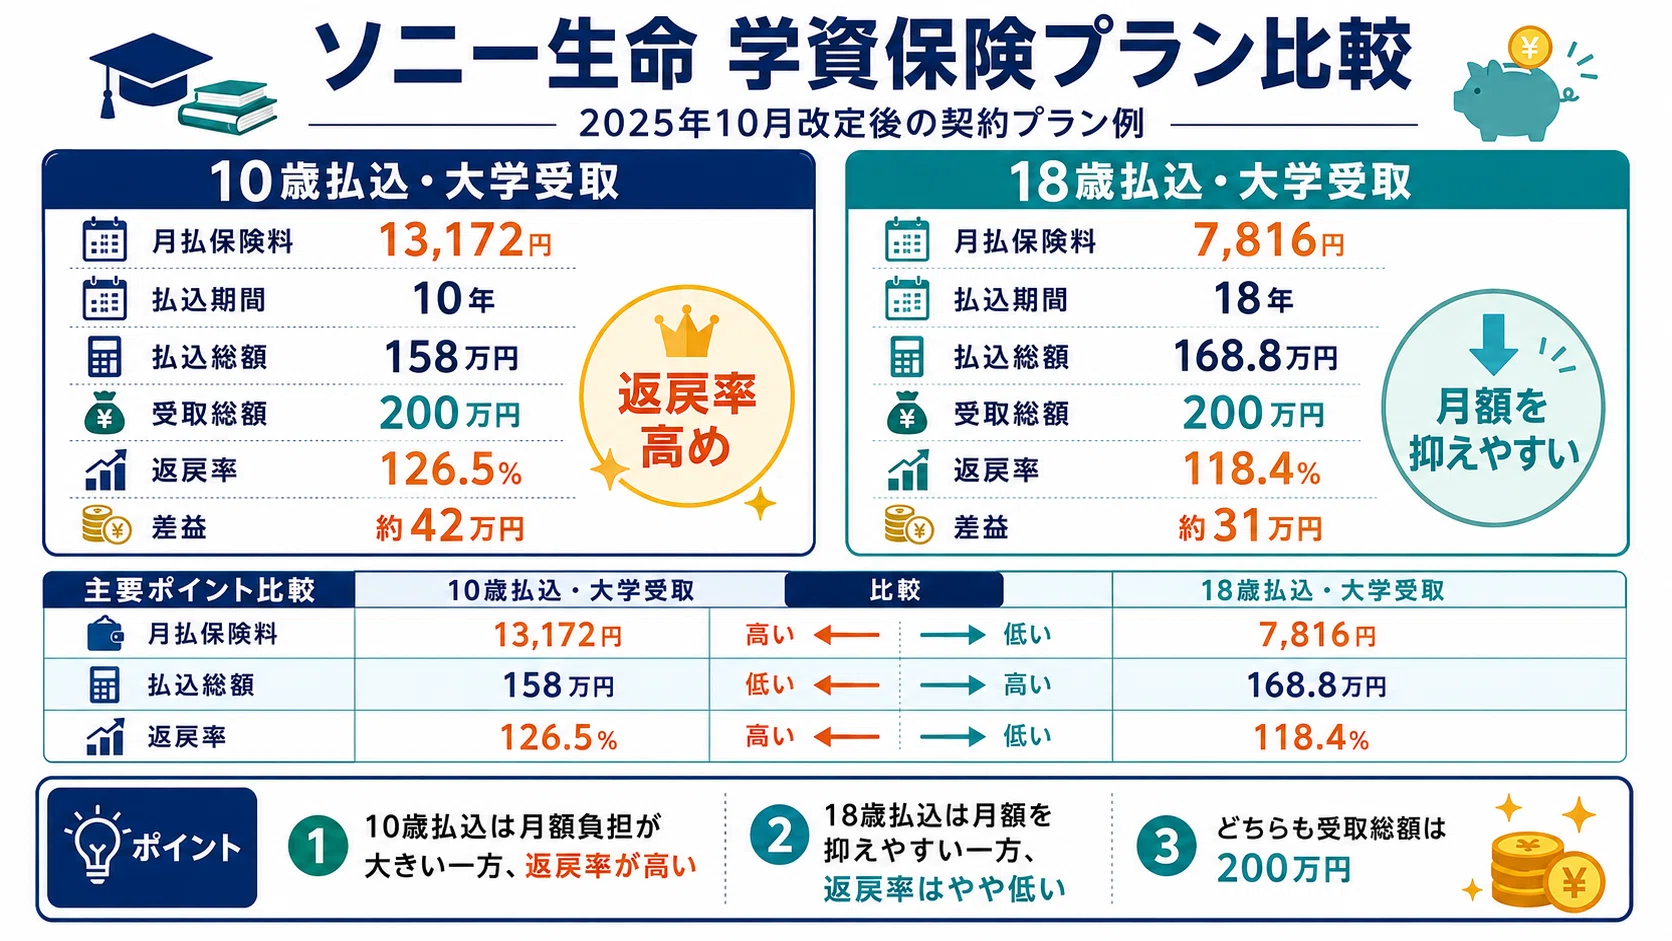
| ソニー生命 「学資保険(スクエモ)」 | 約104.0% 〜 108.5% (III型・10歳払済時) | ・I型〜III型で受取時期を選択 ・ライフプランナーによる個別設計 | 進学プランに合わせた柔軟な設計が可能。オーダーメイド性と堅実な運用実績で高評価。 |
| フコク生命 「みらいのつばさ」 | 約102.5% 〜 106.0% (ジャンプ型・兄弟割引適用) | ・兄弟割引(0.1%上乗せ) ・入園・入学ごとに祝金が出るステップ型も | 2人目以降の加入で有利になる兄弟割引が独自強み。節目ごとの祝金ニーズにも対応。 |
| JA共済 「こども共済(にじ・えがお)」 | 約101.5% 〜 104.5% (プラン設定による) | ・契約者保障が充実 ・出生前加入(140日前)可能 | 地域密着の安心感と親の万が一に対する手厚い保障。貯蓄性重視なら学資応援隊を推奨。 |
| 日本生命 「ニッセイ学資保険」 | 約102.0% 〜 105.0% (5年・10年払済時) | ・大学進学時重視プラン ・大手の経営基盤による安心感 | 無駄な特約を省いた高水準の返戻率。全国の窓口ネットワークと堅実な支払実績が強み。 |
明治安田生命 つみたて学資の評判が高い背景には、10歳や15歳といった中学進学前の早い段階で支払いを終える設計により、高水準の返戻率を維持できる点があります。また、大学4年間毎年均等に給付金を受け取れるため、後期高齢化に伴う親世代の支出増と子どもの学費ピークが重なる時期を確実にカバーできる点が支持を集めています。
ソニー生命の学資保険の返戻率は、大学進学時の初年度に重点配分する「II型」と、大学4年間で均等に受け取る「III型」で数値が異なります。大学生活後半の学費を重視するIII型かつ10歳払済を選択すると、業界最高水準の数値を叩き出します。
フコク生命のみらいのつばさの返戻率では、2人目以降の子どもが加入する際に適用される「兄弟割引」が大きな特徴です。兄弟姉妹の保険証券番号を提示することで保険料が割り引かれ、実質的な受取効率を底上げできます。
返戻率を最大化する裏技|一括払いと満期シミュレーションの決定打
学資保険の返戻率は、同じ保険会社の商品であっても「払い方」と「受け取り方」の設計次第で3〜5%以上跳ね上がります。教育資金プランニングにおいてプロが必ず実践する3つの最大化テクニックを公開します。
1つ目のテクニックは、学資保険の一括払い(全期前納)の活用です。保険料を毎月払う「月払」ではなく、まとまった余裕資金を最初に預ける「全期前納」を選択すると、保険会社側で将来分の保険料に割引が適用されます。月払いで返戻率104%前後のプランであっても、全期前納を活用することで実質返戻率が107〜109%台まで上昇する事例が確認されています。
2つ目のテクニックは、「短期払込(5歳・10歳払済)」の選択です。高校卒業(18歳)まで18年間ダラダラと払い続けるのではなく、子どもの教育費が比較的かからない小学校低学年までに支払いを完了させます。保険会社が運用できる期間が長くなるため、結果として満期時の受取額が大きく増額されます。
3つ目のテクニックは、学資保険シミュレーションにおける満期額と受取時期の綿密な調整です。高校卒業直前の17歳受取にするか、大学入学後の18歳受取にするかで返戻率が変わります。推薦入試の増加に伴い、高校3年生の秋(11月〜12月)に入学金支払いが迫るケースが増加していますが、据置期間を少しでも延ばして18歳満期や22歳満期(大学卒業時)に設定した方が計算上の返戻率は高くなります。実際の支払い期日と照らし合わせた慎重な設定が不可欠です。
【実態検証】知恵袋やSNSの生の声から見る「途中解約のリスク」と後悔
ネット上の口コミサイトやコミュニティでは、学資保険に加入したものの後悔したという声が一定数散見されます。現場の生の声とトラブル事例を検証すると、共通する失敗パターンが浮き彫りになってきます。
大手掲示板や知恵袋に投稿された体験談を分析すると、最も深刻なのが「学資保険の途中解約における解約返戻金リスク」です。
「第1子の誕生時に見栄を張って毎月3万円のプランに加入したが、2人目の妊娠や住宅ローンの開始で家計が圧迫され、加入後4年目で解約せざるを得なくなった。総額約140万円払い込んだのに、戻ってきた解約返戻金は110万円足らずで、30万円近い大損失を出してしまった」という痛切な告白が典型例です。
学資保険は、一度契約を結ぶと満期まで毎月の保険料支払いが固定費として家計に重くのしかかります。勤務先の業績悪化や予期せぬ出費によって家計収支が崩れた際、中途解約すると元本を大幅に割り込むペナルティを背負うことになります。家計のキャッシュフローに無理のない月額設定(一般的には児童手当の支給額+α程度)に留めておくことが、破綻を防ぐ絶対防衛ラインです。
学資保険vs新NISAはどっちが得?行動経済学とリスク許容度で導く答え
教育資金の準備手段として、常に比較の対象となるのが新NISA(少額投資非課税制度)です。学資保険と新NISAはどっちを選ぶべきかという問いに対し、表面的な期待リターンだけで判断するのは危険です。両者の本質的な特徴とリスク構造を客観的に比較します。
新NISA(つみたて投資枠)を活用して全世界株式(オルカン)やS&P500などのインデックスファンドに15〜18年間投資した場合、過去の歴史的データに基づけば年平均3〜5%以上の運用利回りが期待でき、受取額が元本の1.5倍から2倍近くに達する可能性を秘めています。インフレによって大学の授業料や生活費が高騰するリスクに対しては、株式投資による資産成長が最も有効な対抗策となります。
しかし、新NISAには「元本割れリスク」と「出口戦略の不確実性」が常に付きまといます。子どもが18歳を迎えて大学進学費用を支払うまさにその年に、リーマンショックやコロナショックのような世界的な大暴落が直撃した場合、評価額が一時的に30〜40%急落するリスクを排除できません。教育資金は「支払う期日を先延ばしにできないお金」であるため、価格変動リスクに100%身を委ねるのは極めて危険です。
一方、学資保険の最大の強みは「確定利率による元本保証」と「契約者に万が一のことがあった際の保険料払込免除特約」です。万が一、一家の大黒柱である親が死亡または所定の高度障害状態になった場合、それ以降の保険料支払いは免除され、満期時には予定どおり全額の学資金が子どもに給付されます。この生命保険機能は新NISAには存在しません。
行動経済学の観点からも、学資保険の「解約しにくさ」は、教育資金を確実に守り抜くための強力な心理的コミットメント装置(メンタルアカウンティング)として機能します。いつでも引き出せる投資信託口座では、自宅のリフォームや車の買い替えなどの誘惑に負けて取り崩してしまう家庭も多いため、強制力を持った別口座として学資保険を活用する意義は依然として健在です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育資金準備における「学資保険が向いている人」と「慎重になるべき人」の明確な選別基準は以下のとおりです。
【学資保険をおすすめできる家庭】
・リスクを極力避け、大学入学時に確実に必要となる入学金や初年度授業料(約200万〜300万円)を確定金額で確保したい人
・投資の知識がなく、日々の株価や基準価額の乱高下に精神的なストレスを感じてしまう人
・自分自身に万が一のことが起きた場合でも、子どもの大学進学費用だけは確実に残したい人
・手元にお金があると他の用途に使ってしまいがちなため、強制的な貯蓄の仕組みを作りたい人
【学資保険への加入を慎重に検討すべき人】
・すでに十分な死亡保障(定期保険や収入保障保険)を別枠で確保している人
・生活防衛資金(生活費の半年〜1年分)の貯金がまだ不十分で、数年以内に途中解約するリスクがある人
・15年以上の長期運用においてインフレ率を上回る積極的なリターンを追求したい人
【最も賢いハイブリッド戦略】
2026年時点の最も合理的かつ堅実なポートフォリオは、「確定枠」と「増やす枠」の組み合わせです。たとえば、絶対に減らせない大学入学時の基礎資金200万〜300万円は「明治安田生命やソニー生命の学資保険」でガチガチに防衛し、国から支給される児童手当などを原資として「新NISA」でプラスアルファの上乗せを狙う二刀流戦略が、リスクとリターンのバランスにおいて最も優れています。
【学資保険 返礼率】に関するよくある質問(FAQ)
Q1:返戻率と予定利率の違いは何ですか?
A1:予定利率は保険会社が契約者に約束する運用の利回り(年利)のことであり、保険会社内部の計算基準です。一方、返戻率は契約者が実際に支払った保険料総額に対して戻ってくるお金の割合(全体のリターン率)を示します。消費者が手元に戻る金額の損得を判断する際は、予定利率ではなく「返戻率」を見る必要があります。
Q2:契約者である父親に万が一があった場合、本当に以降の保険料は払わなくてよいのですか?
A2:はい。ほとんどの貯蓄型学資保険には「保険料払込免除特約」が基本保障として組み込まれています。契約者(親)が死亡または保険会社所定の高度障害状態になった場合、その後の保険料払込はすべて免除され、祝い金や満期保険金は当初の契約どおり全額支払われます。
Q3:祖父母が孫のために契約者となることは可能ですか?贈与税の注意点は?
A3:可能です。祖父母が契約者となって保険料を支払うケースは多く見られます。ただし、満期保険金の受取人を親や孫(子ども)に設定した場合、満期時に「贈与税」の課税対象となる場合があります。受取人を祖父母自身にして一時所得として受け取るか、年間の基礎控除枠(110万円)を活用するなど、税務上の設計に注意が必要です。
Q4:学資保険に加入する最適なタイミングはいつですか?
A4:最も有利なタイミングは「妊娠中(出産予定日の140日前から)」または「0歳の出生直後」です。契約者および被保険者(子ども)の年齢が若いほど月々の保険料が安く設定され、運用期間を長く確保できるため返戻率が最大化します。1歳、2歳と年齢が上がるごとに返戻率は徐々に低下していきます。
まとめ:2026年の教育資金作りで後悔しないためのロードマップ
学資保険の「返戻率」は、教育資金を確実に準備するための羅針盤となる重要指標です。目先のわずかな利率の差だけに惑わされることなく、無駄な特約を削ぎ落として元本割れを防ぎ、払込期間や受取時期を家庭のライフプランに最適化させることが成功の鍵を握ります。
子どもの教育資金準備において最も大切なのは、「いつ、いくら必要になるか」を正確に把握し、途中で挫折しない再現性の高い仕組みを早期に構築することです。元本保証と万が一の安心を備えた学資保険をベースキャンプとしつつ、新NISAなどの非課税投資制度を賢く併用しながら、ブレない教育資金形成を進めていきましょう。 (出典: 学資保険 返礼率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
