学資保険の返戻率2026最新比較!元本割れリスクと損しない新常識
長引く物価高や大学授業料の値上げ報道が相次ぐ中、子どもの教育資金準備に対する関心はかつてない高まりを見せています。新NISAの普及によって投資信託での積立を選ぶ家庭が増加する一方、「進学時に絶対に減らしたくない資金」として、確実な貯蓄性と保障を兼ね備えた学資保険の返戻率に再び注目が集まっています。
しかし、商品設計や契約内容の細部を把握せずに加入すると、払込総額を下回る元本割れを招いたり、推薦入試の入学金支払い期日に学資金が間に合わなかったりする思わぬ落とし穴が存在します。2026年の最新市場データとシミュレーションをもとに、主要各社の返戻率の実態と損をしないための判断基準を掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の学資保険返戻率は、貯蓄重視型の上位商品において約105%〜109%が最高水準の目安。
- 要点2:元本割れが発生する主因は「余分な医療特約の付帯」「中途解約」「18歳までの長期月払い」の3点に集約される。
- 要点3:学資保険の確実な元本確保と新NISAの資産成長性を組み合わせた「ハイブリッド型の資金形成」が最も堅実な選択肢となる。
【2026年最新】学資保険の返戻率はどこが高い?人気商品ランキングとシミュレーション
学資保険を選ぶ際、最も重要な指標となるのが「返戻率(へんれいりつ)」です。返戻率とは、契約者が支払う保険料の総額に対して、将来受け取れる学資金・満期保険金の総額がどれくらいの割合になるかを示す数値であり、「受取総額 ÷ 払込保険料総額 × 100」という計算式で算出されます。この数値が100%を超えれば支払った額以上にお金が増え、100%を下回ると「元本割れ」となります。
主要保険会社が公開している公式データやシミュレーション結果をもとに、貯蓄性能に優れた代表的な学資保険の返戻率水準を一覧で比較します。
| 保険会社・商品名 | 標準的な返戻率の目安 | 払込期間・受取時期の主な特徴 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約105.0%〜109.0% (全期前納・10歳払済時) | 払込期間:10歳・15歳など 受取:大学4年間の分割給付 | 業界最高水準の返戻率を維持。早期払込と全期前納の組み合わせで返戻率を最大化しやすい代表格。 |
| ソニー生命 「学資保険(無配当)」 | 約103.5%〜108.0% (III型・短期払済時) | 払込期間:10歳払済など 受取:進学時期に合わせたI〜III型 | 大学生活の学費を重点支援するIII型が人気。ライフプランナーによる設計の柔軟性が強み。 |
| フコク生命 「みらいのつばさ」 | 約102.5%〜106.0% (ジャンプ型・兄弟割引適用時) | 払込期間:11歳・14歳・17歳払済 受取:入園・入学ごとの祝金設定可 | 兄弟割引制度があり、2人目以降の加入で有利。大学進学に集中する「ジャンプ型」が高返戻率。 |
| 日本生命 「ニッセイ学資保険」 | 約102.0%〜105.0% (5年・10年払済時) | 払込期間:5年・10年・18歳など 受取:こども祝金なし型が有利 | 大手生保ならではの安心感。短期払込と「祝金なし型」を選択することで効率的な貯蓄が可能。 |
| JA共済 「こども共済(学資応援隊)」 | 約101.5%〜104.5% (11歳払済・年払時) | 払込期間:11歳・12歳・15歳など 受取:高校・大学の各段階で給付 | 契約者の万が一に対する手厚い共済掛金免除制度と、地域に根ざした相談体制が支持を集める。 |
明治安田生命の「つみたて学資」やソニー生命の「学資保険(III型)」は、余分な特約を排して教育資金の貯蓄に特化しているため、上位の返戻率を維持しています。一方、受け取り時期を小学校や中学校の入学祝金として細かく分散させるプランを選ぶと、運用期間が短くなるため返戻率は低下する傾向にあります。

学資保険で元本割れが起きる3つの決定的な理由と知っておくべき落とし穴
学資保険の検討時に最も警戒すべき事態が「元本割れ」です。「保険会社にお金を預けていたのに、結果として損をしてしまった」という事態の背景には、明確な構造的原因が存在します。
1. 医療特約や育英年金などの保障性特約を過剰に付帯している
学資保険に「子どもの医療保障特約」や「親の入院給付特約」を上乗せすると、支払った保険料の一部が貯蓄ではなく掛け捨ての保障費用(危険保険料)として消費されます。その結果、満期時に受け取れる金額の割合が押し下げられ、返戻率が90%〜95%程度まで落ち込むケースが散見されます。現在、子どもの医療費は自治体の助成制度によって実質無償化されている地域が多いため、学資保険に子どもの医療特約を付加する必要性は極めて低いのが実情です。
2. 家計の圧迫による早期の途中解約
学資保険は長期契約を前提とした金融商品です。加入後数年以内の早期に解約した場合、支払った保険料に対して戻ってくる「解約返戻金」は極めて低く設定されています。住宅ローンの返済開始や収入の減少などによって月々の支払いが困難になり、途中で解約を余儀なくされた場合、大幅な元本割れが確定します。
3. 18歳満期まで毎月少額ずつ支払う「長期月払い」を選択している
保険会社は預かった保険料を運用して利回りを生み出しています。0歳から18歳まで毎月均等に保険料を支払う設定にすると、保険会社側で運用できる期間と原資が少なくなるため、運用益がほとんど蓄積されません。その結果、返戻率が100%スレスレにとどまり、インフレ局面では実質的な資産価値の目減りを招くことになります。
【実態検証】払込期間10歳や一括払いは本当に得?返戻率を限界まで引き上げる5つの鉄則
同じ保険商品であっても、契約時の設定を工夫するだけで返戻率を数パーセント引き上げることが可能です。現場のファイナンシャルプランナーが推奨する返戻率引き上げの具体策を検証します。
① 保険料の払込期間を「10歳」や「短期間」に設定する
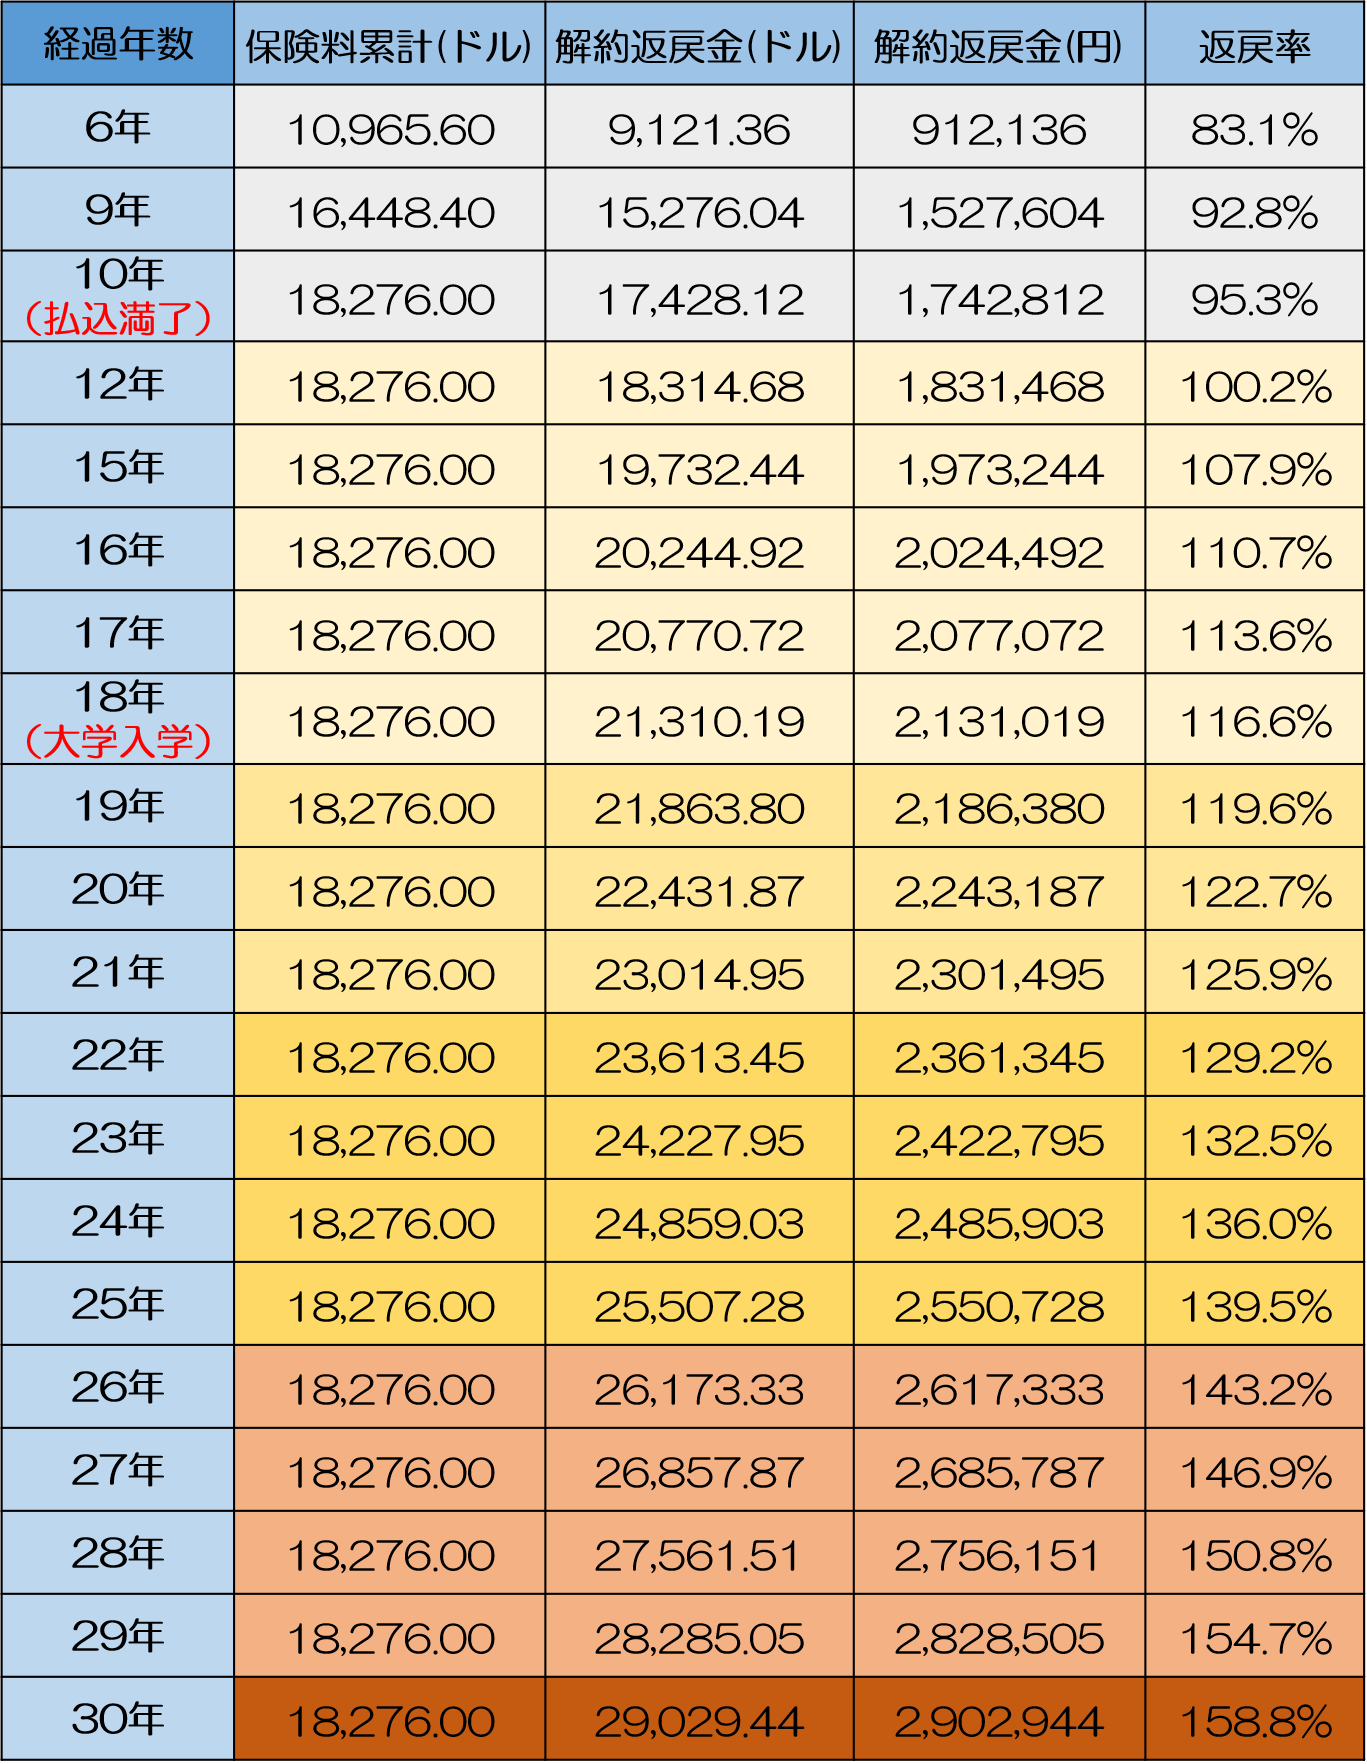
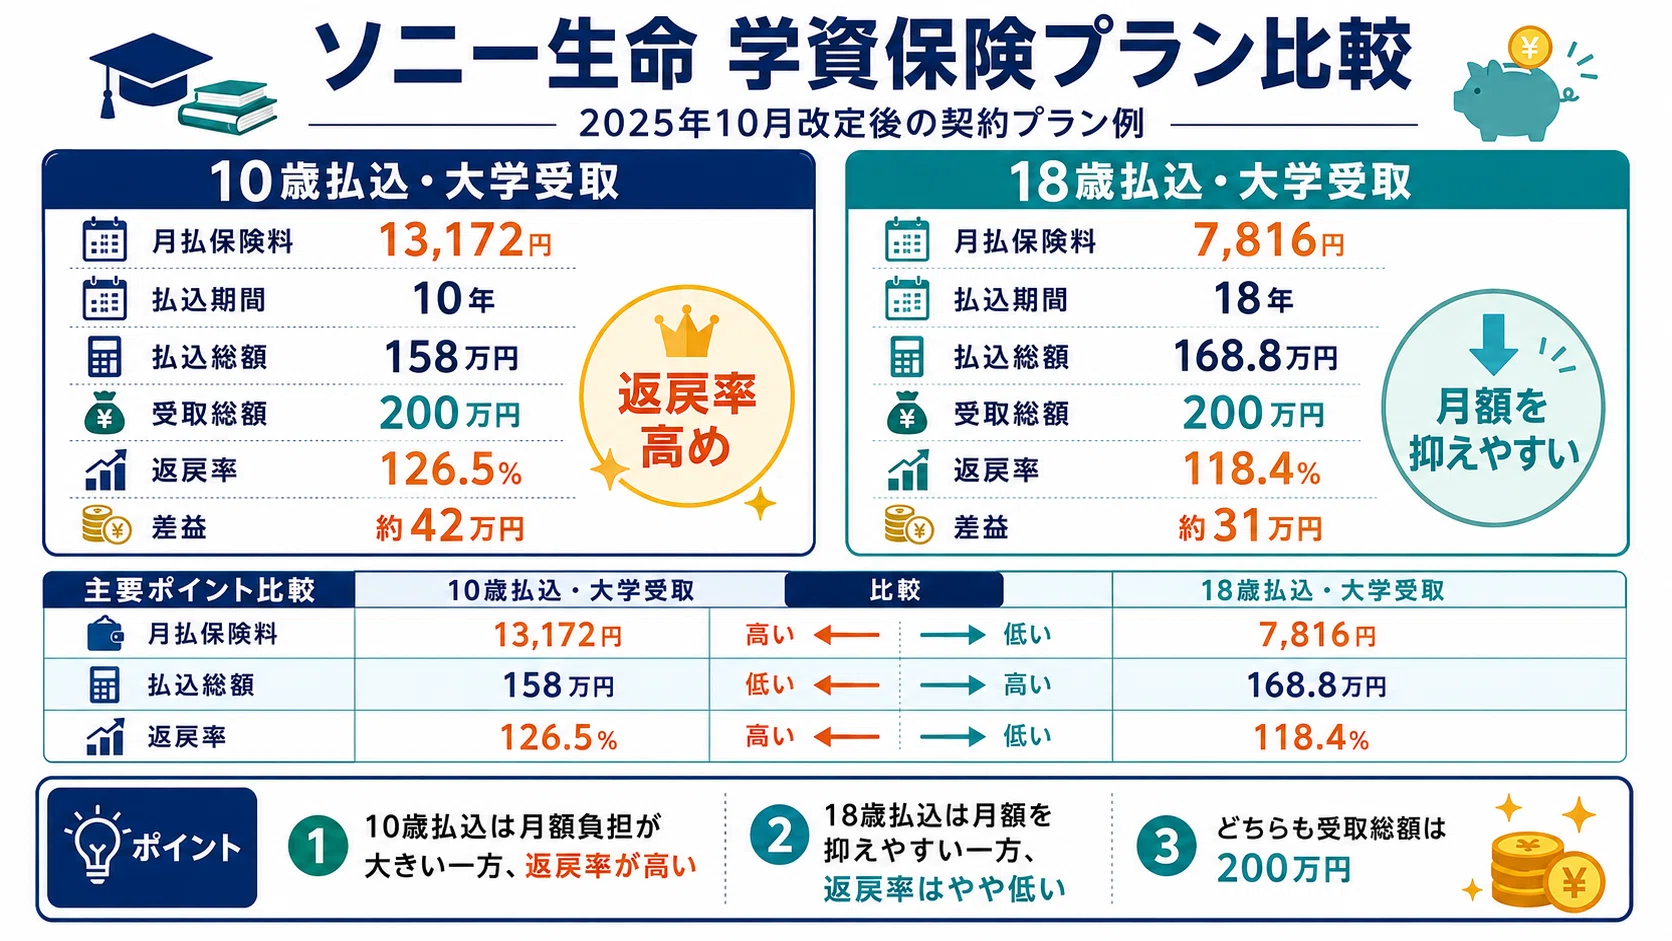
子どもの年齢が小さく教育費の負担が比較的軽い小学校卒業(10歳・11歳)までに保険料の払い込みを完了させる「短期払済」を活用します。払い込み完了から大学進学の18歳までの間に据置期間が生まれ、保険会社が資金を長く運用できるため、返戻率が大きく向上します。
② 「全期前納(一括払い相当)」や「年払い」を活用する
月払いではなく、1年分をまとめて支払う「年払い」や、将来支払うべき全期間の保険料を一括して保険会社に預ける「全期前納」を選択すると、前納割引が適用されます。手元資金に余裕がある場合、全期前納を利用することで返戻率を1%〜2%以上底上げできるケースがあります。
③ 契約者(親)と被保険者(子)の年齢が若いうちに加入する
学資保険には、親に万が一(死亡や高度障害)があった際に以降の保険料支払いが免除される「保険料払込免除特則」が標準付帯されています。親の年齢が若いほど死亡リスクが低く見積もられるため、保障コストが抑えられ返戻率が高くなります。また、子どもが0歳や出生前の段階で加入する方が運用期間を長く確保できます。
④ 途中の祝金をなくし「大学進学時」に受取を集中させる
小・中・高校の入学ごとに祝金を受け取るタイプよりも、最も多額の資金が必要となる17歳や18歳の大学進学時、あるいは大学4年間の学資金として据え置くタイプの方が、複利効果によって受取総額を大きく増やせます。
⑤ 兄弟割引制度を賢く利用する
フコク生命の「みらいのつばさ」などに代表される兄弟割引制度を活用すると、2人目以降の子どもの保険料が割り引かれ、実質的な返戻率を高めることが可能です。
噂の真偽を徹底検証|「学資保険はオワコン?」「新NISA一本で十分?」ネットの誤解とリアル
インターネット上の金融コミュニティやSNSでは、「インフレ時代に固定金利の学資保険に入るのは無意味」「新NISAでオールカントリーやS&P500を買うのが正解」といった極端な言説が目立ちます。しかし、教育資金特有の制約を考慮すると、この議論には重大な盲点が存在します。
教育資金の最大の特徴は、「支出の期日(大学入学時)を絶対に後ろ倒しできない」という点にあります。老後資金であれば市場の暴落時に退職時期を延ばしたり取り崩しを控えたりする調整が可能ですが、子どもの大学受験や入学金納付のタイミングは待ってくれません。仮に大学進学の直前にリーマンショックやコロナショック級の世界的な株価暴落が発生した場合、NISA一本で運用していた家庭は大きな資産減少に見舞われた状態で換金せざるを得なくなります。
さらに見落とされがちなのが、学資保険が持つ「保険料払込免除特則」という極めて強固なセーフティネットです。家計の主たる稼ぎ手である親が病気や事故で死亡、あるいは所定の高度障害状態になった場合、その後の保険料支払いは一切不要となり、満期時には予定通りの学資金が全額給付されます。これは投資信託の積立では代替できない保険固有のメリットです。
加えて、行動経済学の観点からも学資保険の「強制力」は評価されています。「いつでも引き出せる」投資信託口座の場合、マイホーム購入や急なレジャー、車買い替えなどの誘惑に負けて取り崩してしまうリスクがありますが、学資保険は解約ペナルティがあるがゆえに、資金を心理的・物理的にロックし、確実に18年後へ運ぶ役割を果たします。
一般に知られていない盲点と契約前に見落としがちな受取時期のズレ
学資保険の契約手続きにおいて、最もトラブルに発展しやすいのが「満期学資金の受取時期のズレ」です。多くの家庭が「18歳満期」と聞いて高校3年生の秋頃にお金が入ると錯覚していますが、約款上の設定を誤ると致命的な資金ショートを引き起こします。
近年、大学入試の主流となりつつある総合型選抜(旧AO入試)や学校推薦型選抜(推薦入試)では、高校3年生の10月から12月にかけて合格発表が行われ、直後に数十万円から百万円規模の入学金・前期授業料の納付を求められます。しかし、学資保険を「18歳到達後の最初の年金支払日」や「18歳の誕生月」に設定していると、早生まれの子どもの場合、満期保険金の支払いが高校卒業直前の3月や大学入学後の4月にズレ込んでしまいます。
この事態を防ぐためには、受取時期を「17歳満期(高校3年の秋に受け取り)」に設定することが極めて重要です。契約時には「満期金が何年何月何日に口座へ振り込まれるか」を必ず約款と設計書で確認しなければなりません。
また、税金面での区分にも注意が必要です。保険料を支払う「契約者」と満期金を受け取る「受取人」が同一(例:父親が契約し父親が受取)であれば「一時所得」として扱われ、50万円の特別控除が適用されるため、一般的な学資保険の利益規模であれば実質非課税となります。しかし、契約者が父親で受取人を子ども名義にしてしまうと「贈与税」の対象となり、受取額によっては申告と納税が必要になる場合があります。
【プロの結論】学資保険が向いている家庭・新NISAを優先すべき家庭の判断基準
教育資金の準備手法に絶対的な正解は存在せず、各家庭の資産状況、リスク許容度、および家計管理のタイプによって最適なアプローチは異なります。後悔しないための明確な判断基準を提示します。
【学資保険を優先して選ぶべき家庭】
- 投資の価格変動リスクに強いストレスを感じ、1円たりとも元本を減らしたくない家庭
- 手元にお金があると使ってしまう傾向があり、半強制的な積立システムで資金を隔離したい人
- 親自身の死亡保険や就労不能保険の加入が薄く、万が一の際の教育費保障を同時に確保したい家庭
- すでに新NISAの投資枠を活用しており、無リスク資産の置き場としてポートフォリオを分散したい人
【新NISAでの運用を優先・併用すべき家庭】
- すでに親の生命保険や就労不能時の保障が十分に整っている家庭
- 大学進学までに10年以上の運用期間を確保でき、株式市場の一時的な下落を許容できる人
- インフレによる貨幣価値の目減りに対して、年3%〜5%以上のリターンを狙っていきたい家庭
- 家計の流動性資金に余裕があり、急な出費にも投資口座を解約せず耐えられる家計基盤がある人
現在の教育資金形成における最も堅実な戦略は、「二者択一」ではなく「役割分担(ハイブリッド戦略)」です。大学進学に必要な最低限の基礎資金(例:大学初年度の入学金・授業料相当の約200万〜300万円)を学資保険の短期払済で確実にロックし、それ以上の余剰資金や仕送り準備分を新NISAのインデックス投信で積み立てる手法が、リスクとリターンのバランスを最も高次元で両立させます。
【学資保険 返戻率】に関するよくある質問(FAQ)
Q1:学資保険の返戻率は今後さらに上がる可能性はありますか?
A1:日本の金利動向が上昇基調にあれば、保険会社が設定する「予定利率」が引き上げられ、将来的に返戻率が改善された新商品が登場する可能性はあります。ただし、子どもの年齢が上がると加入できる期間が短くなり、結果として返戻率が下がるリスクもあるため、「金利上昇を待って加入を先延ばしにする」ことは推奨されません。
Q2:途中で保険料の支払いが苦しくなった場合、解約するしかありませんか?
A2:解約する前に「払済保険(はらいずみほけん)への変更」や「保険金額の減額」を検討してください。払済保険に変更すれば、以降の保険料支払いを停止しつつ、それまでに払い込んだ保険料に応じた満期金を将来受け取ることができ、中途解約による大きな元本割れを防ぐことができます。
Q3:祖父母が孫のために契約者となることは可能ですか?
A3:多くの保険会社で可能です。ただし、祖父母の加入可能年齢(一般的に70歳〜75歳程度まで)や健康状態の告知が必要となるほか、親が契約する場合に比べて年齢が高いため保険料払込免除特則のコストが割高になり、返戻率がやや低下するケースがあります。
まとめ:2026年の教育資金作りは「返戻率の最適化」と「冷静なリスク配分」で決まる
学資保険は単に返戻率の数字の高低だけで選ぶ商品ではありません。「何歳までに払い終えるか」「大学入試の入学金支払いタイミングに確実に間に合うか」「無駄な掛け捨て特約を排除できているか」という構造的な条件を整えて初めて、その貯蓄性能が最大限に発揮されます。
明治安田生命やソニー生命をはじめとする貯蓄重視型プランの返戻率を最大化させる工夫(短期払済や年払い・全期前納)を取り入れつつ、新NISAとの役割分担を明確にすること。教育費という「時期を動かせない不可欠な資金」だからこそ、感情的な情報に流されず、確実性と成長性を両立させた冷静なプランニングを実行してください。 (出典: 学資保険 返戻率(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
