学資保険の払戻率を徹底比較!元本割れの罠と2026年最新ランキング
教育資金の準備を巡り、保護者の間で最も議論が白熱する指標が「払戻率(返戻率)」です。日銀の金融政策正常化に伴い金利環境に変化が見られる2026年現在も、高校・大学進学に向けた確実な原資確保として学資保険は根強い支持を集めています。しかし、パンフレットに踊る数字だけを見て契約し、後から「思っていたより増えない」「途中で解約して大損した」と後悔する保護者が後を絶ちません。
払戻率は、受け取れる総額と支払う総額のバランスを示す単純な割合ですが、各社の設計や特約の有無、払込期間の設定によってその数値は劇的に変動します。本稿では、主要保険会社の最新シミュレーションデータを徹底精査し、元本割れを引き起こす構造的な要因から新NISAとの現実的な併用戦略まで、専門記者の視点で客観的に解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新の学資保険の払戻率トップ水準は105%〜109%前後で推移しており、保障を削って貯蓄性に特化した商品が上位を独占している。
- 要点2:医療特約の付加や祝い金付きプラン、長期の月払い設定は「元本割れ」の主因となり、10歳・15歳払済など短期集中払込が払戻率を最大化する鉄則である。
- 要点3:相場急落リスクを避ける「確実な学費(学資保険)」と、インフレ対策としての「増やす投資(新NISA)」を分離・併用するハイブリッド設計が現在の最適解である。
【2026年最新】学資保険の払戻率シミュレーション早見表と各社ランキング
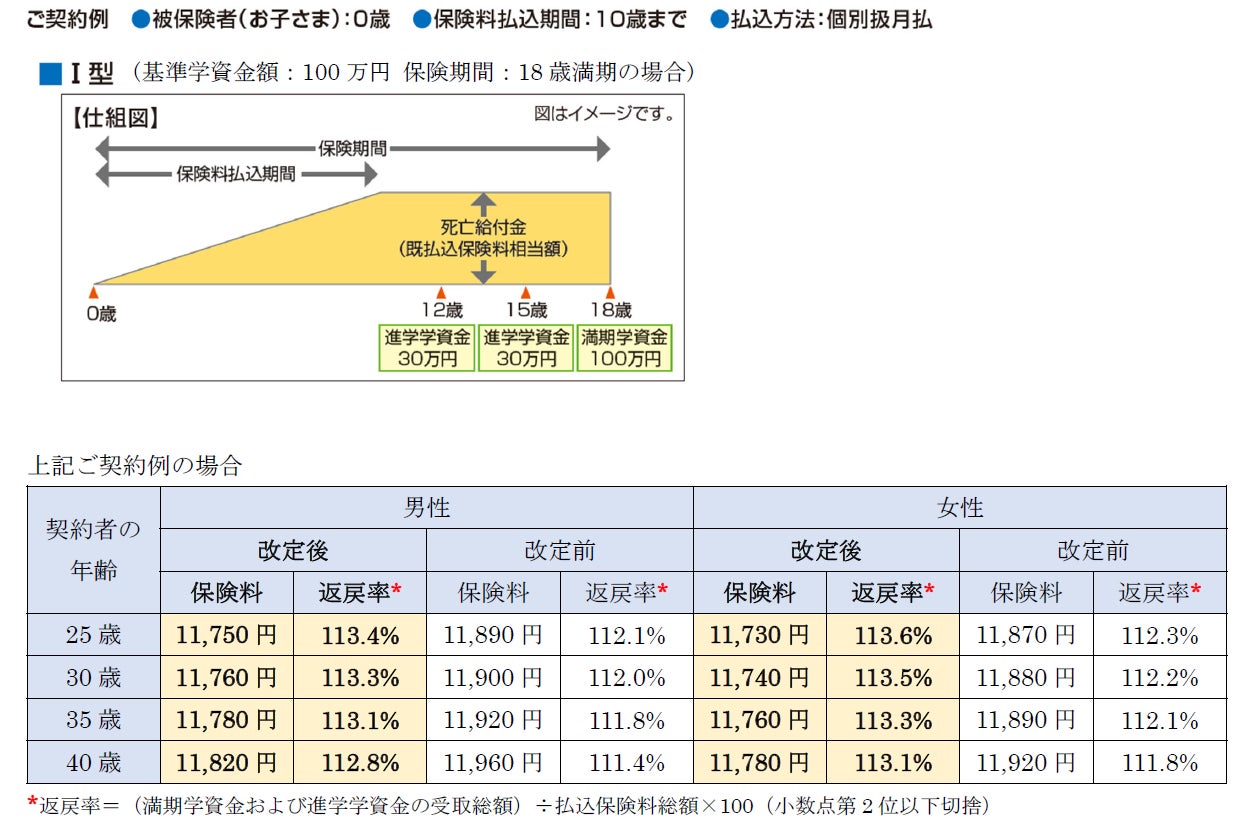
学資保険の払戻率(返戻率)とは、契約者が支払う「保険料の総額」に対して、満期金や祝い金として受け取る「学資金の総総額」の割合を示した数値です。計算式は「(受取総額 ÷ 払込保険料総額)× 100」で算出され、100%を超えれば支払った金額以上のお金が戻り、100%を下回れば「元本割れ」となります。
教育資金の積立を検討する際、まず把握しておくべきは各保険会社が提示する最新の払戻率水準です。2026年現在の市場において、貯蓄性能の高さで評判を集める主要各社のプランを比較検証しました。
| 保険会社・商品名 | 想定払戻率(目安) | 払込期間・受取時期 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 学資保険(無配当)Ⅲ型 | 約105.5%〜108.8% | 10歳払済 / 18歳〜22歳で年分割受取 | 大学4年間の学費を均等にカバーする設計。短期払込と据置期間の活用で業界最高水準の安定感を誇る。 |
| 明治安田生命 つみたて学資 | 約105.0%〜109.0% | 10歳または15歳払済 / 大学4年間で受取 | 全期前納や高額割引の適用で返戻率が跳ね上がる。無駄な特約を排した純粋な貯蓄型として評判が高い。 |
| フコク生命 みらいのつばさ(ジャンプ型) | 約103.5%〜106.0% | 11歳または14歳払済 / 18歳・22歳受取 | 兄弟割引(すくすくクラブ)適用でさらに払戻率が向上。大学進学時に資金を集中させる設計が明快。 |
| JA共済 こども共済(学資応援隊) | 約102.0%〜104.5% | 12歳払済 / 大学進学期受取 | 共済ならではの手堅い保障と貯蓄性のバランス型。割戻金の発生状況によって実質戻り率が微増する余地あり。 |
上記データが示す通り、学資保険おすすめ2026年最新の上位プランでは、払戻率105%超が1つの選定基準となっています。とりわけ、ソニー生命の学資保険や明治安田生命の「つみたて学資」は、余計な医療保障を付帯させず、保険料の払込終了時期を「10歳」など早期に設定することで返戻率を最大化する設計が支持されています。

なぜ各社で払戻率に大きな差がつくのか?損をしないための決定的な理由
同じ保険料を拠出しながら、満期時に戻ってくる金額に数十万円単位の格差が生まれる理由はどこにあるのでしょうか。調査報道の観点から各社の設計思想を解剖すると、明確な3つの構造的要因が浮かび上がります。
第1の要因は、「保険料の運用期間(据置期間)の長さ」です。保険会社は契約者から預かった保険料を国債などで運用し、その利息を原資として払戻金を増やします。18歳までダラダラと月払いを続けるプランに比べ、10歳や12歳で保険料の払い込みをすべて完了させる「短期払込」を選択した場合、保険会社はまとまった資金を長期間運用できるため、契約者に還元される払戻率が数パーセント跳ね上がる仕組みです。
第2の要因は、「祝金の受け取りタイミング」です。小・中・高校の入学ごとに細かく祝い金を受け取る「ステップ型プラン」は一見便利に映りますが、資金が早期に手元へ戻る分、保険会社側で複利運用される元本が目減りします。結果として、大学進学時の満期まで一切引き出さない「ジャンプ型(一括受取型)」に比べて最終的な払戻率は著しく低下します。
第3の要因は、「加入タイミング(契約者・被保険者の年齢)」です。子どもが0歳のとき、あるいは学資保険の加入タイミングを「妊娠中」に設定して契約した場合、払込開始から満期までのスパンが最も長くなり、月々の保険料負担が抑えられると同時に払戻率が最も高くなります。子どもの年齢が3歳、5歳と上がるにつれて払戻率は確実に逓減していく点は見落とされがちな基本原則です。
学資保険の元本割れデメリットと途中解約払戻金の落とし穴
学資保険を検討する上で最大の地雷となるのが「元本割れ」のリスクです。元本割れを引き起こす典型的なパターンは2つ存在します。1つは「過剰な保障特約の付帯」、もう1つは「途中解約」です。
学資保険の契約時に「子どもの病気やケガに備える医療特約」や「親に万一のことがあった際の育英年金特約」を付加すると、支払った保険料の一部が掛け捨ての保障費用として消費されます。これにより、貯蓄に回る純粋な原資が削られ、最終的な払戻率が90%〜95%前後にまで落ち込み、明白な元本割れ状態に陥ります。子どもの医療費は多くの自治体で助成制度が整備されているため、学資保険に不要な医療特約を抱き合わせるのは資産形成上、明確な悪手です。
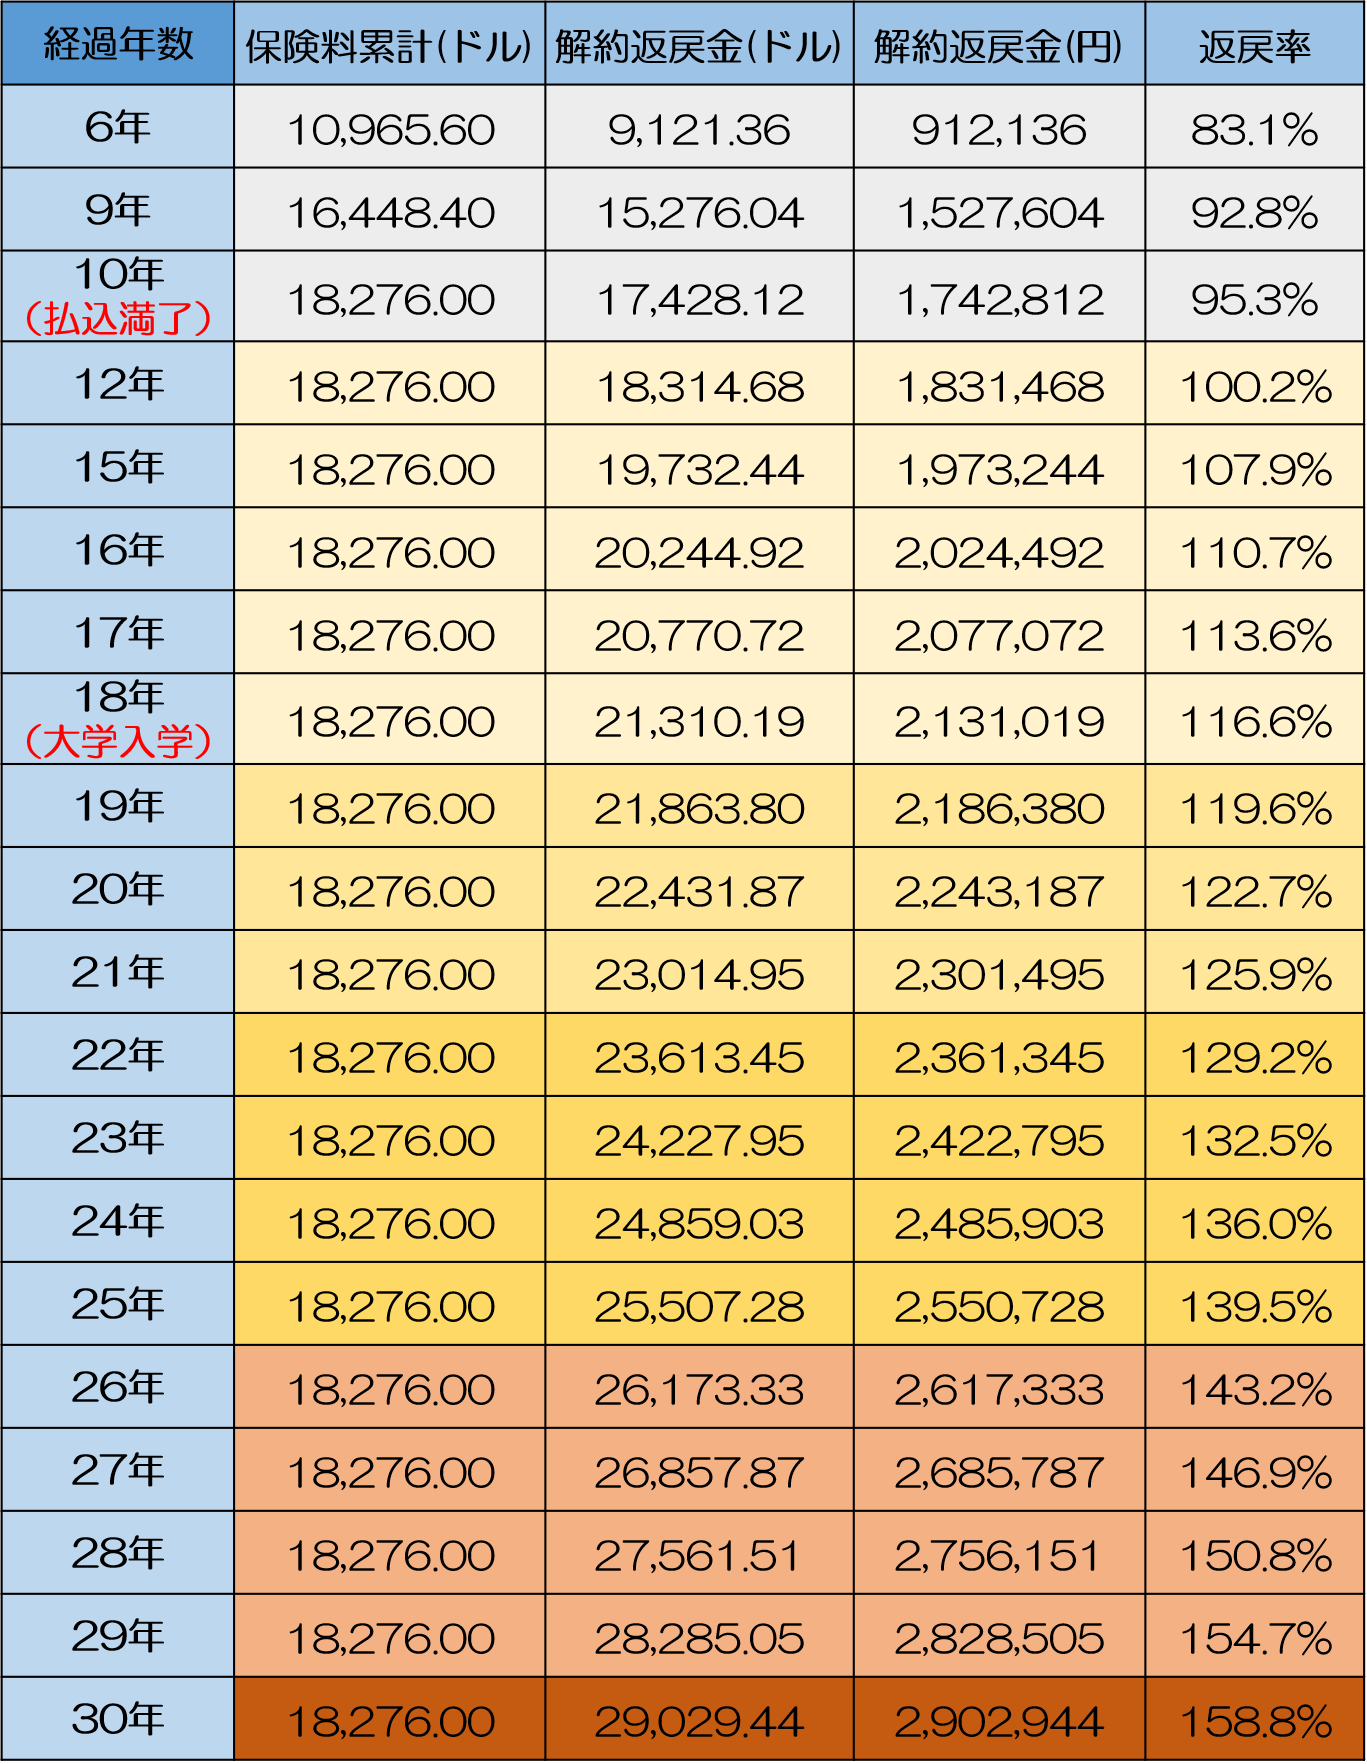
さらに深刻なのが、学資保険の途中解約における解約払戻金の少なさです。契約から数年以内に家計の悪化などで解約を余儀なくされた場合、戻ってくる解約払戻金は支払った総額の5割〜7割程度に留まるケースが珍しくありません。生命保険会社は契約初期に事務手数料や募集経費を大きく差し引く構造(初期費用控除)を取っているためです。
一方で、外せない必須機能として評価されているのが「保険料払込免除特約」です。契約者である親が死亡、または高度障害状態になった際、以後の保険料支払いが完全に免除され、学資金は予定通り全額給付される特約です。この特約は多くの学資保険で基本プランに自動付帯(保険料込み)されており、一般的な定期預金や投資信託では絶対に代替できない「保険ならではの家族防衛機能」として機能します。
【実態検証】教育資金準備の現場から見えたリアルな評判と生の声
現場のリアルな実態を掴むため、FP(ファイナンシャルプランナー)への相談現場や、SNS・大手コミュニティサイトにおける契約者の生ログを分析すると、数字上のスペックだけでは見えない利用者の実像が浮き彫りになります。
大手保険代理店のベテランコンサルタントは次のように語ります。
「明治安田生命の『つみたて学資』やソニー生命を指名買いされる親御さんは、基本的に『大学の初年度納付金だけは何があっても絶対に減らしたくない』という確実性を最優先しています。金利がある程度上がってきた現在でも、投資一本に全資産を投じることへの心理的不安は根強く残っています」
一方、ネット上のコミュニティでは以下のような率直な声が交錯しています。
「0歳の時にフコク生命のみらいのつばさに加入。兄弟割引が効いて105%超えを確保できた。毎月強制的に口座から引き落とされるため、浪費癖のある我が家には最高の強制貯蓄になった」(30代・2児の母)
「妊娠中に焦って窓口へ行き、内容をよく理解しないまま医療保障モリモリのプランを組んでしまった。後から計算したら払戻率が93%と知り、ショックで特約を外す手続きを取った。営業マンの『これ1本で安心』というトークを鵜呑みにしてはいけない」(20代・1児の父)
現場の声から見えてくるのは、「強制貯蓄力」と「払込免除の安心感」に対する高い満足度と、「仕組みを理解しないまま手厚い保障を盛ってしまったことへの後悔」という二極化した実態です。
教育資金準備における「学資保険×新NISA」の比較と税金(一時所得)の盲点
2026年の資産形成論において避けて通れないのが、新NISAと学資保険の力関係です。「新NISAでオルカン(全世界株式)やS&P500を買えば年利5%以上が期待できるのに、わざわざ数%しか増えない学資保険に入るのはナンセンスだ」という投資優位論がネット上では目立ちます。しかし、この比較には教育資金特有の「期限の固定性」という視点が抜け落ちています。
大学進学費用は「18歳になった年の春」に100%確実に必要となる資金であり、支払いを数年先送りすることは不可能です。もし子どもが18歳を迎えたタイミングでリーマンショック級の世界的な株安に見舞われた場合、新NISA一本に依存していると、元本割れした状態で株や投資信託を取り崩さざるを得なくなります。リスク資産である新NISAと、元本と受取額が確定している学資保険は、対立するものではなく「役割分担(アセットアロケーション)」として捉えるのが鉄則です。
また、出口戦略として見落とされがちなのが学資保険の満期金にかかる税金(一時所得)の控除枠です。満期保険金を一括で受け取った場合、税法上「一時所得」として扱われます。一時所得の課税対象額は「(受取総額 − 払込保険料総額 − 特別控除50万円)× 1/2」で計算されます。
学資保険の利益(受取総額と払込保険料の差額)が50万円を超えない限り所得税は課税されません。例えば、払込保険料が300万円、受取金が320万円(利益20万円)の場合、50万円の特別控除内に収まるため税金は完全にゼロです。ただし、同じ年に別の満期保険金や一時所得がある場合は合算されるため、受取年の調整には留意が必要です。
一般に知られていない盲点とネットの誤解
ネット上の情報空間には、学資保険に関する誤認や極端な言説が散見されます。損をしないために把握しておくべき「3大誤解」を整理します。
誤解①:「学資保険はインフレに弱く、入るだけ無意味である」
真相:確かに固定金利型の学資保険は急激なインフレ下で実質的な購買力が低下するリスクを孕みます。しかし、それは現金の普通預金・定期預金も同様です。教育費のすべてを学資保険で賄うのではなく、「最低限必要な入学金と初年度授業料(約300万円)を学資保険の固定枠で固め、残りの生活費や下宿代をNISA等の運用でインフレヘッジする」という二段構えを敷くことで、この弱点は完全に克服できます。
誤解②:「クレジットカード払いにすると払戻率が劇的に上がる」
真相:保険料をクレジットカードで支払うことで、カード会社のポイント(0.5%〜1.0%)が還元され、実質的な払戻率を底上げできるのは事実です。ただし、一部の保険会社では「口座振替のみ対応」「クレジットカード払いの場合は保険料割引が適用外になる」といった制約が存在します。カード決済の可否と割引率の天秤を事前に確認しなければ逆効果になるケースもあります。
誤解③:「祖父母が契約者になれば贈与税対策として完璧である」
真相:祖父母が契約者(保険料負担者)となり、満期保険金を孫が直接受け取る形式にすると、受取時に「贈与税」の課税対象となります。年間110万円の基礎控除を超える満期金を一括受取すると高額な贈与税が発生するリスクがあります。祖父母から資金援助を受ける場合は、契約者を親(受取人も親)とし、祖父母からは都度「教育資金の一括贈与非課税制度」等を活用して資金を移動させるなど、名義設計に細心の注意を払う必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理および家族社会学の知見を踏まえ、学資保険という金融ツールを「選ぶべき家庭」と「選ぶべきではない家庭」の客観的クライテリアを提示します。
人間には「手元にお金があると生活水準を上げて使ってしまう」という行動経済学上の心理バイアス(パーキンソンの法則)が存在します。学資保険が持つ「解約ペナルティ」は一見デメリットに見えますが、家計管理の現場においては、教育資金を浪費から隔離する極めて強固な「心理的バウンダリー(防壁)」として機能します。
▼学資保険を迷わずおすすめできる家庭の条件
- 投資信託などの価格変動リスクに対して心理的ストレスを感じやすい人
- 貯蓄が苦手で、強制的に引き落とされる仕組みがないと資金を使ってしまう人
- 万が一の事態に備え、親の「保険料払込免除」というセーフティネットを確実に敷いておきたい人
- 子どもがまだ0歳児、または妊娠中であり、早期払込完了(10歳・15歳)のプランを組める家計余力がある家庭
▼学資保険への加入に慎重になるべき家庭の条件
- 毎月の家計収支が不安定で、将来的に途中解約に追い込まれるリスクが高い人
- すでに親の死亡保障(掛け捨ての定期保険や収入保障保険)が十分に確保されており、教育資金をすべてNISAや流動性の高い預金で自己管理できる人
- 子どもの年齢がすでに小学生以上になっており、運用期間が短いため払戻率の恩恵をほとんど受けられない家庭
【学資保険 払戻率】に関するよくある質問(FAQ)
Q1:払戻率と返戻率は何が違うのですか?
A1:用語の持つ意味は完全に同一です。保険会社や公的資料によって「払戻率(はらいもどしりつ)」「返戻率(へんれいりつ)」「戻り率」と表記揺れがありますが、いずれも「支払った保険料総額に対して戻ってくる受取金の割合」を指しています。
Q2:妊娠中に加入するメリットは本当に大きいのですか?
A2:極めて大きいです。多くの学資保険では出産予定日の140日前(一部会社では210日前)から加入が可能です。妊娠中に契約を結ぶことで、子どもの契約年齢を「0歳」として最も有利な保険料率で確定できる上、産後の多忙な育児期に面倒な保険手続きを抱え込まずに済むという実務上のメリットもあります。
Q3:契約後にどうしても支払いが苦しくなった場合、元本割れを防ぐ方法はありますか?
A3:安易に解約する前に「払済保険(はらいずみほけん)への変更」や「保険金額の減額」を検討してください。払済保険に変更すれば、以後の保険料支払いをストップし、それまでに積み立てた解約返戻金をベースに縮小した満期金を据え置くことができます。途中解約による大幅な元本割れを回避する有効な救済措置です。
まとめ:2026年の教育資金戦略は「確実性」と「出口戦略」で決める
教育資金の準備において最も避けるべき事態は、大学進学というタイムリミットが到来した瞬間に必要な原資が足りないことです。学資保険の最大の価値は、爆発的な資産増加ではなく、「設定した期日に、想定した金額が、親の生死を問わず100%確実に口座に振り込まれる」という確実性にあります。
2026年最新の払戻率ランキングで上位に位置するソニー生命や明治安田生命などの高返戻率プランをベースに据えつつ、不要な特約を削ぎ落として短期払込を徹底する。そして、余剰資金を新NISAに振り分けてインフレリスクに対処する――。この両輪のバランスを冷静に見極めることこそが、失敗しない教育資金づくりの王道です。 (出典: 学資保険 払戻率(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
