学資保険はいらない?2026年最新返戻率比較と新NISA併用の全真相
📌 【この記事の重要ポイントまとめ】
- 要点1:「学資保険はいらない」と言われる主な理由は、新NISAなど投資商品と比較した際の利回りの低さとインフレリスク、途中解約による元本割れリスクにある。
- 要点2:万が一の際に以後の保険料が免除される「保険料払込免除特約」と、教育費を確実にロックする強制貯蓄機能は、投資商品にはない独自の強みである。
- 要点3:2026年の最適解は二者択一ではなく、高返戻率な学資保険でベースの進学資金を固めつつ、新NISAでインフレに備える「ハイブリッド戦略」が堅実である。
なぜ「学資保険はいらない」と叫ばれるのか?ネットの評判と噂の真相
マネー相談の現場やSNS上において、なぜこれほどまでに「学資保険不要論」が拡散しているのか。その背景には、単なる流行にとどまらない家計管理意識の変化と金融環境の構造的要因が存在します。ネット上の掲示板や知恵袋、X(旧Twitter)などで見られる学資保険の必要性に関するネットの反応を精査すると、否定派が主張する学資保険がいらない理由は主に以下の3点に集約されます。
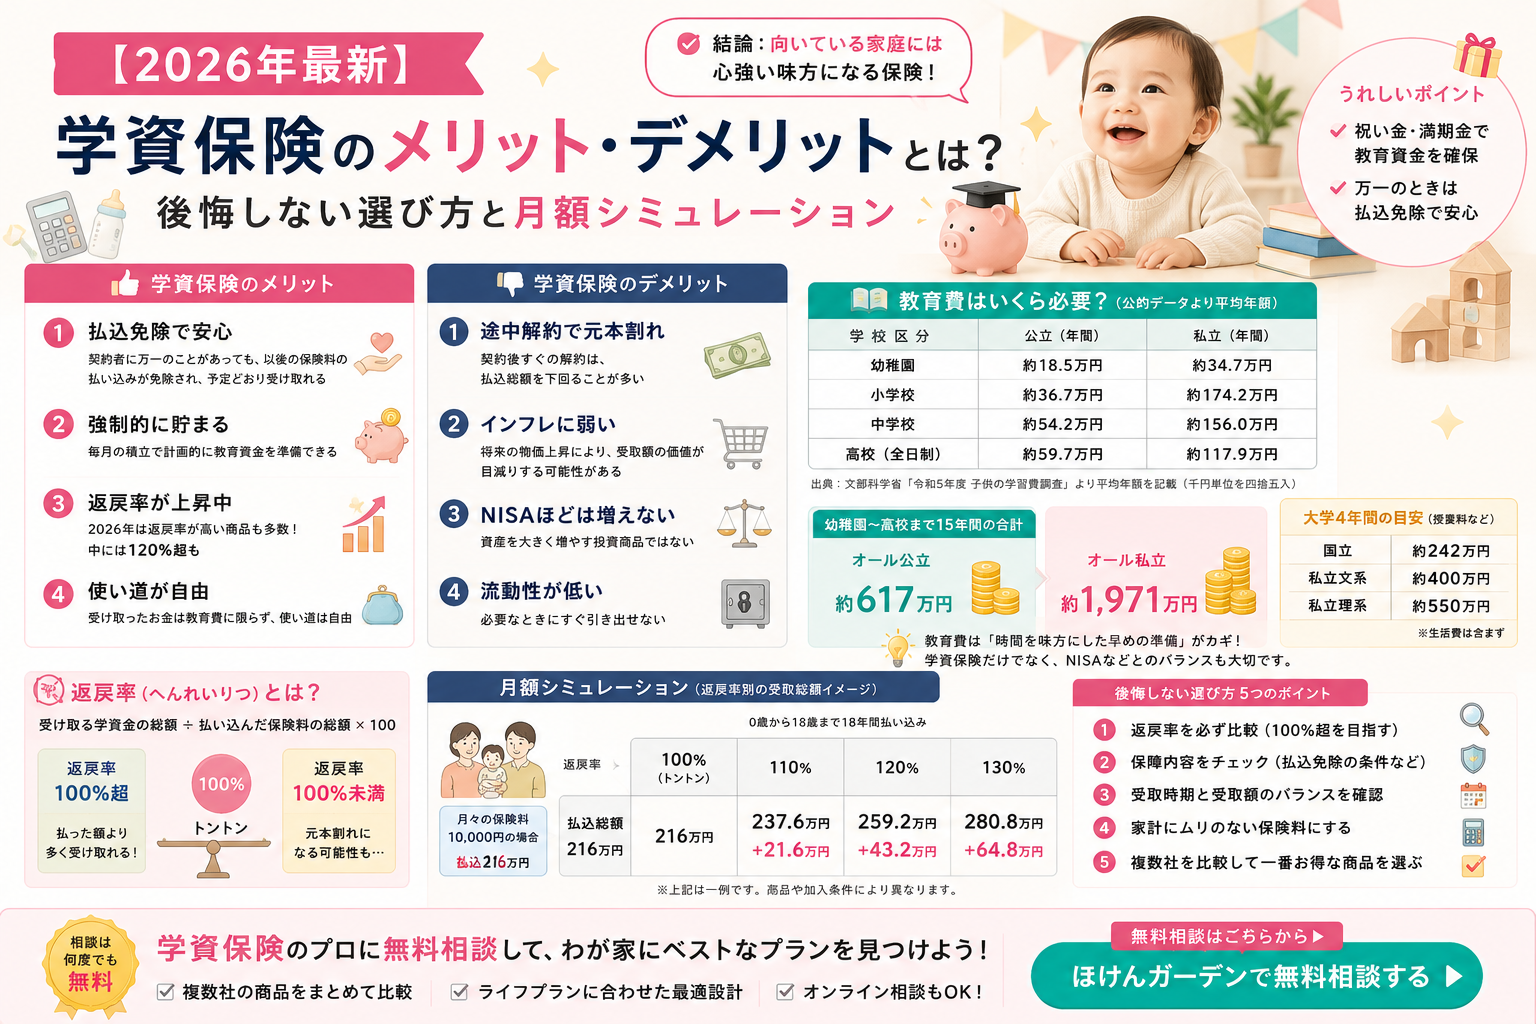
第1に、新NISAの普及に伴う期待リターンの格差です。国内外の株式インデックスファンドが年利3〜7%程度の長期成長を目指せるのに対し、一般的な学資保険の返戻率は103〜109%(年利換算で0.5〜1%未満)程度にとどまります。「18年間資金を拘束される割に増えない」という費用対効果への不満が、投資経験を持つ若い世代を中心に広がっています。
第2に、インフレ(物価上昇)への耐性の弱さです。契約時に将来受け取る満期金額が確定する定額型保険は、物価や大学授業料が上昇した場合、実質的な購買力が目減りします。「大学入学時に受け取った300万円が、物価高によって現在の250万円相当の価値にしかならない」という構造的リスクが懸念されているのです。
第3に、学資保険のデメリットの真相として挙げられるのが、途中解約による元本割れのプレッシャーです。教育費以外に住宅購入や急な減収などが発生し、積立途中で解約せざるを得なくなった場合、払い込んだ保険料を大幅に下回る解約返戻金しか手元に戻りません。この資金流動性の低さが、「手元資金を柔軟に動かしたい」と考える層から敬遠される要因となっています。
【2026年最新】学資保険おすすめ返戻率ランキングと主要5社の徹底比較
元本割れリスクを抑えつつ、最大限の返戻率を引き出すためには、各社のプラン特性と受取タイミングの設計を正確に把握する必要があります。2026年時点における主要保険会社・共済の動向を比較・検証します。| 商品名・保険会社 | 返戻率の目安・払込設定 | 特徴・受取プランの独自性 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 つみたて学資 | 約106.0%〜109.0% (10歳・15歳払済・年払設定時) | 大学進学時から毎年1回、計4回に分割給付。受取総額を最大化する設計に特化。 | 業界最高水準の返戻率を誇る。シンプルに「大学費用の確保」を最優先する家庭に最適。 |
| ソニー生命 学資保険(スクエア) | 約104.5%〜108.5% (プランⅢ型・短期払済) | 進学時期に合わせてⅠ型(小中高大)・Ⅱ型(大満期)・Ⅲ型(大学4年間)から選択可能。 | 専任ライフプランナーによる設計力の高さが強み。家庭状況に合わせた細かなカスタマイズが可能。 |
| フコク生命 みらいのつばさ | 約103.0%〜106.5% (J型・早期払済時) | 入園・入学ごとに祝金が出るS型と、大学資金重視のJ型を用意。兄弟割引制度あり。 | 兄弟姉妹で加入する場合の保険料割引が魅力。節目ごとのお祝い金を重視する層から支持。 |
| 日本生命 ニッセイ学資保険 | 約102.5%〜105.0% (こども祝金なし型) | 大学入学時から毎年1回・合計5回の学資年金受取。大手ならではの対面網と安心感。 | 返戻率は中位だが、大学院進学や5年制学部に適した5回分割給付が特徴。安定性重視派向け。 |
| JA共済 こども共済(学資応援隊) | 約102.0%〜105.5% (払込期間・契約年齢による) | 親の万が一だけでなく、契約者の重度障害や子どもの医療保障を組み合わせ可能。 | 共済ならではの手厚い保障一体型。純粋な貯蓄性よりも「総合的な安心感」を求める家庭に向く。 |
学資保険の返戻率ランキングにおいて上位を維持しているのは、明治安田生命の「つみたて学資」とソニー生命の「学資保険」です。いずれも無駄な特約を削ぎ落とし、10歳や15歳までに保険料を前倒しで払い終える短期払込を活用することで、返戻率を107%超へ引き上げる設計が王道となっています。
一方で、フコク生命「みらいのつばさ」の口コミでは「兄弟割引が適用されて家計が助かった」「節目ごとに祝金が出るので入学準備の足しになった」という実用性を評価する声が目立ちます。また、JA共済「こども共済」の比較においては、貯蓄重視の民間保険会社に対し、親の死亡保障や子どもの入院保障を一体化できる安心感が地域密着層に評価されています。
学資保険vs新NISA|教育資金づくりで後悔しない決定的な選び分け
教育資金の積立先として学資保険と新NISAのどっちを選ぶべきかという議論は、双方の金融商品としての本質的な違いを整理することで明確になります。最大の違いは「リスクとリターンの所在」および「保障機能の有無」です。
新NISA(つみたて投資枠)の最大の強みは、複利効果による高い資産成長性と非課税メリットです。年利4%前後で18年間運用できた場合、投資元本に対して1.3〜1.5倍前後の資産形成が期待できます。しかし、株式相場には暴落局面が必ず存在します。「子どもが18歳になり、大学の入学金や前期授業料を納入しなければならない年」にリーマンショック級の大暴落が発生した場合、元本を大きく割り込んだ状態で換金を余儀なくされる致命的なタイミングリスクを孕んでいます。
対して学資保険は、受け取る金額と時期が契約時点で1円単位まで確定しています。相場環境がどれほど悪化していようと、所定の期日に確実に現金が振り込まれる「絶対的な計算の立ちやすさ」があります。さらに決定的な違いが、次章で解説する「保険料払込免除特約」の存在です。

知られざるセーフティネット|保険料払込免除特約の詳細と加入時期の鉄則
学資保険が単なる定期預金や積立投資と決定的に異なるコアバリューは、契約者である親に万が一の事態が起きた瞬間に発動する強力な保障構造にあります。保険料払込免除特約の詳細を検証すると、契約者(世帯主など)が死亡または高度障害状態に陥った場合、その後の保険料の支払いが全額免除されます。そして極めて重要なのは、保険料の支払いがストップしても、当初契約した満期保険金や祝金は予定通りの期日に満額支払われる点です。
もし新NISAで教育資金を積み立てていた場合、一家の大黒柱が亡くなればその時点で積立は途絶え、残された家族は現時点の積立残高だけで進路を切り拓かなければなりません。学資保険は「親が生き延びて積立を完了させること」を前提とせず、万が一の悲劇が起きても子どもの進学資金だけは100%守り抜くという、生命保険本来の防貧機能を内包しています。
また、学資保険にはいつから入るべきかという疑問に対しては、結論として「妊娠中(出生前加入)〜0歳代」が鉄則です。多くの保険会社では出産予定日の140日前(一部は210日前)から加入が可能です。親の契約年齢が1歳上がるごとに毎月の保険料が上がり、結果として返戻率が低下するため、子どもの誕生前後の最も早い段階で固定することが最大の経済合理性を生み出します。
一般に知られていない税務の盲点と解約トラブルの回避策
満期金を無事に受け取った段階や、やむを得ず途中解約する局面において、税金や返戻金の手続きに関する知識不足から手取り額を減らしてしまう事例が後を絶ちません。まず把握すべきは、学資保険の満期金にかかる税金と確定申告のルールです。満期保険金を誰が受け取るかによって、課税区分が根底から変わります。
- 契約者と受取人が同一(例:契約者が父、受取人も父):受け取った利益は「一時所得」として扱われます。一時所得には年間50万円の特別控除が適用されるため、「満期保険金総額 - 払込保険料総額」が50万円を超えない限り、所得税は課税されず確定申告も不要です。学資保険単体で50万円以上の差益が出るケースは稀であるため、通常は非課税枠内に収まります。
- 契約者と受取人が別(例:契約者が父、受取人が子または母):満期金全額が「贈与税」の対象となります。年間110万円の基礎控除を超えた部分に高率な税金が課されるため、受取人設定を安易に子どもや配偶者にしてしまうと、手取りが大幅に目減りする恐れがあります。
さらに、万が一の一時的な資金難に陥った際、安易に解約して途中解約の元本割れを被る前に検討すべきが「契約者貸付制度」です。解約返戻金の一定範囲内(一般に70〜90%程度)で保険会社から低金利で資金を借り入れることができ、学資保険の契約そのものや払込免除特約の権利を維持したまま急場をしのぐ手段として知っておく価値があります。

【プロの結論】おすすめできる家庭・慎重になるべき家庭の判断基準
行動経済学における「メンタル・アカウンティング(心の会計)」の観点から見ると、人間は「自由に引き出せるお金」を用途外の出費(旅行、家電購入、車の買い替えなど)に流用してしまいがちな心理的脆弱性を抱えています。学資保険の持つ「資金拘束力」は、金融合理性だけでは測れない強力な家計防衛装置として機能します。学資保険への加入を強く推奨できる家庭
- リスク資産の変動に耐えられない方:株価の下落局面で不安になり、夜も眠れなくなるような投資アレルギーがある家庭。
- 貯蓄が苦手で先取り拘束が必要な方:普通預金口座にお金があると使ってしまう傾向があり、強制的に口座振替で教育資金を隔離したい家庭。
- 世帯主の死亡保障・就業不能リスクを手厚くしたい方:万が一の際にも子どもの大学進学費用だけは絶対に妥協せず、100%確実な形で確保しておきたい家庭。
学資保険を慎重に検討すべき(他手段を優先すべき)家庭
- 生活防衛資金が不足している家庭:貯蓄残高が少なく、近い将来に途中解約して元本割れを引き起こすリスクが高い状態。
- インフレ対策を最優先し、資産拡大を狙いたい家庭:新NISAの非課税枠をフル活用し、15年以上の長期運用で年利3〜5%以上のリターンを狙う余力と投資規律がある家庭。
2026年のスマートな教育資金ポートフォリオとしては、「大学初年度の入学金・授業料(約200万〜300万円)は明治安田生命やつみたて学資などの高返戻率保険でガチガチに防衛し、それ以上の進学拡張費や留学費用(余剰分)は新NISAで運用する」というハイブリッド型の併用戦略が、最も堅牢で理にかなったアプローチとなります。
【学資保険】に関するよくある質問(FAQ)
Q1:祖父母が孫のために学資保険を契約することはできますか?
A1:可能です。多くの保険会社で祖父母を契約者、孫を被保険者として加入できます。ただし、祖父母の加入可能年齢(一般に70〜75歳程度まで)の上限が定められているほか、契約者である祖父母が亡くなった場合の保険料払込免除特約の適用条件や、満期金受取時の贈与税課税関係について事前の確認が必須となります。
Q2:学資保険の保険料払込期間は「10歳払済」や「18歳払済」のどれがベストですか?
A2:返戻率を最重要視するなら「10歳払済」や「全期前納」など、できるだけ早い段階で払い終える短期払込が最も有利です。子どもの教育費は中学・高校から本格的に跳ね上がるため、家計に余裕がある小学校時代までに支払いを終えておくことで、中学以降の家計キャッシュフローを大幅に楽にできるメリットもあります。
Q3:インフレが進んで貨幣価値が下がった場合、学資保険はどうなりますか?
A3:定額型の学資保険は契約時の給付額が固定されているため、激しいインフレが発生した場合は実質的な購買力が低下します。このインフレリスクを完全に相殺するためには、学資保険単体だけに頼るのではなく、物価上昇に強い株式インデックスファンド(新NISA)を組み合わせた分散設計を行うことが極めて重要です。 (出典: 学資保険(Yahoo!ニュース))
まとめ:2026年以降の教育資金は「確実性」と「成長性」のバランスで選ぶ
学資保険が「いらない」と切り捨てられる背景には、投資全盛期における表面的な利回り比較の風潮があります。しかし、暴落リスクを完全に排除した「確定的な資金確保」と、親に万が一の事態が生じた際の「保険料払込免除特約」という2つのセーフティネットは、依然として代替不可能な価値を持っています。 大切なのは、極端な不要論に惑わされることなく、自らの家計の貯蓄体質、リスク許容度、そして家族を守る保障のバランスを見極めることです。確実性が求められる最低限の教育防衛資金を学資保険で固め、上乗せ部分を新NISAの成長性に託す。この堅実な設計こそが、不確実な時代を生き抜く親世代にとっての後悔のない選択肢となります。
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
