学資保険の元本割れはなぜ起きる?2026年最新の返戻率と後悔しない見直し術
「子どもの将来のために学資保険に入ったはずなのに、満期保険金が払込総額を下回っていた」「家計が苦しくなって解約したら、払ったお金の半分も戻ってこなかった」――教育資金の準備を巡り、こうした元本割れのトラブルに直面して頭を抱える保護者は少なくありません。安全確実にお金を残せる貯蓄型の金融商品というイメージが強い学資保険ですが、契約内容や運用の仕組みを一歩見誤ると、大切なお金を大きく減らしてしまう落とし穴が存在します。
インフレや金利環境の変動が続く2026年現在、教育資金の積立手段は多様化しており、学資保険の役割そのものが厳しく再定義されています。なぜ元本割れが起きるのか、どのようなプランが危険なのか、そして万が一の際にはどのように軌道修正すべきなのか。ファイナンシャルプランナーへの取材と最新の契約データに基づき、損をしないための実践的な知見を網羅的にお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:学資保険の元本割れは「医療特約などの保障コスト」「予定利率の低さ」「早期解約控除」という3大要因によって構造的に発生する。
- 要点2:純粋な貯蓄型プラン(明治安田生命「つみたて学資」やソニー生命など)を選べば返戻率105%〜108%超を狙える一方、保障を手厚くすると返戻率は80%台まで急落する。
- 要点3:家計急変時に安易な途中解約は禁物。「払済保険への変更」や「契約者貸付」を活用することで損失を最小限に食い止められる。
【真相解明】学資保険で元本割れする3大原因と仕組みの盲点
学資保険における「元本割れ」とは、契約者が払い込んだ保険料の総額に対して、満期や祝い金、あるいは解約時に受け取る合計金額が下回る状態(返戻率が100%未満になること)を指します。銀行の定期預金とは異なり、生命保険会社が販売する保険商品である以上、そこには独自のコスト構造が存在します。元本割れを引き起こす決定的な理由は主に次の3点です。
第1の原因は、「保障コスト(付加保険料)」の差し引きです。学資保険の保険料は、将来の満期金に充てられる「純保険料(貯蓄部分)」と、保険会社の運営経費や万が一の死亡保障・医療保障に充てられる「付加保険料(保障コスト)」に分かれています。子どもの入院・手術に備える医療特約や育英年金特約などを付加すると、支払った保険料から毎月多額の掛け捨てコストが差し引かれるため、満期時に手元に残るお金が元本を大きく割り込んでしまいます。
第2の原因は、「予定利率」の低さと運用環境のミスマッチです。保険会社は契約者から預かった保険料を主に長期国債などで運用していますが、過去の超低金利期に設定された契約や、運用効率の低い設計のプランでは、運用益が会社の経費負担を相殺しきれず、貯蓄型であっても返戻率が100%ギリギリ、あるいはわずかに割り込む現象が起きていました。
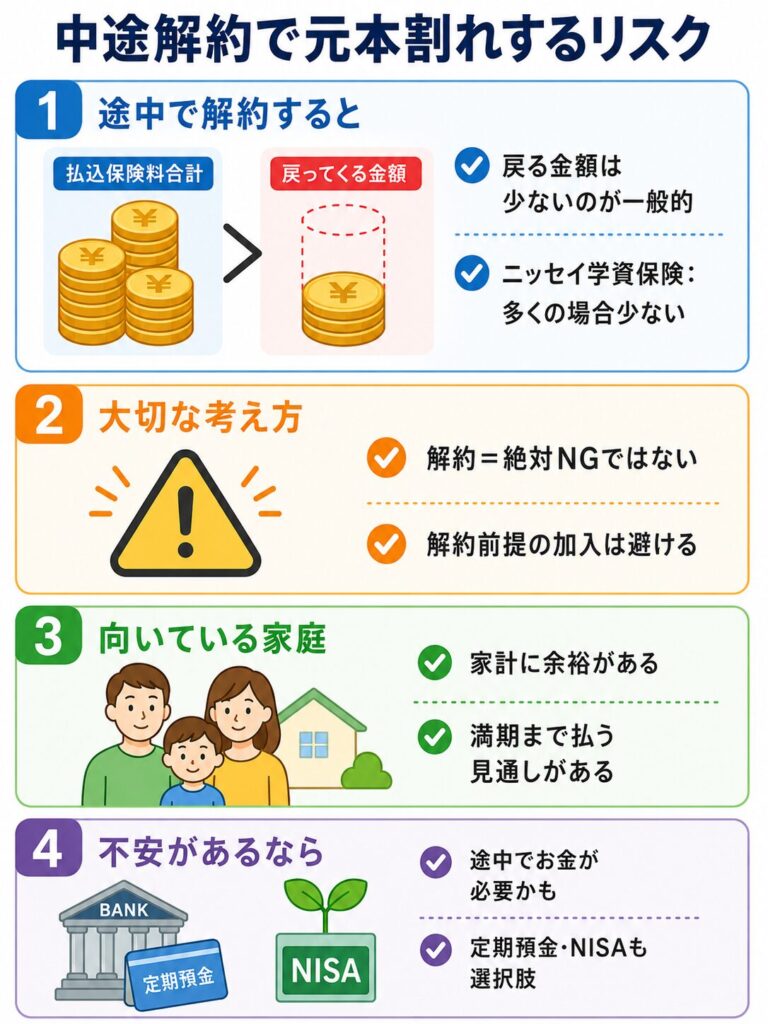
第3の原因が、最も損失額が大きくなりやすい「早期解約控除」です。保険会社は契約獲得や維持にかかる初期費用を契約初期に多く回収する仕組みをとっています。そのため、加入からわずか数年で解約した場合、積み立てた金額から多額の解約控除が差し引かれ、支払った保険料の30%〜50%程度しか戻ってこないという事態が生じます。

途中解約のデメリットと落とし穴|なぜ5〜10年以内の解約は大損するのか
学資保険の最大の弱点とも言えるのが、流動性の低さと途中解約に伴う甚大なデメリットです。子どもの大学進学時(17〜18歳)を満期に設定して月々1万〜2万円を積み立てていく契約が一般的ですが、人生には転職、減収、住宅購入、第二子の誕生など、家計を揺るがす予期せぬイベントが次々と訪れます。
家計のキャッシュフローが逼迫した際、「毎月の固定費を削りたい」と学資保険を解約してしまうケースが目立ちます。しかし、保険代理店関係者の分析によると、加入後5年〜10年未満の解約返戻金は、支払った累計保険料の半分から7割程度に目減りすることが大半です。例えば、毎月15,000円を7年間支払い(累計126万円)、その時点で解約したところ、戻ってきた解約返戻金が80万円足らずで45万円以上の大損を出したという事例は決して珍しくありません。
学資保険は、満期まで契約を継続することを大前提として利率が計算されています。途中で資金が必要になったからといって安易に解約届にサインしてしまうと、それまで教育資金として積み立ててきた原資そのものを大きく棄損させることになります。
【2026年最新】人気学資保険の返戻率ランキングと商品比較データ
元本割れを防ぐ鉄則は、「保障」と「貯蓄」を完全に切り離し、返戻率の高さに特化したシンプルな商品を選ぶことです。2026年の金利動向を踏まえ、現在市場で支持を集めている代表的な学資保険のスペックと特徴を比較検証します。
| 保険会社・プラン名 | 標準的な返戻率(目安) | 主な特徴・払込設定 | 編集部の見解・評価 |
|---|---|---|---|
| 明治安田生命 「つみたて学資」 | 約105.0%〜108.5% | 10歳・15歳払済など短期払込で返戻率アップ。余計な特約を排除。 | 純粋な貯蓄性を追求した王道商品。受取時期が大学4年間に分散され使い勝手が良い。 |
| ソニー生命 「学資保険(無配当)」 | 約104.5%〜107.8% | オーダーメイド設計(Ⅲ型が進学準備に人気)。専任ライフプランナーが担当。 | 長期にわたり高い人気を維持。短期払込(10歳払済等)の活用で確実に利益を出せる。 |
| フコク生命 「みらいのつばさ」 | 約103.0%〜105.5% | 兄弟割引制度あり。入園・入学ごとに祝金が出るJ型と大学重視のS型を選択可能。 | 兄弟姉妹がいる世帯への割引が魅力。祝金を据え置いて満期時に一括受取すると返戻率向上。 |
| 大手従来型生保 (医療・育英特約付加) | 約82.0%〜92.0% (完全元本割れ) | 子どもの入院給付金、親の死亡時の育英年金などがフルセットされたパッケージ。 | 保障が手厚い反面、満期金は支払総額を20万〜40万円以上下回る。貯蓄目的には不適。 |
データを見れば明らかなように、明治安田生命の「つみたて学資」やソニー生命の「学資保険」のように、不要な特約を削ぎ落として払込期間を短く設定(10歳や12歳で払い込みを終える)したプランは、105%以上の返戻率を安定して確保できます。一方で、手厚い安心感を謳う医療特約付きプランを選んでしまうと、契約した瞬間に元本割れが確定する構図が見て取れます。
【実態検証】利用者の口コミ・失敗談から学ぶ教育資金作りの現場リアル
SNSや大手コミュニティサイト、FP相談の現場に寄せられる契約者の生の声に耳を傾けると、元本割れに直面した人々の典型的なパターンが浮き彫りになります。
「親身になってくれた営業担当者に勧められるがまま、子どものケガや入院が心配で医療特約と育英年金をつけた。18年後に届いた満期通知書を見て愕然とした。支払った総額は320万円だったのに、満期金は280万円。40万円も減っていた。子どもの医療費は自治体の助成制度でほぼ無料だったのに、全くの無駄金だった」(30代後半・会社員男性の失敗談)
「第一子が生まれたハイテンションで月3万円の高額プランに加入。しかし3年後に夫が転職して世帯収入が激減。月々の支払いが立ち行かなくなり、泣く泣く解約した。100万円以上払い込んでいたのに、口座に振り込まれた解約金はわずか50万円ちょっと。子どものためのお金を自分たちの手で減らしてしまい、夫婦で激しい自己嫌悪に陥った」(40代前半・パート女性の告白)
これらの失敗談に共通しているのは、「公的医療保険制度(自治体の子ども医療費助成)の過小評価」と「家計の長期リスク見積もりの甘さ」です。多くの自治体では高校生や中学生までの医療費自己負担分を助成しており、民間保険で手厚い子どもの医療特約を付加する必要性は極めて低いのが実情です。感情的な安心感を優先して保障を盛りすぎた結果、肝心の大学進学資金を減らしてしまう本末転倒な事態が多発しています。
新NISAと学資保険の徹底比較|教育資金の効率的な貯め方とは
「学資保険は本当におすすめしないのか?」という疑問を抱く人が増えた背景には、新NISA(少額投資非課税制度)の定着があります。かつてのように「教育資金といえば学資保険一択」という時代は完全に終わりました。両者の根本的な違いを整理します。
新NISA(つみたて投資枠)の最大の強みは、圧倒的な資産成長力と柔軟な流動性です。世界経済の成長に連動する全世界株式(オール・カントリー)やS&P500インデックスファンドに10〜15年スパンで分散投資した場合、年平均3〜5%以上のリターンが期待でき、学資保険の返戻率(年利換算で0.5%〜1%未満)を大きく凌駕する可能性があります。さらに、必要なタイミングでペナルティ(解約控除)なしで一部売却して現金化できる点も大きなメリットです。
しかし、新NISAにも決定的なリスクがあります。それは「元本保証がないこと」です。子どもが18歳になり、まさに大学の入学金や前期授業料を納付するタイミングで世界的な金融危機が発生した場合、資産評価額が一時的に30〜40%暴落するリスクを排除できません。
対照的に、学資保険の最大の強みは「保険料払込免除特則」と「確定金額の受取」にあります。契約者(主に家計を支える親)が死亡または高度障害状態になった場合、それ以降の保険料の支払いは一切免除され、満期時には予定通りの満期保険金が全額給付されます。この「親に万が一の事態があっても子どもの学費だけは100%確保される」というセーフティネット機能は、新NISA単体では代替できません。
したがって、教育資金を最も効率的かつ安全に形成する現代の最適解は、「高校までの確実な進学費用や大学費用のベース(200万〜300万円)は純粋貯蓄型学資保険や定期預金で固め、上乗せ分を新NISAで運用する」というハイブリッド戦略です。
元本割れを防ぐ・損を最小限に抑える「緊急見直し術」
もし現在、医療特約が付いて元本割れが確定しているプランや、月々の支払いが重荷になっている学資保険を契約している場合、即座に解約ボタンを押してはいけません。損失を食い止めるための具体的な処方箋が存在します。
第1の選択肢は、「特約の解約(主契約の単独継続)」です。医療特約や災害特約、育英年金特約などの不要なオプションだけを削ぎ落とし、純粋な主契約のみを残す手続きを行います。これにより毎月の保険料支払額が下がり、以後の元本割れ進行をストップさせることができます。
第2の選択肢は、「払済保険(はらいずみほけん)への変更手続き」です。保険料の支払いを完全にストップし、その時点での解約返戻金を原資として、同種の保険(保障額・満期金を減額したプラン)に切り替える方法です。以後の保険料負担はゼロになり、契約は満期まで据え置かれるため、早期解約控除による致命的な現金流出を回避できます。
第3の選択肢は、一時的な資金ショートを乗り切るための「契約者貸付制度の活用」です。解約返戻金の一定範囲内(一般的に70〜90%程度)で、保険会社から低金利で資金を借り入れることができます。審査なしで迅速に融資を受けられ、契約そのものは継続するため、保険料払込免除の効力を維持しながら急場をしのぐ手段として極めて有効です。
【プロの結論】学資保険をおすすめできる人・おすすめしない人の判断基準
家計管理と行動経済学の観点から見ると、学資保険という商品の本質は「強制貯蓄装置」にあります。人は手元に自由になるお金があると、プロスペクト理論や現在志向バイアスによって「今使ってしまう」心理的誘惑に抗うことが困難です。ご自身の家庭環境や投資適性に応じて、以下の基準で判断してください。
学資保険をおすすめできる家庭:
・投資信託の値動き(元本割れリスク)に精神的ストレスを感じ、夜も眠れなくなる人
・普通預金にお金があると、生活費や旅行などでつい使ってしまう貯金が苦手な人
・一家の大黒柱に万が一のことがあった際、子どもの進学資金だけは確実に遺したい人
・「返戻率105%以上の特約なし・短期払込プラン」を無理のない月額で継続できる人
学資保険をおすすめしない(NISA等を優先すべき)家庭:
・家計の余剰資金が少なく、数年以内に収入減少や解約のリスクが高い人
・インフレ(物価上昇)による将来的な教育費高騰に備えて資産を大きく増やしたい人
・既に親の死亡保障として十分な掛け捨て生命保険(収入保障保険等)に加入している人
・子どもの医療費助成が手厚い地域に住み、特約付きの高額保険を検討している人
【学資保険 元本割れ】に関するよくある質問(FAQ)
Q1:加入中の学資保険に付いている医療特約だけを解約することはできますか?
A1:大半の保険商品で特約部分のみの解約が可能です。担当窓口やコールセンターに問い合わせることで、主契約の貯蓄部分を維持したまま、特約分の保険料支払いを停止できます。これにより全体の返戻率を改善させることが可能です。
Q2:契約してから3年目ですが、家計が苦しく解約を考えています。どうすべきですか?
A2:3年目の解約は早期解約控除が最も重くかかり、支払った保険料の大半を失う危険があります。解約届を出す前に、まずは「保険料の減額(一部解約)」や「払済保険への変更」が可能か保険会社に相談してください。まとまった一時金が必要なだけであれば「契約者貸付」の利用も検討価値があります。
Q3:学資保険の満期金を受け取ると税金はかかりますか?
A3:契約者(保険料を支払う人)と受取人が同一の場合、満期保険金は「一時所得」として扱われます。一時所得には年間50万円の特別控除があるため、満期金から支払保険料総額を引いた利益が50万円を超えない限り、所得税は一切発生しません。一般的な学資保険の利益額であれば、ほぼ非課税で受け取ることができます。
Q4:2026年現在の金利状況で、学資保険の返戻率は今後上がりますか?
A4:日銀の金融政策正常化に伴い長期金利が上昇傾向にあるため、保険各社は一時払い商品や新規募集プランの予定利率を段階的に見直しています。ただし、既に加入済みの固定利率型学資保険の返戻率が自動的に引き上がることはありません。新規加入を検討している場合は、最新の返戻率ランキングを確認した上で選定することが重要です。
まとめ:目的に合わせた資金戦略で子どもの未来を守る
学資保険が元本割れを起こす背景には、商品の複雑な仕組みと、契約者側の目的の曖昧さがあります。子どものための保障を手厚くしようとする親心を利用した特約の山積みや、家計計画の破綻による途中解約こそが、損失を生み出す最大の元凶です。
学資保険の真価は、高いリターンを狙うことではなく、「契約者の万が一に備えつつ、大学進学という決まった期日に向けて強制的に資金をプールする確実性」にあります。その本質を正しく理解し、余計な特約を排した高返戻率プランを選ぶか、あるいは新NISAなどの成長投資とバランスよく組み合わせること。冷静なデータに基づいた選択こそが、大切なお子さんの将来の選択肢を広げる確かな土台となります。 (出典: 学資保険 元本割れ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
