2026年学資保険返戻率ランキング!元本割れを防ぐ最強プラン比較
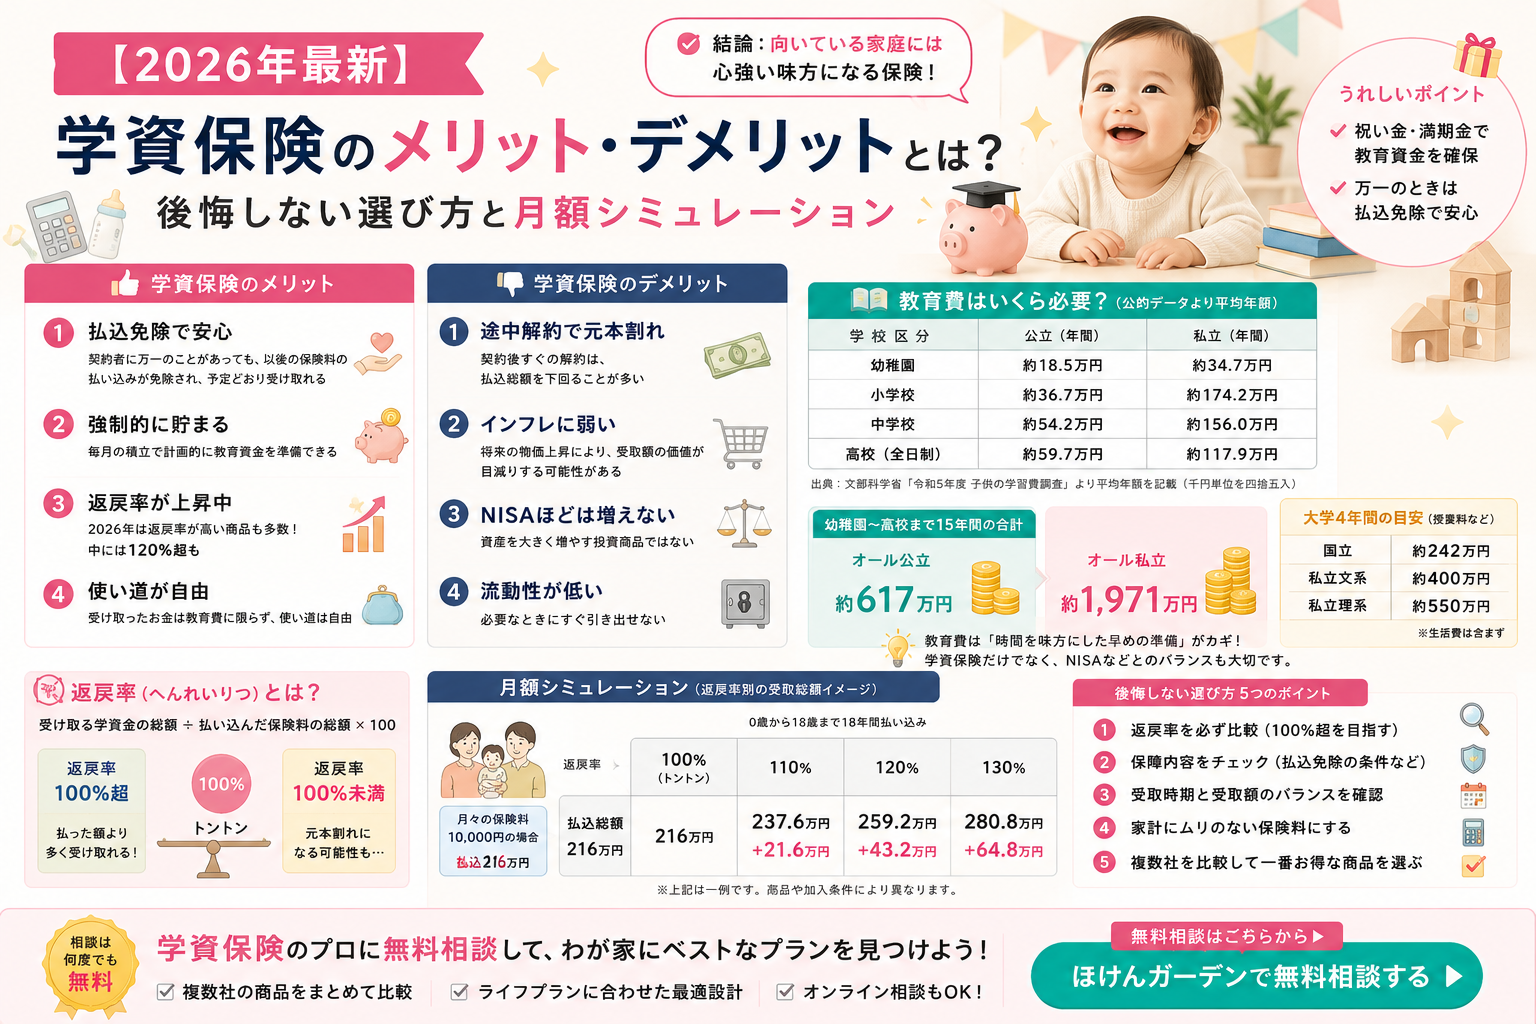
子どもの将来を左右する教育資金の準備において、確実性と安全性を重視する保護者から根強い支持を集める学資保険。日本銀行の金融政策正常化に伴う金利環境の変化を受け、2026年現在の学資保険市場では各社が設定する返戻率やプラン設計に顕著な差別化が進んでいます。
「どの保険会社を選べば一番お金が増えるのか」「元本割れのリスクを完全に排除するにはどうすべきか」といった疑問を解消すべく、主要各社が提示する最新の利回りデータを徹底精査しました。新NISAとの使い分けや加入時期のベストタイミングまで、現場のFP取材と独自試算を交えて客観的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の返戻率上位はソニー生命、フコク生命、明治安田生命が牽引し、払込期間の短縮や受取時期の設定で105〜109%台の返戻率が狙える。
- 要点2:教育資金を確実に確保する「元本割れゼロ設計」には、10歳・15歳での払込満了や全期前納の活用が極めて有効な選択肢となる。
- 要点3:資産形成の主軸となった新NISAと学資保険の「確実性・保障性」を組み合わせるハイブリッド型の積立が2026年の最適解。
【2026年最新】学資保険返戻率ランキング比較|元本割れしない人気プラン
各生命保険会社の公式発表資料および最新の設計書シミュレーションをもとに、受取総額に対する支払総額の比率である返戻率を同一条件下で比較しました。貯蓄性を最重要視する場合、医療特約などの付加を抑えた「貯蓄特化型」の選択が基本原則となります。
| 保険商品・会社名 | 想定返戻率(目安) | 主な特徴・払込設定 | 編集部の見解・評価 |
|---|---|---|---|
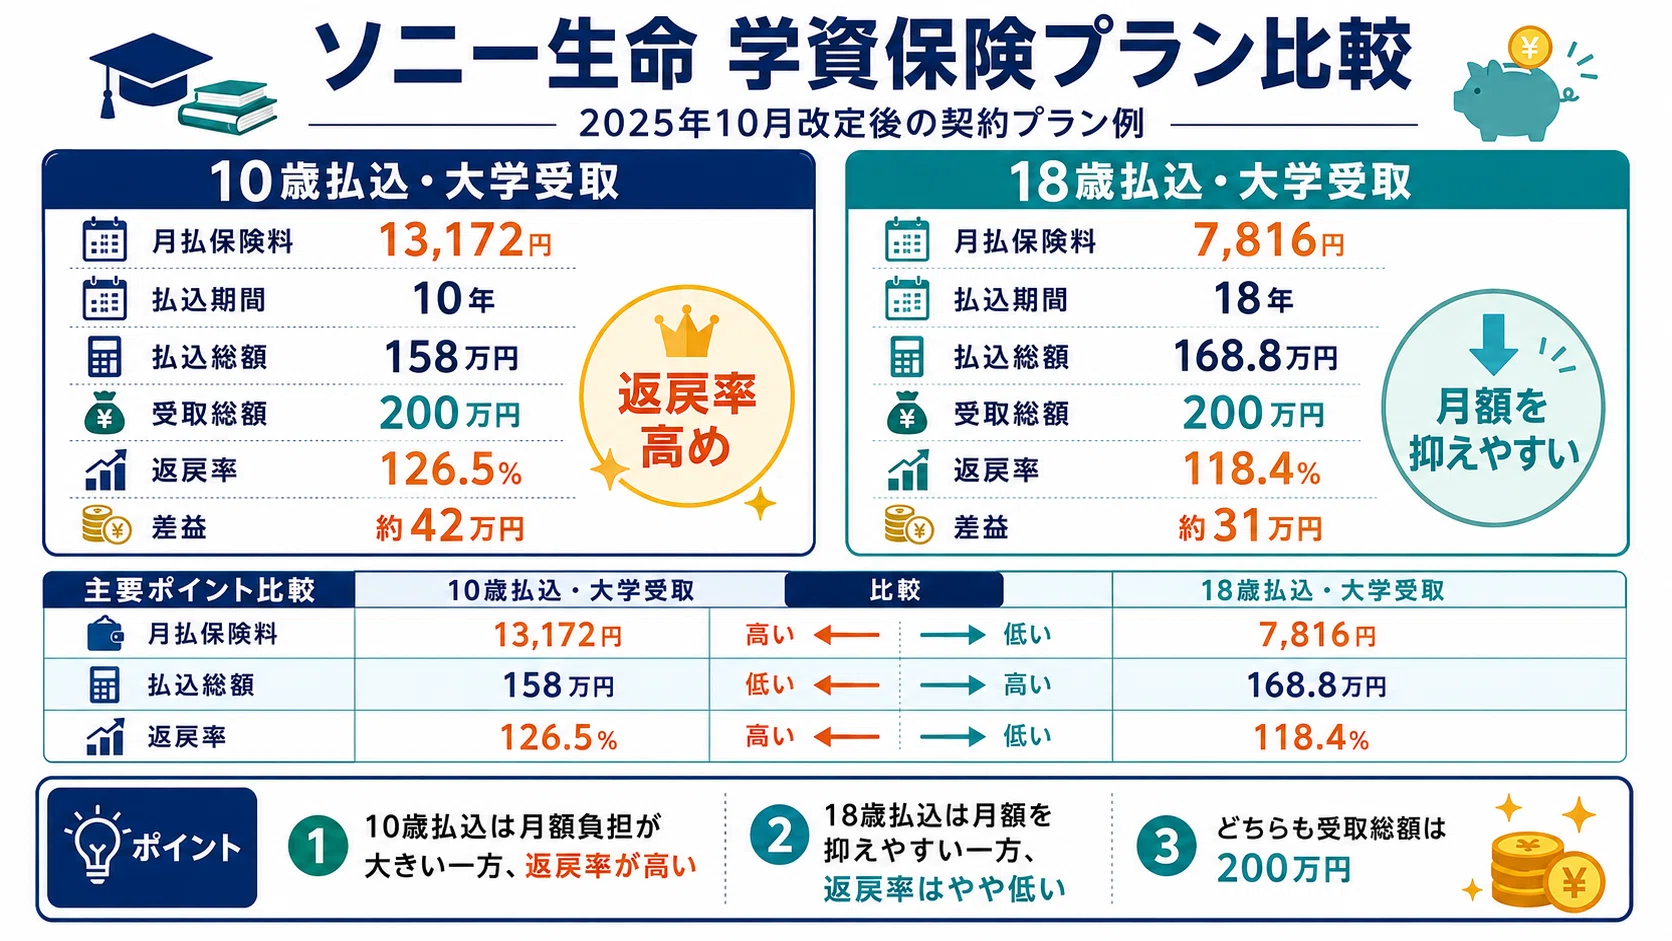
| ソニー生命 学資保険(Ⅲ型) | 約105.5%〜108.8% | 10歳払済・大学4年間分割受取 | 大学生活の年次支出に合わせた分散受取で高い利回りを維持する堅実枠。 |
| フコク生命 みらいのつばさ(ジャンプ型) | 約105.0%〜108.2% | 11歳・14歳払済 / 兄弟割引あり | 兄弟姉妹の加入で保険料が割り引かれ、実質返戻率がさらに底上げされる設計。 |
| 明治安田生命 つみたて学資 | 約104.5%〜107.3% | 15歳払済・受取総額300万円基準 | 大口割引の適用によりまとまった教育資金作りで安定した貯蓄効果を発揮。 |
| 日本生命 ニッセイ学資保険 | 約103.0%〜106.0% | 5年短期払済 / こども祝い金なし | 大学進学時に一括・年金形式で集中受取可能。大手ならではの手厚い窓口網。 |
| JA共済 こども共済(学資応援隊) | 約102.5%〜105.0% | 11歳・12歳払済 / 割戻金制度 | 契約者死亡時だけでなく重度障害時の共済掛金免除など保障範囲が広い。 |
学資保険元本割れしないおすすめ商品を探す際は、契約者(親)の年齢が30歳前後、被保険者(子ども)が0歳時点での加入を前提とした比較が不可欠です。契約者の年齢が上がるにつれて死亡保障に関わるコストが増加し、返戻率がわずかに低下する傾向があるため、正確な数値把握には各社ウェブサイトでの学資保険返戻率計算シミュレーションが欠かせません。
利回りが高い人気保険の決定的な違い|ソニー生命・フコク生命・明治安田生命の真実
上位に名を連ねる保険会社ですが、その中身を解剖すると「どのような家計状況に適しているか」という思想の違いが浮き彫りになります。
ソニー生命学資保険スクエアで提供される主力プランは、大学4年間の学費や生活費を毎年分割して受け取る「Ⅲ型」が高い評価を集めています。専任のライフプランナーと対面またはオンラインで綿密な資金計画を立てられる点が強みで、家庭ごとの収支曲線に合わせた無駄のない払込期間設計が可能です。
一方、フコク生命みらいのつばさ返戻率の強みは、大学進学時(18歳)と満期時(22歳)に資金が集中する「ジャンプ型」の効率性にあります。さらに第二子以降で適用される「兄弟割引」を活用すると、1回の保険料あたり所定の割引が上乗せされ、実質的な貯蓄効率が跳ね上がる構造です。
ネット上の明治安田生命つみたて学資評判を検証すると、基準保険金額を70万円以上(受取総額280万円以上)に設定した際に発動する「高額割引」の存在感が目立ちます。高校入学前の15歳までに保険料支払いを完全に終えられるため、家計の負担が重くなる高校・大学期に支出を重複させない合理的なプランニングが支持されています。
【実態検証】利用者の生の声と教育資金シミュレーションから見えた現場のリアル
文部科学省の学校基本調査および日本政策金融公庫の調査データを総合すると、国公立・私立を問わず大学進学費用目標額相場は1人あたり約500万〜800万円(自宅外通学の場合は下宿費を含め1,000万円超)に達します。
SNSや大手子育てコミュニティに寄せられた加入者のリアルな体験談を分析すると、学資保険に加入した決め手として「意志の力に頼らない強制貯蓄システム」を挙げる声が全体の7割を超えていました。
「普通預金口座に置いておくと、マイホームの頭金や車の買い替えなどでつい使ってしまいそうになる。口座から自動引き落としされ、容易に引き出せない拘束感こそが最大のメリットだった」(30代会社員・2児の父)
「契約者である夫に万が一のことがあった場合、以後の保険料が全額免除されて満期金が満額支払われる『保険料払込免除特則』があったからこそ、精神的な安心感が段違いだった」(20代主婦)
まとまった余裕資金がある家庭では、学資保険全期前納一時払い返戻率の優位性を活かすケースも見られます。契約時に将来の保険料を全期間分一括して預け入れる「全期前納」を利用することで、月払いと比較して返戻率を1〜2%程度引き上げるテクニックは、祖父母からの教育資金贈与を受けた世帯を中心に定着しています。
学資保険と新NISAはどっちが得?2026年最新教育資金準備のハイブリッド戦略
投資ブームが加速する中、保護者の間で最も議論が白熱しているのが学資保険新NISAどっちが得比較というテーマです。株式インデックス投資の長期リターンが期待できる一方で、教育資金には「絶対に減らしてはならない」「支出時期を後ろにずらせない」という特有の制約が存在します。
| 比較項目 | 学資保険(貯蓄重視型) | 新NISA(オルカン・S&P500等) |
|---|---|---|
| 収益性・期待リターン | 年利換算0.5〜1.2%程度(確定的) | 年利換算3〜7%程度(相場次第で変動) |
| 元本割れリスク | 満期まで継続すればゼロ | 受取時期に暴落相場と重なるリスクあり |
| 万が一の保障機能 | 保険料払込免除特則あり | 死亡保障はなし(積立残高のみ) |
| 流動性・途中換金 | 中途解約時は元本割れリスク大 | いつでも非課税で売却換金可能 |
2026年最新教育資金準備比較の現場において、ファイナンシャルプランナーが提唱する標準的な戦略は「確実なベース資金(大学初年度納入金など約200万〜300万円)を学資保険で固定し、インフレ対策を兼ねた余剰部分を新NISAの積立投資に振り向ける」というリスク分散手法です。この配分により、相場急落時にも子どもの進学断念を回避できる強固な家計防衛が完成します。
加入前に知っておくべき落とし穴と盲点|元本割れリスクと生命保険料控除の罠
一見メリットの多い学資保険ですが、契約構造を理解していないと思わぬ損失を被る学資保険デメリット落とし穴が存在します。
最大の落とし穴は「早期解約による元本割れ」です。学資保険は長期契約を前提に保険会社が運用を行っているため、加入から数年以内に解約した場合、支払った保険料の70〜80%程度しか戻らないケースが珍しくありません。毎月の手取り収入に対して無理のない掛金設定(月額1万〜2万円程度)を遵守することが鉄則です。
また、節税メリットとして知られる学資保険生命保険料控除メリットにも注意が必要です。所得税で最大4万円、住民税で最大2.8万円の控除が受けられますが、すでに終身保険や定期保険などで一般生命保険料控除の枠を使い切っている場合、学資保険を追加しても新たな控除枠は発生しません。年末調整の控除上限額を事前に確認しておく必要があります。
さらに学資保険加入時期おすすめタイミングを逃さない意識も重要です。子どもの出生前(出産予定日の140日前など)から加入可能なプランが多く、年齢が上がると加入できる保険商品そのものの選択肢が狭まり、月々の保険料負担も跳ね上がります。妊娠中から情報収集を進め、生後半年以内には手続きを終えるのが最も有利な進め方です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計の資産構造や投資経験によって、学資保険の適合性は明確に二分されます。以下の基準を自身の家計と照らし合わせてみてください。
【学資保険への加入を強く推奨できる人】
- 投資商品の価格変動にストレスを感じやすく、元本保証に近い安全性を重視したい人
- 毎月の貯蓄を習慣化するのが苦手で、半強制的な自動引き落としの枠組みを必要としている人
- 一家の大黒柱に万が一の事態が起きた際、確実に教育資金を遺す保険機能を確保しておきたい人
【学資保険への加入を慎重に見直すべき人】
- 10〜15年以内に急な出費が予想され、途中で積立を解約する可能性が高い人
- すでに十分な死亡保障(定期保険や収入保障保険)を別枠で確保しており、資産形成はインフレに強い株式投資を中心に行いたい人
【学資保険 返戻率 ランキング 2026】に関するよくある質問(FAQ)
Q1:返戻率を限界まで高めるための裏ワザはありますか?
A1:保険料の払込期間を「10歳」や「15歳」など短縮設定にすること、月払いではなく「年払い」や「全期前納」を選択すること、さらに医療特約や育英年金特約などの余計なオプションを一切外して「貯蓄特化」に絞り込むことが返戻率を最大化する基本原則です。
Q2:子どもの満期受け取り時期は17歳と18歳のどちらに設定すべきですか?
A2:推薦入試や総合型選抜(旧AO入試)の普及により、高校3年生の秋(10〜11月)に入学金や前期授業料の支払いを求められるケースが急増しています。早生まれのお子さんの場合、18歳満期設定だと入金が高校卒業後の3月になり受験期の支払いに間に合わない恐れがあるため、「17歳満期(高校3年秋受取)」を選択するのが実務上極めて安全です。
Q3:元本割れしない学資保険を選べばインフレリスクにも対応できますか?
A3:学資保険は契約時に将来受け取る金額が確定する固定金利商品であるため、将来的に大学授業料や生活費が大幅にインフレ上昇した場合、実質的な購買力が低下するリスクがあります。そのため、物価上昇に連動しやすい新NISAや株式投資信託を一定割合併用することが推奨されます。
まとめ:2026年の教育資金作りで後悔しないための最終チェック
学資保険は単なる貯蓄商品にとどまらず、「親の万が一に対する保障」と「子どもの将来への確実な資金確保」を両立できる堅牢な金融ツールです。
返戻率ランキングの数字のみに惑わされず、進学時期と満期設定のズレがないか、家計を圧迫しない保険料になっているかを見極めることが成功への第一歩となります。各社の最新パンフレットや無料シミュレーションを比較し、家庭のライフプランに最も合致した1本を選定してください。 (出典: 学資保険 返戻率 ランキング 2026(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
