専業主婦の手取り分岐点は?夫30万円の現実と2026年の制度大激変
止まらない物価高と社会保険料の負担増が続く2026年現在、「夫の収入だけで専業主婦として家計を成り立たせられるのか」という問いは、多くの現役世代にとって切実な分水嶺となっています。厚生労働省や総務省の家計統計を紐解くと、かつて標準家庭モデルとされた「会社員夫と専業主婦」の形態は全体の2割未満にまで減少しました。それでもなお、子育て環境や介護、キャリア観の多様化から専業主婦を選択したい、あるいは選択せざるを得ない世帯は少なくありません。
額面年収と手取り額の乖離が年々広がる中、巷で囁かれる「夫の手取り30万円で専業主婦は可能か」という疑問に対し、机上の空論ではないリアルな家計収支と将来リスクを直視する必要があります。本稿では、最新の社会保障制度改革や税制の動向を踏まえ、専業主婦世帯が直面する手取りの損益分岐点と、見逃されがちな構造的リスクを客観的データに基づいて浮き彫りにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:夫の手取り30万円での専業主婦生活は地方なら成立可能だが、都市部の子育て世帯では教育資金や老後貯蓄が極度に圧迫される。
- 要点2:第3号被保険者制度の縮小議論や税制改正の波により、2026年以降は「専業主婦世帯の優遇措置」が急速に縮小に向かっている。
- 要点3:共働き世帯との生涯手取り格差は1億円を超え、目先の家計維持だけでなく長期的な世帯防衛力と心理的自立が問われる局面に入った。
【徹底検証】専業主婦世帯の手取りはいくら必要?「夫の手取り30万円で暮らせるか」の真相
検索窓に打ち込まれる「専業主婦 手取り」というワードの背後には、家計の現場で日々電卓を叩く生活者の切実な不安が張り付いています。とりわけ頻出する「夫の手取り30万円で専業主婦として暮らせるのか?」という疑問への回答は、住んでいる地域と子どもの有無によって白黒がはっきりと分かれます。
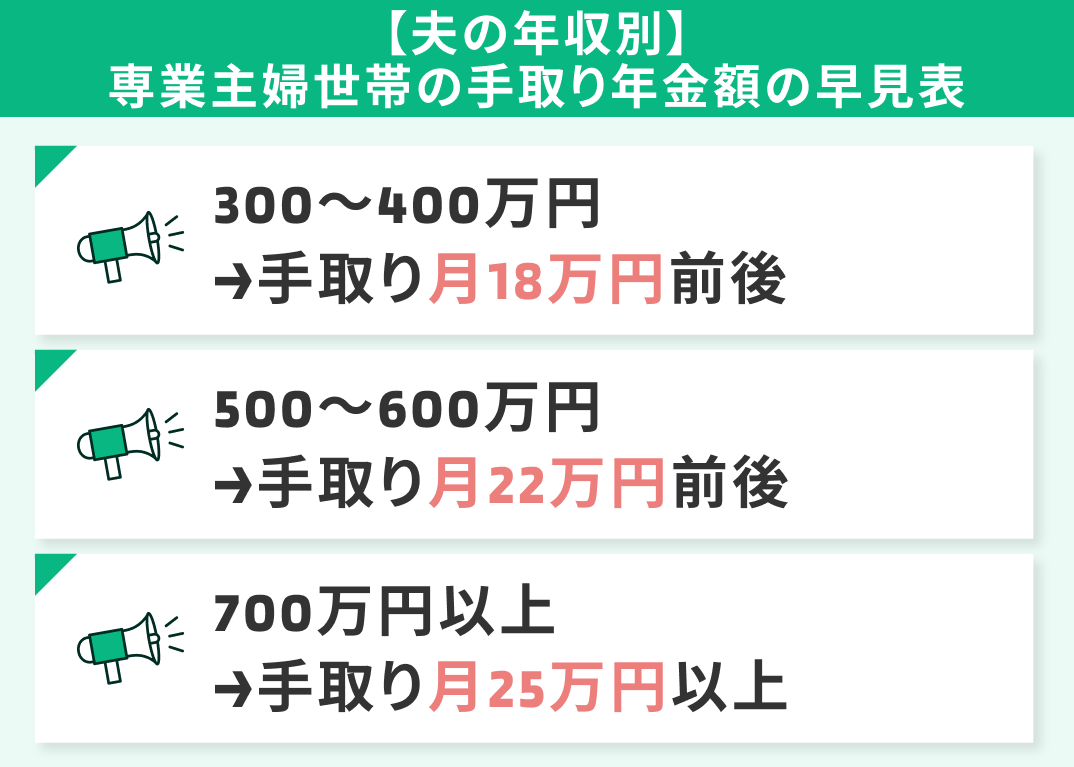
結論から整理すると、夫の手取り30万円貯蓄シミュレーションにおいて、夫婦2人暮らし、あるいは家賃相場の低い地方都市で子どもが未就学児1人の段階であれば、日常のやりくり自体は破綻しません。手取り30万円を得るための夫の額面年収はおよそ460万〜480万円前後。ボーナスが年2回・各40万円ほど支給される前提なら、月々の手取りは26万〜28万円、ボーナス月の補填を均して月30万円というケースが一般的です。
しかし、首都圏や関西圏などの都市部で民間賃貸住宅に暮らす場合、家賃だけで10万〜12万円が吹き飛びます。水道光熱費や通信費、食費を切り詰めても毎月の固定支出は25万円を容易に突破し、手元に残る金額はわずか数万円です。これでは突発的な医療費や冠婚葬祭、家電の買い替え費用で簡単に貯金が吹き飛び、教育資金の積立など到底望めません。
ファイナンシャルプランナーや各種家計調査の推計を総合すると、都市部において子ども2人を育てながら専業主婦を維持し、大学進学資金と老後資金を無理なく準備するための子育て世帯の損益分岐点年収は、最低でも額面年収750万円(月額手取り約45万円)と算出されます。地方都市や持ち家(実家支援あり)の場合でも、専業主婦になれる夫の手取り額の安全圏は月額35万円以上です。手取り30万円は「生活を維持することはできるが、将来の蓄えを犠牲にする綱渡りの境界線」というのが現場の冷徹な事実です。

【家計解剖】専業主婦世帯の平均生活費内訳と「夫の手取り20万円」が直面する過酷な現実
総務省統計局「家計調査年報」の最新データをもとに、勤労者世帯(夫婦と子ども1人)における専業主婦世帯の平均生活費内訳を精査すると、月間の消費支出は約29万〜31万円前後で推移しています。食料品価格の高騰や光熱費の基準単価上昇が、かつての「月25万円で標準的な暮らし」という常識を完全に過去のものにしました。
この現実に照らしたとき、極めて深刻な局面に立たされるのが夫の手取り20万円専業主婦の現実です。夫の額面月給が約25万円、住民税や社会保険料が控除された後の手取りが20万円という家計では、家賃5万円の公営住宅や築年数の経過したアパートに身を寄せ、食費を4万円以内に抑え込んだとしても、毎月の収支はゼロか赤字になります。
家計調査や各種リサーチが浮き彫りにする専業主婦家庭のリアルな貯金額の分布を見ると、手取り20万円前後の世帯では「金融資産非保有(貯金ゼロ)」の割合が約3割に達しています。年間貯蓄額が10万円未満という家庭も珍しくありません。この収入帯で専業主婦を継続している世帯の多くは、実家からの米や野菜の現物支給、あるいは親世帯名義の持ち家に同居・隣居しているなど、外部からの隠れた経済的支援が存在することが大半です。自力のみで手取り20万円の専業主婦家庭を維持することは、不慮の病気や減給といった単一のトラブルで即座に家計破綻を招く極限状態を意味します。
【データ比較】手取り月収別の家計収支と生涯手取り格差の決定的シミュレーション
世帯の手取り収入が異なると、毎月の貯蓄ペースや将来のライフプランにどれほどの差が生まれるのでしょうか。夫の手取り月収別のリアルな生活費内訳と、共働き世帯との比較を一覧表に整理しました。
| 夫の手取り月収 | 生活費内訳の目安(住居・食費・光熱・他) | 月間貯蓄可能額 | 編集部の見解・家計耐性評価 |
|---|---|---|---|
| 手取り20万円 (年収約320万円) | 住居5.5万 / 食費4.2万 / 光熱2.0万 / 通信・日用品2.3万 / 教育・娯楽・保険6.0万 | 0円〜1万円 (ボーナスなし時赤字リスク高) | 【警戒水準】親の支援や公営住宅が必須。突発的支出に対応できず、妻の就業が強く推奨される。 |
| 手取り30万円 (年収約480万円) | 住居8.5万 / 食費6.5万 / 光熱2.5万 / 通信・日用品3.0万 / 教育・保険・雑費6.5万 | 2万〜3万円 (年間30万〜40万円) | 【条件付き成立】地方なら安定可能。都市部では子どもの大学費用積み立てが後手に回る恐れあり。 |
| 手取り40万円 (年収約650万円) | 住居11.0万 / 食費8.0万 / 光熱3.0万 / 通信・日用品3.5万 / 教育・保険・雑費8.5万 | 5万〜6万円 (年間70万〜80万円) | 【標準的安定】子育て1〜2人を無理なく育てられる中央値。公立進学メインなら計画的蓄財が可能。 |
| 手取り50万円以上 (年収約850万円〜) | 住居14.0万 / 食費10.0万 / 光熱3.5万 / 通信・日用品4.5万 / 教育・保険・雑費10.0万 | 8万〜12万円以上 (年間100万〜150万円) | 【高耐性】私立中高一貫校の選択肢や老後資金の並行準備が可能。専業主婦の理想型に近い。 |
さらに見過ごせないのが、専業主婦と共働きの生涯手取り格差という長期的な経済指標です。妻が大学卒業後に正社員として定年まで働き続けた場合、生涯年収は約2億円、各種税金や社会保険料を差し引いた生涯手取りは約1億5000万円前後に達します。仮に妻がパート勤務(年収100万〜130万円水準)にとどまった場合でも生涯手取りは約3000万〜4000万円です。
一方、完全な専業主婦として過ごした場合、妻自身の生涯手取りは当然ながらゼロです。さらに厚生年金の加入期間がないため、老後に受給できる年金は基礎年金(国民年金)のみとなり、月額約6万〜7万円にとどまります。夫婦合算の生涯手取りおよび受給年金の総額を比較すると、正社員共働き世帯と専業主婦世帯の格差は1億2000万〜1億8000万円に拡大します。毎月数万円の節約に血道を上げる努力以上に、「妻が外部労働市場から退出する機会損失」が世帯の生涯資産に決定的な影響を与えている構造が明確です。

【実態検証】「専業主婦は贅沢か」ネットの反応と真相|現場の母たちが抱く葛藤と孤立
インターネット上の掲示板やSNSでは、定期的に「専業主婦は贅沢品」「働かないのは甘え」といった過激な論争が巻き起こり、炎上を繰り返しています。こうした専業主婦は贅沢かネットの反応と真相を取材すると、ネット上の攻撃的な言説と当事者の置かれた生活実態との間には、著しい解離が存在することが分かります。
SNSや大手掲示板「5ちゃんねる」、Yahoo!知恵袋などに寄せられる投稿をテキストマイニングし、現場の主婦たちに直接取材を重ねると、以下のような切実な告白が多数寄せられています。
「贅沢どころか、毎日スーパーのタイムセールを巡り、自分の服は何年も買っていません。夫の手取り28万円から毎月カツカツでやりくりしているのに、ネットでは『昼間から優雅にランチをしている特権階級』のように叩かれるのが本当に辛い」(30代前半・関東在住・未就学児2人の母)
「子どもに発達の凸凹があり、頻繁な療育通いや急な呼び出しに対応するには正社員はおろかパートすら続けられなかった。専業主婦になりたくてなったわけではないのに、社会から孤立している感覚がある」(40代前半・関西在住)
かつての高度経済成長期のように「家政婦的な専業主婦」が裕福さの象徴だった時代とは異なり、2026年現在の専業主婦世帯の多くは、保育所の待機問題、子どもの健康・発達上の事情、ワンオペ育児による疲弊、あるいは夫の激務・転勤に伴う帯同など、「やむを得ない消去法」として専業主婦を選択しています。それにもかかわらず、「配偶者控除や社会保険の第3号被保険者制度で守られたフリーライダー(ただ乗り)」という世論のレッテル貼りが、現場の母親たちを心理的に追い詰める要因となっています。
【2026年最新制度の衝撃】第3号被保険者の見直しと社会保険扶養の壁が生む「手取り逆転現象」
専業主婦世帯の家計を直撃しているのが、社会保障制度と税制のドラスティックな改変です。政府が打ち出す「全世代型社会保障改革」の中で最大の焦点となっているのが、第3号被保険者制度見直しニュースです。会社員の配偶者に扶養されている専業主婦は、自ら保険料を納めることなく国民年金の受給資格を得てきましたが、共働き世帯との公平性を理由に、段階的な廃止や保険料自己負担の導入に向けた工程表が具体化しています。
さらに2026年最新税制改正と専業主婦世帯の動向において注目されるのが、配偶者控除の縮小と手取り影響です。長年、主婦層の就労を抑制してきた「税金の壁」を撤廃し、より多様な働き方を後押しする名目で、高所得層からの配偶者控除縮小が議論されています。控除額が縮小・廃止された場合、夫の課税所得が増加し、年間で数万〜十数万円の手取り減少につながるリスクがあります。
また、パート労働者への厚生年金適用拡大が進む中で表面化しているのが、社会保険扶養の壁と手取り逆転現象です。週労働時間20時間以上、月収8.8万円(年収約106万円)以上を対象とする企業規模の要件が順次撤廃されたことで、中途半端に働くと社会保険料が天引きされ、手取りが一時的に減額してしまいます。しかし、政府の就業調整対策補助金や手当を活用しつつ、一気に年収130万〜150万円以上のゾーンを突破すれば、将来の厚生年金受給額が積み上がり、長期的な手取りは確実にプラスへ転じます。制度を正しく理解せず「手取りが減るから働かない」と縮こまることこそが、インフレ下における最大の家計損失となります。
【専門家視点】家族社会学と心理的バウンダリーから解く「専業主婦という生き方」の損益分岐点
専業主婦というあり方は、単なる金銭的収支だけでなく、家族間のパワーバランスや個人の精神衛生に深い影響を与えます。家族社会学および心理学の知見からこの問題を読み解くと、経済的依存関係が引き起こす構造的リスクが見えてきます。
経済学者のゲーリー・ベッカーが提唱した「家族の経済分析」では、家庭内での性別役割分業を効率的と位置づけましたが、現代の心理療法や家族療法の現場では、一方への過度な経済的依存が「心理的バウンダリー(境界線)」を崩壊させる危険性が指摘されています。夫が「誰の金で生活できているんだ」という無意識の優位性を抱き、妻側が「稼いでいないから自己主張してはいけない」と萎縮する構図は、モラルハラスメントの温床になりかねません。
また、子育てに過度に自己実現を投影してしまう現象も看過できません。昭和から平成にかけて見られた「ステージママ文化」や、母親が子どもの人生をコントロールしようとする「母娘の共依存関係」「毒親問題」の深層には、母親が自身のキャリアや社会的評価を家庭の外で得られない葛藤が潜んでいるケースが多々あります。子どもの自立とともに激しい空虚感に襲われる「エンプティ・ネスト(空の巣)症候群」のリスクも、専業主婦層で高まる傾向が報告されています。
【プロの結論】専業主婦を選択してよい人・避けるべき人の判断基準
家計の持続性と個人の幸福度を担保するために、どのような条件が揃っていれば専業主婦を選択しても健全であり、どのような状況であれば回避すべきなのか。編集部が導き出した客観的なチェックリストを提示します。
▼専業主婦を選択しても破綻しない家庭の条件:
- 夫の手取り月収が40万円以上(額面年収650万円以上)安定して継続する見通しがある
- 実家の経済的支援が厚い、または住宅取得時に親からの十分な資金援助・相続資産がある
- 夫婦間で家事育児の労働価値について深い合意があり、対等なコミュニケーションが成立している
- 妻自身が「家庭のマネジメント」に強い適性と幸福感を感じ、外部評価に執着しない
▼専業主婦を今すぐ見直すべき家庭の条件:
- 夫の手取りが25万円以下で、毎月の貯金が2万円未満、またはボーナス頼みの赤字家計である
- 住宅ローンや教育費の支払いが始まると、貯蓄残高が目減りしていく試算が出ている
- 夫にモラハラ気質や過度な浪費癖があり、家計管理の主導権を妻が握れていない
- 「外で働くのが億劫だから」という回避動機のみで、将来の年金格差やブランクの重さを直視していない
【専業主婦 手取り】に関するよくある質問(FAQ)
Q1:夫の手取りが30万円の場合、子どもの習い事や私立進学は可能ですか?
A1:月1〜2万円程度の習い事であればやりくり可能ですが、私立中学校・高校への進学は極めて厳しいのが現実です。私立中高一貫校に通わせる場合、学費だけで年間100万〜150万円(月額約10万円)が継続的に発生するため、手取り30万円の専業主婦家庭では家計が赤字転落します。私立を視野に入れるのであれば、子どもが小学校中学年になるまでに妻が就業し、世帯年収を上乗せすることが必須条件となります。
Q2:第3号被保険者制度が廃止されたら、専業主婦の手取り負担はどうなりますか?
A2:仮に第3号被保険者制度が完全廃止された場合、専業主婦自身が国民年金第1号被保険者となり、月額約1万7000円前後の国民年金保険料を自ら納付する必要があります。年間で約20万円の純粋な支出増(手取り減少)となるため、現在手取り30万円でギリギリの家計にとっては極めて大きな打撃となります。法改正のスケジュールを注視し、パート就労による社会保険加入への移行を早期に検討することが防衛策になります。
Q3:ブランクが長い専業主婦が再就職して手取りを増やす現実的なルートは?
A3:まずは週2〜3日、扶養内での短時間パートから始め、就労リズムを取り戻すのが第一歩です。その後、自治体のリスキリング支援事業やハローワークの無料職業訓練(求職者支援訓練)を活用して簿記やITスキル、介護・医療事務などの公的資格を取得し、週20〜30時間以上の社保加入枠へステップアップするルートが確実です。最初から正社員を目指すよりも、段階的に社会復帰を果たす方がミスマッチや心身の消耗を防げます。
まとめ:今後の動向と失敗しないための判断基準
物価高、社会保険料の負担増、そして優遇制度の見直しが進む2026年の日本において、「専業主婦」という選択はもはや無条件に享受できる平穏なライフスタイルではなく、明確なコストと将来リスクを伴う「高度な戦略的決断」へと変貌を遂げました。
夫の手取り30万円という数字は、目先の生活を維持するには十分な水準に見えるかもしれません。しかし、10年後、20年後に押し寄せる教育費のピーク、親の介護、そして老後年金の格差を俯瞰したとき、片働き世帯の脆弱性は想像以上に高くつきます。「夫が働いて妻が守る」という固定観念に縛られることなく、世帯の生涯手取りを最大化し、お互いの心理的自立を保つためにどう舵を切るべきか。数字に基づいた客観的なシミュレーションと、夫婦間の誠実な対話こそが、不確実な時代を生き抜く最も強固な防壁となります。 (出典: 専業主婦 手取り(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
