「十分な説明」の境界線はどこか?トラブル頻発の真相と最新法的防衛策
「そんな話は聞いていなかった」「十分な説明を受けていれば、この契約を結ぶことはなかった」——。医療過誤を巡る法廷闘争から、不動産や投資信託の契約トラブル、さらには企業の不祥事を受けた謝罪会見に至るまで、あらゆる現場でこの「説明不足」を巡る摩擦が後を絶ちません。情報の送り手は「規定通りに説明した」と主張し、受け手は「理解できる説明ではなかった」と憤る。この埋まらない溝は、単なる感情のすれ違いではなく、法的な権利や多額の損害賠償に直結する極めてシリアスな問題です。
双方が納得していたはずの取引が、なぜある日突然「説明義務違反」の泥沼へと転じるのか。制度の盲点やコミュニケーションの構造的欠陥、そして裁判所が下すシビアな司法判断のボーダーラインを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「説明した」という形式的な事実だけでは免責されず、相手の属性や理解度に応じた実質的な伝達がなければ法的な「十分な説明」とは認められません。
- 要点2:医療の自己決定権侵害や金融・不動産の重要事項説明トラブルでは、違反内容に応じて数十万円から数千万円規模の損害賠償や契約取消が命じられます。
- 要点3:デジタル契約やAI約款が普及する中、署名・押印後であっても不利益事実の不告知が立証できれば法的救済の道は残されています。
【なぜ後を絶たないのか】「十分な説明がなかった」と揉める根本原因と心理的盲点
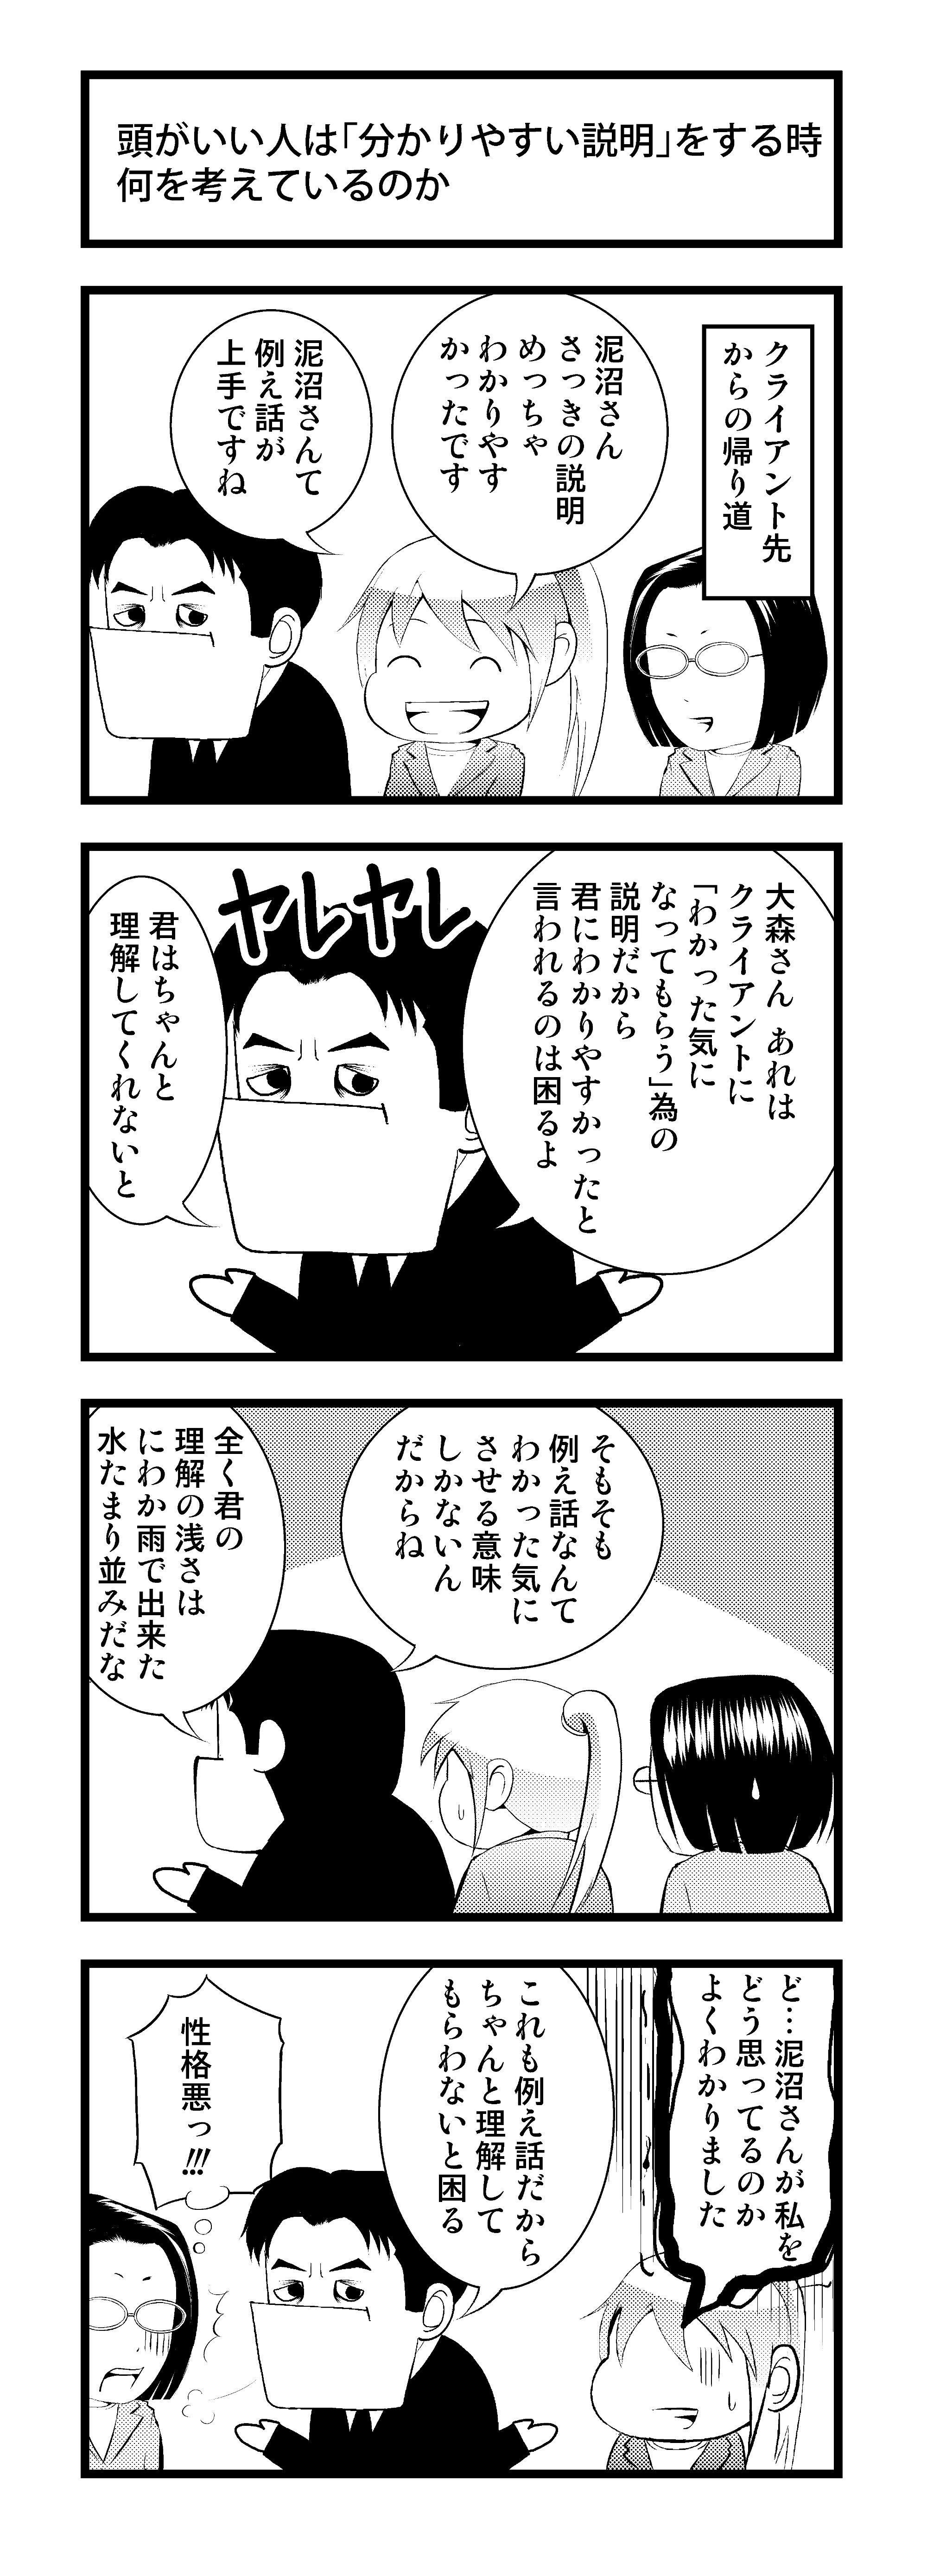
契約トラブルや企業の炎上騒動を検証すると、発信者側が説明責任を果たしていない理由の本質は「情報の非対称性」と「認知的バイアス」にあります。専門知識を持つプロ側は、専門用語や難解な条項を「理解できて当然」と思い込む「知識の呪縛(Curse of Knowledge)」に陥りがちです。一方で、消費者や患者側は、威圧感や気兼ねから「よく分からないまま頷いてしまう」追従行動を取りやすくなります。
さらに深刻なのは、企業が危機管理において犯す典型的なミスです。近年多発している不祥事対応と炎上の真相を追跡すると、記者会見の場で登壇者が「法的責任はない」「ガイドラインに則っていた」という論理的防衛に終始し、被害者や世論が求める「道義的・心情的な納得感」を完全に無視している構図が浮かび上がります。
「伝えた(Transmit)」ことと「伝わった(Reach)」ことは全く別物です。法規範の場においても、単に約款の文字を早口で読み上げたり、免責事項のチェックボックスに印をつけさせたりしただけでは、実質的な説明義務を果たしたとは見なされないケースが定着しています。

【法的基準と相場】医療・金融・不動産における「説明義務違反」の境界線
法的な紛争において、「十分な説明」の有無はどのように判定されるのでしょうか。医療、金融商品、不動産売買の主要3分野における法的根拠と責任の境界線を整理します。
医療現場において根幹となるのが十分な説明と同意(インフォームドコンセント)の理念です。医師は治療行為の利点だけでなく、侵襲性の程度、代替療法の有無、予後不良のリスクを患者へ具体的に開示する法的義務を負います。これらを怠った場合、過去の医療過誤説明不足の判決が示すように、仮に医療行為自体に手技上の過失がなくても、患者の「自己決定権を侵害した」として不法行為責任(民法709条)が成立します。
また、金融取引においては金融商品販売法説明義務(現・金融サービスの提供及び利用環境の整備等に関する法律)および金融商品取引法に基づき、元本割れリスクや仕組みの危険性を顧客の知識水準・投資目的に照らして説明することが求められます。宅地建物取引業法第35条が定める重要事項説明トラブルの真相でも、ハザードマップのリスクや心理的瑕疵(過去の事故物件情報など)の告知漏れが激しい争点となっています。
| 適用分野 | 主な根拠法令・最高裁判例 | 説明義務違反慰謝料相場・損害額 | 編集部の見解・評価 |
|---|---|---|---|
| 医療・手術 | 医師法、民法415条・709条(最高裁平成13年11月27日判決等) | 100万〜500万円(自己決定権侵害のみの場合)/後遺障害時は数千万円規模 | 死亡・重大後遺症に至らなくても、患者が選択肢を奪われたこと自体への精神的損害が厳しく認定される傾向にあります。 |
| 金融・投資商品 | 金融サービス提供法、金融商品取引法、適合性の原則 | 元本欠損額(投資損失の50%〜全額)+弁護士費用相当額 | 高齢者や投資未経験者に対するハイリスク商品の勧誘では、形式的な署名があっても業者の賠償責任が極めて重く判断されます。 |
| 不動産売買・賃貸 | 宅地建物取引業法35条(重要事項説明)、消費者契約法 | 手付金の全額返還、修繕費用実費、慰謝料50万〜200万円程度 | 土壌汚染や近隣トラブル、水害履歴など「契約決断に重大な影響を及ぼす事実」の隠蔽は契約解除の直結要因となります。 |
裁判実務における説明義務違反慰謝料相場は、単に説明が足りなかったという事実だけでなく、「もし正しい説明がなされていれば、その選択を回避できたか」という因果関係の有無によって大きく上下します。近年積み重なっている十分な説明義務の判例では、説明書面の配布にとどまらず、口頭での十分な質疑応答や熟慮期間の付与があったかが厳格に問われるようになっています。
【契約解除と取消】納得できない取引を無効化する「消費者契約法取消の経緯」と実務要件
事後的に「騙された」「肝心なリスクを聞いていなかった」と判明した際、消費者を守る強力な防壁となるのが十分な説明がない場合の契約解除や契約取消の法理です。
悪質な勧誘手法や曖昧な説明による契約トラブルが増加したことを受け、平成期から令和にかけて整備されてきた消費者契約法取消の経緯を辿ると、消費者の救済範囲は劇的に拡大しています。同法第4条では、事業者が以下の行為を行った場合、消費者は結んだ契約を一方的に取り消すことができます。
- 不実告知(第1条):重要事項について事実と異なることを告げた。
- 断定的判断の提供(第2条):将来における不確実な事項について、確実であると誤認させる告げ方をした。
- 不利益事実の不告知(第3条):利益になることばかりを強調し、重要事項に関する不利益な事実を故意または重大な過失によって隠した。
- 困惑行為(退去妨害・不退去):「帰りたい」と伝えたのに帰してくれない、または退去を求めたのに居座り続けた。
たとえ契約書の片隅に「一切の解約を認めない」「説明を理解した上で合意した」という特約条項が記載されていても、消費者契約法第8条〜10条により、消費者の利益を一方的に害する不当条項は法的に無効と判断されます。
【実態検証】謝罪会見の炎上に見る「説明責任」のズレと世論の生の声
企業や公的組織の不祥事で開かれる記者会見において、なぜこれほどまでに世論の反発が燃え上がるのでしょうか。数々の謝罪会見ネットの反応まとめを定点観測すると、SNS上では次のような痛烈な批判が共通して噴出しています。
「『調査中につき回答を差し控える』の一点張りで、知りたい事実に一切答えていない」「台本を棒読みしているだけで、被害者に対する真摯な向き合いが感じられない」「保身のための言い訳を『説明』と取り違えているのではないか」——。
ネットユーザーの鋭い視線は、会見者の視線、声のトーン、想定問答への依存度にまで向けられています。組織防衛のための「法的にボロを出さない言葉遣い」は、一般社会においては「誠意の欠如」「隠蔽体質」と直結して受け止められます。記者会見における説明責任とは、単なる事実関係の時系列陳述ではなく、「なぜその問題が起きたのか、今後どう是正するのか」という再発防止への倫理的コミットメントを提示することに他なりません。
【2026年最新ガイドライン】AI時代・デジタル契約で激変した説明義務の新ルール
契約のデジタル化やAI技術の普及に伴い、説明義務を取り巻く実務環境は歴史的な転換期を迎えています。関係省庁や業界団体が整備を進める2026年最新ガイドラインでは、従来の「対面での対話」を前提とした枠組みから、デジタル空間における実質的納得性を確保するための新基準が明確化されました。
特にオンライン完結型の金融取引や不動産のIT重説においては、長文の利用規約を一括スクロールさせて「同意する」を押させるだけのUI設計(いわゆるダークパターン)に対する規制が強化されています。画面上での重要リスクのポップアップ表示、理解度テストの実施、一定期間のクーリングオフ再通知など、「ユーザーが立ち止まってリスクを認識できる導線設計」が事業者の必須義務として位置付けられています。
一般に知られていない盲点とネットの誤解|サインしたら最後なのか?
多くの人が抱いている最大の誤解が、「一度書面にサインや押印をしてしまったら、説明不足を理由に契約を覆すことは絶対にできない」という諦めです。
確かに書面上の合意は強力な証拠となります。しかし、日本の裁判所は「形式的な署名・押印」よりも「合意に至るプロセスにおいて、実質的な説明と理解が伴っていたか」を極めて重視します。相手がプロの専門事業者であり、自分が専門知識を持たない一般消費者であった場合、口頭説明と契約条項の乖離を証明できれば、錯誤無効(民法95条)や詐欺取消(民法96条)、消費者契約法違反を理由に契約の効力を争う余地は十分に存在します。
【プロの結論】トラブルを防ぐ防衛策とおすすめできる人・慎重になるべき人の判断基準
後々の「言った・言わない」の泥沼を回避するためには、契約前の自己防衛スタンスが決定打となります。取引に臨む際は、以下の判断基準を常に意識してください。
- 即決・進行して問題ないケース:
- リスクやデメリットに関する質問に対し、担当者が数値データや具体的根拠を即座に書面で提示してくれる。
- 「一度持ち帰って検討する」という要望に対し、快く時間的猶予を与えてくれる。
- 中途解約時の違約金やペナルティ条件が、契約書の分かりやすい箇所に明記されている。
- 即座に署名を止め、専門家に相談すべき危険なケース:
- 「今契約しないとこの枠は埋まる」「あなただけに特別な条件」と即日契約を迫られる。
- 「元本はほぼ確実」「リスクはゼロに等しい」など、断定的な利益誘導の発言がある。
- 質問に対して「細かい条項は気にしなくて大丈夫です」「みんなサインしています」と流される。
少しでも疑念を抱いた場合は、担当者とのやり取りをメールやチャットなど記録に残る形で保存する、面談時の音声を録音しておく、重要事項のメモにその場で担当者のサインをもらうといった「一次証拠の保全」を徹底することが身を守る最大の盾となります。
【十分な説明】に関するよくある質問(FAQ)
Q1:「説明を理解して同意しました」という確認書に署名捺印してしまった後でも、契約解除は可能ですか?
A1:十分に可能です。署名が存在していても、事業者が重要事項について事実と異なる説明をしていたり(不実告知)、重大なリスクを意図的に伝えていなかった(不利益事実の不告知)事実が立証できれば、消費者契約法等に基づき契約を取り消すことができます。
Q2:医療行為で「十分な説明がなかった」として損害賠償を請求する場合、勝訴のハードルは高いですか?
A2:医療過誤訴訟全般と比較すると、説明義務違反(自己決定権の侵害)のみを理由とする請求は比較的認められやすい傾向にあります。ただし、カルテや同意書の記載内容、当時の医師の説明状況を巡る客観的証拠の有無が勝敗を大きく分けるため、専門の医療過誤弁護士によるカルテ開示請求と証拠保全が必須となります。
Q3:口頭でのやり取りしか残っていない場合、説明不足を証明するにはどうすればよいですか?
A3:契約直後に作成した自身の日記やメモ、家族・知人への相談LINE履歴、相手方から受け取ったパンフレットや募集資料の余白の書き込みなどが間接証拠(状況証拠)として機能します。また、後日の問い合わせ窓口との通話録音で「当初はその説明が漏れていた」言質を取ることも極めて有力な手段です。
まとめ:説明格差の時代を生き抜くための自己防衛と合意形成
「十分な説明」という言葉の裏側には、常に発信側と受信側の圧倒的な知識格差・情報格差が存在しています。制度や司法判断が消費者の保護へと舵を切っているとはいえ、一度発生した紛争を解決するために費やす時間と精神的エネルギーは計り知れません。
不透明な契約や説明の曖昧な施術・投資勧誘に直面したときは、「プロが言うのだから大丈夫だろう」という盲信を捨て、納得がいくまで疑問をぶつける姿勢が不可欠です。疑問に対して誠実かつ明瞭な説明が返ってこない取引からは、迷わず距離を置く——その勇気こそが、あらゆる不利益から自身の権利と財産を守る最も確実な防衛策となります。 (出典: 十分な説明(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
