大手私鉄16社の格付け序列|年収・業績・就職難易度の真実を解剖
日本全国の都市交通と経済インフラを支え続ける「大手私鉄16社」。安定した就職先として学生からの人気を集める一方、株式市場や不動産業界、沿線住民の間では常に「どの私鉄が真の勝ち組なのか」という序列論争が絶えません。東京メトロの完全上場やインバウンドの爆発的増加、テレワーク定着に伴う定期券収入の構造変化など、激動の経営環境を経て各社の立ち位置には明確な地殻変動が起きています。
売上高の規模、社員の平均年収、就職偏差値、そして格付投資情報センター(R&I)や日本格付研究所(JCR)が示す財務健全性までを多角的に検証すると、世間一般のイメージとは異なる「冷酷な格差」が浮かび上がってきます。関東・関西の覇権争いから、路線の長さに隠された収益の罠まで、大手私鉄16社の最新格付けの実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:単なる売上高トップ=社員が高年収とは限らず、持株会社(HD)と事業会社の二重構造に潜む「年収格差」の把握が不可欠である。
- 要点2:関東の東急電鉄・東京メトロ、関西の阪急電鉄がブランド力・財務・採用難易度で頂点に君臨する一方、広大な営業キロを抱える路線の維持費が収益を圧迫する構造的二極化が進む。
- 要点3:鉄道単体の運賃収入依存から脱却し、都心再開発や不動産ポートフォリオの変革に成功した会社が、信用格付けと企業価値を着実に押し上げている。
【2026年最新】大手私鉄16社の格付けはどう決まる?序列を分ける4大指標
大手私鉄各社を評価する際、ネット上の掲示板やSNSでは沿線イメージや車両の華やかさが先行しがちです。しかし、事業実態と企業体力を正確に測るためには、感情論を排した4つの客観的指標を組み合わせる必要があります。
第1の指標は「グループ連結売上高と営業利益率(稼ぐ力)」です。電鉄会社は単なる運送業ではなく、沿線開発、商業施設、ホテル・リゾートを束ねる複合企業体。本業の鉄道で確実に利益を出しつつ、不動産や流通でどれだけ高収益を稼ぎ出せているかが問われます。第2は「平均年収と待遇水準(人材還元度)」。有価証券報告書に記載される持株会社と現業部門を抱える事業会社では給与体系が大きく異なるため、就職や転職を検討する上での重要チェックポイントとなります。
第3の指標は「財務健全性と信用格付け(倒産リスク・調達力)」。有利子負債の比率や自己資本比率、格付け機関による長期発行体格付け(AAA〜BBBランク)は、大規模な再開発や設備投資を支える屋台骨です。そして第4が「就職難易度・採用倍率(人材市場でのステータス)」であり、総合職採用の門戸の狭さは各社のブランドプレミアムをそのまま反映しています。

大手私鉄16社の財務・待遇徹底比較|売上高・平均年収・信用格付けデータ一覧
公式決算資料、有価証券報告書、主要格付け機関(R&I・JCR)の公開データを基に、大手私鉄16社の経営体力と市場評価を一覧表にまとめました。各グループの稼ぎ方の特徴と財務体質の違いが一目で理解できます。
| 会社名(グループ) | 詳細・数値データ(売上・年収水準) | 一般的な基準・相場(信用格付け) | 編集部の見解・評価 |
|---|---|---|---|
| 東急(東急グループ) | 連結売上約1兆円規模 持株会社年収:約1,050万〜1,100万円 | R&I: A+ JCR: AA- | 渋谷再開発を主導。沿線の購買力と不動産開発力が突出しており、私鉄業界のトップランナー。 |
| 東京地下鉄(東京メトロ) | 連結売上約4,000億円 平均年収:約760万〜800万円 | R&I: AA JCR: AA+ | 都心一等線の地下鉄網を独占。自己資本比率と収益安定性が業界随一で、格付けは私鉄最高水準。 |
| 阪急阪神ホールディングス | 連結売上約1兆円規模 持株会社年収:約1,000万〜1,080万円 | R&I: A+ JCR: A+ | 関西の圧倒的絶対王者。梅田駅周辺の圧倒的支配力、宝塚・エンタメ事業の高収益が光る。 |
| 近鉄グループホールディングス | 連結売上約1兆1,000億円超 持株会社年収:約820万〜870万円 | R&I: BBB+ JCR: A- | 路線網500km超は私鉄最長。ホテル・旅行(近畿日本ツーリスト等)の比率が高く、資産負担重い。 |
| 小田急電鉄 | 連結売上約4,200億円 平均年収:約780万〜820万円 | R&I: A JCR: A+ | 複々線化完了後の輸送力向上と箱根観光のインバウンド効果が強み。新宿駅西口の超高層再開発が進行中。 |
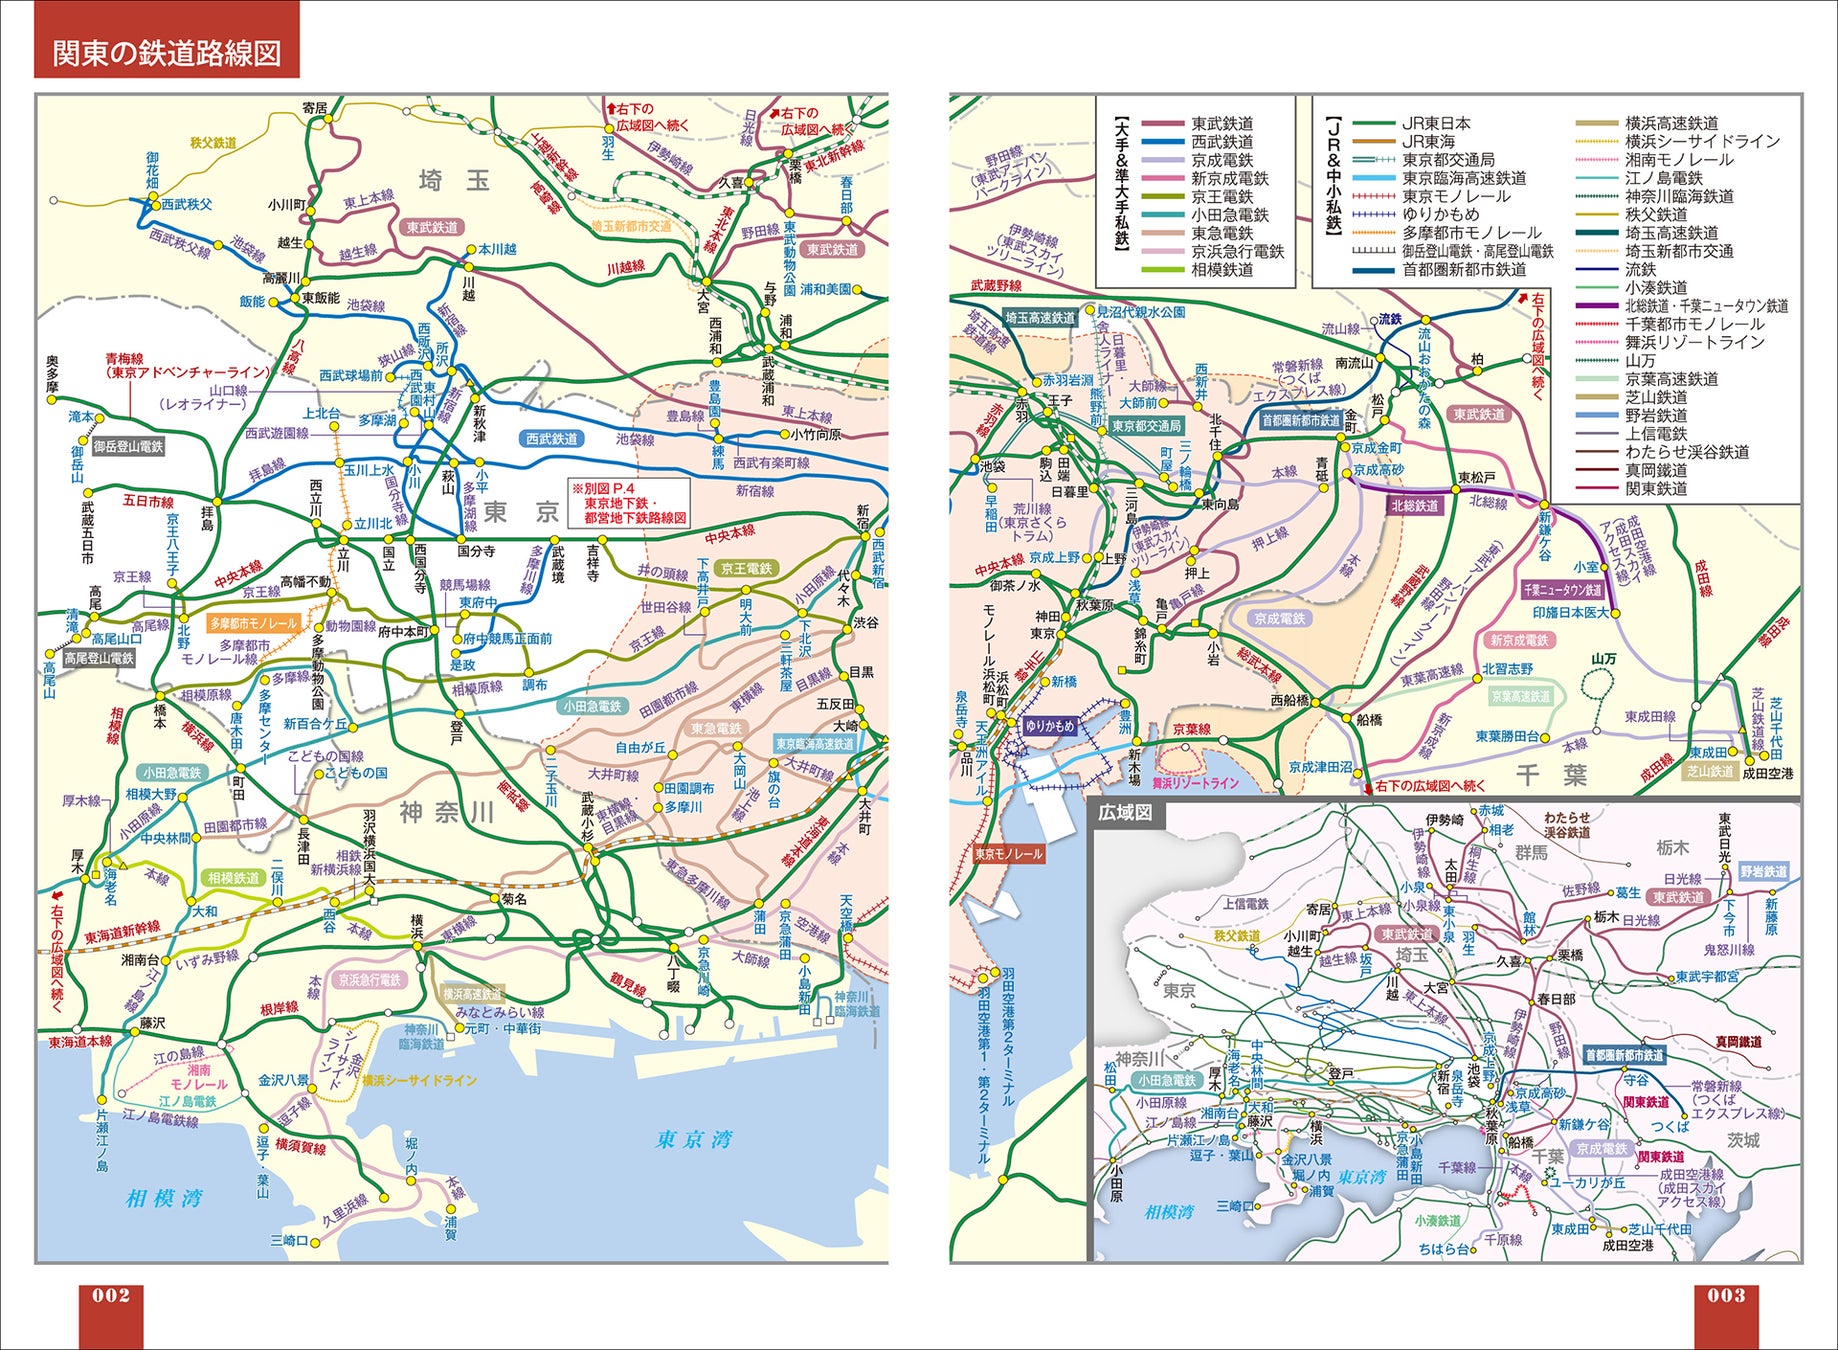
| 東武鉄道 | 連結売上約6,500億円 平均年収:約730万〜770万円 | R&I: A- JCR: A | 関東最長の463.3kmを誇る。東京スカイツリータウン事業と日光・鬼怒川特急戦略が収益の柱。 |
| 西武ホールディングス | 連結売上約4,800億円 持株会社年収:約850万〜900万円 | R&I: BBB+ JCR: A- | ホテル事業の資産売却(アセットライト化)を進め財務リストラに注力。所沢再開発が牽引。 |
| 京王電鉄 | 連結売上約3,800億円 平均年収:約750万〜790万円 | R&I: A JCR: A+ | コンパクトな営業キロながら自己資本比率が高く堅実。新宿西口エリアの再開発連動が今後の鍵。 |
| 京急電鉄(京浜急行電鉄) | 連結売上約2,800億円 平均年収:約720万〜760万円 | R&I: A- JCR: A | 羽田空港アクセス特化でインバウンドの恩恵大。品川駅西口地区の大規模再開発が将来の起爆剤。 |
| 相鉄ホールディングス | 連結売上約2,700億円 持株会社年収:約800万〜850万円 | R&I: BBB+ JCR: A- | JR・東急直通線の開業で沿線価値が劇的向上。「大手私鉄の末席」からの脱却に成功。 |
| 京成電鉄 | 連結売上約2,800億円 平均年収:約740万〜780万円 | R&I: A- JCR: A | 成田スカイアクセス線による空港輸送が絶好調。オリエンタルランド(OLC)大株主としての資産価値も絶大。 |
| 名古屋鉄道(名鉄) | 連結売上約6,000億円 平均年収:約620万〜660万円 | R&I: A- JCR: A | 中京圏の巨大交通網とバスターミナルを掌握。名駅再開発計画の進捗と採算性見極めが焦点。 |
| 西日本鉄道(西鉄) | 連結売上約4,500億円 平均年収:約580万〜620万円 | R&I: A- JCR: A | 日本最大のバス運行網と国際物流事業が核。「天神ビッグバン」による福岡中心街の再開発が収益を後押し。 |
| 京阪ホールディングス | 連結売上約3,000億円 持株会社年収:約780万〜830万円 | R&I: A- JCR: A | 京都観光特急「プレミアムカー」戦略が奏功。中之島線延伸や淀屋橋再開発など拠点強化が続く。 |
| 南海電気鉄道 | 連結売上約2,400億円 平均年収:約630万〜670万円 | R&I: BBB+ JCR: A- | 関西国際空港アクセス「ラピート」がインバウンドで活況。なにわ筋線開業を見据えた布石が急務。 |
| 阪神電気鉄道(阪急阪神HD傘下) | 単体鉄道営業収益約700億円 (給与水準はHDに連動) | HD格付けに準ずる (A+水準) | 路線長40km余りながらドル箱の阪神本線と阪神タイガースを保有。甲子園球場含む強固なコンテンツ力。 |
東西の頂上対決|東急電鉄と阪急電鉄のブランド戦略に見る「文化の差」
私鉄格付けの議論で常に最高峰として比較されるのが、東の覇者東急電鉄と西の雄阪急電鉄です。両社は創業期から独自のブランド構築を進めてきましたが、その経営思想とビジネスモデルには鮮やかな対比が存在します。
東急の源流は、五島慶太が築き上げた「都市拡張とメガロポリス戦略」です。渋谷をハブとして東横線・田園都市線を放射状に延伸し、たまプラーザや青葉台といった東急多摩田園都市をゼロから造成。沿線住民を高所得者層・アッパーミドル層で固め、東急百貨店や東急ストア、東急ハンズ(現・ハンズ)で消費を吸い上げる垂直統合モデルを確立しました。現在の東急は「渋谷再開発」の総指揮官として、IT企業やハイエンド人材を惹きつけるスマートシティ化に注力しています。
対する阪急は、私鉄ビジネスの開祖・小林一三が編み出した「沿線文化創造モデル」の究極形です。宝塚歌劇団の創設、日本初のターミナルデパート(阪急百貨店)の開業、宝塚線・神戸線沿線の高級住宅地分譲など、「文化と憧れ」を売ることでブランドを築き上げました。マルーンカラーのピカピカに磨かれた車体、木目調の内装、オリーブグリーンの座席シートを徹底して守り続ける姿勢は、鉄道ファンのみならず関西圏の生活者に「阪急沿線に住むこと自体がステータス」という強固な自負を植え付けています。
就活生向けの格付けや偏差値においても、東急と阪急阪神HDは常に頂点(就職偏差値65〜68ランク)を争っています。スマートかつビジネスライクに街全体の経済圏を拡張する東急と、生活文化と高級感で住民を囲い込む阪急。手法は対照的でありながら、ともに「乗客を沿線のファンに変える」戦略で圧倒的な高収益を維持しています。
【実態検証】利用者の生の声と現場目線で見えたリアル|ネット評価と真の実力
数字の裏にある「生の実態」はどうなっているのか。沿線住民のリアルな評価や、就職情報サイト・現役社員の手記から見えてくる現場の空気感には、決算書だけでは読めないシビアな現実があります。
首都圏で著しい評価の変遷を遂げたのが相模鉄道(相鉄)です。かつては「神奈川ローカル」「大手私鉄で最も地味」と評されていたものの、JR東日本および東急との相互直通運転が全面開通したことで状況が一変。大手就職口コミサイトの現役社員レビューには次のような率直な声が見られます。
「新横浜線が開通して以降、都心直通の利便性が一気に認知され、中途採用や新卒総合職に応募してくる学生の学歴層が劇的に跳ね上がった。数年前の社内では考えられなかった変化だ」(相鉄関係者の社員証言)
一方、ネット上で「長大な路線を誇る名門」と称賛されがちな近畿日本鉄道(近鉄)や名鉄の現場からは、広大すぎるエリアゆえの苦悩が漏れ聞こえます。大手掲示板やSNSでは「特急『しまかぜ』や『ひのとり』の豪華さは私鉄日本一」と熱烈に支持される近鉄ですが、奈良・三重・愛知の山間部を網羅するローカル区間の維持コストは極めて重く、社員からは「観光特急が満席でも、閑散路線の固定資産税や車両更新費を補うのは容易ではない」という本音も聞かれます。
また、東京メトロの完全上場に伴う市場の反応も現場を刺激しています。「株式市場の規律が入ったことで、これまで以上に駅ナカ商業開発や不動産事業へのシビアな採算意識が求められるようになった」と語る社員もおり、公的企業から完全な民間大手私鉄への移行によって、社内カルチャーの変革が急速に進んでいます。
一般に知られていない盲点とネットの誤解|「路線距離が長い=勝ち組」ではない理由
鉄道業界の格付けを語る上で、初心者が最も陥りやすい誤解が「営業キロが長く、路線網が大きい会社ほど偉い」という思い込みです。鉄道事業の収益構造を冷徹に分析すると、むしろ逆の現実が浮き彫りになります。
鉄道の固定費は、レール、架線、橋梁、信号設備、踏切などの距離に比例して雪だるま式に膨らみます。過疎化が進む地方部を長く走れば走るほど、保線費用や電気代がかさみ、運賃収入を上回る赤字を垂れ流す構造になります。近鉄(501.1km)や東武(463.3km)が抱える最大の経営課題は、まさにこの広大なインフラ維持にあります。
逆に、最も効率よく利益を叩き出すのは「営業距離が短く、全線にわたって高密度の乗客が密集している路線」です。典型例が東京メトロ(195.1km)と阪神電気鉄道(48.9km)です。東京メトロは世界有数のメガシティ中心部を網羅し、昼夜を問わず乗客が途切れません。踏切がゼロであるため人身事故や設備保守リスクも極めて低く、輸送人員あたりの運行コストは国内最小クラスです。路線網の長さではなく、「キロあたりの通過人員(輸送密度)×運賃回収効率」こそが、大手私鉄の収益力と信用格付けを決定づける本質です。

【プロの結論】鉄道業界就職・投資判断で選ぶべき企業と慎重になるべき条件
大手私鉄16社の序列を理解した上で、就職・転職の志望先として選ぶ場合、あるいは中長期の投資先として見極める場合、どのような基準を持つべきなのでしょうか。組織社会学および経営戦略の観点から明確な判断基準を提示します。
こんな人・投資家に向いている企業
「都市開発・街づくりで大規模な裁量を持ちたい人」は、東急、阪急阪神HD、小田急電鉄が最適です。これらの企業では鉄道事業はあくまでプラットフォームであり、総合職キャリアの主戦場は渋谷、梅田、新宿といった巨大ターミナルの大規模再開発やアセットマネジメントにあります。利益率が高く、持株会社採用であれば年収1,000万円超を狙える待遇設計が整っています。
「圧倒的な事業安定性とワークライフバランスを重視する人」には、東京メトロや京王電鉄が極めて適しています。過度な地方ローカル線を抱えず、地盤とするエリアの流動人口が盤石であるため、業績の乱高下が最小限に抑えられます。インフラエンジニアとしての保守・技術職を目指す場合も、過酷な長距離運行管理のリスクが少ない点が大きなメリットとなります。
慎重に検討すべき企業とそのリスク要因
一方で、「歴史ある有名私鉄だから」という看板だけで選ぶのは危険です。特に長大な過疎区間を抱える広域電鉄会社では、少子高齢化に伴う沿線人口の自然減がすでに始まっており、老朽化したインフラ更新コストが将来の利益を長期間にわたって圧迫し続けます。
また、有価証券報告書の平均年収を見る際には「持株会社(純粋持株会社)の年収か、鉄道事業会社の年収か」を必ず見極めてください。持株会社採用のエリート数百人だけで算出された年収データ(1,000万円前後)を見て入社したものの、配属された事業会社単体の給与テーブルは600万円前後にとどまるという「年収の認識ギャップ」に後から直面する就活生は後を絶ちません。公表データの算出母体を精査することが失敗を防ぐ鉄則です。
【大手私鉄 格付け】に関するよくある質問(FAQ)
Q1:大手私鉄16社の中で最も就職難易度・就職偏差値が高いのはどこですか?
A1:文系総合職・事務系総合職の採用において最難関とされるのは東急電鉄(東急)、阪急阪神ホールディングス、そして完全民営化した東京地下鉄(東京メトロ)の3社です。採用人数が数十名程度と極めて狭き門であり、難関国公立大や早慶クラスの上位就活生が殺到するため、就職偏差値では65〜68相当の最上位クラスに格付けされています。
Q2:グループ売上高が大きい会社ほど、社員の年収も高いのですか?
A2:必ずしも比例しません。例えば近鉄グループホールディングスは連結売上高が1兆円を超える巨大企業ですが、傘下にホテルや旅行代理店など労働集約型の多角化事業を多数抱えるため、グループ全体の利益率が希薄化し、平均年収は800万円台半ばです。一方、事業規模を絞り込み都心不動産や高収益路線に特化している東急や阪急阪神HDの持株会社年収は1,000万円を超えており、「売上高の規模」と「社員への給与還元度」は別物と考える必要があります。
Q3:関東大手私鉄と関西大手私鉄で、経営スタイルにどんな違いがありますか?
A3:関東大手私鉄は都心に向かう通勤・通学需要の総量が圧倒的に大きいため、複々線化や相互直通運転による「大量輸送と混雑緩和」に巨額投資を行ってきた歴史があります。一方の関西大手私鉄は、JR西日本の新快速網との激しい競争に晒されてきたため、特急料金を取らないクロスシート車両の導入や、百貨店・歌劇・球団といった「沿線独自の文化・ブランド力による乗客の囲い込み」を洗練させてきたという構造的な違いがあります。
Q4:相鉄ホールディングスが近年格付けを上げている理由は?
A4:JR東日本との相互直通運転(2019年)、東急電鉄との相鉄・東急直通線(2023年)の開業により、都心副都心(渋谷・新宿)および目黒・大手町方面へのアクセスが劇的に改善したためです。沿線地価の上昇とタワーマンション建設が進み、免許返納世代の転出を相殺するファミリー層の流入が実現したことで、鉄道輸送人員と不動産収益の両面で評価が急伸しています。
まとめ:変化する大手私鉄の序列とこれからの生き残り戦略
日本の大手私鉄16社は、もはや「線路を敷いて電車を走らせていれば儲かる」時代を完全に脱し、激しいサバイバルの渦中にあります。人口減少が本格化する中でトップの座を維持している東急や阪急阪神、東京メトロは、沿線ブランド価値の最大化と高収益な不動産ポートフォリオへの再投資というサイクルを確立しています。
一方で、広大な営業エリアを抱える各社も、観光特急のプレミアム化や自治体と連携したコンパクトシティ構想など、生き残りを賭けた構造改革を急ピッチで進めています。大手私鉄の序列や格付けを見る際は、世間の固定観念や路線の派手さにとらわれず、「稼ぐ力」「財務の健全性」「将来の街づくりへの投資余力」という冷徹な実態に目を凝らすことが重要です。 (出典: 大手私鉄 格付け(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
