大卒と高卒の生涯年収差は最大6000万円?手取りと退職金の実態解剖
進路選択やキャリア形成において、誰もが一度は直面する「学歴による収入格差」の問題。物価高や初任給引き上げのニュースが相次ぐ2026年現在も、「大学進学にかかる数百万から1000万円を超える学費と4年間の時間は、将来の生涯年収で本当に回収できるのか」という議論は尽きません。
ネット上では「大卒と高卒の生涯賃金差は4000万円」「いや、手取りや学費を引けば大差ない」「高卒でも業界次第で大卒を余裕で逆転できる」といった様々な意見が飛び交っています。本記事では、労働政策研究・研修機構(JILPT)の『ユースフル労働統計』や厚生労働省の最新賃金データをもとに、額面年収だけでなく「手取り額」「退職金」「進学コスト(ROI)」まで徹底比較し、格差が生じる構造的理由と逆転の条件を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:最新の統計データにおける生涯賃金格差は、男性で約5,000万〜6,000万円、女性で約5,000万〜6,000万円に達する。
- 要点2:累進課税や社会保険料を引いた「手取り額」の差は約3,500万〜4,200万円に縮小するが、退職金で約700万〜1,000万円の開きが生じる。
- 要点3:学歴差の本質は初任給ではなく「30代後半以降の昇進スピード」にあり、高卒公務員や特定技術職・インセンティブ職種では大卒平均の逆転が可能。
【2026年最新データ】大卒と高卒の生涯年収差はいくら?公式統計が示す決定的数値
独立行政法人 労働政策研究・研修機構が公表している『ユースフル労働統計』および厚生労働省『令和6年賃金構造基本統計調査』の最新データ(同一企業に定年までフルタイム勤務する標準労働者ベース)を分析すると、学歴による生涯賃金の差は依然として明確な数値として現れています。
学校卒業後すぐに就職し、60歳の定年までフルタイムで勤務した場合の「生涯賃金(退職金を含まない額面ベース)」の推移は以下の通りです。
- 大卒男性:約2億7,000万〜2億9,000万円
- 高卒男性:約2億1,000万〜2億4,000万円
- 大卒女性:約2億2,000万〜2億5,000万円
- 高卒女性:約1億5,000万〜1億8,000万円
男性で約5,000万〜6,000万円、女性で約6,000万〜7,000万円の開きが存在します。女性において格差がより顕著になる要因としては、大卒女性の方が総合職採用や専門職種への就職率が高く、出産・育児を経てもキャリアを継続して役職に就く割合が高卒層と比較して高いことが挙げられます。
額面だけでは見えない「手取り額と退職金」のリアルな格差
生涯賃金の比較でありがちな落とし穴が、「額面の差=手元に残るお金の差」と錯覚してしまうことです。日本の税制は所得が高くなるほど税率が上がる累進課税制度を採用しており、厚生年金や健康保険などの社会保険料も収入に比例して増加します。
額面で約6,000万円ある生涯賃金の差は、手取り額換算では約3,500万〜4,200万円程度に圧縮されます。高年収になるほど税金と社会保険料の負担割合が増すため、可処分所得ベースでの格差は額面統計よりも縮まるのが実情です。
しかし、忘れてはならないのが退職金(退職手当・企業年金)の格差です。厚生労働省の「就労条件総合調査」などを参照すると、定年退職者の平均退職給付額には以下の開きがあります。
| 項目 | 大卒(大学・大学院卒) | 高卒(高校卒) | 格差・分析 |
|---|---|---|---|
| 生涯額面賃金(退職金除く) | 約2億7,000万〜2億9,000万円 | 約2億1,000万〜2億4,000万円 | 約5,000万〜6,000万円の差(男性標準) |
| 推定手取り累計額 | 約2億0,000万〜2億1,500万円 | 約1億6,500万〜1億7,500万円 | 累進課税の影響で差は約3,500万〜4,000万円へ縮小 |
| 平均退職金額(定年時) | 約1,800万〜2,200万円 | 約1,100万〜1,400万円 | 約700万〜800万円の差(大企業では1,000万円以上) |
| 生涯総受取額(手取り+退職金) | 約2億2,000万〜2億3,500万円 | 約1億7,500万〜1億8,800万円 | 退職金を含めると実質的な手取り格差は約4,500万円前後 |
退職金制度は基本給に連動して計算されるケースが多く、50代時点での基本給水準が高い大卒者の方が退職一時金・企業年金ともに手厚くなります。税金による圧縮分を考慮しても、退職金を含めた実質的な生涯手取り格差は4000万円以上の開きとして手元に残る計算になります。
学歴格差が生まれる「構造的な真相」|なぜ年齢とともに年収差が広がるのか
20代前半の段階では、大卒と高卒の年収差はほとんど感じられません。厚生労働省の初任給データを見ると、高卒初任給が約18万〜20万円、大卒初任給が約22万〜24万円と、月額の差はわずか3万〜5万円程度です。高卒者は大卒者よりも4年間早く働き始めているため、22歳時点での累積収入は高卒者の方が約800万〜1000万円ほど先行しています。
それにもかかわらず、なぜ最終的に数千万円規模の開きが生じるのでしょうか。取材と構造分析から見えてきた要因は3点あります。
1. 30代後半から始まる昇進スピードと「管理職比率」の壁
日本企業の多くでは、依然として管理職(課長・部長クラス)への登用ルートに学歴別の選別が残っています。高卒採用者が現場リーダーや主任クラスで昇給が緩やかになる一方、大卒総合職は30代中盤から40代にかけて管理職へ登用され、役職手当や業績連動賞与が跳ね上がります。年収カーブの傾きが30代後半以降で完全に分かれることが最大の要因です。
2. 企業規模と採用市場の「学歴フィルター」
平均年収が700万〜1000万円を超える大手上場企業や外資系企業、メガバンク、総合商社などは、採用活動において「大卒以上(または院卒)」を必須要件に設定しているケースが大半です。高年収企業群へのアクセス権そのものが制限されている構造が、マクロな統計格差を生み出しています。
3. 職種・業務内容の配属ルートの違い
高卒採用は主に工場勤務、現業職、地域限定のオペレーション職などに配属される傾向が強く、職務給の上限が設定されやすい特徴があります。一方の大卒採用は企画、財務、マーケティング、海外営業など、全社的な意思決定に関わる総合職としてキャリアを積むため、成果に対する報酬枠が広く設定されています。

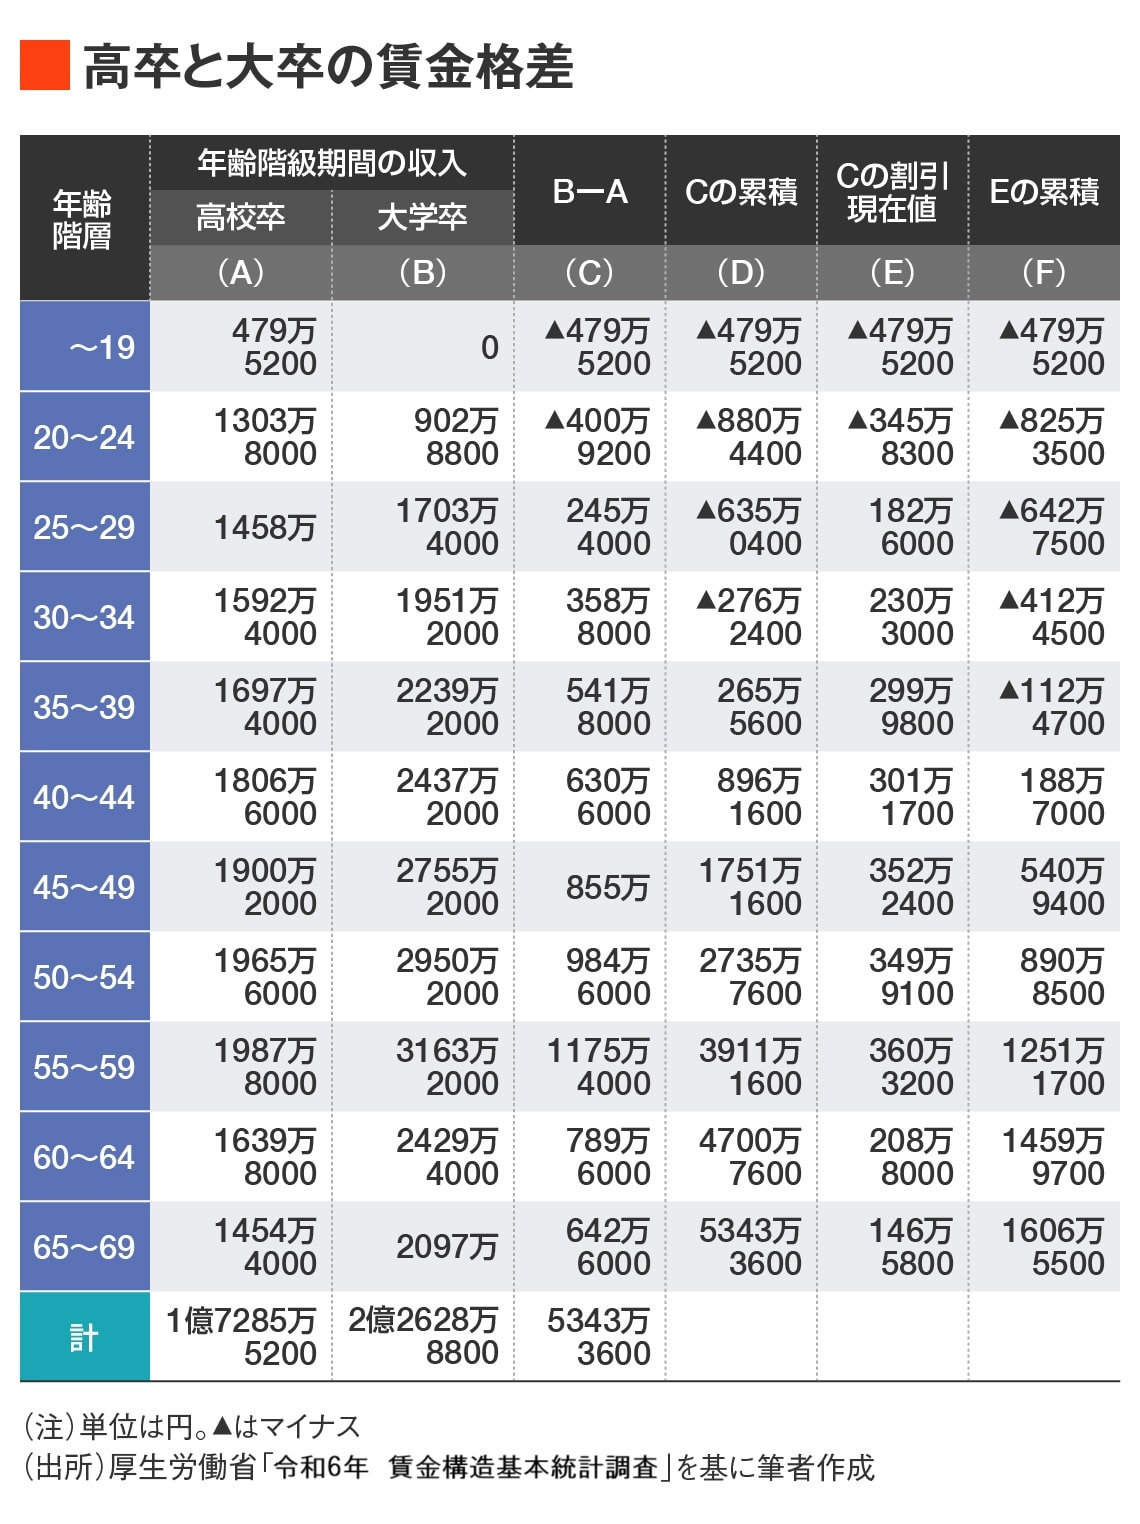
大学進学の費用対効果(ROI)を徹底計算|学費400万〜1000万は回収できるのか
「大卒の方が稼げる」としても、大学進学には多額の先行投資が必要です。実際に大学進学の費用対効果(ROI:投資収益率)はどうなっているのでしょうか。
大学進学にかかる総コストを試算してみます。
- 国公立大学(自宅通学):学費約250万円+諸経費 = 約300万〜400万円
- 私立文系(一人暮らし):学費約450万円+生活費仕送り約450万円 = 約900万〜1,000万円
- 私立理系(一人暮らし):学費約600万円+生活費仕送り約450万円 = 約1,050万〜1,200万円
- 就労機会損失(逸失利益):高卒で4年間働いた場合に稼げた額(手取り) = 約800万円
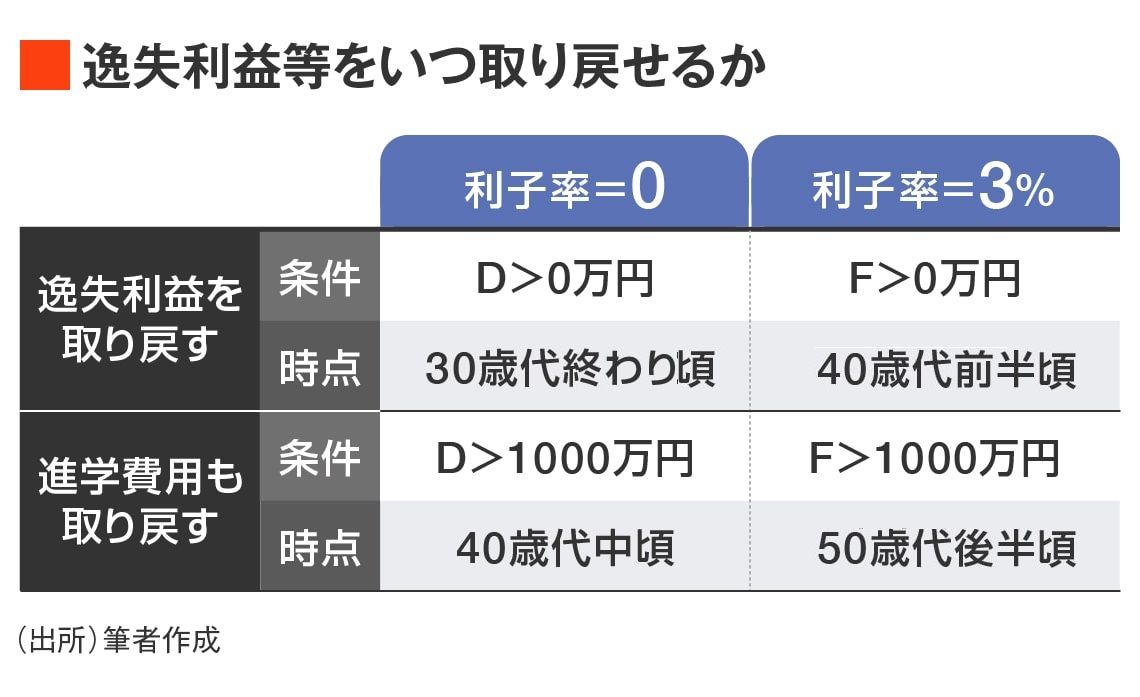
私立大学に一人暮らしで通った場合、投下資金と4年間の逸失利益を合わせると、約1,700万〜2,000万円のマイナススタートを切ることになります。
このマイナスを大卒後の年収プレミアムで回収できる損益分岐点は、平均して「32歳〜35歳前後」です。30代中盤を過ぎると、大卒者の高い昇給率によって高卒時の累積手取りを追い抜き、40代以降は毎年150万〜300万円単位で差が広がっていきます。
ただし、この計算は「大卒平均レベル以上の企業に就職できた場合」に限られます。学費と生活費に1000万円を投資しても、新卒で昇給の乏しい中小零細企業に入社し、生涯年収が高卒平均と変わらない水準にとどまった場合、ROIとしては大幅な元本割れを起こすリスクが存在します。
【実態検証】学歴格差を逆転する勝ち筋|高卒でも大卒年収を超える条件と職種
「高卒は大卒に絶対に勝てないのか」といえば、現場の実情は決してそうではありません。転職市場やSNS、現場従事者へのヒアリング取材では、高卒であっても大卒平均(生涯年収約2.8億円)を大きく上回り、年収800万〜1500万円クラスに到達している層が確実に存在します。
学歴に関係なく高収入を獲得できる代表的なルートは以下の通りです。
1. インフラ・重工業・大手メーカーの現業職
電力・ガス・鉄鋼・大手自動車メーカーなどの工場プラント勤務は、高卒就職における最上位ルートです。強固な労働組合、充実した交代勤務手当・深夜手当・賞与体系により、高卒30代で年収600万〜750万円、40代・50代で現場監督職に就けば年収800万〜900万円に達します。福利厚生を含めれば中堅私大卒の平均年収を上回ります。
2. 建設施工管理・現場職長(専門職)
慢性的な人手不足と建設ラッシュが続く業界において、1級建築施工管理技士などの国家資格を保有する現場代理人は極めて高い市場価値を持ちます。高卒から実務経験を積み、20代後半で資格を取得すれば、大手サブコンやゼネコンのプロジェクトで年収700万〜1000万円を超える事例は珍しくありません。
3. 不動産・保険・法人向けインセンティブ営業
学歴不問の完全実力主義が徹底されている領域です。特に投資用不動産、ハウスメーカー、外資系生命保険などの営業職では、20代〜30代で年収1000万〜2000万円を稼ぎ出す高卒プレイヤーが多数存在します。自身の営業力のみで学歴の壁を打破できる代表職種です。
4. 高卒公務員(警察官・消防官・自衛官・地方公務員)
高卒公務員は、中小企業の大卒民間サラリーマンを生涯年収で逆転する典型例です。公安系(警察・消防)は階級制であり、昇任試験に学歴の制限はありません。危険手当や各種手当が加算されるため、40代で年収750万〜900万円、手厚い共済年金と約2,000万円以上の退職金が担保されます。
専門家が分析する学歴信仰の落とし穴とキャリア形成の判断基準
労働経済学における「シグナリング理論(学歴を個人の能力や継続力の証明とする見方)」は今も根強く機能していますが、2026年以降の労働市場では「実務スキルと再現性」へのシフトが急速に進んでいます。
大学進学を選ぶか、高卒就職を選ぶかは、単なる世間体ではなく自身の適性と戦略に合わせて決断する必要があります。
【プロの結論】大学進学を選ぶべき人・高卒就職で早期自立を目指すべき人の判断基準
▼ 大学進学を選ぶべき人の条件
- 医師、弁護士、公認会計士、教員、研究職など「大卒資格(学士)」が法的に必須となる専門職を目指している
- 大手上場企業や外資系企業、メガベンチャーなどの総合職枠に就職したい
- 学問的な知的好奇心があり、4年間を通じて専門知識や人脈、留学などの独自経験を積み上げる明確な目的がある
- 難関〜上位大学(旧帝大・早慶・MARCH・関関同立等)への進学が見込める
▼ 高卒就職・早期自立を検討すべき人の条件
- 目的のないまま奨学金を数千万円借りて下位大学に進学しようとしている(借金返済の重荷リスク)
- インフラ系企業、大手製造業の指定校推薦枠を保有しており、安定した現業職への道がある
- プログラミング、デザイン、営業、職人技術など、早期の実務経験蓄積が有利に働く分野に進みたい
- 警察官・消防官・地方上級枠などの公務員試験に早期合格し、安定と手厚い年金基盤を築きたい
【大卒 高卒 生涯 年収】に関するよくある質問(FAQ)
Q1:高卒公務員と大卒民間サラリーマンはどちらが生涯年収が高いですか?
A1:相手となる民間企業の規模によります。大企業勤務の大卒サラリーマン(生涯年収約3億〜3.5億円)には及びませんが、中小企業勤務の大卒サラリーマン(生涯年収約2億〜2.3億円)と比較した場合、高卒公務員(公安系や地方公務員で生涯年収約2.4億〜2.7億円+手厚い退職金・年金)の方が上回るケースが多く見られます。
Q2:社会人になってから通信制大学等で「大卒資格」を取得すると年収は上がりますか?
A2:現在の勤務先の給与規程に「大卒昇給枠」や「資格手当」が明記されている場合、または大卒要件の公募ポストや転職市場に応募する場合はプラスに働きます。ただし、実務成果と結びつかない単なる学位取得のみでは、昇給が自動的に確約されるケースは少ないため、キャリアアップの明確な道筋を前提に受講することが重要です。
Q3:高卒から大卒以上の年収を目指すのに最も有利な国家資格は何ですか?
A3:業務独占資格かつ実務経験で受験可能な「1級建築施工管理技士」「宅地建物取引士」「電気主任技術者(電験三種)」、あるいはIT系の「応用情報技術者」「高度情報処理技術者」などが即効性の高い資格として挙げられます。実務と直結する資格は、学歴不問で年収700万〜1000万円超の求人への足がかりとなります。
まとめ:今後の動向と失敗しないための判断基準
大卒と高卒の生涯年収差は、最新の客観的データにおいて額面で約5000万〜6000万円、手取りと退職金を含めた実質ベースでも約4000万円前後の格差が存在します。大学進学は統計的に見れば依然として有効な自己投資であり、損益分岐点を超えた後の生涯所得を大きく押し上げる力を持っています。
一方で、学歴はあくまでキャリアを有利に進めるための「初期パス」に過ぎません。目的のない大学進学による多額の奨学金負担を避け、大手インフラ企業の現業職、実力主義の営業職、高卒公務員、専門技術職などのルートで早期から実績を築くことで、大卒平均を大きく上回る生涯賃金を達成している高卒層は多数存在します。
自身の適性、目指す職種、費用対効果(ROI)を冷静に見極め、統計上の平均値に惑わされない主体的なキャリア選択を行うことが肝要です。 (出典: 大卒 高卒 生涯 年収(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
