国民年金はコンビニでクレカ払い不可?損しない納付法と裏ワザ2026
日本年金機構から届いた国民年金保険料の納付書を手にコンビニへ向かい、レジで「クレジットカードで払えますか?」と尋ねて店員に断られた経験を持つ人は少なくありません。街中の買い物から公共料金の支払いまでキャッシュレス化が進む2026年現在でも、コンビニのレジでは「納付書のクレジットカード直接決済」が固く禁じられています。
年間20万円を超える国民年金保険料だからこそ、「クレジットカードのポイントを貯めて少しでも負担を減らしたい」「現金を用意してATMに並ぶ手間を省きたい」と考えるのはごく自然な発想です。なぜコンビニではカード払いを拒絶されてしまうのか、その知られざる制度的背景を解明するとともに、合法的にポイントを獲得できる迂回ルートや、年金機構の公式制度を駆使した最新のお得な納付手順を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭で納付書をクレジットカード直接決済できないのは、1件数十円の収納代行手数料に対してカード加盟店手数料(数%)を公金で補填できない構造的理由によるもの。
- 要点2:セブン-イレブンのnanacoやファミリーマートのファミペイに特定クレカからチャージして間接的に支払う裏ワザを使えば、店頭でも実質的なポイント還元を獲得できる。
- 要点3:カード会社の「税金・公金ポイント改悪」が進む2026年現在は、ねんきんネット経由のクレカ前納割引と口座振替の割引率を冷静に比較して選ぶのが最も確実な防衛策となる。
レジで断られるのはなぜ?国民年金コンビニ払込票クレジット決済不可理由の深層
コンビニのレジで国民年金の納付書を差し出し、クレジットカードを提示すると、画面にエラーすら出ることなく店員から「現金のみのお取り扱いとなります」と断られます。この厳格なルールの背景には、国民年金コンビニ払込票クレジット決済不可理由として知られる、決済手数料の構造的な壁が存在します。
通常、コンビニで日用品をクレジットカード決済した場合、商品の販売価格に含まれる利益から加盟店手数料(約1〜3%程度)が決済代行会社やカード会社へ支払われます。しかし、コンビニが取り扱う公共料金や国民年金などの収納代行業務は、利益を上乗せした物販ではなく、単なる「代理受領」に過ぎません。コンビニ側が国や提携企業から受け取る手数料は1件あたり数十円から100円前後のわずかな固定額です。
仮に1人あたり月額1万7,000円を超える国民年金保険料をレジでクレジットカード決済させた場合、1件につき数百円規模のカード決済手数料が発生します。コンビニ店舗や年金機構がこの手数料を肩代わりすれば大赤字になり、かといって国民の大切な年金保険料から手数料を差し引くことは国の財政・税制の法律上許されません。さらに、クレジットカードのショッピング枠現金化や、決済後のチャージバック(支払い拒否)による滞納リスクを防ぐという安全管理の観点からも、店頭レジでの直接カード決済は完全に締め出されています。

【実態検証】セブン・ファミマでポイントを取る!コンビニクレカ払い裏ワザ最新事情
「店頭でのカード直接払いが不可能なら、現金で払うしかないのか」と諦めるのは早計です。決済コミュニティやSNSの利用者ネットワークで実証され、2026年の現在も広く活用されているのが、電子マネーやバーコード決済アプリを中継点にする「間接的なカード納付」というアプローチです。
大手コンビニエンスストア各社では、独自の電子決済ツールに限り、例外的に収納代行用紙の支払いを認めています。この仕組みを利用した国民年金コンビニクレカ払い裏ワザ最新の手順として、代表的な2大ルートが確立されています。
第1のルートは、セブンイレブン国民年金クレジットカード払いを実現するnanaco(ナナコ)の活用です。nanaco自体で国民年金を支払う際、店頭での決済ポイントは加算されません。しかし、対象のクレジットカード(セブンカード・プラス等)からnanacoへ事前チャージを行うことで、チャージ金額に対して0.5%のポイントが付与されます。つまり、nanaco国民年金納付ポイント還元の恩恵を間接的に受けられる仕組みです。レジでは「nanacoで支払います」と伝え、納付書とともにチャージ済みnanacoをかざすだけで、現金を用意することなく支払いが完了します。
第2のルートは、ファミリーマート国民年金クレカ払いを可能にするファミペイ(FamiPay)の活用です。ファミマTカード等の指定クレジットカードからファミペイへチャージし、店頭レジまたはアプリ内のファミペイ国民年金請求書払い機能で納付書を読み取って決済します。ファミペイでは公共料金・請求書払いの決済1件につき10ボーナスが付与されるキャンペーンや、チャージ時のポイント還元が組み合わさるため、ファミマを日常的に利用する層から根強い支持を集めています。
スマホ決済の盲点|国民年金スマホ決済PayPayクレカ支払いは本当に可能なのか
2023年以降、日本年金機構の納付書にはバーコードが印字され、自宅にいながらスマートフォンアプリで納付書を読み取って納付できるようになりました。PayPay、d払い、au PAY、楽天ペイ、LINE Payといった主要サービスが対応したことで、利便性は劇的に向上しています。
しかし、ここで多くの利用者が直面する落とし穴が、国民年金スマホ決済PayPayクレカの支払いが原則として制限されている点です。知恵袋や相談窓口でも「PayPayに登録したクレジットカードから国民年金が払えなかった」という声が後を絶ちません。
PayPayの請求書払い機能で納付できるのは、事前に銀行口座やATMから入金した「PayPayマネー(本人確認済み残高)」に限定されており、PayPayカードを含むクレジットカードからの直接引き落とし納付はシステム上ブロックされます。また、仮にスマホ決済で国民年金を納付できたとしても、請求書払い自体はポイント付与の対象外に設定されているケースが大半です。利便性の面では圧倒的に優れているスマホ決済ですが、「クレジットカードのポイント還元を最大化する」という目的においては、必ずしも最善の選択肢とは言えません。

【徹底比較】どの納付方法がお得?主要ルートの手間と還元率データ検証
納付方法ごとの実質的な還元率や手間、事前の準備事項を客観的に比較・検証します。納付額を年間約21万円(月額約17,500円想定)とした場合、選択するルートによって年間数千円相当の差が生じます。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 公式クレジットカード継続納付(前納) | 2年前納で約15,000円前後の前納割引+カード還元(0.2〜1.0%) | 年金機構公式の前納割引制度 | 最も推奨。割引とカード特典の二重取りが可能で自動更新の手間なし。 |
| セブン店頭(nanaco経由) | セブンカードチャージ時0.5%還元(年間約1,050円相当) | 月別納付書の都度決済 | 納付書が手元にあり、すぐにクレカ還元を受けたい場合の優秀な回避策。 |
| ファミマ店頭(ファミペイ経由) | クレカチャージ0.5%+支払ボーナス10円相当/件 | 月別納付書の都度決済 | JCB系カードユーザーなら有効。チャージ上限額やキャンペーンに留意。 |
| スマホアプリ(PayPay・au PAY等) | 還元率0%〜0.5%(クレカチャージ経由時のみ一部加算) | 請求書バーコード読取 | 外出不要の手軽さは抜群だが、ポイント還元面での恩恵は縮小傾向。 |
| コンビニ店頭現金払い | 還元率0%、前納割引なし(月払いの場合) | 標準的な都度払い | 経済的メリットは皆無。ATM引き出し手数料等の無駄な出費に注意。 |
年金機構が設けている国民年金前納クレジットカード割引は、口座振替の前納割引額(2年前納で約16,000円台)にはわずかに及ばないものの、約15,000円規模の確実な割引が受けられます。カード側のポイント付与率次第では、口座振替の割引額を総合利回りで上回る計算が成り立ちます。
一般に知られていない盲点とネットの誤解|ポイント対象外カードの落とし穴
ここで見落としてはならないのが、各クレジットカード発行会社による「公金・税金決済ルールの改定ラッシュ」です。ネット上の古いまとめ記事を鵜呑みにして納付手続きを行うと、思わぬ損失を被る危険があります。
各カード会社の利用規約改定資料や報道によると、大手カード会社各社は相次いで税金・社会保険料決済をポイント加算の対象外、または還元率半減に設定し直しています。いわゆる国民年金クレカ納付ポイント対象外カードの存在です。
代表的な例として、楽天カードは公金支払い時の還元率が通常の1.0%から大幅に引き下げられており、500円につき1ポイント(0.2%還元)となっています。また、アメリカン・エキスプレス各社も公金決済時はポイント付与率が半減する設定が定着しています。さらに、一部の流通系カードや銀行系カードの中には、国民年金の支払いを完全に「ポイント付与対象外」と明記しているカードも存在します。
国民年金をクレジットカードで納付する前には、カード会社の会員デスクや公式サイトのポイント規約ページで「国民年金保険料」「税金・公金」がポイント進呈の対象に含まれているか、還元率が維持されているかを必ず確認しなければなりません。
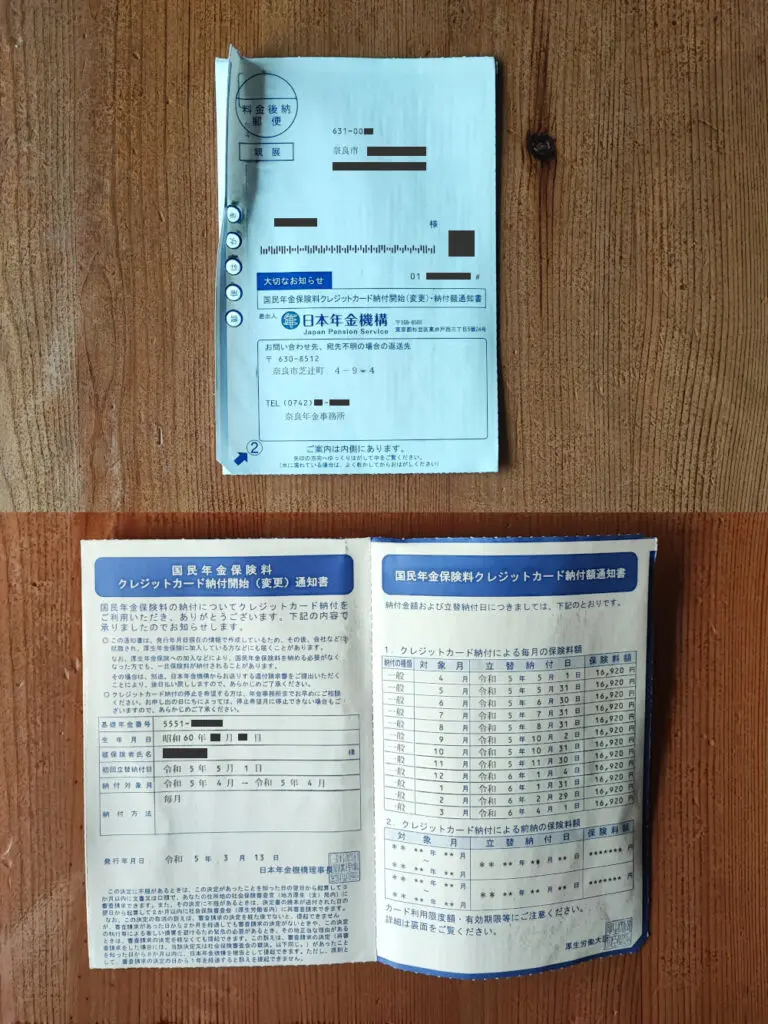
確実にお得を狙う正規ルート|申出書提出とねんきんネット手続きの全容
コンビニでの裏ワザやチャージ上限額の計算に毎月追われるストレスから解放され、長期的に最も効率よくポイントと割引の二重取りを狙うなら、日本年金機構の公式手続きによる国民年金クレジットカード納付方法を選択するのが王道です。
申請方法は大きく分けて2通りあります。1つ目は、年金事務所の窓口や年金機構の公式サイトから入手できる日本年金機構クレジットカード納付申出書を取り寄せ、必要事項を記入して年金事務所へ郵送する方法です。クレジットカード番号、有効期限、納付区分(毎月納付、6ヶ月前納、1年前納、2年前納など)を指定することで、自動引き落としが開始されます。
2つ目は、マイナンバーカードを用いたマイナポータル連携によるねんきんネットクレジットカード納付手続きです。ねんきんネットのマイページ上から電子申請を行えば、書類を印刷したり投函したりする手間を一切かけずにオンラインで完結します。特に前納制度(1年前納・2年前納)を希望する場合、毎年2月末日などの申請期限が厳格に定められているため、不備による差し戻しリスクの少ないオンライン手続きが推奨されます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計管理と資産運用の観点から、誰がどの納付手法を選択すべきか、明確な基準を提示します。
公式クレカ納付や裏ワザを活用すべき人:
- 公金決済でもポイント満額付与(0.5〜1.0%)を維持している優良カードを保有している人
- 2年前納に必要な資金(約40万円程度)を一括で用意でき、前納割引とカード還元の二重取りを狙える人
- すでに納付書が手元に届いており、手元のnanacoやファミペイを使って今月分のポイントを取りこぼしたくない人
クレジットカード払いを避け、口座振替や現金前納を選ぶべき人:
- 保有しているクレジットカードが公金ポイント対象外、あるいは0.2%以下に制限されている人
- クレジットカードの限度額に余裕がなく、2年前納の高額引き落としによって日常のカード枠を圧迫されたくない人
- 確実な割引額を最優先したい人(公金ポイントがつかないカードであれば、最も割引額が大きい口座振替の2年前納が数学的に最もお得になります)
【国民年金 コンビニ クレジットカード】に関するよくある質問(FAQ)
Q1:コンビニのレジで直接クレジットカードを出しても、店員のミスで決済が通ることは絶対にありませんか?
A1:絶対に通りません。コンビニのPOSレジシステムは、収納代行のバーコードを読み取った時点で支払い手段の選択画面が自動制御され、「現金」および各社指定の独自電子マネー以外のボタンが物理的に押せない仕様になっています。
Q2:セブン-イレブンのnanacoで国民年金を支払う際、納付額が5万円を超える高額な前納納付書でも払えますか?
A2:支払いは可能ですが事前の設定が必要です。nanacoの1枚あたりのチャージ上限額は5万円(センター預かり分を含めると最大10万円)です。5万円を超える納付書を支払う際は、nanacoカードを複数枚用意するか、レジで「センター預かり分反映」を行って複数回に分けて決済する高度なレジ操作が必要になります。
Q3:年金機構へクレジットカード納付を申請した場合、カードの明細にはどのように記載されますか?領収書はもらえますか?
A3:カード利用明細には「国民年金保険料」等の名称で記載されます。ただし、クレジットカード納付の場合は年金機構から領収証書が発行されません。確定申告や年末調整で社会保険料控除を受ける際は、秋頃に日本年金機構から郵送される「社会保険料(国民年金保険料)控除証明書」を使用するため、領収書がなくても税制上の問題はありません。
まとめ:2026年版・国民年金を最もお得かつ安全に納めるための賢い選択
国民年金のコンビニ納付において、レジでのクレジットカード直接決済が拒絶されるのは、手数料負担のルールと公金徴収の法的な安全弁が働いている結果です。仕組みを理解すれば、レジ前で戸惑うこともなくなります。
目の前の納付書を今すぐ支払いたい場合は、セブン-イレブンのnanacoやファミリーマートのファミペイを中継させたチャージ還元ルートが即効性のある解決策となります。一方、中長期的に最も高いコストパフォーマンスと手間の削減を両立させるなら、ご自身のクレジットカードのポイント付与規定を確認した上で、ねんきんネットから「クレジットカード前納」を登録するか、還元率に不安がある場合は最大割引を受けられる「口座振替2年前納」へ切り替えるのが2026年における最も賢明な家計防衛策です。 (出典: 国民年金 コンビニ クレジットカード(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
