地方銀行の20代年収は低い?手取りや昇給の現実と格差を徹底検証
地域経済の中核として地元で確固たる地位を築いてきた地方銀行ですが、メガバンクをはじめとする都市部金融機関の賃上げラッシュや金利環境の激動を受け、若手行員の待遇や給与水準に対する関心はかつてないほど高まっています。就職活動や転職市場において「安定の象徴」と見なされる一方で、SNSや口コミサイトでは「仕事の重圧に対して給料が見合わない」「手取りが少なすぎて貯金ができない」といった切実な声が絶えません。
初任給引き上げの動きが全国の地銀に波及する現在、20代行員が実際に手にする給与やボーナス、3年目・5年目で訪れる昇給の壁、そしてメガバンクや他業種との格差はどこまで広がっているのでしょうか。公表資料や業界データ、さらに現役・元行員への徹底取材をもとに、地方銀行における20代のリアルな収入構造とキャリアの現在地を明らかにします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の初任給引き上げが進む一方、20代前半の手取り額は月17万〜21万円前後にとどまり、2年目以降の住民税課税で「手取りが減る」逆転現象が起きやすい。
- 要点2:メガバンクとは20代後半で150万〜250万円以上の年収格差が生じ、第一地銀と第二地銀の間でも昇給スピードや役職手当の厚みに明確な差が存在する。
- 要点3:厳格な資格取得要件や営業ノルマの重圧が若手の主たる離職理由となる一方、実家暮らしを活かした高水準な資産形成や地元定着志向には根強い強みがある。
【真相解明】地方銀行の20代年収は本当に低いのか?リアルな手取りとボーナス事情
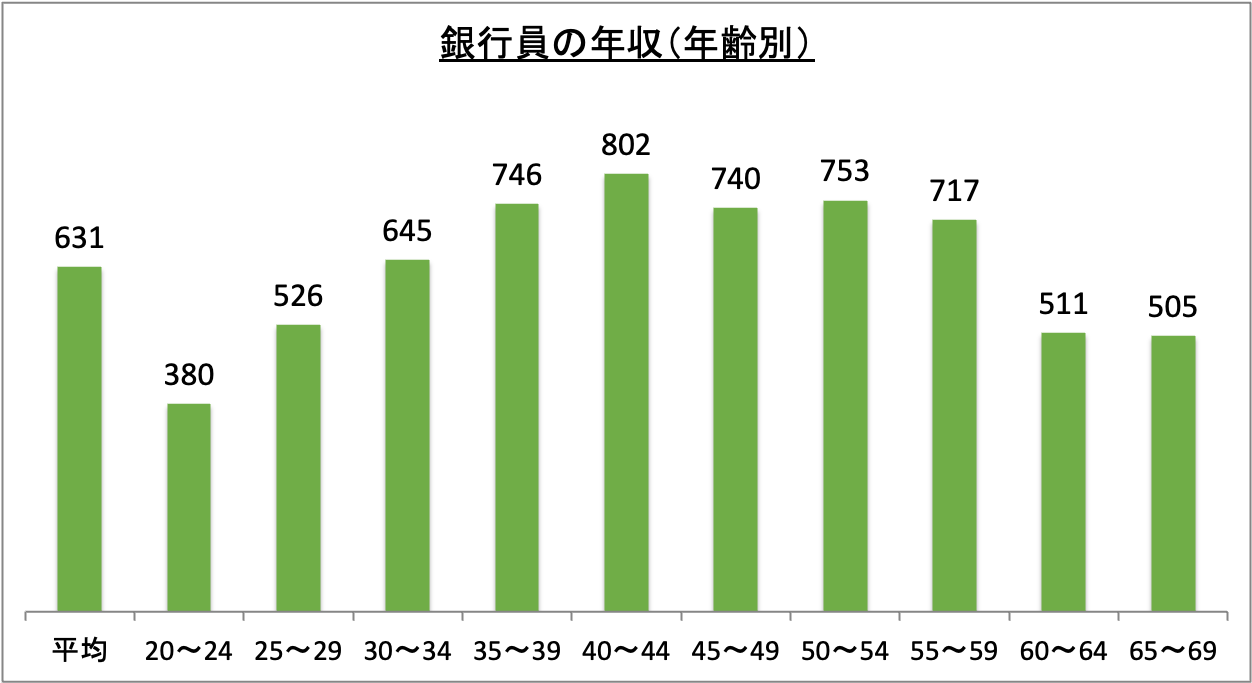
地方銀行の20代行員が直面する年収の実態は、世間一般が抱く「銀行員=高給取り」というイメージと大きな乖離があります。各行の有価証券報告書に記載されている平均年収は600万〜700万円台であることが多いものの、これは40代以上の管理職や役職者が引き上げている数値であり、20代のうちは全産業平均と同等か、場合によっては下回る水準からスタートするのが通例です。
大卒初任給の改定によって額面給与は23万〜26万円程度まで引き上げられたものの、社会保険料や雇用保険、さらに2年目以降に重くのしかかる住民税の控除により、20代前半の実質的な手取り額は月17万〜20万円前後に落ち着きます。特に2年目の春には「昇給したはずなのに住民税が引かれて初年度より手取りが減った」という現実に直面し、モチベーションを落とす若手行員が少なくありません。
賞与(ボーナス)に関しては、年間で月給の3.5ヶ月〜4.5ヶ月分程度が標準的な支給基準となります。入行1年目の夏は寸志程度(5万〜10万円前後)にとどまり、冬の満額支給を経て、2年目以降は年間で60万〜90万円程度、20代後半の主任クラスに到達してようやく年間100万〜140万円前後のボーナスが支給される構造です。
| 年次・年齢 | 想定年収(額面) | 月々の手取り目安 | 編集部の分析・現場評価 |
|---|---|---|---|
| 1年目(23歳) | 280万〜330万円 | 約18万〜20万円 | 初任給引き上げの恩恵はあるが、夏の賞与は寸志。住民税控除がないため手取りは一時的に高く感じる。 |
| 3年目(25歳) | 340万〜400万円 | 約19万〜22万円 | 住民税が満額引かれ、定期昇給幅の小ささから「給与が増えない」と最も不満が溜まりやすい分岐点。 |
| 5年目(27歳) | 420万〜490万円 | 約23万〜27万円 | 最初の役職(主任・調査役補など)へ昇格できるかで年収に50万〜80万円の開きが生じる。残業代の多寡も影響。 |
| 7〜8年目(30歳前後) | 500万〜620万円 | 約28万〜35万円 | 係長・代理クラスへの昇格により基本給と役職手当が大幅増額。第一地銀上位行では600万円台に到達。 |
数字上は決して極端に低いわけではありません。しかし、後述するスーツ代や資格受験費用、地域行事への出費といった「銀行員特有の支出」を差し引くと、生活実感としての可処分所得は数字以上に厳しくなるのが現場の実情です。
【格差検証】メガバンク・第一地銀・第二地銀の決定的な年収差と昇給スピード
金融業界内部における年収比較を行うと、20代前半こそ基本給に目立った開きはないものの、20代後半から30代前半にかけて圧倒的な年収格差が形成されていきます。メガバンク(三菱UFJ銀行・三井住友銀行・みずほ銀行)では、ストレートで昇格した場合、20代後半(27〜28歳前後)で年収700万〜850万円、30代前半の調査役クラスで年収1,000万円の大台に乗る給与カーブを描きます。
対する地方銀行は、業績が堅調な第一地銀上位行(横浜銀行、千葉銀行、福岡銀行、静岡銀行など)であっても、20代後半で500万〜580万円、30歳前後の係長・代理昇格で600万〜680万円程度が上限水準です。第二地銀や地方経済が停滞しているエリアの中小規模地銀になると、30歳時点でも年収450万〜520万円前後に留まるケースが多く、メガバンクとの差は300万円以上に広がります。
また、第一地銀と第二地銀の間でも明確な階層構造が存在します。第一地銀は県内トップ企業としてのシェアを背景に法人取引や手数料ビジネスで利益を確保できるため、賞与月数や役職手当の支給額が高く維持されています。一方、競合で後手に回りがちな第二地銀では、コスト削減の一環として残業が厳しく抑制されており、「基本給のベースが低いうえに残業代も稼げない」というダブルパンチが若手の年収伸び悩みに直結しています。
【現場のリアル】若手行員の生活実態と「実家暮らし」が前提とされる家計事情
地方銀行の若手行員が直面する大きな課題が、初期費用の多さと生活コストのアンバランスです。現場で働く20代行員への聞き取り調査や退職手記からは、表面的な給与明細には現れない過酷な支出実態が浮かび上がってきます。
都市圏の一般企業と異なり、地方都市では通勤や渉外活動のために自家用車の保有が事実上必須となる支店も多く、車両ローンの返済、任意保険料、ガソリン代の負担が重くのしかかります。さらに、金融機関としての信用を重んじる文化から、スーツ、革靴、鞄、身だしなみへの出費を削ることは許されません。支店内の歓送迎会やゴルフコンペ、地域の祭りやボランティア活動への寄付金・参加費など、暗黙の強制力を伴う出費も若手の手取りを削り取っていきます。
こうした背景から、「実家暮らしでなければ十分な貯金ができない」というのが20代地銀マンの共通認識となっています。実家から通える店舗に配属された行員は、家賃や食費を大幅に浮かせることで年間100万〜150万円規模の資産形成に成功する一方、一人暮らしを余儀なくされた行員は住宅手当の補助が薄い場合、毎月の貯金が数万円にも満たないという残酷な二極化が進んでいます。
昇格の壁と重圧|資格取得コストとノルマが若手を追い詰める構図
地方銀行における昇給・昇格の仕組みは、徹底したポイント制と資格試験のクリアが絶対条件となっています。ここに若手行員が疲弊する構造的な罠が存在します。
入行後、20代前半の行員には以下のような資格取得が矢継ぎ早に義務付けられます。
- 証券外務員一種・二種
- 生命保険・損害保険募集人資格
- ファイナンシャル・プランニング技能士(FP2級・3級)
- 銀行業務検定(法務・財務・税務・外国為替など各2級・3級)
- 宅地建物取引士(宅建)、日商簿記2級、ITパスポート
問題は、これらの資格試験の多くが「合格しても毎月の資格手当がつかない」という点です。合格時に数千円から数万円の報奨金(一時金)が支給されることはあっても、基本給の底上げには直接寄与せず、あくまで「次の階級に上がるための足切りライン」として機能しています。受験料や公式テキスト代、通信教育の受講料は自己負担となるケースが多く、年間で十数万円の教育投資を強いられるため、可処分所得をさらに圧迫します。
日中は投資信託や一時払終身保険、事業性融資などの厳しい営業目標(ノルマ)に追われ、精神的プレッシャーを抱えながら、帰宅後や休日は資格試験の勉強に忙殺される日々。「これだけの自己犠牲を払っているのに、手取りは20万円そこそこ」という不条理感が、若手のエンゲージメントを急激に低下させています。
地方銀行の将来性と若手の離職理由|20代におすすめの転職先とは?
ネット上の掲示板やSNSでは、地方銀行の将来性に対して悲観的な意見が目立ちます。地域の急速な人口減少、事業承継難による取引先企業の廃業、フィンテックやネット銀行の台頭による金利・手数料競争の激化など、従来のビジネスモデルが限界を迎えていることは現場の若手自身が最も痛感しています。
若手行員が20代のうちに転職を決意する主な理由は以下の通りです。
- 業績連動の限界:個人の営業成績をどれほど上げても、年功序列の給与体系により若手の給与に反映されにくい。
- 顧客本位との矛盾:手数料稼ぎのための金融商品販売(回転売買まがいの提案や高齢者への投信営業)に対する強い罪悪感。
- 内向きな社内文化:紙書類の山、厳格すぎる稟議フロー、上層部の顔色を伺う減点方式の評価制度への絶望。
一方で、地方銀行で培ったスキルは他業界から高く評価されることも事実です。20代の地銀出身者は「財務諸表を読み解く力」「経営者層との折衝経験」「高いコンプライアンス意識」を兼ね備えているため、中途採用市場では引く手あまたの存在です。
具体的な転職先としては、BIG4をはじめとする財務系コンサルティングファーム、成長著しいSaaS・フィンテック企業の法人営業、事業会社の財務・経理部門、そしてワークライフバランスの安定を求めた地方公務員・独立行政法人が定番かつ有力な選択肢となっています。
【プロの結論】地方銀行に残るべき人・早期に見切りをつけるべき人の判断基準
地方銀行におけるキャリア選択は、自身の価値観と人生設計に完全に依存します。感情論に流されず、以下の客観的な判断基準に照らし合わせて進路を見定める必要があります。
【地方銀行に残るべき人】
- 生まれ育った地域に対する愛着が非常に強く、転勤なし・Uターンなしで骨を埋めたい人
- 実家暮らしが可能で、若手時代の固定費を極限まで抑えて資産形成を進められる人
- 30代半ば以降、支店長代理や課長クラスへ昇格するまで耐え抜く忍耐力があり、年功序列の恩恵を中長期で享受したい人
- 地域の商工業者や地場産業の発展を間近で支えることに純粋なやりがいを感じられる人
【早期の転職・キャリアチェンジを検討すべき人】
- 実力と成果に応じた透明性の高いインセンティブ給や、20代での年収700万〜1,000万円超を目指したい人
- 自社の看板ではなく、個人としてどこでも通用するポータブルスキル(ITスキル、高度なファイナンス、マーケティングなど)を最速で身につけたい人
- 古い慣習や減点主義の評価、形式的なペーパーワークに強いストレスを感じてしまう人
- 地元以外の広域市場やグローバルなマーケットを視野に入れて仕事をしたい人

【地方銀行 年収 20代】に関するよくある質問(FAQ)
Q1:地方銀行の20代で年収500万円に到達することは可能ですか?
A1:可能です。ただし、1〜4年目での到達は極めて稀であり、通常は5〜7年目以降に「主任」「係長」などの最初の役職へ昇格し、月数十時間の残業代が加算されることで達成されます。また、第一地銀の上位行であることが一般的な前提条件となります。
Q2:初任給が引き上げられましたが、若手全体の年収も底上げされていますか?
A2:初任給の引き上げに伴い、若手層(2〜4年目)の基本給も数千円〜1万円程度改定されるベースアップが各行で実施されています。しかし、管理職層の年収原資を削って若手に配分しているケースもあり、生涯賃金ベースで大幅に増額されているとは言えない点に注意が必要です。
Q3:メガバンクと地方銀行では、20代のうちに転職する難易度は変わりますか?
A3:難易度自体に決定的な差はありません。メガバンク出身者は大手志向のグローバル企業や外資系コンサルに強く、地銀出身者は中小企業支援ファーム、事業会社の実務担当、地域密着型企業などで「経営者目線の泥臭い営業力」が高く評価される傾向にあります。20代であればポテンシャルと実績次第でどちらからでも十分なキャリアアップが可能です。
まとめ:地方銀行20代の現在地と後悔しないキャリア選択
地方銀行の20代における年収水準は、地方都市の給与相場と比較すれば安定しているものの、メガバンクや急成長産業との格差、そして課せられる責任と資格取得コストの重さを考慮すると、決して「割が良い」とは言い切れません。若手時代の給与カーブは緩やかであり、果実を得られるのは早くても30代以降です。
地元に根を下ろし、地域経済のインフラを支える誇りを胸に中長期的な昇進を目指すのか、あるいは銀行で培ったファイナンスと折衝の基礎を武器に新たな市場へ挑戦するのか。20代という貴重な時間をどう使うべきか、自身の適性とライフプランを冷徹に見極めた上での決断が求められています。 (出典: 地方銀行 年収 20代(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
