地銀の平均年収は本当に高い?役職別の実態と格差の真相【2026】
日本銀行によるマイナス金利解除以降、金利ある世界への移行が進む日本の金融業界。2026年にかけてメガバンクや大手地方銀行が相次いで初任給の大幅引き上げを実施したことで、「地銀は再び高給取りの勝ち組に戻ったのか」という関心が急速に高まっています。かつては地域エリートの代名詞とされた地方銀行員ですが、実態としての給与水準や将来性には大きな変化が生じています。
各行の公式発表資料や有価証券報告書、現役行員・退職者の証言を丹念に追っていくと、そこには単なる「高い・低い」という二元論では片付けられない、熾烈な組織構造の歪みと二極化の現実が浮かび上がってきます。「第一地銀と第二地銀の壁」「メガバンクとの決定的な生涯賃金差」「30代から始まる選別と支店長ポストの年収実態」について、客観的データと現場の証言をもとにその実相を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:地銀全体の平均年収は約600万〜650万円で推移しているが、トップ層の第一地銀(750万〜850万円台)と下位第二地銀(450万〜550万円台)では最大300万円以上の開きがある。
- 要点2:メガバンク(平均800万〜1,100万円超)とは30代以降の昇給スピードで大きく差がつき、支店長クラス(年収1,000万〜1,300万円)に到達できるかどうかが生涯賃金の最大の分岐点となる。
- 要点3:2026年の初任給引き上げ(26万〜30万円水準)により若手の待遇は改善した一方、経営統合・再編の進展に伴う中高年層のポスト削減やボーナスの業績連動厳格化が進んでいる。
【2026年最新】地銀の平均年収は本当に高い?メガバンクとの比較と実態データ
地方銀行の給与水準を正確に把握するためには、全国規模でビジネスを展開するメガバンクや信託銀行との比較が欠かせません。各行が公表した最新の有価証券報告書および金融庁の統計データをもとに、金融セクター内の給与格差を構造的に整理しました。
| 区分・銀行グループ | 平均年収(平均年齢) | 初任給(大卒総合職・2026年) | 編集部の見解・評価 |
|---|---|---|---|
| 3大メガバンク (三菱UFJ・三井住友・みずほ) | 850万〜1,120万円 (40.2〜41.5歳) | 260,000円〜300,000円 | 海外展開・投資銀行部門が牽引し高水準。30歳前後で年収1,000万円到達者も多数。 |
| 第一地銀上位行(勝ち組) (横浜・静岡・千葉・福岡など) | 750万〜860万円 (38.5〜40.1歳) | 260,000円〜280,000円 | メガバンク中堅層に匹敵。強固な地元経済基盤と法人コンサル収益が安定寄与。 |
| 一般的な第一地銀 (地方中核都市の有力地銀) | 600万〜680万円 (39.0〜41.8歳) | 230,000円〜250,000円 | 地元民間企業平均よりは確実に高いが、40代以降の出世競争により昇給幅が激しく分岐。 |
| 第二地銀 (旧相互銀行系) | 480万〜580万円 (38.0〜42.0歳) | 220,000円〜240,000円 | 地域の中小・零細向け融資が中心で利ざやが薄く、メガバンクとは生涯賃金で1億円以上の差。 |
数字が如実に物語る通り、「メガバンクと地銀の年収比較」においては、平均値で200万〜400万円近い乖離が生じています。大手メガバンクでは30代前半の調査役・代理クラスで年収900万〜1,000万円台に到達するケースが一般的であるのに対し、多くの地方銀行では40代半ばの副支店長・課長ポストに就いてようやく800万円台に届くのが通例です。
国税庁が発表した民間給与実態統計調査における全国平均年収(約460万円)と比較すれば、地銀全体の平均値は依然として上位に位置します。ただし、首都圏のメガバンクや大手商社と比較した場合には、業務負荷や資格取得ノルマに対するリターンが見劣りするという不満が行員の間で燻っています。

第一地銀と第二地銀の決定的な年収格差|勝ち組地銀ランキングの裏側
地銀業界を分析する上で避けて通れないのが、第一地銀と第二地銀の年収格差です。同じ都道府県内に本店を置きながら、両者の間には埋めがたい待遇の差が横たわっています。
金融庁の業態分類において、第一地方銀行(全国地方銀行協会加盟行)と第二地方銀行(第二地方銀行協会加盟行)は明確に区別されています。第二地銀は戦後の無尽会社や相互銀行を母体として発展してきた経緯があり、取引先基盤や貸出資産の規模が根本から異なります。
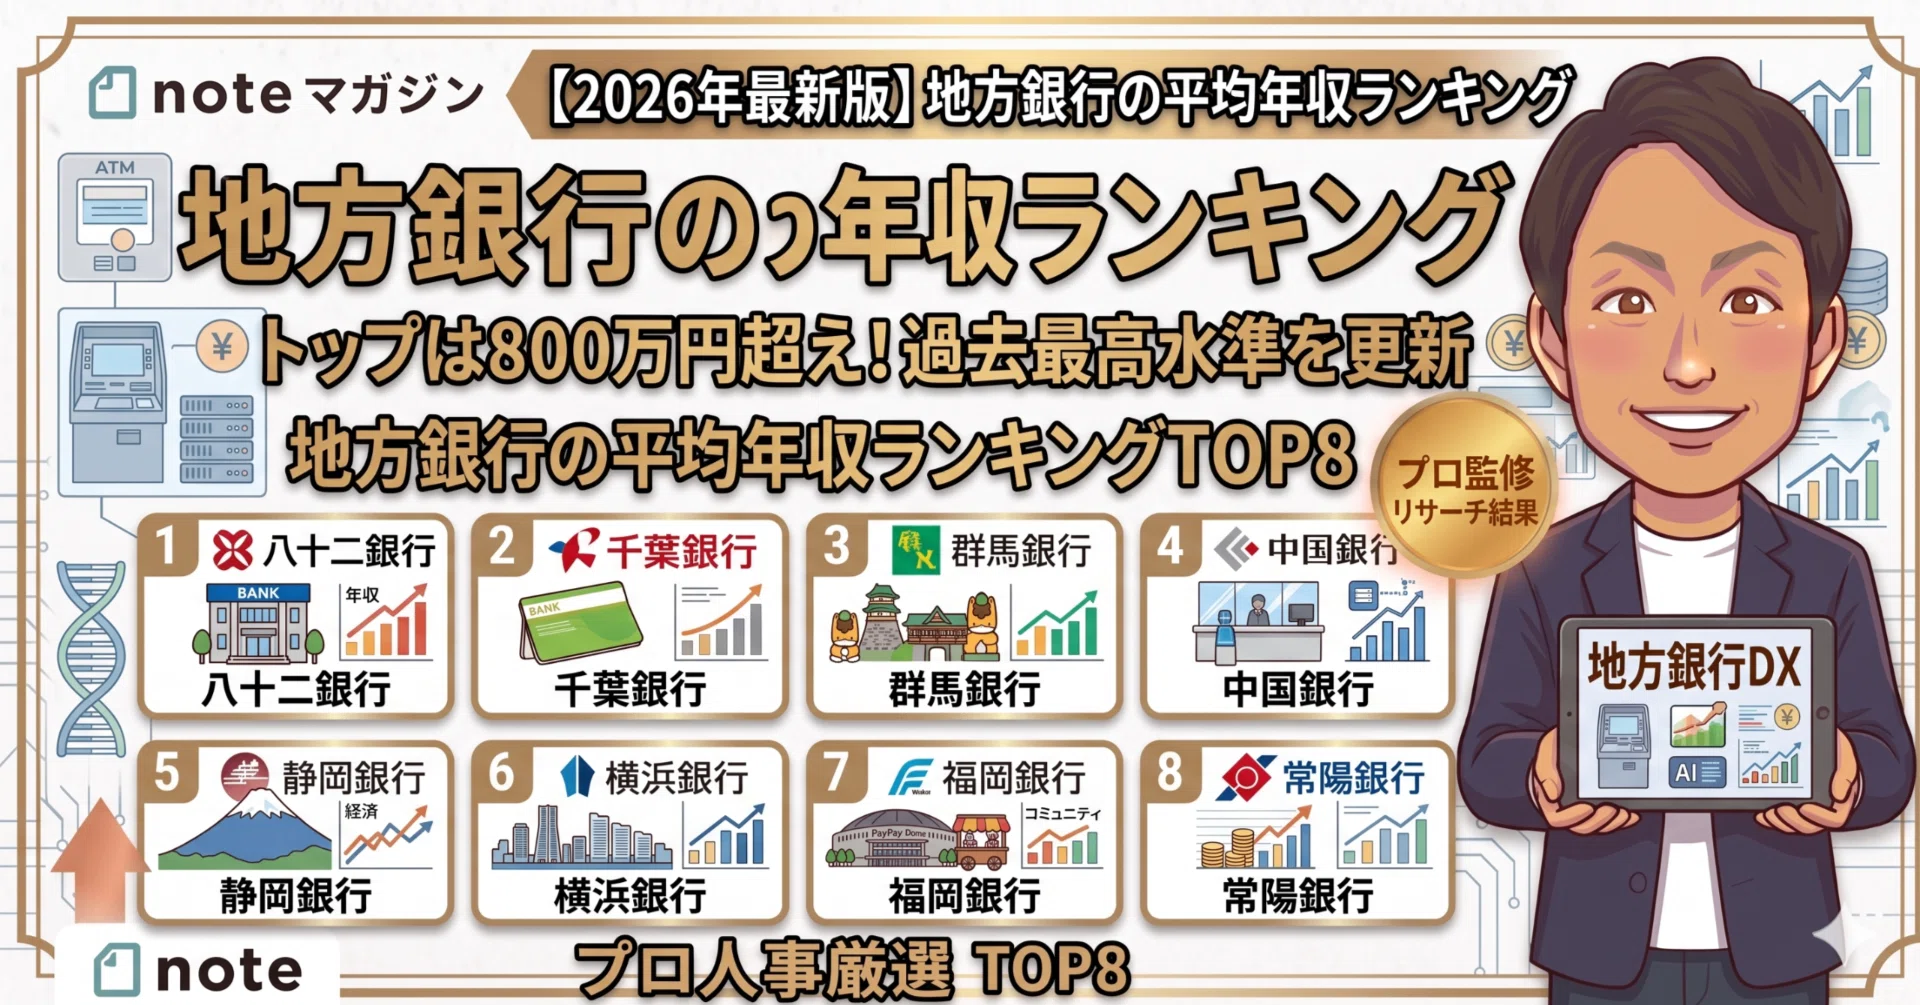
上場地銀各社の公開データを精査した勝ち組地銀ランキングのトップ集団には、以下のような特徴的な顔ぶれが並びます。
- コンコルディア・フィナンシャルグループ(横浜銀行など):平均年収850万円前後。首都圏の強固な資金需要と富裕層ビジネスを独占。
- めぶきフィナンシャルグループ(常陽銀行・足利銀行):平均年収770万〜800万円。北関東の製造業集積地を押さえた法人融資の強み。
- しずおかフィナンシャルグループ(静岡銀行など):平均年収780万〜820万円。「地銀の雄」として自己資本比率の高さと積極的な投資育成業務を展開。
- ふくおかフィナンシャルグループ(福岡銀行・十八親和銀行・熊本銀行):平均年収760万〜800万円。九州全域を網羅する圧倒的スケールメリットを確立。
これらの上位行では、ストラクチャードファイナンスやM&Aアドバイザリーといった高収益ソリューションビジネスが収益を押し上げており、それが賞与として行員へ還元されています。一方で、過疎化と人口減少に直面する過疎地域の下位第二地銀では、貸出先のデフォルトリスクや店舗維持コストが重荷となり、平均年収が500万円を割り込む行も存在します。同じ「地方銀行員」という肩書きであっても、所属する銀行の資本力と地盤経済圏によって年収に200万〜350万円もの格差が定着しています。
地銀年収の年齢・役職別シミュレーション|30代40代の壁と地方銀行支店長年収
地方銀行における給与体系は、典型的な職能資格制度と年功序列をベースにしながらも、30歳を境にシビアな選別が始まります。中堅第一地銀における標準的なキャリアパスと役職別年収シミュレーションを以下に示します。
- 20代前半(一般行員):年収320万〜400万円。2026年の初任給改定によりベースは上がったものの、残業規制の徹底により手取り額の伸びは緩やか。
- 20代後半〜30歳前後(主任・主事):年収480万〜580万円。最初の昇格試験(筆記・面接・取得資格数)を突破できるかで最初の選別が発生。
- 30代中盤(支店長代理・調査役):年収680万〜820万円。同期の約半数しか到達できない「30代の壁」。残業代が役職手当に切り替わるケースが多い。
- 40代前半(副支店長・課長):年収800万〜950万円。融資決裁権を持ち、ノルマに対するプレッシャーが急増するポジション。
- 40代後半〜50代(支店長):年収1,050万〜1,300万円。中規模以上の母店支店長に就くことで大台突破を果たす。
- 50代役員・取締役:年収1,800万〜2,500万円超。ごく一握りの生え抜きエリートのみが到達する頂点。
このシミュレーションから明らかなのは、地方銀行支店長の年収が1,000万円を超える水準に達する一方で、そのポストに辿り着けるのは同期入行者の上位10〜15%程度に過ぎないという事実です。
生涯賃金の試算においては、支店長までストレートで昇進したエリート層が約2億8,000万〜3億2,000万円に達するのに対し、30代後半で代理ポストにとどまり50歳前後で関連会社や取引先企業へ出向(事実上の転籍)となった場合は約1億9,000万〜2億2,000万円にとどまります。生涯賃金で1億円近い格差が同一銀行内で生じる計算になります。
「地方銀行の年収は低い」と囁かれる3つの構造的理由と現場のリアル
就職活動生や転職希望者の間で「地銀の給与はコスパが悪い」「仕事量の割に年収が低い」と囁かれる背景には、感情論だけではない明確な3つの構造的要因が存在します。
1. 資格取得コストと自己投資の強制
地方銀行では入行後、証券外務員、生保・損保募集人、FP(ファイナンシャルプランナー)2級・1級、銀行業務検定(法務・財務・税務・外国為替)、宅建などの資格取得が半ば義務付けられます。休日の試験勉強や受験費用、教材代の自己負担が重なり、若手行員の可処分所得と自由時間を大きく圧迫しています。
2. 厳格な出向システムと「50歳の崖」
銀行特有の人事慣行である「役職定年」と「出向」の存在です。多くの地銀では50歳〜53歳を迎えると役職定年となり、基本給が30〜50%カットされます。その後、融資先の取引先企業や子会社のリース・信販会社へ転籍出向となり、メガバンクや大手メーカーのような「高待遇での定年退職」を迎えるハードルは極めて高くなっています。
3. 地域生活コストとの相対的な評価ギャップ
大手オープンワークや転職会議等の口コミデータ、現役行員の手記には以下のような本音が散見されます。
「地方都市では年収700万円あれば高級住宅地に家を建て、外車に乗って地域エリートとして暮らせる。しかし、親戚付き合いや取引先との地縁関係、地元行事への強制参加など、プライベートを銀行に差し出す見返りとしては決して割に合わない」(40代元第一地銀調査役の手記より)
地方特有の「名士としての振る舞い」を求められる社会的プレッシャーに対し、手取り給与が見合っていないと感じる行員が増加しているのが現場の生々しいリアルです。
地銀再編と経営統合が給料に与える影響|勝ち組と淘汰される側の境界線
地方創生と人口減少という巨大な構造変化のなか、地銀の経営統合・持株会社化(フィナンシャルグループ化)が急速に加速しています。この再編劇は、行員の給与明細に直接的な影響を及ぼしています。
異なる歴史を持つ銀行同士が統合する場合、最も摩擦が生じるのが給与体系の一本化です。通例、経営体力の弱い側の銀行の給与水準を上位行に合わせる「上方統合」は極めて稀であり、中間値を取るか、役職ごとの評価テーブルを厳格化して総人件費を圧縮する手法が採られます。
さらに、統合による最大の経営目的は「重複店舗の統廃合」と「本部機能のスリム化」です。同一エリアに隣接する支店がブランチ・イン・ブランチ(同一拠点化)されることで、支店長や副支店長といった高年収ポストが物理的に半減します。ポストが減少した結果、昇進の順番待ちが発生し、40代行員の平均年収が実質的に頭打ちとなる現象が各再編エリアで顕在化しています。

【プロの結論】地銀就職・転職で後悔しないための判断基準
給与データや組織構造を冷静に分析した上で、地方銀行を選択すべき人物像と、避けるべき人物像の明確な境界線を提示します。
地方銀行に向いている人の条件
- 地元定着志向が極めて強く、地元経済への貢献に強い意義を感じる人:全国転勤による生活基盤の破壊を避けつつ、地方都市におけるトップクラスの社会的信用と安定した給与を確保したい層には最適な環境です。
- 体育会的な組織適応力と人間関係の構築が得意な人:社内政治や地元の有力者・経営者とのウェットな付き合いを苦にせず、信頼関係をテコに数字を作れる営業パーソンは早期に昇進ルートへ乗ることができます。
地方銀行を避けるべき・慎重になるべき人の条件
- 実績に見合った即時的なインセンティブ報酬を求める人:個人の営業成績がどれほど突出していても、月給や賞与の跳ね返りは限定的です。外資系金融や大手M&A仲介、メガベンチャーのような実力主義を望む場合は早期にミスマッチを起こします。
- 地域経済が著しく衰退しているエリアの単独第二地銀を志望する人:再編圧力の中で給与テーブルの引き下げやポスト削減のリスクが高く、サンクコスト(費やした時間と労力)に見合うリターンを得られない公算が大きくなります。
【地銀 平均年収】に関するよくある質問(FAQ)
Q1:地方銀行で年収1,000万円に到達するのは何歳くらいですか?
A1:第一地銀の上位行で順調に出世した場合、最短で40代前半(副支店長〜中規模支店長昇格時)に到達します。ただし、全行員の中で年収1,000万円を超えるのは上位10〜15%程度であり、第二地銀や地方の小規模行では支店長になっても900万円前後にとどまるケースがあります。
Q2:2026年の初任給引き上げで若手の年収はどれくらい上がりましたか?
A2:大卒総合職の初任給を26万〜28万円(一部大手では30万円)に設定する行が増加し、20代前半の年収は額面で30万〜50万円程度底上げされました。ただし、ベースアップ分を賞与の支給月数調整や中高年層の諸手当削減で相殺する行もあり、生涯賃金全体が大幅に増額されたとは言えません。
Q3:地方で暮らす場合、地銀の年収はメガバンクより実質的に裕福ですか?
A3:住居費や物価の差を考慮すると、地方都市における年収700万〜800万円は、東京で暮らすメガバンク行員の年収1,000万〜1,100万円に匹敵する生活水準(広い持家、車2台保有、私立中高進学など)を実現可能です。ただし、子どもの大学進学に伴う東京仕送りが発生する40代後半以降は、教育費負担によってメガバンクとの可処分所得差が如実に現れます。
Q4:第一地銀と第二地銀のボーナス支給額にはどのような差がありますか?
A4:年間支給月数で0.5ヶ月〜1.5ヶ月分程度の開きがあります。第一地銀上位行が年間4.5〜5.5ヶ月分を支給するのに対し、収益力に苦しむ第二地銀では3.0〜4.0ヶ月分前後にとどまることが多く、基本給の差と相まって年間賞与額で数十万〜100万円以上の差がつきます。
まとめ:今後の動向と失敗しないための判断基準
地方銀行の平均年収は、額面データの上では依然として地域のトップ水準を維持しています。しかし、その実態は「超大手の勝ち組第一地銀」と「再編圧力に晒される下位・第二地銀」との間で真っ二つに分断されており、平均値という数字だけで実態を判断することは極めて危険です。
金利復活による利ざや改善という追い風が吹く一方で、店舗統廃合による役職ポストの激減や、50代での役職定年・出向といった厳格な人事制度は今後も継続します。就職・転職を検討する際は、単なる「平均年収ランキング」に惑わされず、その銀行が持つ営業地盤の経済力、ソリューション収益の比率、再編における立ち位置を冷徹に見極めることが極めて重要です。 (出典: 地銀 平均年収(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
