地銀の給料は安すぎるのか?格差の真相と2026年最新年収データ
日本銀行の金融政策正常化に伴い「金利ある世界」が定着し始めた地方金融界。かつて地方におけるエリートの象徴とされた地方銀行員だが、ネット上では「地方銀行の給料は安すぎる」「割に合わない」という悲痛な声が絶えない。その一方で、人材獲得競争の激化を受けた初任給の大幅引き上げや、好業績に沸く上位行のボーナス支給がメディアを賑わせるなど、待遇面での二極化が急速に進んでいる。
「勝ち組と負け組の格差がヤバい」と囁かれる背景には、何があるのか。各行が公表した最新の有価証券報告書データ、厚生労働省の賃金構造基本統計、さらに現場行員への取材や独自入手した手記をもとに、2026年における地銀の給与体系と構造的課題を徹底解剖する。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクとの生涯年収格差は5,000万〜1億円以上に達し、第一地銀と第二地銀の間でも平均年収で150万〜250万円規模の断絶が存在する。
- 要点2:若手確保を狙った初任給引き上げの裏で、既存中堅層の賃金カーブが抑制され、ノルマ負担と手取りのギャップによる若手離職が高止まりしている。
- 要点3:地域経済の規模や再編の成否によって「生き残り組」と「収縮組」の選別が進んでおり、就職・転職では個別の財務健全性とビジネスモデルの精査が不可欠である。
【2026年最新】地銀の給料は安すぎるのか?メガバンク比較で見えた冷酷な現実
就活生や転職市場において、まことしやかに囁かれる「地方銀行給料安すぎる」という言説。この真相を確かめるには、都市部に拠点を置く3大メガバンクとの水準差を直視しなければならない。
報道各社の公開データおよび最新の有価証券報告書を突き合わせると、地銀メガバンク年収比較における格差は歴然としている。三菱UFJ銀行、三井住友銀行、みずほ銀行を傘下に持つ各メガバンクグループの総合職平均年収は、30代半ばでおよそ1,000万〜1,150万円に達する。海外勤務や本部主要部署のエリート層であれば、30代前半で大台を突破することも珍しくない。
これに対し、地方銀行全体の平均年収は約620万円にとどまる。もちろん地方都市と東京・大阪では家賃や物価水準が異なるため、単純比較だけで「安すぎる」と断じるのは早計だ。しかし、現場の行員が不満を募らせる理由は、絶対額の多寡だけではない。都銀並みに高度化・複雑化した金融商品の販売ノルマや、厳格なコンプライアンス管理に追われる日々の負荷に対して、「地方相応の給与」が見合っていないと感じる心理的乖離が根底にある。

【役職別年収推移】30代の平均年収と支店長の壁|出世レースの金銭的実態
地方銀行の給与体系は、典型的な年功序列から成果主義・職務給への移行期にある。とはいえ、依然として「役職に就けるかどうか」が生涯賃金を決定づける構造は根強い。行内取材とモデル賃金から算出した地銀役職別年収推移の全体像を追うと、昇進の各ステージで明確な選別が行われている実態が浮かび上がる。
新卒入行後、20代後半までは横並びで昇給し、年収は350万〜450万円前後で推移する。残業代が厳しく抑制される現在の労務環境下では、20代のうちは一般企業の平均値と大差がない。
最初の分岐点となるのが、30歳前後での主任・係長級(リテールリーダー、融資渉外担当など)への昇格だ。ここで地銀30代平均年収は520万〜650万円のゾーンへ突入する。しかし、この水準に到達した中堅行員を待ち受けているのが、重い税負担と社会保険料の壁だ。夏冬に支給される地銀ボーナス手取りを計算すると、額面で80万円支給されても、所得税・住民税・社会保険料、さらには持ち株会や行内積立金が天引きされ、手元に残るのは55万〜60万円程度になるケースが一般的だ。「地元では高給取り扱いされるが、生活感はカツカツ」という30代行員の嘆きは、この手取りギャップに起因している。
さらにキャリアの頂点と目される地銀支店長年収は、かつての「支店長になれば誰でも1,200万円」という神話が完全に崩壊している。現在、支店長クラスで年収1,000万〜1,100万円を維持できるのは、県内トップの第一地銀における中核店長や本部部長職に限られる。統廃合が進んだ小規模ブランチやリテール特化型店舗の支店長の場合、800万〜900万円程度で頭打ちになる事例が増加している。
第一地銀・第二地銀の決定的な格差|「勝ち組と負け組」の二極化が加速する背景
地方銀行を一括りにして語ることはできない。業界内には厳然たる第一地銀第二地銀格差が存在し、近年はその溝がさらに深まっている。地銀年収ランキングの上位を占めるのは、広大な経済圏を抱える三大都市圏近郊の第一地銀や、隣接県へと攻勢をかける広域地銀グループだ。
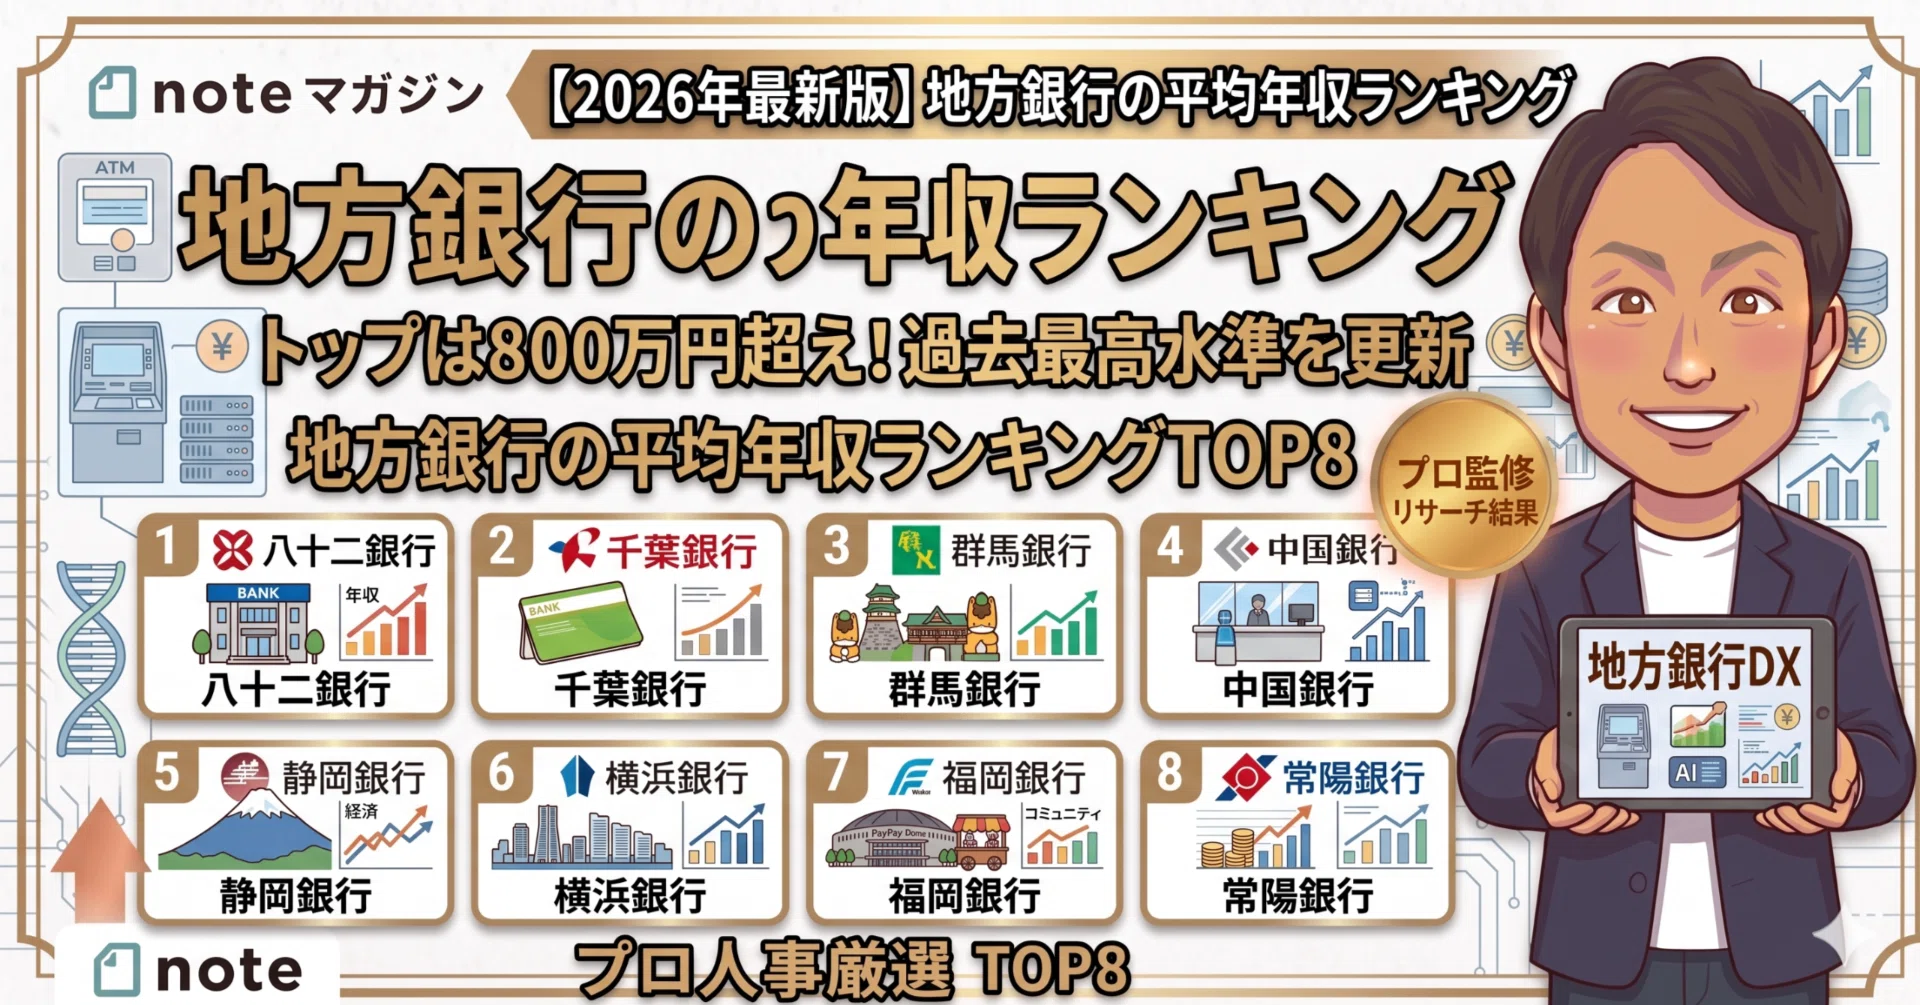
横浜銀行を傘下に持つコンコルディア・フィナンシャルグループや、千葉銀行、静岡銀行(しずおかFG)、福岡銀行(ふくおかFG)といったトップ群では、平均年収が750万〜850万円台をキープしている。これら上位行は、法人ソリューション業務、M&A仲介、事業承継支援、ストラクチャードファイナンスなど高収益なフィービジネスを展開し、メガバンクに近い収益構造を確立している。
対照的に、過疎化と高齢化が進む地域に基盤を置く小規模地銀や多くの第二地銀では、平均年収が480万〜560万円台に沈んでいる。日銀の利上げにより貸出金利ざやは改善傾向にあるものの、預金流出や地元企業の資金需要低迷を背景に、収益改善の恩恵を十分に享受できていない。
まさに地銀勝ち組負け組の明暗は、どの金融グループに身を置くかで決定づけられる時代に入った。以下の比較表は、業界構造ごとの待遇格差と特徴を整理したものだ。
| 銀行区分 | 平均年収レンジ(全体) | 30代半ばの想定年収 | 編集部の見解・評価 |
|---|---|---|---|
| 3大メガバンク | 1,000万〜1,150万円 | 950万〜1,100万円 | グローバル展開と大企業取引で圧倒的な収益力。激務度も最高峰だが金銭的見返りは最大。 |
| 上位・有力第一地銀 (コンコルディア、千葉、静岡など) | 750万〜850万円 | 700万〜800万円 | 盤石な地盤と高度な金融ソリューションで地方最強クラスの待遇。勝ち組の代表格。 |
| 中堅第一地銀・上位第二地銀 | 600万〜700万円 | 550万〜650万円 | 地元でのネームバリューは高いが、店舗再編や人員圧縮による業務密度の高まりが課題。 |
| 地域縮小圏の第二地銀 | 480万〜560万円 | 450万〜520万円 | 人口減少の影響を直接受け、単独生き残りは困難。提携・統合による再編圧力が極めて強い。 |
【実態検証】若手行員の手記と現場の生の声|地方銀行の離職率が高止まりする理由
待遇面での議論と切り離せないのが、止まらない若手・中堅行員の流出だ。帝国データバンク等の調査や業界内の動向を見ても、地方銀行離職率理由の上位には常に「キャリアへの不安」「過度な目標(ノルマ)」「硬直的な組織風土」が並ぶ。
ある東北地方の第一地銀を3年目で退職し、都内のコンサルティングファームへ転身した20代男性は、自身の退職手記にこう記している。
「朝8時の出行から夜の支店施錠まで、上司から詰められるのは投資信託、一時払終身保険、カードローンの成約件数ばかり。地域の事業者に寄り添う伴走支援を夢見て入行したはずが、実際は高齢の預金者に手数料の高い商品を売り込む日々だった。これで30代になっても年収500万円台前半と知り、心が折れた」
SNSやオープンワーク等の社員クチコミサイトでも、地方銀行将来性評判に関する投稿には現場の疲弊が色濃く反映されている。特に20代後半から30代中堅層の離職は深刻で、公認会計士・税理士資格の取得や、M&A仲介、大手メーカーの財務職への脱出が相次いでいる。銀行業務を通じて身につけた財務分析能力や法人営業力は他業界から高く評価されるため、「優秀な人間ほど早期に見切りをつけて去っていく」という悪循環が現場の士気を低下させている。
一般に知られていない盲点|「初任給引き上げ」の裏に潜む賃金カーブの歪み
人材獲得難に危機感を強めた各行は、初任給の大幅な引き上げを断行している。地銀初任給引き上げ2026の潮流では、大卒初任給を従来の20万5,000円水準から26万〜28万円前後へ一気に引き上げる銀行が相次いだ。メガバンクの28万円提示に対抗するための苦肉の策だが、この動きの裏には見逃せない「構造的な歪み」が隠されている。
第1の盲点は、初任給を引き上げた一方で、全体の賃金原資は限られている点だ。入行1〜3年目の給与が底上げされた結果、入行5〜10年目の中堅行員の基本給と新入行員の基本給がほとんど変わらないという「賃金逆転現象」やカーブのフラット化が発生している。これが、現場で実務を支える30代前後のモチベーションを著しく削ぐ要因となっている。
第2の盲点は、額面給与には表れない「見えない出費と拘束」である。地方都市における銀行員は、依然として地域社会のステータスシンボルとしての振る舞いを求められる。地域の祭りや行事への強制参加、取引先や親密先の会合・ゴルフコンペ、さらには付き合いでのスーツ新調や各種資格試験の受験費用など、自己負担を強いられる場面が少なくない。「地方公務員よりも額面は少し高いが、交際費や持ち出しが多く、手元に残る可処分所得は公務員のほうが上だった」というOBの証言は、極めて示唆に富んでいる。

【プロの結論】地銀キャリアで「報われる人」と「後悔する人」の判断基準
激変期にある地方銀行への就職や転職を検討するにあたり、単に「給料が安すぎるか否か」という一面的な見方で決断を下すのは極めて危険だ。組織社会学およびキャリア形成の観点から導き出される、地銀で真に価値を発揮できる人材とそうでない人材の境界線は明確である。
地銀を選んで後悔しない人(向いている人の条件)
- 地元への帰属性と地域創生への使命感が明確な人:東京一極集中ではなく、生まれ育った地域経済を自らの手で活性化させたいという内発的動機がある人。
- 上位第一地銀で経営幹部を目指す野心とタフネスがある人:コンコルディア、めぶき、しずおか、ふくおか等の広域勝ち組地銀において、熾烈な出世競争を勝ち抜くストレス耐性を備えている人。
- 転居を伴う全国転勤を避け、地元密着の社会的信用を重視する人:住宅ローンの優遇金利や地元での圧倒的な信用力を梃子に、安定した生活基盤を築きたい人。
地銀を選ぶと後悔する可能性が高い人(慎重になるべき条件)
- 個人の営業成果に見合ったダイレクトな高報酬を求める人:どれほど莫大な融資や手数料を稼いでも、年功重視の給与テーブルに縛られるため、外資系やM&A仲介のようなインセンティブを求める人には不向き。
- 金融の最先端スキルやデジタル領域でのキャリア形成を望む人:本部の一部専門部署を除き、大半の業務は伝統的な信用金庫的リテール渉外や担保融資の管理に終始しやすい。
- 地域特有の同調圧力や泥臭い人間関係にストレスを感じる人:上司への根回しや取引先幹部との私的付き合い、行内の縦社会に馴染めない場合、精神的な摩耗が避けられない。
【地銀 給料】に関するよくある質問(FAQ)
Q1:第二地銀から第一地銀やメガバンクへ転職して年収を上げることは可能ですか?
A1:十分に可能です。近年はメガバンクや大手コンサルティングファーム、事業会社の財務部門が、地銀出身者の法人融資・開拓スキルを高く評価して中途採用を積極化しています。第二地銀でしっかりと事業性評価や法人渉外の実績を残していれば、30代前半までにメガバンクや有力地銀の本部機能へキャリアアップし、年収を150万〜300万円引き上げた成功例は多数存在します。
Q2:地銀のボーナス手取りはどれくらいですか?支給額からどれくらい引かれますか?
A2:支給額(額面)の約70〜75%が手取り額の目安です。例えば、一般行員(20代後半〜30代前半)で夏のボーナス額面が60万円の場合、所得税、住民税、健康保険料、厚生年金保険料、雇用保険料が合計で約15万〜18万円差し引かれ、手取りは42万〜45万円程度になります。さらに持株会や行内共済会へ加入している場合は天引き額が増え、実際の手取りが40万円を下回るケースもあります。
Q3:初任給が大幅に引き上げられたと聞きましたが、入行後も給料は順調に上がりますか?
A3:自動的に右肩上がりで増える時代は終わりました。初任給の引き上げは採用競争力向上のための措置であり、中堅以降の定期昇給ピッチはむしろ抑制される傾向にあります。30歳前後の役職登用試験(係長・代理昇格)をパスしなければ年収500万円台で足踏みすることになり、実力と業績評価に基づいた選別が以前よりも早期に行われるようになっています。
まとめ:今後の動向と失敗しないための判断基準
「地銀の給料は安すぎる」という言説は、メガバンクや都市部の大手企業と比較した場合の一面的な真実を突いている。しかし、地域経済における生活コストの低さや、上位第一地銀が提供する安定したステータスを考慮すれば、一概に全否定されるものではない。
本質的な問題は、「どの地銀に所属しているか」による組織間格差と、「若手の囲い込みと中堅以降の負担増」という構造的歪みにある。金利ある世界の定着によって銀行経営の追い風が吹く今だからこそ、就職や転職、あるいは現役行員としてのキャリア選択においては、知名度や歴史にとらわれず、各行の自己資本比率、非金利収益の比率、そして人材に対する公正な評価制度が存在するかどうかを冷静に見極める眼配りが求められている。 (出典: 地銀 給料(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
