小室哲哉の印税収入は現在いくら?全盛期と激変した懐事情の真相
90年代の日本の音楽シーンを圧倒的な旋風で塗り替え、プロデュースシングル・アルバムの累計売上1億7000万枚以上という前人未到の記録を打ち立てた稀代の音楽家・小室哲哉。高額納税者番付の常連として君臨し、かつて年間数十億円を稼ぎ出したカリスマの「印税収入」は、激動の時代を経て2026年の今どうなっているのでしょうか。
巨額資産の喪失、世間を震撼させた5億円著作権詐欺事件、エイベックス松浦勝人氏による私財を投じた借金肩代わり、そして劇的な音楽シーンへの復帰劇。ストリーミング(サブスク)が日常のインフラとなり、昭和・平成のリバイバルブームが定着した現代における彼のリアルな財政状況と権利ビジネスのからくりを、音楽業界の構造データとともに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全盛期(1996〜1997年)の推定年収は20億〜23億円に達し、歴代高額納税者ランキングで全国トップクラスを連続記録した。
- 要点2:過去の金銭トラブルや巨額負債の整理により、原盤権や音楽出版権の一部は担保・譲渡されたものの、JASRAC経由で入る作詞・作曲者としての著作権印税は今なお強固に機能している。
- 要点3:カラオケ歌唱、サブスク再生、CM使用料、さらにTM NETWORKのツアーや最新の楽曲提供を含め、現在の年間総収入は推定で1億円〜1億5000万円前後を堅実に維持している。
【2026年最新】小室哲哉の印税収入は現在いくら?サブスク・カラオケの驚くべき試算
音楽プロデューサーとしての全盛期から四半世紀以上が経過した現在、多くの人が抱く最大の疑問は「今も小室哲哉の口座には印税が振り込まれているのか、それは一体いくらなのか」という点です。
結論から整理すると、小室哲哉氏が2026年現在に手にする印税収入(著作権使用料)は、年間でおよそ6000万〜8000万円規模、プロデュースワークやステージ出演料などを含めた総年収ベースでは1億円〜1億5000万円程度に達していると推計されます。かつての「年間20億円超」という天文学的数字からは落ち着いたとはいえ、一般的なクリエイターの生涯年収を1年で軽々と稼ぎ出す驚異的な水準です。
この安定したキャッシュフローを支えているのが、日本音楽著作権協会(JASRAC)を通じた「カラオケ印税」と「音楽サブスクリプション(インタラクティブ配信)印税」という2大柱です。
まずカラオケの仕組みを見てみましょう。全国のカラオケボックスで1曲歌われるごとに、店舗事業者からJASRACに使用許諾料が支払われ、作詞者・作曲者・音楽出版社へ所定の比率で分配されます。1曲歌唱あたりの作家への配分はわずか1〜3円程度ですが、小室氏が手掛けた名曲群――trfの『CAN YOU CELEBRATE?』、globeの『DEPARTURES』、TM NETWORKの『Get Wild』などは、忘年会・新年会シーズンや20代〜50代の幅広い層によって年間数千万回単位で歌い継がれています。これら定番曲の積み上げだけで、カラオケ印税は年間推定2000万〜3000万円を下りません。
さらに近年、凄まじい勢いで収益基盤を押し上げているのがSpotifyやApple Musicなどのサブスクリプション再生です。90年代のTKサウンドをリアルタイムで知らないZ世代が「平成レトロ」「シティポップ」「ユーロビート」の流れでプレイリスト再生を繰り返しており、月間アクティブ再生数は数億回規模。ストリーミング経由の著作権分配額は年々増加傾向にあり、デジタル領域からの権利収入が年間推定3000万〜4000万円を占める計算です。

全盛期の年収23億円と小室ファミリーのCD売上|伝説的高額納税者の数字
現在でも1億円規模を稼ぎ出す小室氏ですが、90年代中盤の「全盛期」に叩き出した収益規模は、日本の芸能史上でも類を見ないモンスター級の領域でした。
当時の国税庁が公表していた「長者番付(高額納税者ランキング)」の公式記録を紐解くと、小室哲哉氏の納税額は以下のように推移しています。
- 1996年:納税額 約11億7200万円(推定年収:約23億円/全国長者番付4位・歌手部門1位)
- 1997年:納税額 約11億4100万円(推定年収:約22億5000万円/全国長者番付4位・歌手部門1位)
- 1998年:納税額 約5億7000万円(推定年収:約11億5000万円)
当時の日本の所得税最高税率は50%を超えており、納税額から逆算される年収は2年連続で20億円を突破していました。1996年4月には、オリコン週間シングルランキングのトップ5(安室奈美恵、華原朋美、globe、trfなど)を小室プロデュース楽曲が完全独占するという前代未聞の快挙を達成。CDが1枚売れるごとに「作曲印税」「作詞印税」「プロデュース印税」が多重で小室氏に流れ込み、所属レーベルやタイアップ企業からの契約金を含めると、小室ファミリー関連の年間経済効果は1000億円超と試算されたほどです。
当時のインタビューで小室氏本人は「お金を使う時間がなく、銀行口座の残高が桁違いに増えていく感覚すら麻痺していた」と述懐しています。ハワイの別荘、自家用ジェットのチャーター、高級外車の即金買い、高級ホテルのスイートルームを長期間レコーディングスタジオとして借り切るなど、バブル崩壊後の日本において規格外の豪遊を繰り広げた背景には、この規格外の現金の奔流がありました。
【データ比較】全盛期・事件直後・2026年現在の収支&権利構造シミュレーション
小室哲哉氏の懐事情がどのように変遷をたどったのか、公式データや報道各社の検証をもとに比較表にまとめました。
| 項目 | 全盛期(1996〜1997年) | 事件・負債整理期(2008年前後) | 2026年現在 |
|---|---|---|---|
| 推定年間総収入 | 約20億〜23億円 | ほぼゼロ(差し押さえ・返済) | 約1億〜1億5000万円 |
| 主な収入源 | CD売上印税・プロデュース契約金 | なし(巨額負債・訴訟対応) | サブスク・カラオケ印税、ライブ・提供曲 |
| 楽曲著作権の帰属状況 | 自社出版会社・本人が完全掌握 | エイベックス等へ担保・二重譲渡問題 | 作詞・作曲者分のJASRAC分配を受領 |
| 推定総資産 | 100億円以上(不動産・金融資産) | 債務超過(数十億円の負債) | 数億円規模(堅実な管理下) |
| 編集部の評価 | 個人収益モデルの歴史的極致 | 放漫経営と権利多重化による破綻 | ストックビジネスと現役活動の理想的再生 |

5億円著作権詐欺事件の真相と権利の行方|松浦勝人氏の借金肩代わりと現在
巨万の富を築いた小室氏が、なぜ逮捕されるまでに追い詰められたのか。その核心にあるのが2008年11月に発生した「5億円著作権詐欺事件」です。
2000年代に入ると、音楽配信の黎明期や音楽性の変化に伴い、CDバブルが急激に崩壊。さらに小室氏が推し進めた米国の香港法人「Rojam Entertainment」の上場失敗に伴う数十億円の負債、前妻(ASAMI氏)への巨額の養育費支払い(月額数百万円規模)が重くのしかかりました。自転車操業に陥った小室氏は、資金繰りに窮した末、自らが手掛けた806曲の著作権を兵庫県の投資家男性へ10億円で売却する契約を結び、手付金5億円を詐取した容疑で大阪地検特捜部に逮捕されたのです。
当時、楽曲の著作権の多くはすでにエイベックス・グループなどの音楽出版社に担保として差し入れられており、小室氏単独の意思で自由に譲渡できる状態にはありませんでした。公判の法廷や自著『罪と音楽』で小室氏は「音楽以外の法的な権利関係や契約書の中身を深く理解しないまま、目の前の資金難から逃れたい一心でサインしてしまった」と赤裸々に告白しています。
この絶体絶命の危機を救ったのが、エイベックスの創業者であり現会長の松浦勝人氏でした。
松浦氏は「小室哲哉という稀代の才能をここで終わらせてはならない」と、被害者に対する弁済金・解決金を含めた約6億5000万円を個人マネーで全額立て替え・供託。被害者側との示談が成立した結果、2009年5月に懲役3年・執行猶予5年の判決が言い渡され、小室氏は実刑(刑務所収監)を免れました。
この肩代わりされた借金は、その後のエイベックスからの前払い報酬や制作ギャラ、さらに管理楽曲の権利運用益を返済原資に充てる形で長期的に精算が進められました。法的な整理とエイベックスのバックアップによって、泥沼だった権利関係はクリーンに再構築されたのです。
【実態検証】ネットの声と音楽業界が明かす「小室サウンド」の驚異的再生回数
ネット上やSNS(X・YouTube・知恵袋など)では、「小室哲哉は事件ですべての権利を失い、今は無一文なのではないか」「もう印税は1円も入らないのでは?」といった憶測が散見されます。しかし、現場の音楽データやファンの熱量は、そうした誤解を真っ向から否定しています。
SNSやネットコミュニティの声を集約すると、以下のような実情が浮かび上がってきます。
- 「街中のカフェやアパレルで『SWEET 19 BLUES』や『WOW WAR TONIGHT』がいまだに毎日普通に流れている。あれだけ日常に溶け込んでいれば印税が切れるわけがない」
- 「THE FIRST TAKEに小室哲哉が出演した際の反響や、TM NETWORKの40周年記念ライブの満員動員を見れば、ノスタルジーではなく現役トッププロとして巨額の興行を回していることがわかる」
- 「若い世代がTikTokやリール動画で90年代TKビートをBGMに使っている。サブスク再生数の回り方が普通のベテラン作家と桁が違う」
業界関係者の証言によると、特に『Get Wild』はアニメタイアップやネットミーム、ゲーム・パチンコへの二次利用など、毎年数十件単位の商用ライセンス許諾が動いています。音楽ビジネスにおいて、30年以上前に作られた楽曲がこれほど高稼働で再利用され続ける事例は極めて稀です。小室氏の音楽的遺産は、放っておいても24時間365日収益を生み出し続ける強力な「自動販売機」として機能しているのが現場の紛れもない現実です。
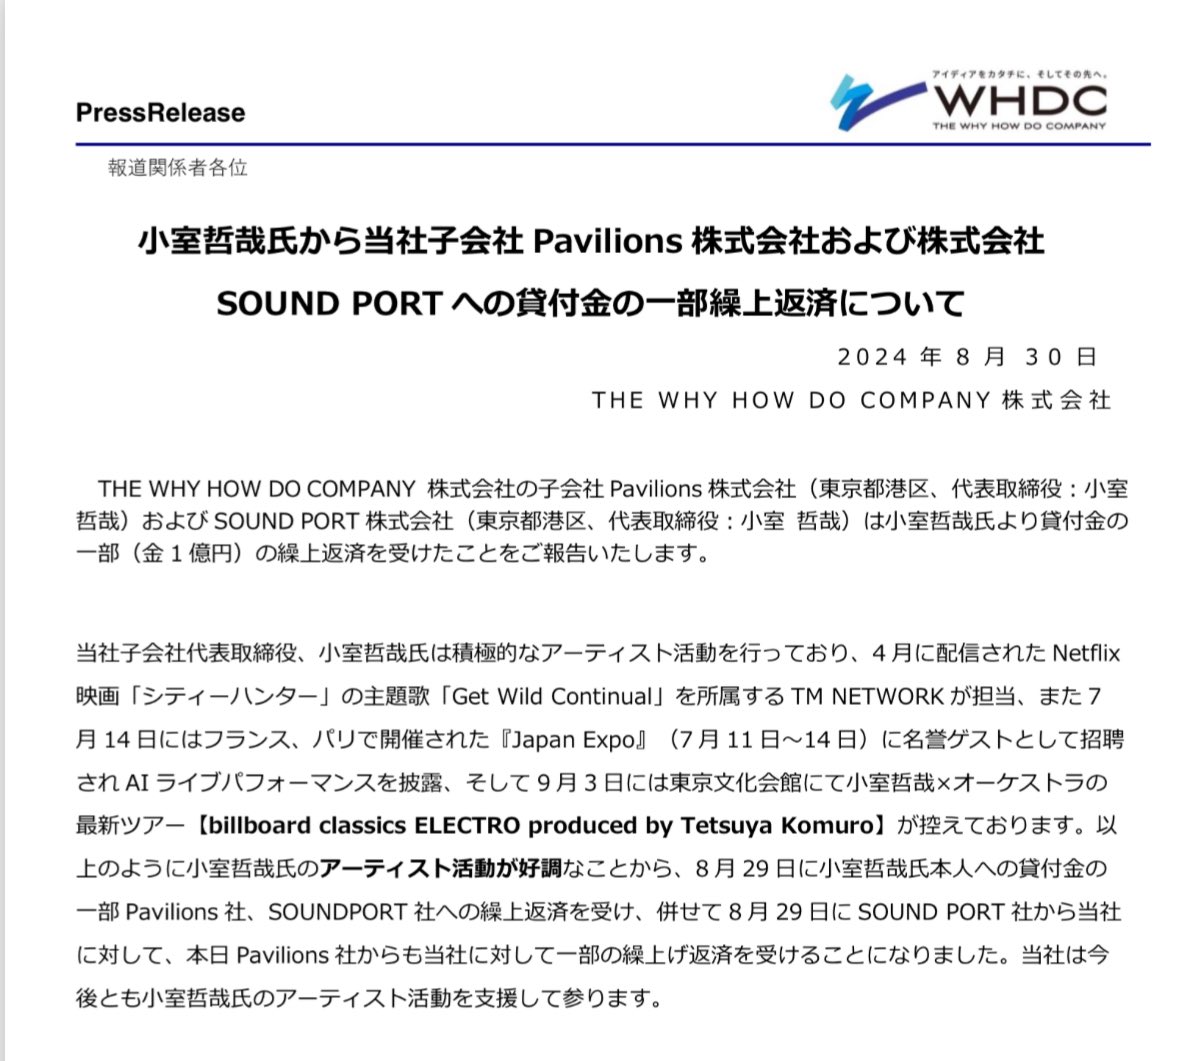
一般に知られていない盲点とネットの誤解|「印税がゼロになった」は本当か?
「詐欺事件によって著作権をすべて剥奪された」という噂は、著作権法の仕組みを知らないことから生じる決定的な誤解です。音楽の権利構造を分解すると、その理由が論理的に見えてきます。
音楽の権利は大きく分けて以下の3つが存在します。
- 原盤権(マスターライセンス):録音物を制作したレーベルや事務所が持つ権利。
- 音楽出版権:楽曲の利用開発やJASRACへの届出を代行する音楽出版社が持つ権利。
- 作詞・作曲者の著作権(財産権および著作者人格権):メロディと言葉を紡ぎ出した作家本人に帰属する権利。
小室氏が事件当時に担保に入れたり売却を試みたりしたのは、主として「出版権」や一部の財産的権利でした。しかし、日本の著作権法およびJASRACの管理規定において、「作詞者・作曲者本人に支払われるべき分配金(著作者取り分)」は、第三者に永久譲渡することが極めて困難な仕組みになっています。
JASRACは徴収した使用料から手数料を引いた後、原則として50%を音楽出版社へ、残る50%を作詞者・作曲者本人へダイレクトに分配します。たとえ音楽出版権がエイベックス等の会社に帰属していても、小室哲哉氏が自らペンを取って作曲したという「著作者のステータス」は誰にも奪えません。
したがって、「楽曲が世の中で使われる限り、作詞・作曲者としての配分は確実に本人の元へ届く」というのが法律と業界ルールに基づく客観的真実です。「印税ゼロ説」は、権利売却と著作者印税の混同が生み出した都市伝説に過ぎません。
【プロの結論】クリエイターが巨大資本に呑まれないためのリスク管理と教訓
小室哲哉氏の半生と巨額印税の行方は、単なる芸能ゴシップを超えて、資本主義社会を生きるすべての表現者やクリエイター、ビジネスパーソンに極めて重い教訓を突きつけています。
社会学および心理学の観点からこの栄枯盛衰を分析すると、そこには「心理的バウンダリー(境界線)の崩壊」と「巨大資本との共依存関係」という構造的トラップが存在していました。
稀代の天才クリエイターが陥った落とし穴の本質は、「創作者としての才能」と「会社経営者・投資家としての才覚」を同一視してしまった点にあります。自らの感性一つで年間数十億円の富を生み出せる人間は、周囲に集まる魑魅魍魎の投資話や金融スキームに対しても「自分ならコントロールできる」という万能感の罠に陥りがちです。創作活動と財務管理の間に厳格な境界線を引かず、信頼できる専門家によるガバナンス体制を放棄した結果、巨額の負債に呑まれていきました。
この教訓から、私たちはどのような判断基準を持つべきでしょうか。
【向いている人・見習うべき教訓】
自分のコアスキル(職人技・創作能力)に徹底的に集中し、金銭管理や契約交渉は信頼できる第三者機関・エージェントに完全に委ねる「分業体制」を確立できるクリエイター。才能を資本化する際、自己の全能感を疑い、セーフティネットを二重三重に張れる人物は長期的な成功を維持できます。
【おすすめできない人・陥りやすいリスク行動】
目先のキャッシュフローの大きさに目を奪われ、契約書の権利条項(原盤権・出版権の所在)を精査しないままサインしてしまう人。また、自身の本業で得た名声と資金力を背景に、未経験の投資事業や組織拡大へ無防備に乗り出してしまうタイプは、小室氏が直面したような権利トラブルを再現しかねません。
一度は底知れぬ挫折を味わいながらも、最後に彼を救い出したのは他でもない「彼が書いた楽曲そのものの生命力」でした。真のコンテンツ力は、金融的失敗をも凌駕して作家の生活を再生させる――この事実こそが、小室哲哉という音楽家が身をもって証明した最大の奇跡と言えます。
【小室哲哉 印税収入】に関するよくある質問(FAQ)
Q1:全盛期と現在で、小室哲哉の楽曲1曲あたりの価値や実入りはどう違いますか?
A1:全盛期の90年代はCDシングル(1枚1,000円)が数百万枚売れ、1タイトルで数千万円から1億円超の印税が数か月以内に一括して入る「爆発的フロー型」でした。現在はサブスク再生1回あたりコンマ数円、カラオケ1回数円という「持続的ストック型」にシフトしています。1曲ごとの爆発力は減ったものの、過去数千曲のカタログ全体から毎月安定して数百万円単位の配分が永続的に積み上がる構造になっています。
Q2:松浦勝人氏に肩代わりしてもらった約6億5000万円の借金は、すでに完済されたのですか?
A2:公式な私的返済の終了宣言は出されていないものの、松浦氏自身のYouTube配信や関係者の証言によると、復帰後の制作ギャランティや原盤運用益の相殺により、金銭的なトラブルや対立は完全に解消されています。現在両者は良好なパートナーシップを維持しており、2020年の乃木坂46『Route 246』の楽曲提供なども松浦氏の直接オファーから実現しています。
Q3:現在の小室哲哉の個人資産はどの程度あると考えられますか?
A3:かつてのような100億円規模の資産や海外の豪邸などは手放していますが、債務整理と示談を終え、毎年の手取り収入が数千万円〜1億円規模で推移していることから、現在の純資産は数億円規模と推定されます。派手な浪費をやめ、現在は最新シンセサイザーの導入や研究開発、良質な住環境の維持に資金を充てる堅実な生活を送っていると報じられています。
Q4:2026年以降、小室哲哉の印税収入が大きく跳ね上がる可能性はありますか?
A4:大いにあります。TM NETWORKのアリーナ規模のツアーや映像作品化、AIを活用した小室哲哉の作曲アルゴリズム開発、理化学研究所での音響・脳科学研究とのコラボレーションなど、IP(知的財産)の多面展開が進んでいます。また、世界的なシティポップ・90年代J-POPブームに伴う海外配信収益の増加も、印税額を押し上げる好要因となっています。
まとめ:栄光と転落を越えた小室哲哉が示す音楽ビジネスの未来
小室哲哉の印税収入を巡る軌跡は、日本の音楽産業の興亡そのものを映し出す鏡です。CDバブルの頂点で年間20億円超を叩き出し、時代の寵児から一転して巨額負債と逮捕劇に翻弄された過去。しかし、2026年現在の彼を支えているのは、複雑怪奇な金融スキームではなく、彼が生み出したメロディを今なお愛し、歌い、再生し続ける何百万人ものリスナーの存在です。
原盤権の譲渡や金銭トラブルを経てもなお、作詞・作曲者としての印税収入は枯れることなく、年間数千万円から1億円規模の恩恵を彼にもたらし続けています。優れた音楽的資産は、時代がストリーミングやAIへと移り変わっても色褪せることはありません。稀代の天才が生み出した名曲群は、これからも長く日本のポップカルチャーの血肉として、そして彼の生きる証として鳴り響き続けます。 (出典: 小室哲哉 印税収入(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
