単独世帯と単身世帯の違いとは?国勢調査の定義や住民票の扱いを徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:単独世帯は「国勢調査」など公的統計で厳密に規定された学術・統計用語であり、単身世帯は行政実務や社会通念で広く用いられる概念。
- 要点2:住民基本台帳(住民票)に「単独世帯」「単身世帯」という区分名はなく、単身生活者は「世帯主(世帯員1名)」として登記される。
- 要点3:単身赴任や世帯分離の場面では、生計の一体性と居住実態のどちらを基準にするかによって制度上の適用結果が大きく分かれる。
似ているようで実は異なる?単独世帯と単身世帯の決定的違い
公的機関の発表資料や社会調査において、「単独世帯」と「単身世帯」という二つの用語は厳密な使い分けがなされています。その根底にあるのは、「純粋な統計的計測単位」か「生活実態・社会保障上の単位」かという視点の相違です。
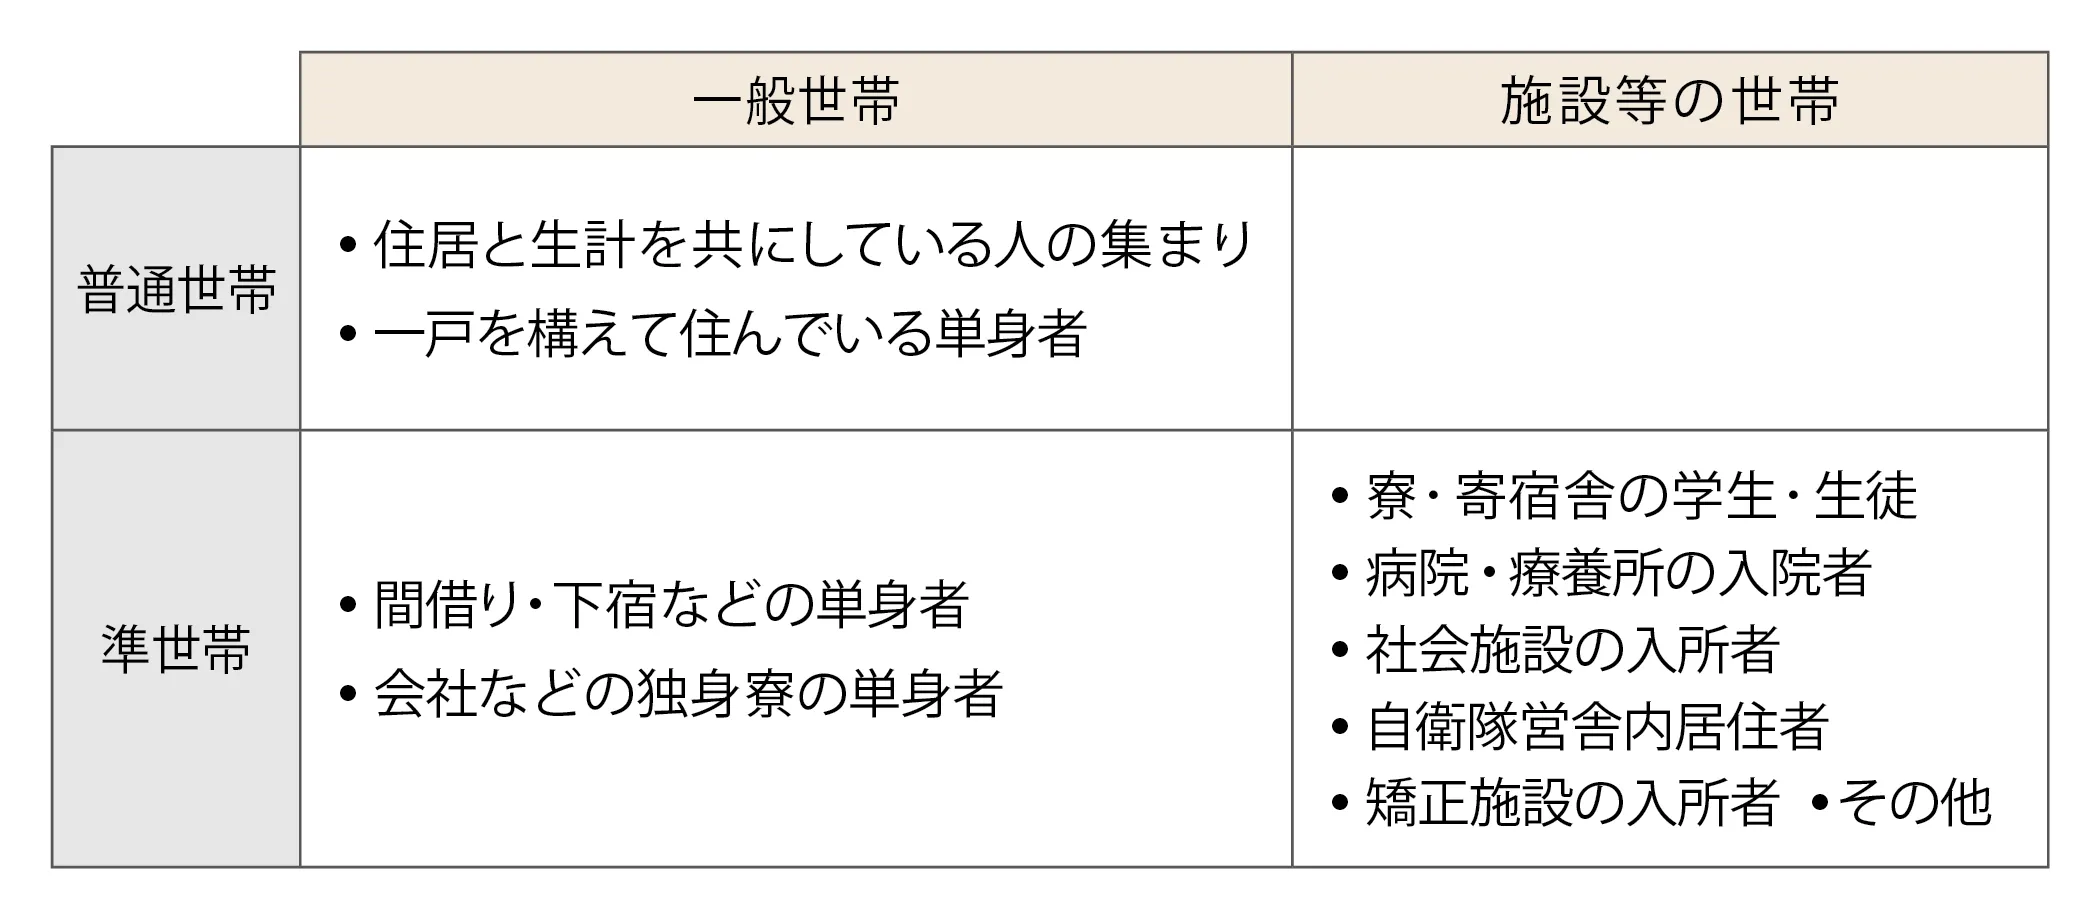
総務省統計局が所管する国勢調査における単独世帯の定義は、「住居および生計を一にする人の集まり」である一般世帯のうち、独立してひとつの住居を構え生計を立てている「1人だけの世帯」、または下宿人・寮・寄宿舎の単身居住者を指します。統計上の最小単位として厳格に規格化されており、個人の意思や家族関係の深さにかかわらず、「現実にその住居でひとりで寝泊まりし、生計を独立させているか」という客観的事実のみに基づいて機械的に分類されます。
一方で、厚生労働省の各種施策や民間調査で多用される厚生労働省における単身世帯の定義や一般的な用法は、より生活実態に即したニュアンスを持ちます。例えば、家族を残して一時的に離れて暮らす単身赴任者や、親からの仕送りで生活する一人暮らしの学生は、日常会話や一部の生活実態調査では「単身世帯」と表現されるケースが目立ちます。しかし、生計の結びつきや法的な扶養関係を考慮する場合、必ずしも統計上の完全な「独立世帯」とは見なされない場合がある点に概念の差異が存在します。
日常的に使われる「一人暮らし」という言葉は、物理的にひとりで生活している状態を表す口語表現に過ぎず、行政・統計上の定義を持ちません。公的な文脈では、客観的統計基準としての「単独世帯」、生活実態や福祉政策の対象としての「単身世帯」、そして口語としての「一人暮らし」という序列で整理されています。

【徹底比較】公的統計・住民票・実生活から見る3つの相違点
用語の混乱を避けるため、公的統計調査、住民基本台帳、実際の生活形態における定義と取り扱いの差を一覧表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国勢調査(総務省) | 「単独世帯」として集計。住居と生計を独りで維持する1人世帯。 | 5年ごとの全数調査に基づく厳密な法的統計基準。 | 学術・政策立案の基礎データであり、主観や家族関係を排除した客観的区分。 |
| 国民生活基礎調査(厚労省) | 「単独世帯」および福祉行政上の「単身世帯」を区分分析。 | 所得再分配、年金、高齢者介護の実態把握を目的とする。 | 経済的困窮度や健康状態と直結した、福祉政策に直結する指標。 |
| 住民基本台帳(自治体) | 登録上は「世帯員1名の世帯(本人が世帯主)」として処理。 | 住民票に「単身・単独」の文言は記載されない。 | 行政サービスの最小単位。住民票記載事項証明で証明される法的主体。 |
| 単身赴任者の扱い | 統計上は赴任地で単独世帯、住民票上は本宅世帯員のままの例多数。 | 生活の拠点が1年以上移る場合は住民票異動が原則(住民基本台帳法)。 | 居住実態と住民票の乖離が最も生じやすい領域であり、税・選挙権に影響。 |
| 世帯分離(同一住所) | 同一住所・家屋内で親族が生計を完全に分けて2つの単独世帯を形成。 | 介護保険負担割合の引き下げなどを主目的に申請される。 | 生計独立の実態が必須であり、安易な分離には自治体の審査が厳格化。 |
このように、統計法に基づく国勢調査では「単独世帯」が唯一の公式用語であり、住民票における単身世帯との違いという観点では、台帳上にその名称自体は存在せず「世帯主一人暮らし」として処理されるという構造的な特徴があります。
【2026年最新】単独世帯割合の急増と高齢化がもたらす構造変化
国立社会保障・人口問題研究所が公表している世帯数将来推計の最新予測値によると、2026年現在の日本全国における単独世帯の割合は全世帯の39%前後に達しており、いわゆる「標準世帯(夫婦と子ども)」の割合(約24%)を大きく引き離しています。東京都などの大都市部ではすでに全世帯の50%以上が単独世帯で占められており、単身生活はもはや例外的存在ではなく、社会の主流形態となっています。
この単身化の背景には、若年層の未婚化・晩婚化だけでなく、高齢者単独世帯が増加している構造的理由が深く関係しています。長寿化に伴い配偶者と死別した高齢単身者が激増しているほか、かつての三世代同居モデルの崩壊、親族関係の希薄化が重なっています。厚生労働省の「国民生活基礎調査」の集計データを精査すると、65歳以上の高齢者世帯のうち単独世帯が占める割合は30%を超え、そのうち女性の比率が約65%を占めるなど、ジェンダーと寿命差に起因する偏りも顕著です。
さらに経済面に着目すると、単身世帯の年収統計は二極化の傾向を如実に示しています。若年単身層における非正規雇用の固定化や、年金受給額が月額十数万円前後に留まる高齢単身世帯の可処分所得は低水準に固定される一方、都心部のIT・専門職を中心とした高所得単身層も存在します。単身世帯は住居費や光熱費の固定負担割合が世帯人員の多い家庭に比べて割高になるため、インフレ局面における経済的脆弱性が顕在化しやすいという課題を抱えています。
【実態検証】単身赴任や同居分離の現場で見えた制度の落とし穴
日常生活や行政手続きの現場では、概念の解釈をめぐるトラブルが後を絶ちません。特に相談件数が多いのが、企業の辞令に伴う「単身赴任」と、介護負担軽減を意図した「世帯分離」の現場です。
自治体の窓口担当者や企業の総務人事関係者への取材によると、単身赴任における世帯の扱いについて多くの誤解が見られます。住民基本台帳法上は「1年以上生活の拠点を移す場合、原則14日以内に転入届を提出しなければならない」と定められています。しかし実際には、「いずれ実家・本宅に戻るから」と住民票を移さず、赴任先では統計上の単独世帯でありながら住民票上は元の世帯員のまま生活しているケースが少なくありません。この状態を放置すると、赴任先での行政サービス利用制限や選挙権の不行使、さらには自治体からの過料請求リスクにつながります。
また、高齢の親と同居しながら住民基本台帳上で世帯主が一人暮らしである状態を法的に作り出す「世帯分離」の現場でも、厳密な実態審査が行われています。同一住所に住みながら親を単身世帯として独立させると、親の世帯年収が見かけ上減少し、介護保険施設利用料の自己負担限度額(補足給付)が適用されるなどのメリットが得られるためです。しかし、各自治体の市民課窓口では「キッチンや浴室の完全分離」「光熱費や生活費の明確な分別」など、独立した生計実態の立証を厳しく求める傾向が強まっています。
一般に知られていない盲点と世帯分離をめぐる誤解
インターネット上の掲示板やSNSでは「世帯分離を行えば誰でも公的費用を削減できる」といった過度な単純化情報が散見されますが、これには重大な制度的リスクが潜んでいます。メリットとデメリットを天秤にかけた客観的な判断が不可欠です。
世帯分離による単身世帯化の主なメリットと留意点:
- 介護保険サービスの自己負担軽減:親世帯が住民税非課税の単身世帯となることで、高額介護サービス費の自己負担上限額が下がり、施設利用時の食費・居住費負担が減額される。
- 後期高齢者医療制度の窓口負担抑制:世帯全体の年収基準から切り離されることで、医療機関窓口での負担割合を1割に維持できる場合がある。
しかし、デメリットも無視できません。国民健康保険に加入している家庭の場合、世帯ごとに均等割(世帯ごとの基本料金)が課されるため、世帯分離によって世帯全体の国保保険料総額が逆に増加する現象が起きます。また、会社員の子が親を税法上の扶養親族から外してしまうと、子の所得税・住民税の扶養控除が使えなくなり、世帯トータルでの支出が増加する逆転現象も生じ得ます。
【プロの結論】世帯分離を検討すべき人・慎重になるべき人の判断基準
【分離を検討すべき条件】
- 親が要介護認定(特に要介護3以上)を受けており、特別養護老人ホーム等の施設入所を予定している。
- 親の年金収入が非課税限度額以下であり、子の扶養控除を外しても介護費用軽減の恩恵のほうが上回る。
- 居住空間や光熱費・食費の生計口座が明確に分かれており、行政の立ち入り確認等にも正当に応じられる。
【分離に慎重になるべき条件】
- 家族全員が国民健康保険に加入しており、均等割額の増加幅が大きい。
- 親が健康で介護サービスの利用予定がなく、医療費負担も少ない。
- 単なる「手続き上の形式」だけで生計分離の実態がなく、不適正申請と見なされる恐れがある。

【プロの結論】単身化社会における「個の自立」と社会的孤立の境界線
家族社会学の観点から見ると、昭和から平成にかけて定着した「夫が働き妻が家庭を守り子どもを育てる」という標準世帯モデルは、2020年代半ばを経て完全に相対化されました。単独世帯の激増は、個人の生活様式の多様化と個の自由を広げた一方で、家族が担ってきたセーフティネット機能の急速な後退を意味します。
心理学的には、家族間の「共依存」や過干渉を排し、健全な自立を保つための「心理的バウンダリー(境界線)」を形成する手段として一人暮らしは極めて有効です。しかし、物理的な単独世帯化が「自立的な孤高(Solitude)」ではなく「社会的不安と無縁(Isolation)」へと転落するリスクは常に隣り合わせです。特に高齢単身者においては、行政や地域コミュニティとの接点が失われることで、認知症の早期発見の遅れや孤独死といった深刻な問題へ直結します。
私たちが理解すべきは、行政や統計が定義する「世帯」という枠組みはあくまで便宜的な分類に過ぎないということです。制度上の「単独世帯」「単身世帯」の定義を正確に理解して権利を守りつつ、物理的な世帯の独立と社会的な繋がりをいかに両立させるかが、成熟した単身社会を生き抜くための極めて重要な視座となります。
【単独世帯 単身世帯 違い】に関するよくある質問(FAQ)
Q1:国勢調査で「単独世帯」と回答すべきなのはどのような人ですか?
A1:アパートやマンション、戸建てにひとりで暮らし、自身で生計を維持している人です。また、会社の社員寮や学生寮、下宿等で個別の部屋を持ち、食事や生活を自ら行っている場合も、国勢調査の規則上は入居者一人ひとりが「単独世帯」として集計されます。
Q2:住民票において「単身世帯」と「単独世帯」で表記が分かれますか?
A2:住民票(住民基本台帳)に「単身世帯」「単独世帯」という区分名は記載されません。住民票を取得した際、世帯員欄に本人の氏名のみが記載され、続柄が「世帯主」となっていれば、それが法的な一人世帯の証明となります。
Q3:単身赴任中の夫は、自宅と赴任先のどちらの世帯として扱われますか?
A3:国勢調査の統計上は、実際に寝泊まりしている赴任先で「単独世帯」として調査票を記入します。一方で住民票を自宅に残している場合、住民基本台帳上は元の自宅の世帯員として扱われます。なお、生活の拠点が1年以上赴任先に移る場合は、住民基本台帳法により赴任先へ住民票を異動させることが原則です。
Q4:親と同居している状態で「世帯分離」をして単独世帯になることは可能ですか?
A4:法的には同一住所であっても生計が完全に別であれば世帯分離は可能です。ただし、単に住民票上の世帯を分けるだけでなく、光熱費・食費・住居費などの生計が完全に独立している実態が求められます。自治体によっては窓口で生計維持方法について詳細な聞き取りや疎明資料の提出を求められる場合があります。
まとめ:制度と統計の本質を理解し賢く社会保障を活用するために
「単独世帯」と「単身世帯」は、一見同じ一人暮らしを指す言葉に見えながら、統計法上の厳格な計測単位(単独世帯)と、福祉・社会保障の実務運用(単身世帯・住民基本台帳)という明確な役割分担を持っています。
単独世帯が全世帯の4割を占める現代において、この違いを把握することは、行政手続きの不備を防ぐだけでなく、世帯分離に伴う介護・医療費の最適化や適正な税務申告を行うための基礎リテラシーです。自らの生活実態と住民票の登録状況が法的な基準に適合しているかを定期的に確認し、適切な公的支援を活用することが求められます。 (出典: 単独世帯 単身世帯 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
