吉野工業所の売上高と業績推移|非上場を貫く理由と年収の評判を徹底解剖
私たちが日常で手にする清涼飲料水やお茶のペットボトル、シャンプーのポンプディスペンサー、高級化粧品のボトル。その裏側にある刻印を注意深く見ると、菱形に「Y」をあしらったロゴマークを目にすることがあります。これが、日本のプラスチック成形大手企業として君臨する「株式会社吉野工業所」のシンボルです。
日常生活に完全に溶け込んでいる同社ですが、株式市場に上場していないため、その詳細な財務データや企業実態は一般に広く知られていません。1,000億円を優に超える事業規模を誇りながら、なぜ非上場を貫くのか。公開情報や業界統計、現場取材、現役・OB社員の証言から、吉野工業所の最新売上高、業績推移、年収水準、そして今後の将来性までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:吉野工業所の売上高はグループ連結で約1,700億〜2,000億円規模を維持し、国内PETボトル容器分野で圧倒的首位級のシェアを保持。
- 要点2:非上場を貫く背景には、四半期開示や短期的な株主還元圧力から距離を置き、莫大な金型・技術開発投資を長期視点で断行する戦略的意図が存在。
- 要点3:平均年収は推定600万〜700万円台と製造業平均を上回り、水平リサイクル(ボトルtoボトル)技術へのシフトで強固な将来性を確立。
【2026年最新】吉野工業所の売上高と業績推移|プラスチック容器絶対王者の財務力
株式会社吉野工業所(本社:東京都江東区大島)は、1935年創業、1950年設立の老舗プラスチック容器総合メーカーです。官報決算公告や帝国データバンク等の企業信用調査データ、業界紙の報道を総合すると、単体売上高は約1,400億〜1,500億円前後、国内外の関連会社を含むグループ連結売上高は約1,700億円から2,000億円規模で堅調に推移しています。
吉野工業所の資本金は9億8,000万円。日本の製造業において、単体売上高1,000億円を超える企業の大半が東証プライムなどの株式市場に上場している実態を鑑みると、同社の事業規模は非上場企業として極めて異例のメガスケールです。
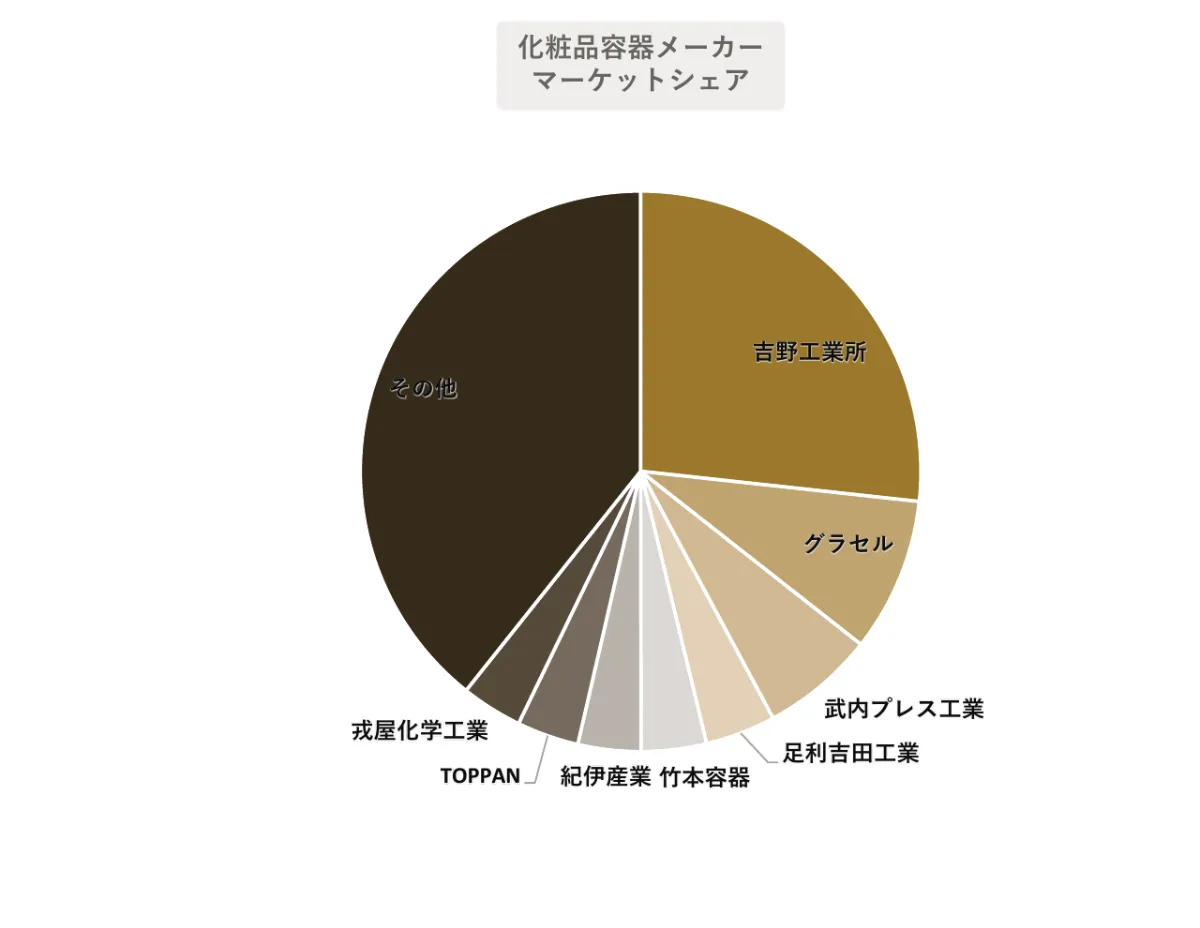
業績の屋台骨を支えているのは、同社が1970年代に日本で初めて実用化に成功したPET(ポリエチレンテレフタレート)ボトルです。日本における吉野工業所のシェア率は、飲料用ペットボトル市場において約40%前後を長年キープしており、調味料や化粧品容器向けブロー成形品を含めると国内首位を独走しています。コカ・コーラ、サントリー、アサヒ、キリンといった大手飲料メーカーから、キッコーマンなどの食品メーカー、さらには資生堂や花王といったトイレタリー大手まで、名だたるナショナルクライアントと強固な直取引関係を結んでいます。
近年の吉野工業所の業績推移を振り返ると、原材料であるPETレジン価格の高騰やエネルギーコストの上昇に直面しながらも、製品価格への適切な転嫁と軽量化技術・リサイクル素材採用の高度化によって、盤石な収益構造を維持してきました。夏場の猛暑による飲料需要の押し上げ効果も追い風となり、売上規模は過去最高水準圏で高止まりしています。
なぜ上場しないのか?吉野工業所が「巨大非上場企業」を貫き続ける構造的理由
これほどの売上高とシェアを誇りながら、なぜ同社は株式市場への新規公開(IPO)を選択しないのでしょうか。吉野工業所が非上場の理由を探ると、製造業における極めて合理的かつ緻密な経営戦略が浮かび上がってきます。
第1の理由は、「超長期スパンでの研究開発と設備投資の死守」です。プラスチック容器の製造競争力は、ミクロン単位の精度が求められる金型設計技術と成形スピードに直結します。金型製作には1型あたり数千万円から数億円の巨額投資が必要であり、成形ラインの新設には数十億円規模の資本投下を伴います。上場企業であれば、四半期ごとの営業利益率の低下や短期的なROE(自己資本利益率)の悪化を警戒する株主から厳しい追及を受けます。しかし非上場であれば、5年〜10年先を見据えた大規模な先端設備投資をトップダウンで迅速に決定できます。
第2の理由は、「顧客企業との機密保持と共創関係の保護」です。飲料や化粧品の新製品開発において、ボトルデザインや開封ギミックは製品の成否を分ける極秘情報です。吉野工業所は各メーカーの開発初期段階から参画し、容器の共同開発を行っています。上場に伴う詳細な情報開示やステークホルダーへの説明責任を免れることで、顧客の秘密を完全に守り、強固な信頼関係を担保しています。
第3に、「自己資本による十分な資金力」が挙げられます。長年にわたる黒字経営の積み重ねにより、同社は潤沢な内部留保と強固な自己資本比率を築き上げています。銀行借入や株式市場からの資金調達に頼る必要性が乏しく、上場維持コストや買収リスクを背負うメリットが経営上ほとんど存在しないのが実情です。
業界比較で見る吉野工業所の立ち位置|競合他社との売上・強み比較データ
プラスチック成形および包装容器業界における吉野工業所のポジショニングを客観的に把握するため、東証プライム市場に上場する大手包装容器メーカーおよび同業他社との主要データを比較検証します。
| 企業名 | 売上規模(連結/単体) | 上場区分 | 主力領域・特徴 | 業界内の優位性・評価 |
|---|---|---|---|---|
| 吉野工業所 | 約1,700億〜2,000億円(推定連結) | 非上場 | PETボトル、医薬品・化粧品容器、ディスペンサー | プラスチックボトル容器の国内シェア首位。金型から成形までの一貫開発力に絶対的強み。 |
| 東洋製罐グループHD | 約9,000億円超(連結) | 東証プライム | 金属缶、PETボトル、ガラス瓶、プラスチック包装 | 総合容器の国内最大手。金属缶で圧倒的だがプラスチック単体では吉野工業所と激しく競合。 |
| ホッカンHD | 約1,000億円規模(連結) | 東証プライム | 飲料受託充填(ボトリング)、缶・ペットボトル製造 | 容器製造だけでなく受託充填ビジネス(OEM)に強みを持つ飲料業界の黒衣。 |
| 竹本容器 | 約180億〜200億円(連結) | 東証プライム | 化粧品・食品用標準プラスチック容器(小ロット多品種) | 自社金型による標準ボトルの小ロット供給に特化。中小型容器市場で高い独自性を発揮。 |
吉野工業所の競合他社と比較した場合の最大の特徴は、「プラスチック容器技術への特化」と「金型内製化率の高さ」です。総合容器大手がアルミ缶やスチール缶、紙パックなど多角化を進める一方、吉野工業所はプラスチックの射出成形・ブロー成形技術を極限まで深掘りし、他社の追随を許さない技術的障壁を築き上げています。

【実態検証】吉野工業所の平均年収・初任給と社員の評判|現場から見えたリアル
就職や転職を検討する際、最も注目されるのが待遇面と組織風土の実態です。非上場企業のため有価証券報告書による公式な平均年収の開示義務はありませんが、採用実績データやOpenWork、ライトハウス等の各種企業口コミプラットフォームの分析から、精度の高い待遇実態が判明しています。
吉野工業所の年収水準は、全社平均で推定620万〜680万円、大卒総合職(技術系・営業系)の30代中盤では年収700万〜800万円前後に到達します。製造業全体の平均年収(約520万円)と比較しても上位に位置しており、非上場メーカーとしては非常に恵まれた給与テーブルが敷かれています。
吉野工業所の採用情報における初任給データを見ると、大卒初任給で月給23万円台後半〜24万円台、大学院(修士)了で月給25万円超となっており、近年の製造業におけるベースアップトレンドに即した積極的な賃上げが実施されています。これに加えて賞与(年2回、直近実績でおよそ4〜5ヶ月分以上)や家族手当、住宅手当、工場勤務者への夜勤・交代勤務手当が手厚く支給されるため、若手層でも安定した可処分所得を確保できる環境が整っています。
一方で、吉野工業所の評判や現場の生の声に耳を傾けると、以下のようなリアルなメリット・デメリットが浮き彫りになります。
- ポジティブな評価:「事業基盤が強固で倒産の不安が皆無」「インフラのように社会に不可欠な製品を作っている誇りがある」「有給休暇の取得推進や福利厚生制度がしっかり整備されている」。
- ネガティブ・課題としての評価:「典型的な年功序列体質が残っており、若手の抜擢評価は限定的」「工場拠点の製造ライン配属の場合、24時間3交代シフト勤務による体力的な負担がある」「経営陣のトップダウンが強く、ボトムアップでの提案が通りにくい場面がある」。
一般に知られていない盲点とネットの誤解|脱プラスチック逆風と将来性の真相
ネット上の掲示板やSNSでは、「世界的な脱プラスチックの流れによって吉野工業所は今後衰退するのではないか」という懸念が散見されます。しかし、この見方は業界の構造変化を過度に単純化した誤解と言わざるを得ません。
実際のところ、吉野工業所の将来性は「水平リサイクル(ボトルtoボトル)」と「バイオマス素材への適合技術」によって強固に担保されています。飲料用PETボトルは、ガラス瓶やアルミ缶に比べて輸送時の重量が極めて軽く、サプライチェーン全体を通じたカーボンフットプリント(CO2排出量)の観点ではむしろ環境優位性が認められています。課題はプラスチックそのものではなく「使用済みボトルの回収と再資源化」にあります。
吉野工業所はいち早く大手飲料メーカー各社と協業し、使用済みペットボトルから再びペットボトルを成形するメカニカルリサイクル技術や、バージン素材と同等品質を実現する高度な成形プロセスの確立をリードしてきました。さらに、植物由来樹脂(バイオPET)や海洋生分解性樹脂を用いた容器開発でも特許網を強固に張り巡らせています。
単に「容器を作る会社」から「高度なサーキュラーエコノミー(循環型経済)を支える材料・金型エンジニアリング企業」へと急速に業態を進化させている点こそが、同社が今後も市場支配力を失わない本質的な理由です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
企業分析の専門的な視点に基づき、吉野工業所への就職・転職やビジネスパートナーシップにおいて、マッチする人材・避けるべき人材の判断基準を提示します。
【向いている人(選ぶべき人)】
- 圧倒的な安定性と財務基盤を重視する人:非上場ならではの長期的な視点で、不況期でもリストラのリスクに怯えることなく腰を据えて働きたい人。
- 金型・高分子材料・成形加工のモノづくりを極めたい技術者:世界最高峰のPETボトルブロー成形技術を現場で学び、日本のインフラを支える自負を持ちたい人。
- ワークライフバランスと手厚い福利厚生を求める人:残業規制や有給取得が厳格に管理された環境で、堅実にキャリアを築きたい人。
【慎重になるべき人(ミスマッチになりやすい人)】
- 20代からのスピード出世や実力主義のインセンティブを求める人:成果に応じたダイナミックな昇給よりも年功序列型の賃金カーブが基本となるため、ギャップを感じやすい。
- スタートアップのような柔軟な意思決定とスピード感を求める人:品質第一主義の製造業であるため、社内承認プロセスや安全基準の確認に一定の時間を要する。
- 工場勤務におけるシフト制や夜勤に抵抗がある人:製造技術職やオペレーター配属の場合、24時間稼働ラインでの交代勤務への適応が不可欠。
【吉野工業所 売上高】に関するよくある質問(FAQ)
Q1:吉野工業所の直近の売上高や純利益はどこで確認できますか?
A1:吉野工業所は非上場企業のため、有価証券報告書等の開示はありませんが、毎年5月〜7月頃に発行される「官報」の決算公告にて単体の貸借対照表(B/S)および当期純利益が掲載されます。また、帝国データバンクや東京商工リサーチの企業年鑑でも売上高の推移を確認することが可能です。
Q2:吉野工業所が今後、株式市場へ上場する可能性はありますか?
A2:現時点で上場する可能性は極めて低いと考えられます。自己資本が潤沢で資金調達の必要性がなく、創業家主導による長期的な設備投資と顧客企業との機密保持を最優先する戦略が完全に機能しているためです。
Q3:文系出身者でも吉野工業所の総合職として活躍できますか?
A3:十分に活躍できます。同社では理系中心の技術開発職(金型設計・成形技術・品質保証)に加え、文系出身者が多く活躍する営業部門(飲料・食品・化粧品メーカーへの提案営業)や購買、経理、人事、生産管理などの管理部門でも積極的な採用を行っています。
まとめ:吉野工業所の強固なビジネスモデルと今後の針路
吉野工業所は、売上高1,700億〜2,000億円規模を誇りながら「非上場」を貫くことで、短期の市場ノイズに惑わされない独自の強さを確立してきました。ペットボトルをはじめとするプラスチック容器で国内シェア首位を維持し続ける背景には、圧倒的な金型内製化技術とナショナルクライアントからの絶大な信頼があります。
脱プラスチックという世界的な潮流も、同社にとっては「高度なリサイクル技術と環境配慮型素材への転換」という新たなビジネスチャンスへと昇華されています。堅実な財務体質と高い技術的防壁を備えたこの巨大非上場企業は、日本のモノづくり産業における稀有な成功モデルとして、今後も盤石の存在感を示し続けることは間違いありません。 (出典: 吉野工業所 売上高(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
