国民年金はコンビニでクレカ払いできる?2026年最新の裏ワザと得策
毎年春になると手元に届く国民年金保険料の納付書。「毎月の出費が大きいからこそ、コンビニのレジでクレジットカードを出してポイントを貯めたい」と考える方は少なくありません。しかし、納付書を持って意気揚々とコンビニのレジへ向かったものの、店員から「公金の支払いはクレジットカードではお取り扱いできません」と断られた経験を持つ人も多いのが実情です。
ネット上には「コンビニでクレジットカード払いができた」「いや、現金しか無理だ」と相反する情報が飛び交っています。本稿では、コンビニ店頭決済の仕組みから電子マネーやスマホ決済を活用した還元ルート、日本年金機構への直接申請、さらには2年前納における口座振替との損得比較まで、2026年現在の最新ルールを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭レジでの国民年金納付書に対するクレジットカード直接決済は原則不可だが、特定の電子マネーやバーコード決済を中継することで合法的にポイントを獲得できる。
- 要点2:まとまったポイントを狙うなら日本年金機構への「事前申出によるクレジットカード納付」が基本。ただしカード会社各社による公金ポイント改定の確認が不可欠。
- 要点3:2年前納では「口座振替の割引額」と「クレジットカードのポイント還元率」の損益分岐点を見極めることが最善の節約策となる。
【噂の真相】国民年金のコンビニ払いでクレジットカードは直接使えるのか?
結論から明かすと、コンビニの店頭レジで納付書を提示し、一般的なクレジットカードで直接支払うことは原則として不可能です。大手コンビニチェーン(セブン-イレブン、ファミリーマート、ローソン、ミニストップなど)のレジシステムでは、国民年金をはじめとする税金・公共料金の「代理受領」において、クレジットカード直接払いの決済ボタンが無効化されています。
なぜ直接払いができないのか。その背景には、決済手数料の負担構造があります。通常、店舗でカード決済を行うと加盟店側が数パーセントの手数料を負担しますが、コンビニ各社が公金を代理受領する際の手数料収入は数十円程度と極めて低く設定されています。カード決済を無条件で許可してしまうと、コンビニ側が手数料負担で大幅な赤字を被るため、規約上「現金決済のみ」に限定されているのです。
しかし、ネット上で「クレカ払いができた」という報告が後を絶たないのは、「クレジットカードからチャージした電子マネーや決済アプリを使ってコンビニ店頭で納付書を支払う」という迂回ルートが存在するためです。この仕組みを正しく把握していないと、レジ前で現金の持ち合わせがなく慌てることになります。

【2026年最新実態】電子マネー・スマホ決済を駆使したポイント還元の裏ワザ
手元にある納付書を使って、今すぐコンビニや自宅でポイント還元を得るにはどのような方法があるのか。2026年現在も有効な具体的アプローチを整理します。
1. セブン-イレブン:nanacoチャージルート
セブン-イレブン店頭では、国民年金の納付書を電子マネーnanacoで支払うことが公式に認められています。nanacoで納付書を支払う瞬間にポイントは付与されませんが、「セブンカード・プラスなどの対象クレジットカードからnanacoへ事前チャージする際」にチャージポイント(0.5%等)を獲得できます。1枚のnanacoにチャージできる上限額や複数枚利用のルールを把握しておけば、手軽に還元を受けられる王道の手段です。
2. ファミリーマート:ファミペイ×クレジットカード支払い
ファミリーマートでは、バーコード決済機能を持つファミペイ(FamiPay)を利用して納付書を決済できます。ファミマTカードやJCBブランドの対象カードからファミペイへチャージする段階でチャージボーナスやカードポイントが付与され、さらに店頭レジまたはファミペイ請求書支払いで納付を完了させることが可能です。レジに並ぶ手間を省き、自宅にいながら決済を完結できる利便性も大きな強みとなっています。
3. 自宅で完結するスマホ決済(PayPay・d払い・楽天ペイ等)の現在地
日本年金機構が発行する納付書に印刷されたバーコードをスマートフォンのカメラで読み取る「スマホ決済(PayPay、d払い、au PAY、楽天ペイなど)」も広く普及しています。ただし、各社とも請求書支払い時のポイント付与条件を年々厳格化しています。
例えば、PayPayやd払いの請求書払いでは「直接のクレジットカード決済が不可」「チャージ残高払いでもポイント付与対象外」となるケースが主流です。一方、楽天ペイでは「楽天カードから楽天キャッシュへチャージ(0.5%還元)」した残高を用いて請求書払いを行うことで、間接的に還元を維持できるなど、各プラットフォームごとの規約差を慎重に見極める必要があります。
【徹底比較】国民年金の口座振替とクレジットカード納付はどっちがお得?
国民年金を最もお得に支払う選択肢を考える上で、絶対に外せないのが「口座振替」と「日本年金機構へのクレジットカード直接納付」の比較です。納付書で毎月払うよりも、半年・1年・2年分をまとめて支払う「前納制度」を活用することで、国からの公式な割引を受けられます。
| 納付方法 | 2年前納の国からの割引額 | ポイント還元の目安 | 編集部の見解・評価 |
|---|---|---|---|
| 口座振替(2年前納) | 約16,000円〜17,000円規模 (制度上最大の割引設定) | 原則なし (一部ネット銀行特典を除く) | 確実・安全に最大の現金値引きを狙う堅実派に最適。ポイント改定リスクがない。 |
| クレジットカード納付(2年前納) | 約15,000円前後 (現金前納と同等の割引額) | 0.5%〜1.0%還元で 約2,000円〜4,000円相当 | 還元率1.0%以上のカードなら口座振替以上の実質お得額に。還元対象カードの選定が必須。 |
| コンビニ納付書(nanaco/ファミペイ) | 前納納付書使用時のみ適用 (現金前納と同等) | チャージ時0.5%〜1.0%相当 | 都度払いで資金拘束を避けたい方向け。事前手続き不要だがレジへ行く手間が発生。 |
| スマホ決済(バーコード読取) | 前納納付書使用時のみ適用 (現金前納と同等) | 0%〜0.5%程度 (ルートによる) | 手軽さは随一だが、規約変更によりポイント付与が絞られており還元狙いには不向き。 |
ここで注目すべきは「クレジットカード2年前納の損益分岐点」です。口座振替の2年前納は国からの割引額が最も高く設定されていますが、クレジットカード納付の割引額との差額は約1,500円〜2,000円程度に留まります。2年分の保険料(約40万円超)に対して1.0%のポイント還元が付与されれば約4,000円分以上の価値が戻るため、「割引額の差」をポイントが上回り、結果としてクレジットカード納付のほうが実質負担を抑えられる計算になります。
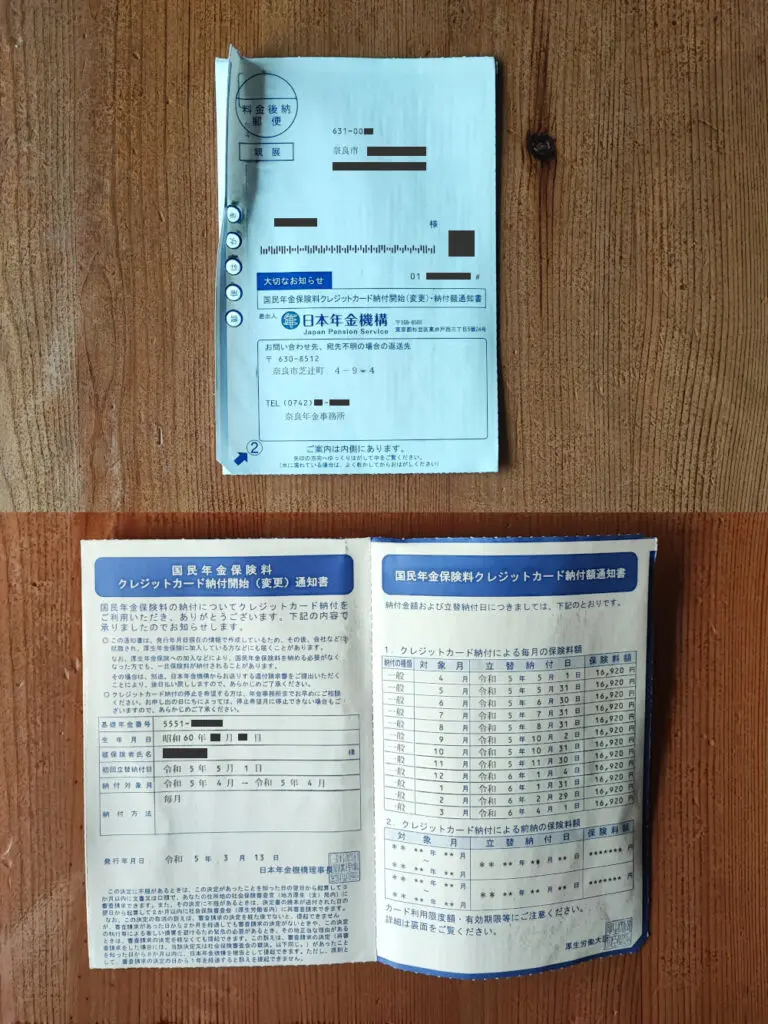
【失敗しないための手続き】日本年金機構へのクレジットカード納付申請手順
コンビニに行かず、毎月または前納で自動的にクレジットカード決済を行いたい場合は、日本年金機構へ所定の手続きを行う必要があります。なお、クレジットカード納付による追加の決済手数料は発生しません(全額公費負担)。
ステップ1:申出書の入手と記入
日本年金機構の公式サイトから「国民年金保険料クレジットカード納付(変更)申出書」をダウンロード・印刷するか、お近くの年金事務所の窓口で入手します。基礎年金番号、氏名、納付方法(毎月・6ヶ月前納・1年前納・2年前納)、利用するカード番号・有効期限などを記入します。
ステップ2:提出先の確認と郵送
記入した申出書の提出先は「管轄の年金事務所」です。窓口への直接持参はもちろん、郵送での提出も受け付けています。なお、市区町村役場の国民年金窓口では受付対応のみで年金事務所へ回送されるケースが多いため、直接管轄の年金事務所へ郵送するほうが処理がスムーズです。
ステップ3:ねんきんネット・マイナポータルからの電子申請
2026年現在では、マイナポータルと連携した「ねんきんネット」からの電子申請も定着しています。画面の案内に従ってカード情報や納付区分を入力するだけで、書類の郵送や押印を行うことなくオンラインで完結します。
⚠️ 手続きの注意点:2年前納や1年前納(4月〜翌年3月分等)を希望する場合、「毎年2月末日」までに申出書が年金事務所へ到着している必要があります。期日を過ぎると翌年からの適用となるため、スケジュール管理には十分な注意を払ってください。
一般に知られていない盲点|クレカ納付で「ポイント付与対象外」が増加した理由
クレジットカード納付を検討する際、最も警戒すべきリスクが「カード会社による公金決済ポイント付与率の改定・対象外化」です。
大手クレジットカード各社(楽天カード、三井住友カード、dカード、三菱UFJカードなど)は、相次いで国民年金や税金などの公金支払いに対するポイント付与ルールを変更しています。通常ショッピングでは1.0%還元であっても、「国民年金保険料は0.5%還元に半減」または「ポイント付与対象外」に設定されているカードが珍しくありません。
カード会社が公金決済のポイントを絞る最大の理由は、加盟店手数料の低さにあります。一般の飲食店や量販店と異なり、日本年金機構などの公的機関からカード会社へ支払われる手数料率は極めて低く抑えられています。そのため、利用者に満額の1.0%還元を付与し続けるとカード会社側が赤字(逆ザヤ)に陥ってしまうという構造的な背景があるのです。
「2年前納で4,000ポイント貰えるはずが、規約改定で0ポイントだった」という失敗を防ぐためにも、事前に自身のカードの公式サイトで「ポイント加算対象外・還元率変更のご案内(公金・国民年金)」を必ず確認してください。

【実態検証】利用者の生の声と現場目線で見えたリアル
現場のリアルな声に耳を傾けると、制度の利便性とともに予期せぬトラブルの事例も見えてきます。
SNSや知恵袋等のコミュニティで最も多く見受けられるのは、「2年前納の一括引き落としに伴う限度額オーバー」です。2年前納の場合、4月末に一括で40万円前後の請求がクレジットカードに立ちます。春先は引っ越しや新生活の出費が重なりやすいため、普段の利用額と合算されて一時的にショッピング利用枠を超過し、決済エラー(引き落とし不能)となって前納割引の資格を失ってしまうケースが後を絶ちません。
また、「セブンカードからnanacoへのチャージ上限が1日・1回あたりで制限されており、前納分のまとまった額をチャージするのに数日かかった」という電子マネー特有の仕様に苦労する声や、「カードの更新で有効期限が変わった際、機構へ変更届を出し忘れて引き落としが止まり、督促状が届いて焦った」という手記も散見されます。自動継続であっても、カードの有効期限更新時には「ねんきんネット」等での確認が不可欠です。
【プロの結論】2026年最新のおすすめ支払い方法と後悔しない判断基準
行動経済学や家計心理学の視点から見ると、国民年金の支払い方法は「単なる還元率の数字」だけで決めるべきではありません。まとまった資金を一気に拠出することによるキャッシュフローへの影響や、毎月の手続き管理に伴う認知コスト(心理的ストレス)を総合的に勘案して選ぶことが肝要です。
クレジットカード納付がおすすめできる人の条件
- 公金支払いで満額ポイント(1.0%以上)が付与されるカードを保有している人
- ショッピング枠に十分な余裕(50万円以上)があり、一時的な高額請求でも家計管理が揺るがない人
- ねんきんネット等でカードの有効期限更新や手続きを几帳面に管理できる人
口座振替またはコンビニ都度払いに留めるべき人の条件
- 手持ちのカードが「国民年金ポイント付与対象外・0.5%以下」に改定されている人(口座振替2年前納のほうが確実にお得)
- 一括で40万円超が引き落とされると生活防衛資金が不足し、心理的不安を感じる人(無理せず毎月引き落としを選択すべき)
- ポイ活の手続きや規約改定の確認を面倒に感じる人(口座振替の自動引き落としが最も認知コストが低い)
【国民年金 コンビニ払い クレジットカード】に関するよくある質問(FAQ)
Q1:コンビニのレジで直接クレジットカードを出しても絶対に払えませんか?
A1:はい、大手コンビニチェーンのレジでは原則として直接のカード払いは受付できません。例外として、セブン-イレブンで「nanaco」、ファミリーマートで「ファミペイ」に対象クレカからチャージした上で支払う迂回ルートのみ利用可能です。
Q2:日本年金機構へクレジットカード払いを申し込むと手数料はかかりますか?
A2:手数料は一切かかりません。国税のクレジットカード納付では決済手数料(約0.8%)が利用者負担となりますが、国民年金保険料のクレジットカード納付は手数料無料です。
Q3:楽天カードで国民年金を支払うとポイントは満額つきますか?
A3:楽天カードは公金や国民年金保険料の支払い時、ポイント還元率が通常の1.0%から「0.5%(200円につき1ポイント)」等に引き下げられています。利用するカードの最新規約を必ず確認してください。
Q4:2年前納を途中で解約したり、就職して厚生年金に切り替わった場合はどうなりますか?
A4:就職や結婚等で国民年金第1号被保険者でなくなった場合、年金事務所へ手続きを行うことで、払い過ぎた保険料は月割り計算で全額還付(返金)されますのでご安心ください。
まとめ:今後の動向と失敗しないための判断基準
「国民年金のコンビニ払いにおけるクレジットカード利用」は、店頭レジでの直接決済こそ不可であるものの、nanacoやファミペイを中継したチャージルートや、日本年金機構への事前申出による直接決済を正しく活用すれば、確実に家計へ還元をもたらすことができます。
特に年間数十万円規模となる年金保険料だからこそ、「自身のカードがポイント対象か」「2年前納で口座振替とどちらが得か」を冷静に見極める姿勢が求められます。制度のルールと各社の決済規約を賢く把握し、ご自身のライフスタイルとキャッシュフローに最も適した納付ルートを選択してください。 (出典: 国民年金 コンビニ払い クレジットカード(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
